
Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
КВЕД – це не просто «код для реєстрації», як думає більшість ФОПів. На практиці саме через нього підприємці найчастіше втрачають право на спрощену систему, отримують донарахування або штрафи. Давайте розберемо найчастіші помилки, які допускають ФОП при роботі з КВЕД, та зрозуміємо, як у 2026 році їх уникнути та працювати без ризиків
Починаємо з базового етапу – реєстрації підприємницької діяльності.
Коли підприємець переходить на спрощену систему, він обов’язково зазначає свої види діяльності у заяві про застосування спрощеної системи оподаткування. На цьому етапі вирішальним є те, що ви реально робите у своїй діяльності.
Для того, щоб не помилитись у виборі КВЕД, варто розкласти весь процес підприємницької діяльності на етапи і до кожного з них підібрати відповідний код. Наприклад, ФОП планує шити постіль, пакувати у коробки та продавати її вроздріб, оптом та через інтернет.
На першому етапі відбувається пошив постелі. Тут підходить КВЕД для виробництва текстильних виробів.
На другому етапі відбувається підготовка товару до продажу, постіль сортується, маркується та пакується в коробки. Тому для цього етапу має бути КВЕД, що стосується пакування.
Далі постіль продається. А значить потрібні КВЕД для оптової та роздрібної торгівлі, а також КВЕД, який дозволяє продавати через мережу Інтернет.
Таким чином, ФОП отримує мінімум 5 КВЕДів, які покривають усі етапи бізнесу: від виготовлення до продажу. Це дозволяє законно вести діяльність, правильно формувати податкову звітність та уникати проблем із контролюючими органами. Якщо ФОП сумнівається у виборі, то краще додати більше КВЕДів, адже законодавство не обмежує кількість видів діяльності, які можна внести до Єдиного державного реєстру та Реєстру платників єдиного податку.
Якщо обраний КВЕД містить кілька видів діяльності, як дозволені, так і заборонені на єдиному податку, то потрібно діяти наступним чином. В Заяві на реєстрацію платником єдиного податку потрібно не просто вказати код і стандартну назву, а уточнити, чим саме ви будете займатися в межах цього КВЕД, і виключити заборонені види діяльності. Наприклад, КВЕД 47.30 включає як торгівлю пальним (що заборонено для ФОП на єдиному податку), так і продаж паливно-мастильних матеріалів у дрібній тарі (що дозволено). Тому в заяві варто написати не загальну назву, а з уточненням:
Так податкова одразу бачить, що ви обрали лише дозволений напрям і не порушуєте правила спрощеної системи.
Водночас у застосунку «Дія» змінити або дописати назву КВЕД неможливо – там вона підтягується автоматично. Тому, якщо КВЕД є «змішаним», то краще подавати заяву на єдиний податок не через «Дію», а окремо через електронний кабінет або у паперовій формі, щоб коректно прописати вид діяльності та успішно зареєструватись на єдиний податок
На практиці у багатьох ФОП виникає питання:
Чи перевіряє податкова правильність обрання видів діяльності за КВЕД при реєстрації на єдиний податок?
Як роз’яснюють податківці, ФОП самостійно обирає види господарської діяльності при переході на спрощену систему, тобто це зона відповідальності самого підприємця. ДПС не веде розподілу КВЕД по видах діяльності, які можуть або не можуть здійснювати ФОП платники єдиного податку першої-третьої груп. Також податкова не веде окремого списку дозволених чи заборонених КВЕД. Але це не означає, що контролю немає. Навпаки – під час перевірок податкова оцінює, чи відповідає фактична діяльність підприємця вимогам Податкового кодексу України (далі – ПКУ), зокрема обмеженням щодо спрощеної системи. Тобто вирішальним є не сам код, а те, що ви реально робите у своїй діяльності.
Пам’ятайте, що податкова оцінює вашу діяльність не лише за КВЕДами, а й за первинними документами. Саме договори, акти, видаткові накладні підтверджують, що робив підприємець. Тому навіть за наявності «правильного» КВЕД, але при невідповідності документів, можуть виникати питання під час перевірок. Рекомендуємо формулювати предмет договору так, щоб він точно відображав обраний КВЕД
Друга поширена помилка: ФОП починає нову діяльність, а про КВЕД згадує вже потім, іноді навіть вважаючи, що головне – встигнути до моменту отримання грошей. Однак у податківців логіка інша. В ЗІР, категорія 107.01.02, ДПС наголошує: якщо ФОП надав послугу або виконав роботи, не маючи відповідного КВЕД в Реєстрі платників єдиного податку, то це вже вважається порушенням умов перебування на єдиному податку. І навіть якщо ви додали КВЕД перед тим, як отримати кошти, це не рятує від проблем.
За новим роз’ясненням ДПС важливо не коли ви отримали гроші, а коли фактично надали послугу або виконали роботи. І якщо на цю дату відповідного КВЕД в Реєстрі платників єдиного податку не було, то податкова розцінює це як порушення умов перебування на спрощеній системі оподаткування. При цьому датою, яка підтверджує дотримання вимог, є саме дата внесення КВЕД до Реєстру платників єдиного податку.
Наслідки таких помилок можуть бути досить серйозними. Якщо підприємець здійснює діяльність, не зазначену в реєстрі платників єдиного податку, то він зобов’язаний перейти на загальну систему оподаткування з першого числа місяця, наступного за податковим (звітним) періодом, у якому здійснювалися такі види діяльності. Також ФОПам 1–2 групи варто пам’ятати про застосування підвищеної ставки єдиного податку 15% до «проблемного» доходу. Для ФОП 3 групи такої вимоги немає, вони не сплачують з такого доходу єдиний податок 15%, проте вимога переходу на загальну систему оподаткування залишається.
І це ще не найгірший сценарій. Якщо ФОП здійснював діяльність без наявного КВЕД в Реєстрі платників єдиного податку, але при цьому не перейшов на загальну систему оподаткування, і це порушення буде виявлено під час перевірки, то ФОП можуть анулювати реєстрацію платника єдиного податку з першого числа місяця, наступного за кварталом, в якому допущено порушення. Отже, податкова може анулювати реєстрацію платника єдиного податку «заднім» числом.
А це означає, що, починаючи з наступного кварталу після анулювання, підприємець вважатиметься загальносистемником. Такий «маневр» загрожує єдиннику неабиякими фінансовими наслідками, а саме – донарахуванням податкових зобов’язань із ПДФО та військового збору у вигляді 18% та 5%, відповідно, до доходу за весь період після анулювання, а також штрафами й пенею.
У такій ситуації ФОП має право повернутись на спрощену систему оподаткування після закінчення чотирьох послідовних кварталів з моменту прийняття рішення контролюючим органом (абз. 1 п. 299.11 ПКУ).
Третя ситуація, яка несе в собі приховані ризики для ФОП-платників єдиного податку – це додавання нових КВЕД при переході з групи на групу.
Наприклад, ФОП з 1 квітня 2026 року переходить з першої на другу групу. Заяву на перехід подано та вже опрацьовано. На другій групі підприємець планує займатися оптовою торгівлею.
У такій ситуації виникає питання:
Коли можна додати новий КВЕД – ще в березні, поки ФОП перебуває на першій групі, чи вже у квітні?
На нашу думку, правильний підхід – це додати новий КВЕД лише після 1 квітня, тобто після переходу на другу групу.
Це пов’язано з тим, що оптова торгівля не відповідає умовам перебування на першій групі єдиного податку. І навіть якщо фактична діяльність ще не розпочата, сам факт внесення такого КВЕД податківці можуть розцінити як порушення умов перебування на першій групі, а саме пп. 1 п. 291.4 ПКУ.
Тому безпечніше дочекатись переходу на другу групу і вже після цього додати необхідний КВЕД під новий вид діяльності. Такий підхід відповідає податковій безпеці вашого бізнесу та уникненню зайвих питань з боку податкової.
Ще один важливий момент, на який варто звернути увагу – це строки внесення змін. Якщо ФОП змінює або додає види діяльності, то він має подати заяву про внесення змін до реєстру платників єдиного податку. ФОПи 1 та 2 групи подають таку заяву не пізніше 20 числа місяця, наступного за місяцем, у якому відбулися такі зміни (п.298.5 ПКУ). А ФОП 3 групи подають таку заяву не пізніше останнього дня кварталу, в якому відбулися такі зміни (п.298.6 ПКУ).
Шаблони та зразки документів:
Заява про застосування спрощеної системи оподаткування (з 24.12.2024)
Читайте більше:
Бухгалтер ФОП: КВЕД, договори, фінмоніторинг, звіти та штрафи
Як змінити (додати / видалити) КВЕД через «Дію»: інструкція для ФОП
ТОП-важливі питання ФОП: КВЕДи, ліміти, перевірки ДПС, фінмоніторинг банків
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2025 рік + зразок
Дата виникнення доходу у ФОП на єдиному податку: як визначити
Коли ФОПу загрожує втрата статусу платника єдиного податку?!
ПДВ для ФОП з 2027: автореєстрація і перехідні правила
Мінікурси на тему:
Як ФОП сплачувати податки у 2026 році: зручні способи та поради
Як ФОП спланувати діяльність на 2026 рік: податкові зміни та практичні поради
Відкрили ФОП? Які податки платити та як звітувати у місяці реєстрації
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

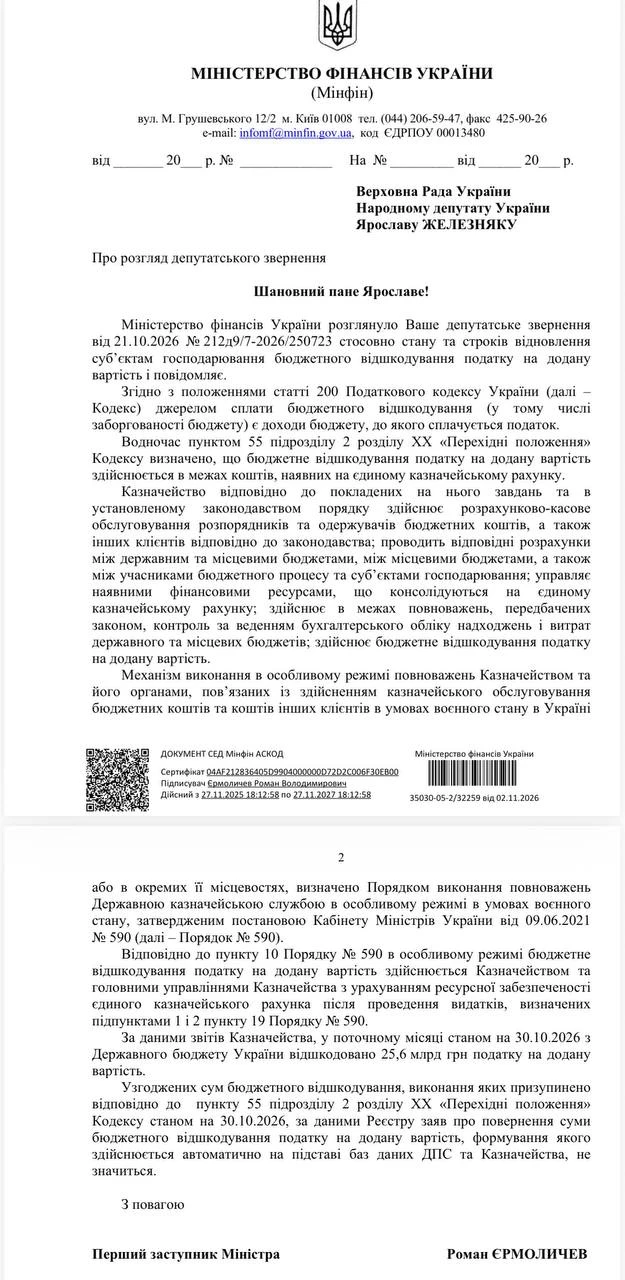
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






