


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
23.07.2025
Дата виникнення доходу у ФОП на єдиному податку: як визначити і у якій сумі
Дата визначення доходу у ФОП на єдиному податку (далі – ЄП) регламентується не тільки нормою Податкового кодексу України (далі – ПКУ), але і в деяких ситуаціях роз’ясненнями ДПС. Ми розглянемо порядок визначення доходу у різних ситуаціях з урахуванням роз’яснень ДПС і ПКУ
- Дата доходу за ПКУ
- Дата доходу за роз’ясненнями ДПС
- Оплати через термінал
- Оплати через інтернет еквайринг
- Продаж товарів на умовах післяплати з відправленням через Нову пошту
- Розрахунки через міжнародні платіжні системи
- Сума доходу
- Надходження що не включаються до доходу ФОП
Дата доходу за ПКУ
За загальними правилами відповідно до п. 292.6 ПКУ датою отримання доходу платника єдиного податку (далі – ЄП) є:
- дата надходження коштів платнику у грошовій (готівковій або безготівковій) формі;
- дата підписання платником ЄП акта приймання-передачі безоплатно отриманих товарів (робіт, послуг);
- для платника ЄП третьої групи, який є платником ПДВ, датою отримання доходу є дата списання кредиторської заборгованості, за якою минув строк позовної давності.
Дохід, виражений в іноземній валюті, перераховується у гривнях за офіційним курсом гривні до іноземної валюти, встановленим Національним банком України на дату отримання такого доходу (п. 292.5 ПКУ).
Дата доходу за роз’ясненнями ДПС
За позицією ДПС не завжди датою виникнення доходу є дата надходження коштів платнику, розглянемо певні ситуації.
Оплати через термінал
У разі отримання оплати за товари (послуги) через POS-термінал або з використанням технологій «Тар to phone/Tap on phone» (далі – розрахунки через термінал) на думку ДПС дохід виникає а дату, що зазначена у фіскальному чекові (ЗІР, категорія 107.01.03).
Нагадаємо, що така позиція податківців діє з 02.01.2025 і була узгоджена з Міністерством фінансів України у 2024 році. Тобто за такими новими правилами дохід в перше визначався за 2024 рік.
Таким чином, незважаючи на те що у разі розрахунків через термінал кошти на рахунок ФОП перераховуються не одразу, дохід визначається на дату оформлення фіскального чека.
Наприклад, ФОП 3 групи який займається роздрібним продажом товарів отримав оплати через термінал від покупців в сумі 58 000 грн 29.09.2026 року (дата по фіскальним чека), а кошти на його рахунок були зараховані 01.10.2026 року. Він має відобразити ці 58 000 грн в складі доходу за 3 квартал (9 місяців).
Оплати через інтернет еквайринг
Еквайринг – платіжна послуга, що полягає у прийнятті платіжних інструментів, результатом якої є переказ коштів отримувачу та/або видача коштів у готівковій форм (п. 10 ст. 1 Закону України від 30.06.2021 №1591-IX «Про платіжні послуги», далі – Закон №1591).
Інтернет-еквайринг – це різновид еквайрингу, який потрібен для прийому платежів через веб-сайт. У цьому випадку роль терміналу виконує веб-інтерфейс, який надають платіжні сервіси.
За роз’ясненням ДПС якщо ФОП на ЄП отримує оплати в інтернеті інтернет-еквайринг з видачою фіскального (касового) чеку, то датою отримання доходу з метою його оподаткування є дата, зазначена в фіскальному (касовому) чекові (Лист ДПС від 16.07.2025 №760/2/99-00-24-01-04-02).
Продаж товарів на умовах післяплати з відправленням через Нову пошту
У разі відправлення товарів Новою поштою з післяплатою датою визначення доходу є дата надходження коштів на рахунок (Лист від 24.02.2025 №162/2/99-00-24-03-01-02; ЗІР, категорія 107.01.03).
Як бачимо, в цьому питанні податківці притримуються правил п. 292.6 ПКУ.
Розрахунки через міжнародні платіжні системи
ФОП часто для отримання оплати від нерезидентів, користуються міжнародними платіжними системами, наприклад, PAYONEER та WISE.
Так, датою отримання доходу ФОП платника ЄП, якщо кошти, отримані від зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у системах PAYONEER та WISE, є дата надходження коштів на рахунок, відкритий у системах PAYONEER та WISE (ЗІР, категорія 107.01.03).
При цьому дохід, виражений в іноземній валюті, перераховується у гривнях за офіційним курсом гривні до іноземних валют, встановленим НБУ на дату його отримання у системах PAYONEER та WISE.
Нагадаємо – для того, щоб кошти, зараховані на рахунки у міжнародних системах вважалися доходом ФОП, вони мають бути перераховані на його банківський бізнес рахунок до закінчення звітного періоду. Тобто ФОП 2 групи мають перерахувати кошти на свій рахунок до закінчення звітного року, а ФОП 3 групи – до закінчення звітного кварталу. Якщо кошти не будуть перераховані на рахунок ФОП до закінчення звітного періоду або будуть перераховані на його рахунок фізособи – такі кошти вважаються доходом фізособи з відповідним оподаткуванням ПДФО (18%) та ВЗ (5%) (ЗІР, категорія 107.01.03).
Сума доходу
Яка сума вважається доходом ФОП у разі розрахунку через термінал або через інтернет еквайринг: повна сума виручки (з врахуванням суми комісії, утриманої банком) чи сума виручки за мінусом суми комісії, утриманої банком?
У разі утримання комісійної винагороди за послуги з розрахункового обслуговування, при здійсненні розрахунків за товари (роботи, послуги) з використанням платіжних терміналів, доходом ФОП є повна сума виручки, тобто сума комісії, що була утриманої банком з доходу ФОП не вираховується (ЗІР, категорія 107.01.03).
У разі утримання суми комісійної винагороди під час розрахунків за договором інтернет еквайрингу, доходом ФОП також є повна сума виручки, тобто з врахуванням комісії (ІПК ДФС м. Києва від 18.04.2019 №1665/Х/26-15-13-06-12-ІПК)
По якому курсу потрібно визначати суму доходу у разі отримання оплати у валюті: по курсу НБУ на дату отримання коштів на рахунок або по курсу на дату здійснення валютно-обмінної операції?
Як зазначено в п. 292.5 ПКУ дохід, виражений в іноземній валюті, перераховується у гривнях за офіційним курсом гривні до іноземної валюти, встановленим Національним банком України на дату отримання такого доходу.
Таким чином, дохід в інвалюті перераховуються у гривню за офіційним курсом гривні до іноземних валют, встановленим НБУ на дату отримання коштів. Так зазначають і податківці (ІПК від 13.11.2024 №5244/ІПК/08-01-24-05-10).
Яку суму ФОП має включити до доходу якщо, наприклад, сума по інвойсу склала 1000 дол. США, а на рахунок була отримана сума в 900 дол. США, а 100 дол. США склала комісія банка?
В дохід ФОП включає еквівалент 1000 дол. США, перерахованих у гривні на дату отримання коштів. Адже у разі отримання за договором (контрактом) виручки в іноземній валюті за надані товари (роботи, послуги) доходом фізичної особи-підприємця – платника єдиного податку є сума коштів в іноземній валюті, визначена в договорі (контракті) та перерахована у гривнях за офіційним курсом гривні до іноземної валюти, встановленим Національним банком України на дату отримання валюти (ЗІР, категорія 107.01.03).
Тобто доходом ФОП визнається вся сума по інвойсу, на підставі якого було перерахування коштів. Сума доходу не зменшується на суму комісії, яка була утримана банком. Таким чином, дохід ФОП складає 1000 дол. США перерахованих по курсу НБУ на дату отримання коштів.
Надходження що не включаються до доходу ФОП
Не всі надходження на рахунок є доходом ФОП, розглянемо які з них не враховуються в дохід
Чи включається до доходу ФОП позитивна різниця від продажу банком іноземної валюти за дорученням такої особи?
Ні, не включаються. Адже включення таких різниці до доходу платника ЄП, нормами ПКУ не передбачено (ІПК від 13.11.2024 №5244/ІПК/08-01-24-05-10; ЗІР, категорія 107.01.03).
ФОП продає товари за готівку, чи може він покласти суму готівкової виручки на рахунок і чи повинен він збільшити дохід на цю суму?
Так, може покласти, дохід не збільшується. Доходом ФОП платника ЄП, є, зокрема дохід, отриманий протягом податкового (звітного) періоду в грошовій формі (готівковій та/або безготівковій) (пп. 1 п. 292.1 ПКУ).
Тобто виручка, що отримана ФОП у готівковій формі має включатися до складу доходу ФОП при її отриманні і зазначатися у формі обліку доходу як виручка, отримана готівкою.
Таку виручку ФОП за бажанням може покласти на свій рахунок, при цьому в призначені платежу обов’язково потрібно зазначити «Виручка за ….(вказати період)». У такому випадку сума такої виручки повторно до доходу ФОП не враховується (ЗІР, категорія 107.01.05).
ФОП потрібна певна сума на рахунку і він вносить на підприємницький рахунок власні кошти, чи вважатимуться ці кошти доходом ФОП?
Залежить від того чи були такі кошти оподатковані при їх отримані або мають звільнення від оподаткування згідно ПКУ.
В роз’яснені ДПС (ЗІР, категорія 107.01.05) зазначається наступне: до доходу ФОП платника ЄП першої-третьої групи не включаються власні кошти, які внесені на рахунок у банку, відкритий для здійснення підприємницької діяльності, за умови, що такі кошти оподатковувалися під час їх нарахування (виплати) у порядку, визначеному ПКУ. При цьому сума коштів, внесених на поточний рахунок за певний період, не повинна перевищувати суму доходу, відображену в обліку за відповідний період.
Також до доходу ФОП не включаються власні кошти, які внесені на рахунок у банку, відкритий для здійснення підприємницької діяльності, за умови, що такі кошти оподатковувалися під час їх нарахування (виплати) у порядку, визначеному ПКУ (наприклад заробітна плата), та за наявності документів, які підтверджують сплату податків та зборів, зокрема, але не виключено відомостей з Державного реєстру фізичних осіб – платників податків про джерела та суми нарахованого доходу, нарахованого (перерахованого) податку та військового збору, розрахункових документів тощо.
Тобто, наприклад, якщо ФОП є також найманою особою і вносить на рахунок власні кошти, що були отримані ним як заробітна плата, то в призначені платежу варто вказати: «Внесення власних коштів, оподаткований під час виплати».
Також фізособа може отримувати дохід, що може бути звільнений від оподаткування, наприклад, від першого продажу легкового авто протягом року (п. 173.2 ПКУ). Якщо такі кошти вносяться на рахунок ФОП, то у призначені платежу варто вказати: «Внесення власних коштів, звільнених від оподаткування як фізичної особи (продаж власного майна за Договором №___ від ..202_р.)»
У ФОП в різних банках відкрити декілька підприємницьких рахунків, у разі перерахування коштів між цими рахунками чи будуть такі находження з одного рахунку а інший вважатися доходом ФОП? Яке може бути призначення платежу при перерахунку?
Ні, не будуть. При отриманні виручки на рахунок №1 у ФОП виникає дохід у безготівковій формі, що має бути відображений у формі обліку доходу. При перерахуванні на інший підприємницький рахунок №2 дохід не повинен виникати, адже ці кошти вже були відображені у складі доходу ФОП.
Цього питання податківці зазначають наступне (ЗІР, категорія 107.01.05):
якщо кошти, отримані від продажу товарів (робіт, послуг) перераховуються з одного поточного рахунку ФОП – платника ЄП на його інший рахунок, відкритий для здійснення підприємницької діяльності, то такі кошти можуть повторно не включатися до доходу такого платника ЄП за умови, що таке перерахування здійснюється після сплати податків, зборів та інших платежів, передбачених законом.
Формулювання щодо сплати податків цікаве. Але це не означає, що при перекиданні коштів з рахунку на рахунок має сплачуватися податок. ФОП має сплачувати податки у встановлені законодавством строки.
Щодо призначення платежу, то ФОП може перерахувати кошти з одного підприємницького розрахункового рахунку на інший з таким призначенням платежу: «Перерахування коштів між власними розрахунковими рахунками», або «Перерахування коштів, з яких сплачено податки, між власними розрахунковими рахунками».
ФОП є платником ПДВ, чи включається до бази оподаткування ЄП та військовим збором (далі – ВЗ) сума ПДВ?
Ні, не включається. Відповідно до пп. 1 п. 292.11 ПКУ до складу доходів платника ЄП не включається сума ПДВ.
Що стосується ВЗ, то об’єктом оподаткування збором для платників ЄП 3 групи є доходи, що визначені ст. 292 ПКУ (пп.1.2 п. 16-1 підрозд. 10 розд. ХХ ПКУ). А оскільки сума ПДВ не включається до складу доходу платника ЄП, то відповідно не включається і до об’єкту оподаткування ВЗ.
ФОП отримав поворотну фіндопомогу, чи потрібно включати суму такої фіндопомоги до доходу?
Не потрібно, але за умови, що така фіндопомога повертається протягом 12 календарних місяців з дня її отримання.
Тобто залежить від того на який строк отримана фіндопомога, адже згідно з пп. 3 п. 292.11 ПКУ до доходу ФОП не включається суми фінансової допомоги, наданої на поворотній основі, отриманої та поверненої протягом 12 календарних місяців з дня її отримання.
Якщо протягом цього строку фіндопомога не повертається, то ФОП має включити суму такої фіндопомоги до доходу наступного дня після закінчення 12 календарних місяців з дня отримання такої допомоги.
Чи є доходом ФОП – платника ЄП кошти, що повернуті банком з депозитного рахунку ФОП на його поточний рахунок після закінчення депозитного договору?
При отриманні таких коштів у вигляді виручки від реалізації товарів (послуг) ФОП має обов’язок включити їх до форми обліку доходів і відповідно до свого підприємницького доходу. Тому кошти, повернуті банком з депозитного рахунку ФОП на його поточний рахунок після закінчення депозитного договору, не включаються до доходу ФОП (ЗІР, категорія 107.01.03).
ФОП повертає суми отриманих передоплат чи має право він відкоригувати суму доходу і у якому періоді?
Так, має право відкоригувати дохід. Суми коштів (аванс, передоплата), що повертаються покупцю товару (робіт, послуг) – платнику ЄП та / або повертаються платником єдиного податку покупцю товару (робіт, послуг), якщо таке повернення відбувається внаслідок повернення товару, розірвання договору або за листом-заявою про повернення коштів не включається до складу доходу платника ЄП (пп. 5 п. 292.11 ПКУ).
Щодо періоду, коли платник ЄП має відкоригувати суму доходу, то податківці у роз’ясненні в ЗІР, категорія 107.01.07, зазначають, що коли в разі розірвання договору ФОП першої – третьої груп повертає кошти (аванс, передоплату) покупцю за товари (роботи, послуги):
- у податковому періоді їх отримання – сума таких коштів не включається до складу доходу єдинника і, відповідно, не підлягає відображенню у податковій декларації;
- в іншому податковому періоді – тоді платник ЄП повинен уточнити показники всіх раніше поданих декларацій, у яких до складу доходу було включено повернену пізніше суму (авансу, передоплату). Такий перерахунок здійснюється шляхом подання уточнень до раніше поданих декларацій.
ФОП платник ЄП отримує компенсацію, від фонду зайнятості, в сумі 50% фактичних витрат на оплату праці (але не більше розміру мінімальної заробітної плати) за працевлаштування за направленням центру зайнятості зареєстрованих безробітних. Чи включається така компенсація до доходу ФОП?
Ні, не включається. В пп. 4 п. 292.11 ПКУ зазначено, що не включаються до доходу платника ЄП, зокрема, суми коштів цільового призначення, що надійшли від Пенсійного фонду та інших фондів загальнообов'язкового державного соціального страхування.
Порядок надання роботодавцям компенсацій за працевлаштування зареєстрованих безробітних затверджений постановою Кабінету Міністрів України від 10.02.2023 №124 (далі – КМУ). В п. 7 цього Порядку зазначено, що передбачені ним компенсації, виплачуються за рахунок та в межах коштів, передбачених на ці цілі в бюджеті Фонду загальнообов’язкового державного соціального страхування на випадок безробіття та Фонду соціального захисту осіб з інвалідністю (у разі працевлаштування особи з інвалідністю з числа зареєстрованих безробітних).
Таким чином, оскільки така компенсація є сумою цільового призначення від Фонду загальнообов’язкового державного соціального страхування, вона не включається до складу доходів ФОП.
ФОП роботодавець отримує компенсацію витрат на оплату праці за працевлаштування внутрішньо переміщених осіб (далі – ВПО). Чи включається сума такої компенсації до доходу ФОП?
Ні, не включається. Така компенсація надається за рахунок коштів Фонду загальнообов’язкового державного соціального страхування України на випадок безробіття та інших джерел, не заборонених законодавством (п. 1 Порядку, затвердженому постановою КМУ від 20.03.2022 №331).
Таким чином, компенсація витрат на оплату праці ВПО не включається до доходу ФОП на підставі пп. 4 п. 292.11 ПКУ. Так, до речі, зазначають і податківці (ІПК від 13.03.2024 №1295/ІПК/20-40-24-07-06).
ФОП отримує бюджетний грант, чи включається сума гранту до доходу ФОП?
Сума гранту не включається до доходу ФОП. Відповідно до пп. 4 п. 292.11 ПКУ не включається до доходу платник ЄП суми коштів цільового призначення, що надійшли, зокрема, з бюджетів або державних цільових фондів, у тому числі в межах державних або місцевих програм.
Бюджетний грант – цільова допомога у вигляді коштів або майна, що надаються на безоплатній і безповоротній основі за рахунок коштів державного та / або місцевих бюджетів, міжнародної технічної допомоги для реалізації проєкту або програми у сферах культури, туризму та у секторі креативних індустрій, спорту та інших гуманітарних сферах у порядку, встановленому законом (пп. 14.1.277-1 ПКУ).
Перелік надавачів бюджетних грантів визначає постанова КМУ від 18.08. 2021 №867. Так, надавачами бюджетних грантів є:
- Український культурний фонд;
- Фонд розвитку підприємництва;
- Український молодіжний фонд;
- Український ветеранський фонд
Що стосується небюджетних грантів, то податківці зазначають (ЗІР, категорія 107.01.03), що у разі якщо отримання гранту ФОП не передбачає виробництво (виготовлення) та / або реалізацію товарів, виконання робіт, надання послуг таким підприємцем на користь надавача коштів, то такий дохід не включається до доходу ФОП, але оподатковується за загальними правилами, встановленими ПКУ для платників податку – фізичних осіб.
ФОП здає в оренду нерухомість, договором оренди передбачено, що орендар окрім орендної плати також відшкодовує суму комунальних платежів, чи включається відшкодована орендарем сума комунальних платежів до доходу ФОП?
Ні, не включається. Податківці посилаючись на те, що право власності на нерухоме майно, яке здається в оренду, належить фізичній особі та договір про надання житлово-комунальної послуги укладається безпосередньо з власником зазначеного майна як з фізичною особою, крім того, отримання ФОП доходу у вигляді відшкодування суми комунально-житлових послуг не передбачає надання таких послуг, то дохід, отриманий ФОП у вигляді відшкодування суми комунально-житлових послуг не включається до доходу платника єдиного податку, але оподатковується за загальними правилами, встановленими ПКУ для платників податку – фізичних осіб (ЗІР, категорія 107.01.03)
Таким чином, якщо відповідно до умов договору оренди:
- сплата комунальних платежів здійснюється окремо від орендної плати, то тоді вони оподатковуються як дохід фізособи ПДФО (18%) та ВЗ (5%);
- сплата комунальних платежів здійснюється у складі орендної плати, тобто сума орендної плати включає суму комунальних платежів, то з метою оподаткування дохід у вигляді сплачених комунальних платежів повністю включається до доходу платника єдиного податку як орендна плата з відповідним оподаткуванням.
Читайте більше:
Безоплатно отримані товари збільшують дохід ФОП: які правила діють у 2026 році
ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
ФОП отримав оплату на особисту картку: чи достатньо включити кошти до доходу ЄП
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
27.09.2026
Облік паперу, папок, ручок та інших ТМЦ як «Канцтовари»: чи буде проблема при перевірці
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Перевірки, штрафи
27.09.2026
Позаплановий контроль за захистом прав споживачів: які умови діють під час воєнного стану
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
Документообіг, первинні документи
27.09.2026
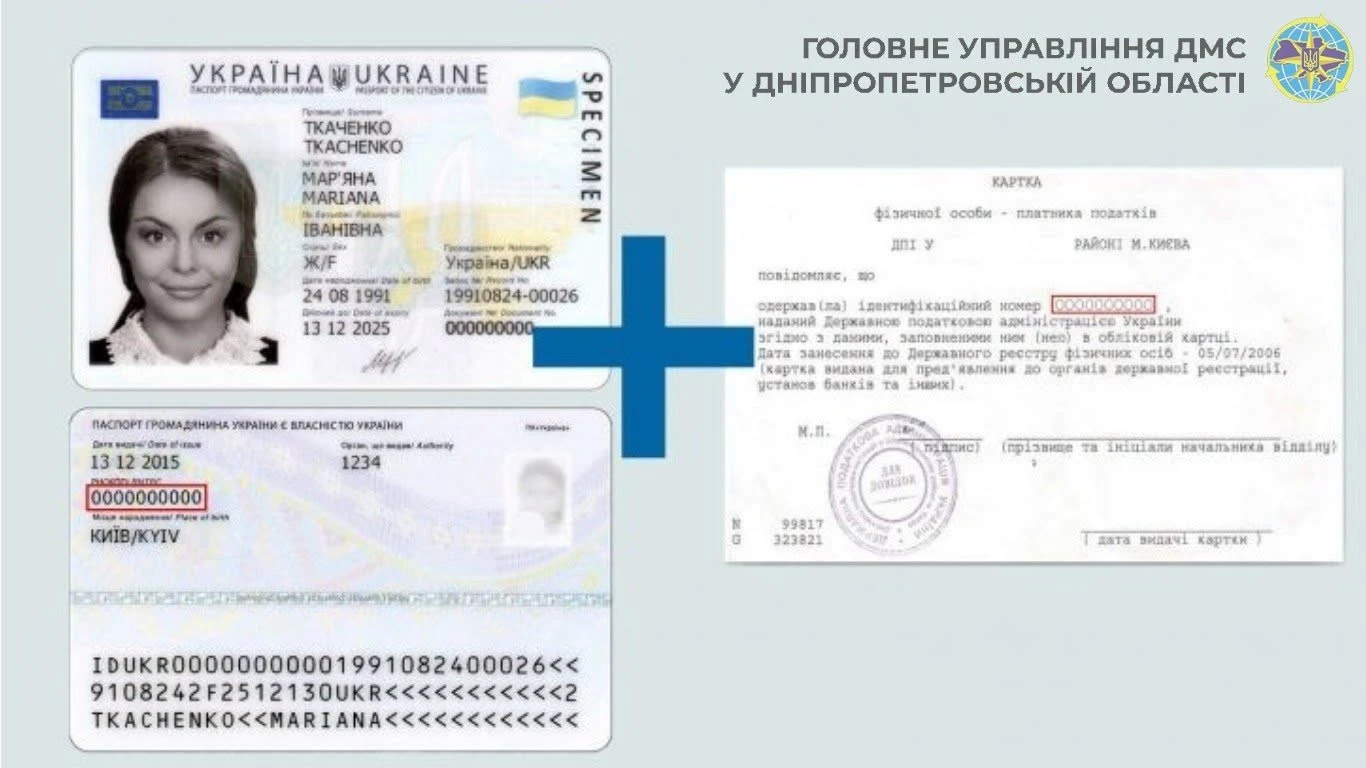
Ідентифікаційний код у паспорті-ID: де його зазначають та чи потрібна довідка
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Медицина
27.09.2026
Інсульт: як пройти реабілітацію безоплатно та де отримати допомогу
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Цільове фінансування
27.09.2026
7 запитань про «Власну справу 2.0»: хто може отримати до 2,5 млн грн
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
Судова практика
27.09.2026
Подарував депозит перед смертю: чи перейдуть гроші дочці, пояснив Верховний Суд
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Трудові книжки, ЕТК
26.09.2026
У трудовій книжці немає попереднього запису: чи можна внести запис про прийняття на роботу
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?


Перевірки, штрафи
26.09.2026
Планова перевірка починається у вересні 2026: чи правомірно перевіряти 2020–2022 роки
Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

Будівництво
26.09.2026
6 відмов у видачі МУО визнано необґрунтованими: ДІАМ про перші результати оскарження
За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Працевлаштування, переведення
26.09.2026
10 поширених помилок під час пошуку роботи: поради Державної служби зайнятості
Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Судова практика
26.09.2026
Як ділять майно подружжя: ВС зібрав актуальну судову практику в одному огляді
Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

Е-сервіс
26.09.2026
«Шлюб онлайн»: вдови та вдівці тепер можуть одружитися дистанційно
У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Освіта
26.09.2026
Як організувати харчування учнів у 2026–2027 навчальному році: документи, закупівлі та вимоги до їдалень
Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Пільги
25.09.2026
Продаж майбутнього об’єкта нерухомості: коли дохід можна зменшити на витрати
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

Податкова та фінзвітність
25.09.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП
25.09.2026
Перехід ФОП на 2 групу з 1 жовтня: чому в ЕК вже у вересні стоїть нова група
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

РРО / ПРРО, фіскальні чеки
25.09.2026
Перереєстрація РРО у 2026 році: коли заяву подає платник, а коли ДПС проводить її автоматично
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

