Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Правильно обрана група єдиного податку – це початок успішної роботи на спрощеній системі оподаткування. В цій статті ми розглянемо умови роботи на 1, 2 та 3 групі єдиного податку для ФОП, основні показники роботи у 2025 році. Допоможемо визначитись та обрати групу, яка буде найбільш відповідати вашим потребам
Ми розробили зручний інструмент для підприємців. Допоможемо легко розрахувати податкове навантаження у 2025 році, враховуючи очікуваний дохід
Спрощену систему оподаткування використовують ФОП та юридичні особи, які відповідають певним критеріям по обсягу доходів, кількості найманих працівників і виду діяльності. Спрощена система оподаткування передбачає зменшені ставки оподаткування і спрощений порядок звітування в порівнянні із загальною системою оподаткування, тому є дуже привабливою для малого та середнього бізнесу.
Для того, щоб обрати правильну групу єдиного податку, перед початком роботи потрібно зробити наступні кроки:
Розглянемо умови перебування та основні показники роботи на кожній із груп єдиного податку.
1 група єдиного податку підходить фізичним особам-підприємцям, які планують самостійно здійснювати роздрібний продаж товарів з торговельних місць на ринках або планують діяльність з надання побутових послуг населенню.
Повний перелік побутових послуг, які можуть надавати ФОП на 1 групі ЄП, наведений в п. 291.7 ПКУ.
Наприклад, ФОП хоче самостійно надавати перукарські послуги. Серед побутових послуг, дозволених на 1 групі єдиного податку, це послуги перукарень – це КВЕД 96.02 «Надання послуг перукарнями та салонами краси». Але якщо ФОП має бажання здійснювати ще й торгівлю косметичними товарами, надавати в оренду робоче місце іншим підприємцям або робити татуювання – то це вже види діяльності, якими не може займатися ФОП на 1 групі єдиного податку, адже це вже не побутові послуги. В такому разі ФОП потрібно додати КВЕД 47.75, 77.39, 96.09 та розглянути 2 або 3 групу єдиного податку.
Умови перебування ФОП на 1 групі єдиного податку
Критерії | Умови перебування 2025 рік |
Граничний ліміт доходу на рік, грн. | 1 336 000,00 167 розмірів МЗП, встановленої на 1 січня податкового (звітного) року (пп. 1 п. 291.4 ПКУ) |
Кількість найманих працівників | без найманих працівників |
Види діяльності |
|
Звітний (податковий) період | календарний рік |
Термін подання декларації | Протягом 60 к. днів після закінчення звітного року (п. 296.2 ПКУ) |
Єдиний податок, грн | 302,80 не більше 10% прожиткового мінімуму для працездатних осіб, встановленого на 1 січня податкового (звітного) року |
Сплата єдиного податку | не пізніше 20 числа (включно) поточного місяця або авансовий внесок за весь звітний період* *мають право не сплачувати єдиний податок ФОП, які були зареєстровані на території, визначеній Переліком №376, до початку дати виникнення можливості бойових дій/початку бойових/тимчасової окупації (п. 11 підрозділу 8 розділу XX ПКУ). |
Сума ЄСВ, грн | 1760,00 мінімальний ЄСВ – 22% від МЗП |
Сплата ЄСВ | до 20 числа місяця, що настає за кварталом (тобто 19 число – останній день сплати) |
Військовий збір, грн | 800,00 10% від МЗП |
2 група єдиного податку підходить фізичним особам-підприємцям, які планують займатись:
Найпоширеніше питання в сервісі «Особистий консультант», яке хвилює майже всіх ФОП 2 групи:
чи є обмеження щодо кола осіб, кому ФОП може продавати свій товар?
Хочемо заспокоїти всіх ФОП 2 групи – немає таких обмежень. Тому ФОП може продавати товари будь-кому. Норма п. 291.4 ПКУ не містить уточнень щодо статусу покупців, тому ФОП групи 2 може продавати товари (в т.ч. власного виробництва) фізособам, ФОП на загальній системі чи на єдиному податку, юрособам на загальній системі або на єдиному податку, неприбутковим організаціям та бюджетним установам.
На підтвердження даної позиції новодимо роз'яснення ДПС в ІПК від 29.06.2017 №898/Г/99-99-13-01-02-14/ІПК:
… обмеження щодо здійснення діяльності платників єдиного податку другої групи стосується тільки послуг, які надаються не платникам єдиного податку. Разом з тим, фізичні особи - підприємці платники єдиного податку, які обрали другу групу, можуть здійснювати продаж товарів юридичним особам на загальній системі оподаткування.
Умови перебування ФОП на 2 групі єдиного податку
Критерії | Умови перебування 2025 рік |
Граничний ліміт доходу на рік, грн. | 6 672 000,00 834 розмірів МЗП, встановленої на 1 січня податкового (звітного) року ( пп. 2 п. 291.4 ПКУ) |
Кількість найманих працівників | не більше 10 осіб |
Види діяльності |
Обмеження видів діяльності – п. 291.5 ПКУ. |
Звітний (податковий) період | календарний рік |
Термін подання декларації | Протягом 60 к. днів після закінчення звітного року (п. 296.2 ПКУ) |
Єдиний податок, грн | 1600,00 не більше 20% МЗП, встановленого на 1 січня податкового (звітного) року |
Сплата єдиного податку | поточного місяця або авансовий не пізніше 20 числа (включно) внесок за весь звітний період* *мають право не сплачувати єдиний податок ФОП, які були зареєстровані на території, визначеній Переліком №376, до початку дати виникнення можливості бойових дій / початку бойових / тимчасової окупації (п. 11 підр. 8 розд. XX ПКУ) |
Сума ЄСВ, грн | 1760,00 мінімальний ЄСВ – 22% від МЗП |
Сплата ЄСВ | до 20 числа місяця, що настає за кварталом (тобто 19 число – останній день сплати) |
Військовий збір, грн | 800,00 10% від МЗП |
3 група єдиного податку – це ФОП та юридичні особи, які можуть здійснювати усі види діяльності, крім обмежень, встановлених п. 291.5 ПКУ.
Умови перебування ФОП на 3 групі єдиного податку
Критерії | Умови перебування 2025 рік |
Граничний ліміт доходу на рік, грн | 9 336 000,00 1167 розмірів МЗП, встановленої на 1 січня податкового (звітного) року (пп. 3 п. 291.4 ПКУ) |
Кількість найманих працівників | не обмежено |
Види діяльності | Усі види діяльності, крім обмежень, встановлених п. 291.5 ПКУ |
Звітний (податковий) період | квартал |
Термін подання декларації | Протягом 40 к. днів після закінчення звітного кварталу (п. 296.3 ПКУ) |
Єдиний податок, грн | 5% від обсягу отриманого доходу – якщо СГ не є платником ПДВ (пп. 2 п. 293.3 ПКУ) |
3% від обсягу отриманого доходу – якщо СГ є платником ПДВ (пп. 1 п. 293.3 ПКУ) | |
Сплата єдиного податку | протягом 10 к. днів, що настають за граничним строком подання податкової декларації (п. 295.3 ПКУ) |
Сума ЄСВ для ФОП, грн | 1760,00 мінімальний ЄСВ – 22% від МЗП |
Сплата ЄСВ для ФОП | до 20 числа місяця, що настає за кварталом (тобто 19 число – останній день сплати) |
Військовий збір, грн | 1% від доходу |
Звертаємо увагe на показники, які (не)залежать від зміни мінімальної заробітної плати (МЗП) протягом року:
Відповідно до ст. 42 Конституції України, ст. 50 ЦКУ та ст. 25 Закон України від 14.10.2014 №1700-VII «Про запобігання корупції» не можуть бути ФОП:
Також заборона на реєстрацію ФОП діє для військових посадових осіб, які обіймають штатні посади, пов’язані з керівництвом колективу чи ділянкою роботи (наприклад, командир роти) або здійснюють управління та розпорядження майном (наприклад, начальник складу).
Фізичні особи віком від 16 до 18 років можуть зареєструвати підприємницьку діяльність тільки за нотаріально засвідченою письмовою згодою батьків (усиновлювачів) або піклувальника.
Статті за темою:
Єдиний податок 2026: яку групу обрати ФОПу, ліміти, строки сплати
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Довідники за темою:
Доходи ФОП – платника єдиного податку
Дозволені види діяльності для ФОП 1 групи єдиного податку
Дозволені види діяльності для ФОП 2 групи єдиного податку
Заборонені види діяльності (КВЕД) для 1–3 груп єдиного податку
ФОП-єдинники: ставки, ліміти, строки сплати, пільги, звітність у 2025 році
Відео за темою:
Які податки буде платити ФОП у 2025 році: ЄСВ, єдиний податок та військовий збір
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною
Службові відрядження потребують належного документального оформлення, адже саме це впливає на правильність оподаткування та відшкодування витрат працівнику. Наказ про відрядження, підтвердні документи й дотримання вимог Інструкції №59 гарантують законність компенсації витрат на проїзд, проживання та інші витрати, пов’язані з виконанням службових завдань
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
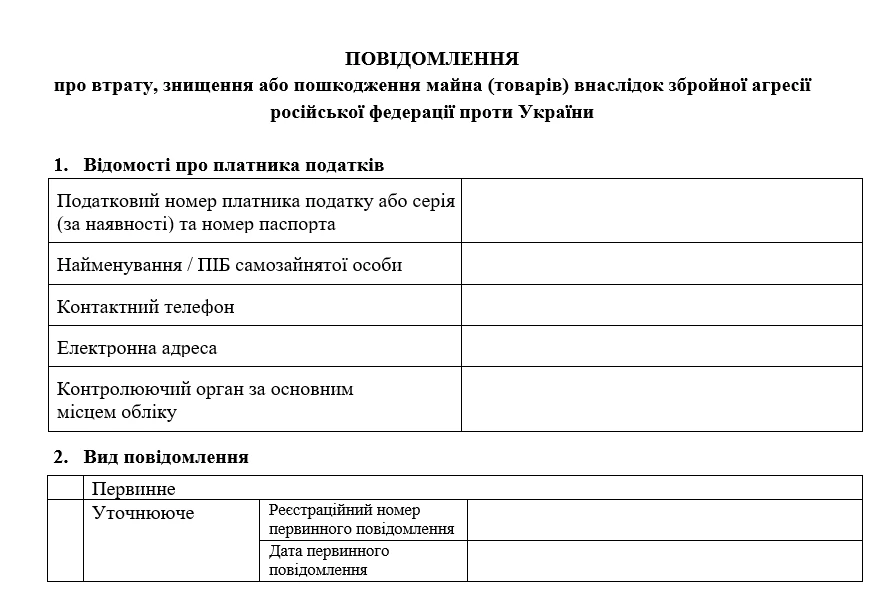
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
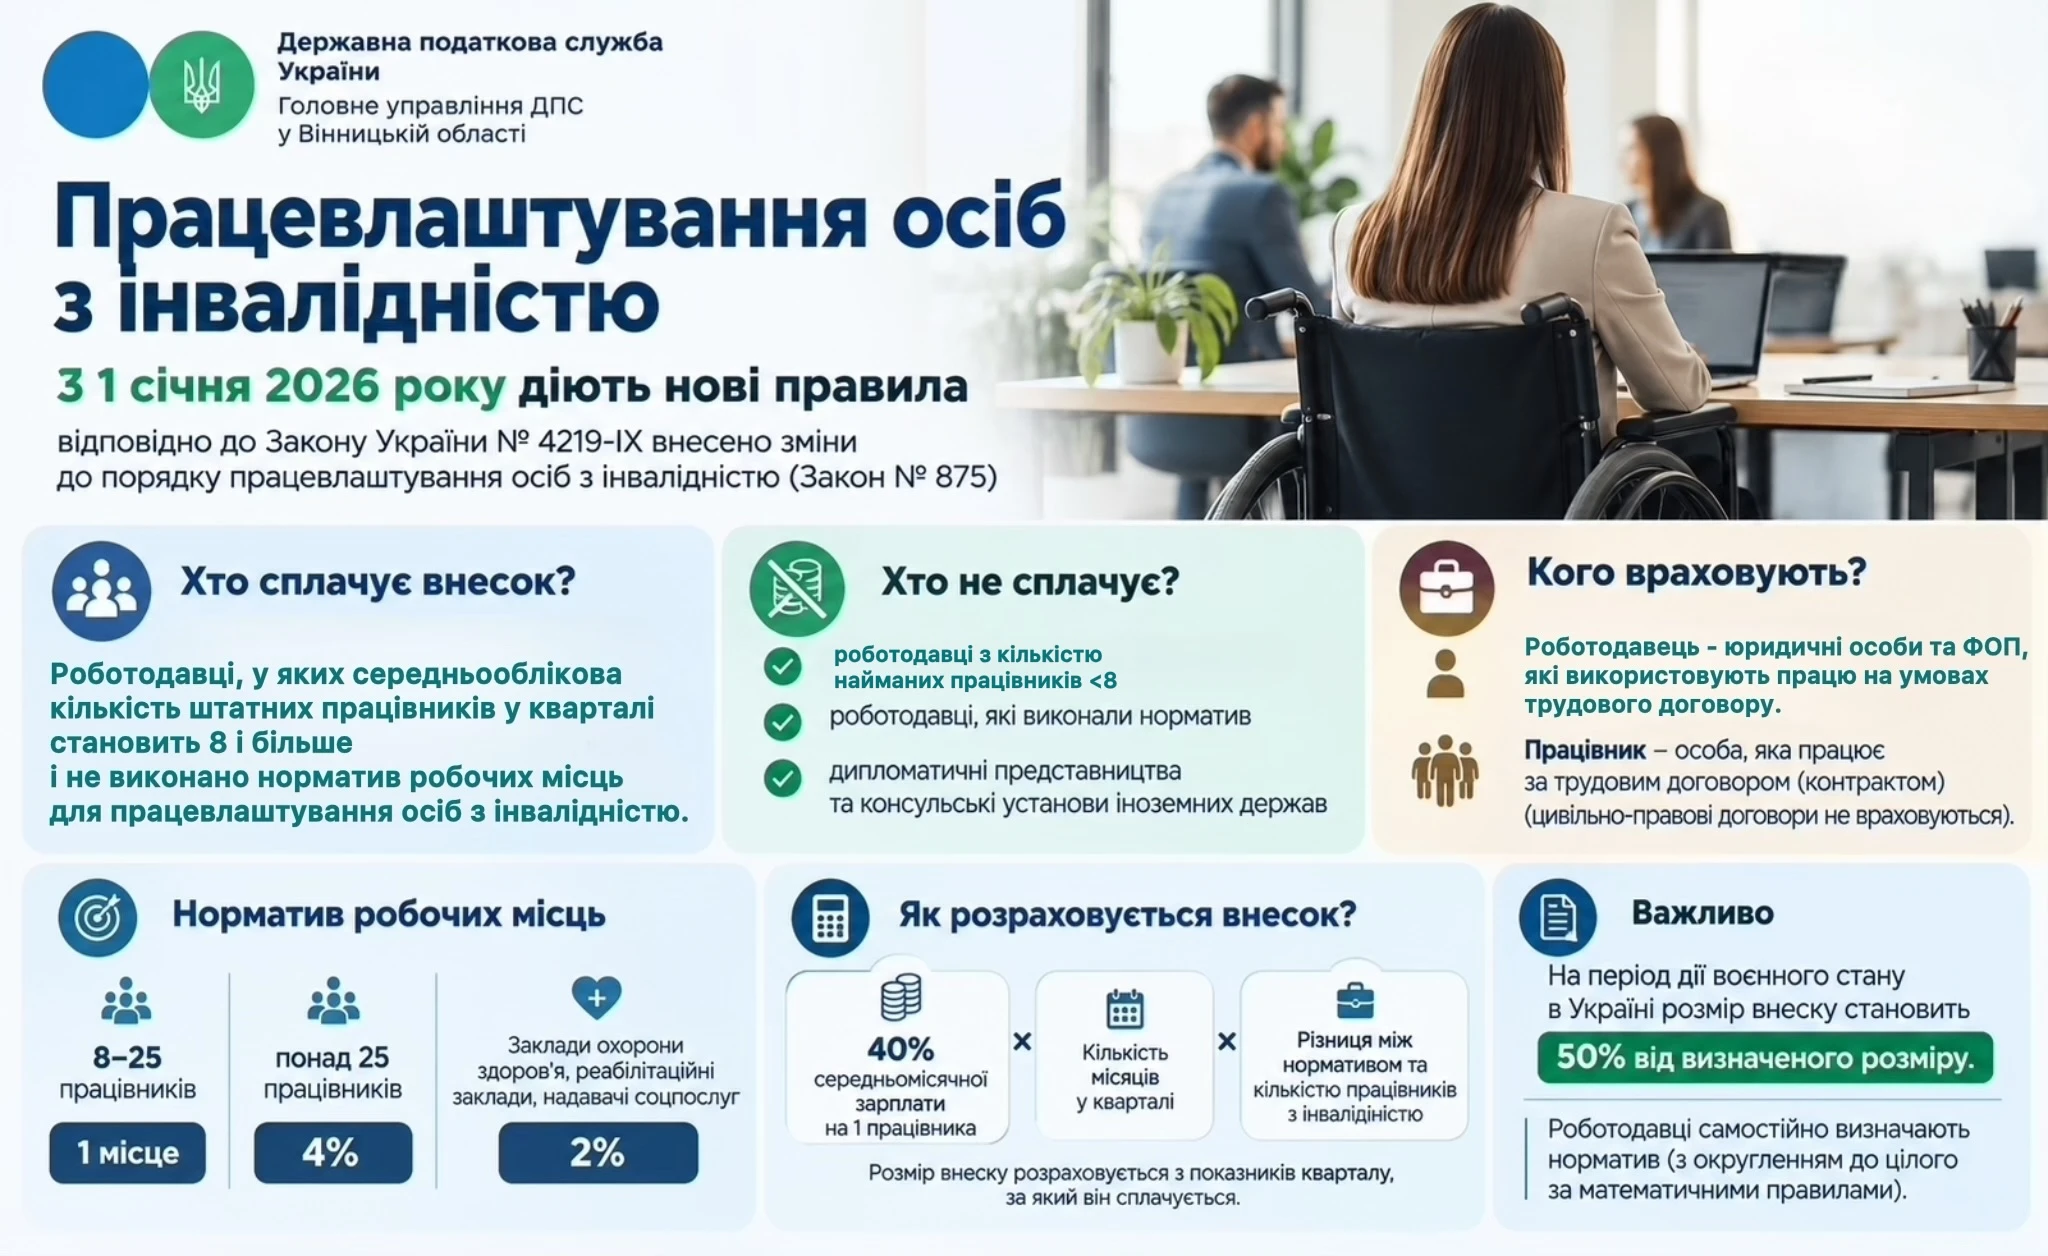
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати