


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ФОП 2 групи без найнятих співробітників. Тільки у березні 2026 році були виплати іншим ФОП за послуги. Об'єднану звітність можна подавати тільки за березень ? «Нульові» звіти за січень та лютий можна не подавати, якщо не було даних?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Так, об'єднана звітність подається тільки за березень 2026 року. «Нульові» звіти за січень та лютий 2026 року подавати не потрібно.
Об'єднана звітність із нульовими показниками не подається. Відповідно до п. 1 Розділу ІІ Порядку заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок №4), Податковий Розрахунок подається лише у разі нарахування сум зазначених доходів платнику податку протягом звітного періоду.
Отже, якщо у ФОП немає найманих працівників, а також не було нарахувань та виплати доходів на користь інших ФОП та фізичних осіб протягом звітного місяця, то «нульова» об'єднана звітність не подається. Це підтверджують податківці у своєму роз'ясненні від 29.04.2026 року.
Підтвердженням такого підходу є також практика заповнення Додатку 4ДФ: у разі відсутності виплат фізичним особам або іншим ФОП він не формується і не подається. Це означає, що навіть за умов квартального звітування «нульові» Додатки 4ДФ за січень та лютий не потрібно було б формувати та подавати у складі Розрахунку.
Про це зазначає ДПС у Листі від 15.05.2025: якщо у Вас немає показників для заповнення Додатку 4ДФ, не було виплат на користь найманих працівників, інших фізичних осіб та ФОП, то Додаток 4ДФ до Розрахунку не потрібно формувати та подавати.
Отже, ФОП без найманих працівників подає об’єднану звітність лише за березень 2026 року, коли були показники для заповнення. За січень і лютий «нульові» звіти не подаються, оскільки відсутні підстави для їх формування згідно з Порядком №4 та роз'ясненнями ДПС.
Джерело: 7еminar
Читайте більше:
ФОП і об'єднана звітність за квітень 2026: подавати місячну чи чекати нову квартальну
ФОП об’єднана звітність за 1 квартал 2026: перші офіційні роз'яснення ДПС та що робити
Нова єдина квартальна звітність ФОП: як здати без помилок
ТОП-10 ситуацій з виправлення помилок в Об'єднаній звітності
«Нульова» декларація ФОП: в рядках ставити нулі чи залишати порожніми
Підприємство, яке працює у кількох областях України, може претендувати на статус критично важливого за критеріями Мінекономіки, зокрема за умови сплати визначеної суми податків і ЄСВ у щонайменше трьох областях. Водночас виникає питання, які саме платежі можна врахувати для досягнення встановленого порогу 24 тис. грн на область. Військовий збір за відповідний період зараховується до спеціального фонду державного бюджету за місцезнаходженням товариства, а ЄСВ сплачується за основним місцем обліку платника. Тому для підтвердження відповідності критерію щодо суми платежів питання врахування ЄСВ і військового збору потребує окремого роз’яснення Мінекономіки

Платники єдиного податку першої–третьої груп мають здійснювати розрахунки за товари, роботи та послуги лише у грошовій формі – готівковій або безготівковій, зокрема з використанням електронних грошей. Водночас Податковий кодекс не містить власного визначення терміна «електронні гроші», тому для його розуміння застосовуються норми Закону «Про платіжні послуги». Окремо варто враховувати, що з 24 лютого 2022 року НБУ тимчасово призупинив операції з випуску та розповсюдження електронних грошей і поповнення електронних гаманців

Надання послуг нерезидентам через Інтернет не означає, що резидент обов’язково має укладати зовнішньоекономічний договір у паперовій формі. Законодавство допускає укладення такого договору в електронній формі, а для експорту послуг, крім транспортних, передбачає спрощені способи оформлення. Зокрема, договір може бути укладений шляхом прийняття публічної оферти, обміну електронними повідомленнями або виставлення інвойсу, у тому числі в електронному вигляді
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити форми ПДВ-звітності та порядок їх заповнення. Проєкт передбачає скорочення кількості рядків декларації, об’єднання взаємопов’язаних показників і перегляд окремих додатків. Зокрема, зміниться порядок відображення коригувань податкових зобов’язань, а дані про перерахунок частки використання товарів і необоротних активів перенесуть до додатка Д1. Якщо наказ буде прийнято, нові форми ПДВ-звітності застосовуватимуться через два місяці з дня його офіційного опублікування
Закриваємо аптеку і змінюємо вид діяльності на надання нерухомості в оренду (КВЕД такий є). Юридична особа залишається. Чи потрібно змінити посаду керівника підприємства із завідувача на директора, якщо так – як це правильно зробити та в які терміни, і як внести зміни щодо основного виду діяльності? Куди та які повідомлення треба подати, щоб нічого не упустити?
Чи може особа, відповідальна за ведення військового обліку, підписувати Додаток 4 за наявності довіреності від директора? Чи можна використовувати факсиміле директора на Додатках 4?
ДПС пояснила, що при першому протягом року продажу нежитлового приміщення дохід фізособи оподатковується військовим збором за ставкою 5%. Сам по собі статус військовозобов’язаного не є підставою для застосування ставки 1,5%, оскільки вона стосується виплат, пов’язаних із проходженням військової служби та включених до грошового забезпечення
ВС зазначив, що при визначенні добросовісності набувача потрібно враховувати, зокрема, момент правочинів, зв’язки між їх учасниками та їх обізнаність про юридичний статус майна. У цій справі директор товариства знала про рішення суду щодо витребування нерухомості з її володіння, тому передання частини майна до статутного капіталу не надало товариству статусу добросовісного набувача
Технічні інвентаризатори під час роботи на об’єкті зможуть фіксувати дані у застосунку «Прозоре будівництво» та передавати результати безпосередньо до ЄДЕССБ. Застосунок передбачає цифровий чек-лист, фото- та відеофіксацію, а фотографії автоматично прив’язуються до геолокації об’єкта
Верховний Суд зазначив, що саме звільнення за скороченням не свідчить про мобінг, якщо скорочення стосується всіх працівників, які займають відповідну посаду. Водночас суд оцінює сукупність обставин трудових відносин, тому інші систематичні дії роботодавця, що відповідають ознакам мобінгу, можуть оцінюватися окремо
ДПС пояснила, коли під час воєнного стану операції з постачання окремих товарів оборонного призначення звільняються від ПДВ. Звільнення передбачене, зокрема, для постачання за державними контрактами з оборонних закупівель або коли кінцевими отримувачами є визначені законом силові структури, військові формування чи виконавці державних оборонних контрактів
ДПС нагадала, які платники податків зобов’язані подавати фінансову звітність до органів ДПС та в які строки. Зокрема, для підприємств, які оприлюднюють річну фінзвітність разом з аудиторським звітом, остаточну звітність за результатами аудиту потрібно подати не пізніше 10 червня року, що настає за звітним, а неприбуткові організації подають річну фінансову звітність разом зі звітом про використання доходів
Юридичні особи та ФОП, для яких аквакультура є основним видом діяльності, можуть подати через Державний аграрний реєстр заявку на державну фінансову підтримку до 1 листопада 2026 року. Розмір компенсації становить 30% витрат для виробників на деокупованих і постраждалих від бойових дій територіях та 20% – для господарств в інших регіонах України
ДПС роз’яснила, у яких випадках операції з ввезення оборонних товарів та їх першого постачання в Україні звільняються від ПДВ. Звільнення, зокрема, залежить від мети використання товарів, замовника або кінцевого отримувача, а для товарів походженням із держави-агресора чи окупованих територій воно не застосовується
Урядовий проєкт Трудового кодексу №16010 пропонує змінити порядок оформлення працівників: передбачити письмовий трудовий договір для всіх, можливість його електронного підписання та нові правила перевірки кандидатів. Також проєкт визначає додаткові вимоги до змісту договору, підтвердження повідомлення ДПС про прийняття на роботу та інформування працівника про умови праці
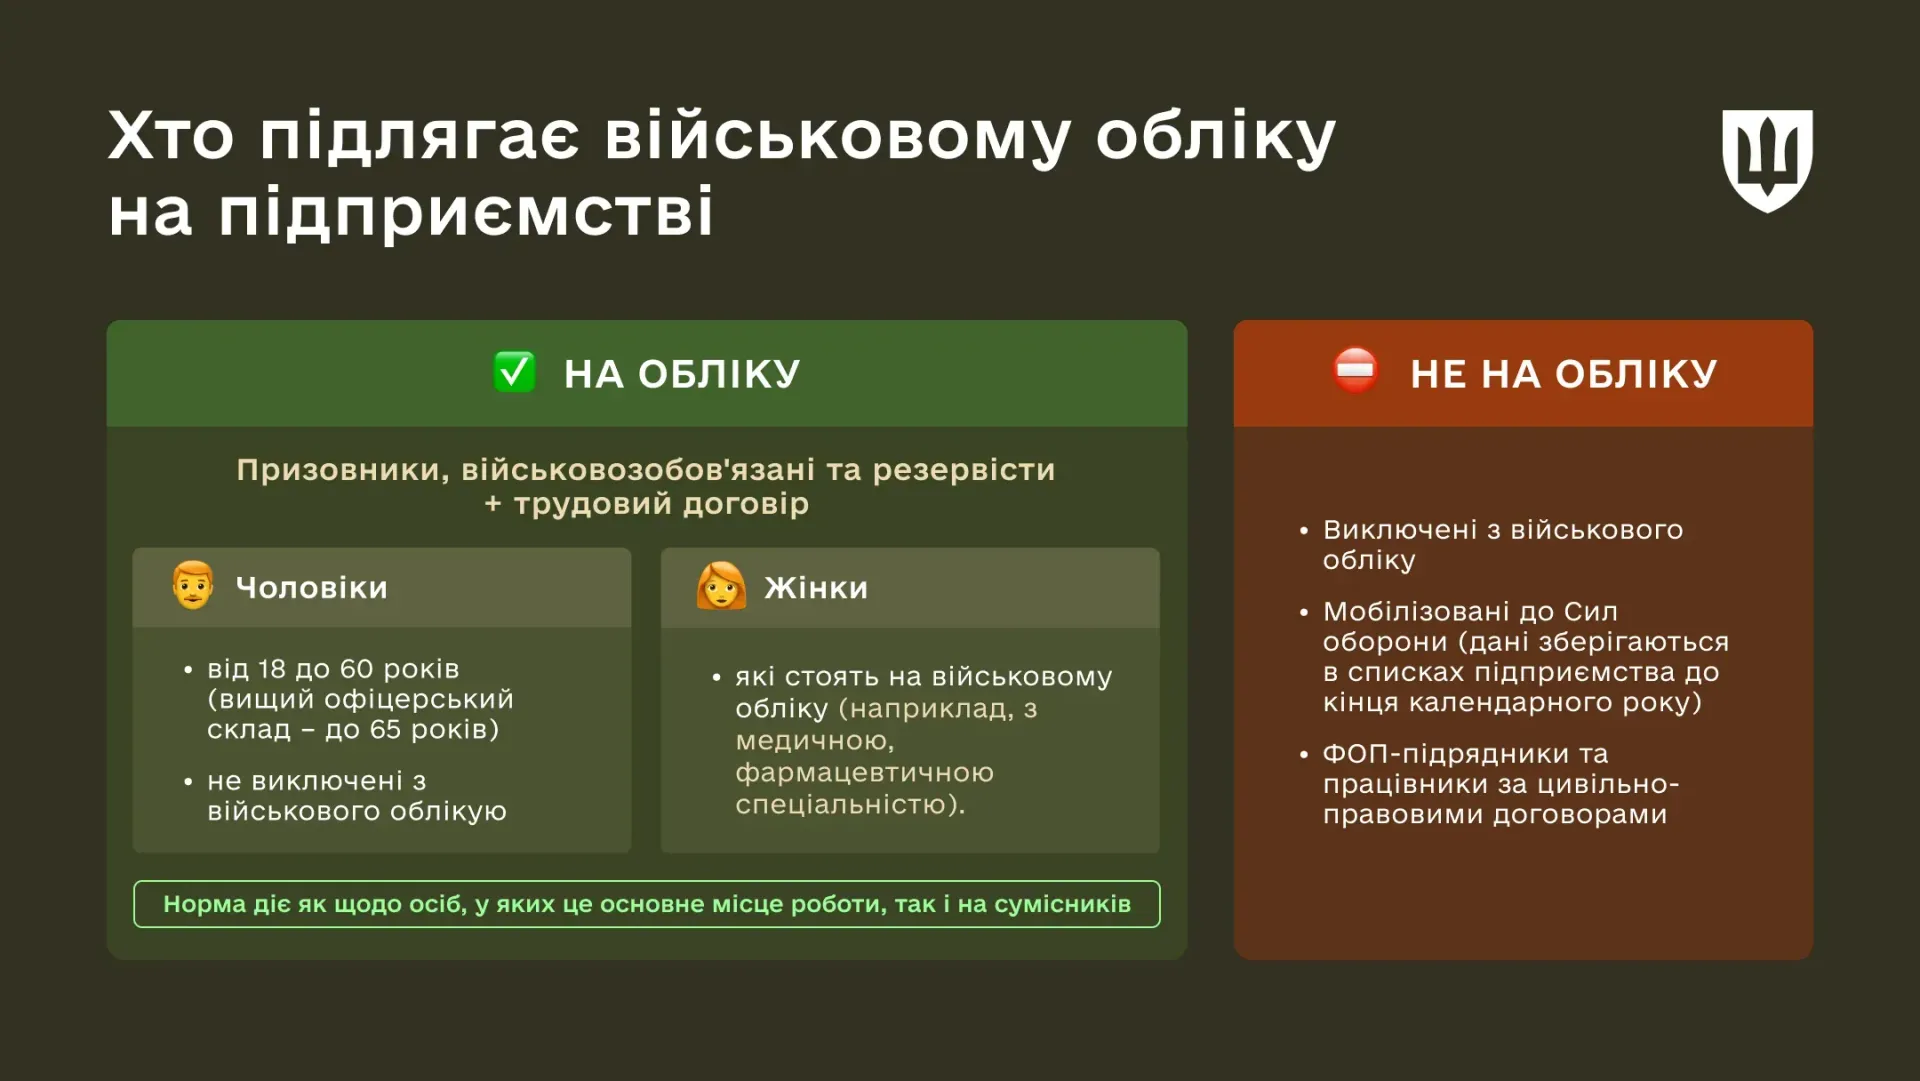
Роботодавці мають вести військовий облік призовників, військовозобов’язаних та резервістів і своєчасно оновлювати їхні дані. Розбираємо, кого потрібно обліковувати, у які строки повідомляти ТЦК та СП, які документи мають бути на підприємстві та яка відповідальність передбачена за порушення
Комітет Верховної Ради з питань економічного розвитку погодив тимчасовий виняток із конкурентних процедур закупівель для послуг, необхідних для всеукраїнських та міжнародних спортивних заходів і змагань зі спорту ветеранів війни. Очікувана вартість таких закупівель у межах одного заходу не може перевищувати еквівалент 30 тис. євро без ПДВ, а дія винятку передбачена до 31 грудня 2026 року
Ведення військового обліку є обов’язковою вимогою для підприємств, установ та організацій, незалежно від їх форми власності. Відповідно до Порядку №1487, ці обов’язки покладаються на працівників служби персоналу або осіб, що ведуть облік працівників. У випадках зміни відповідальної особи за військовий облік, необхідно дотримуватись чітко визначеного порядку дій. У статті ми розповімо, як правильно організувати цей процес та які документи оформити, а також наведемо зразки цих документів
Відвантаження, перехід права власності та отримання товару можуть припасти на різні дати й навіть різні місяці. Розберемо на конкретному прикладі, коли за таких обставин продавець визнає дохід, коли виникає ПДВ-зобов’язання, а покупець отримує право на податковий кредит. Покажемо бухгалтерські проведення, тимчасові ПДВ-субрахунки та типові помилки, які можуть обернутися донарахуваннями і штрафами