Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Мінфін підготував проєкт змін щодо подання податкового розрахунку. Чи повинні ФОПи подавати податковий розрахунок за 1 квартал вже за новою формою? Розбираємо, що саме зміниться, коли набудуть чинності нові вимоги і що важливо врахувати вже при поданні звітності за перший квартал
Державна податкова служба 12 березня 2026 року опублікувала проєкт наказу Мінфіну щодо змін правил подання Податкового розрахунку.
Ці зміни перш за все пов’язані із переходом ФОПів та осіб, які провадять незалежну професійну діяльність, на квартальне подання звітності з ПДФО, ВЗ та ЄСВ.
Нагадаємо, що Законом України від 16.07.2025 №4536 «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення» та з метою удосконалення окремих положень податкового законодавства» були внесені зміни до п. 51.1 та п. 176.2 Податкового кодексу України (далі – ПКУ). Відповідно до цих змін змінюється періодичність подання Податкового розрахунку для різних категорій податкових агентів. А саме з 1 січня 2026 року податкових агентів поділено на дві категорії:
Такі зміни в ПКУ щодо періодичності подання зарплатної звітності вимагає внесення змін також до форми податкового розрахунку та правил подання. На сьогодні форма розрахунку та порядок його заповнення затверджені наказом Мінфіну від 13.01.2015 №4 (далі – Наказ №4).
А оприлюднений проєкт наказу Мінфіну і пропонує внести зміни до Наказу №4. Зокрема, цим проєктом передбачено внесення змін до:
При чому буде затверджено дві форми податкового розрахунку: для юросіб та ФОПів. Також в порядку заповнення буде передбачено окремі правила заповнення і подання розрахунку для них.
Тому давайте розбиратися, що чекати ФОПам, коли вперше подавати податковий розрахунок, які додатки заповнювати, чи зміниться сама форма розрахунку?
Перше. Періодичність і строки звітування. Проєктом змін до Наказу №4 передбачено, що податковими агентами, платниками єдиного внеску фізичними особами – підприємцями та/або особами, які провадять незалежну професійну діяльність, Розрахунок подається протягом 40 к.дн., що настають за останнім календарним днем звітного (податкового) кварталу. Окремий Розрахунок за календарний рік не подається. Ну а Звітним періодом є календарний квартал (з розбивкою по місяцях звітного кварталу).
Це означає, що ФОПи з 2026 року податковий розрахунок подають щоквартально: за 1 квартал 2026 року, за 2 квартал і так далі. І перший раз звітуватись по-новому ФОПи мають за І квартал 2026 року. Але не все так добре як здається на перший погляд.
ФОПи мають подавати розрахунок протягом 40 календарних днів після закінчення кварталу. При чому порядком буде передбачено святково-вихідні перенесення. Так, якщо останній день строку подання Розрахунку припадає на вихідний або святковий день, останнім днем строку вважається операційний (банківський) день, що настає за вихідним або святковим днем.
Це означає, що за 1 квартал 2026 року розрахунок слід подати не пізніше 11 травня
Проте чи встигнуть до цієї дати ФОПи подати зарплатну звітність за новою формою? Адже це тільки проєкт наказу щодо змін. Опублікований він був 12 березня, але протягом місяця можна надавати пропозиції та зауваження до нього. Ба більше, цей наказ набере чинності через 30 днів з дня його офіційного опублікування. Тобто фактично нові правила запрацюють вже після 11 травня 2026, коли граничний строк подання розрахунку за 1 квартал сплине.
Сподіваємось, що податківці нададуть роз’яснення стосовно цієї ситуації та маємо надію, що штрафу за несвоєчасне подання розрахунку за 1 квартал не буде.
Друге. Склад розрахунку. Для ФОПів та самозайнятих осіб зарплатна звітність буде складатись, власне, із самого Податкового розрахунку та 4 додатків до неї:
Будьте уважні, ФОПи будуть подавати і розрахунок, і додатки – за іншими формами, відмінними від форм для юросіб. Власне для ФОПів та самозайнтих осіб додатки матимуть позначку «ФІЗ»
Третє. Тип розрахунку. Податковий розрахунок для ФОПІв матиме 3 типи:
Але проєктом не передбачено типу розрахунку «Звітний як довідковий», який був передбачений раніше в 2021-2024 роках, коли усі роботодавці, податкові агенти подавали квартальний розрахунок. А це може викликати проблеми з оперативністю подання даних для ПФУ (для лікарняних, декретних, пенсій і т.п.). Можливо, у фінальному варіанті змін це буде усунено.
Четверте. Сам Податковий розрахунок для ФОПів. Він стане меншим за розміром на відміну від юросіб. І складатиметься тільки із титульної та табличної частини щодо нарахованого доходу та ЄСВ.
Як і раніше, будемо зазначати:
Таблична частина розрахунку містить інформацію щодо нарахованого доходу та ЄСВ у розрізі місяців звітного кварталу. Зокрема зазначатимемо суму нарахованого доходу (це зарплата, винагорода за ЦПД, лікарняні, допомога по вагітності та пологах) як повністю, так і в межах максимальної величини, на яку нараховується ЄСВ. Буде відображена сума нарахованого ЄСВ за ставкою 22 та 8,41%, доплата ЄСВ до мінімального внеску, а також сума донарахованого чи зменшеного ЄСВ, у разі виправлення помилок минулих періодів.
П’яте. Кількість працівників. Тут маємо зміни. На сьогодні роботодавці в податковому розрахунку зазначають інформацію про СКШП та облікову кількість штатних працівників (101, 102). Рядок 103 – кількість застрахованих осіб у звітному періоді, яким нараховано заробітну плату. В рядках 106, 107 зазначаємо кількість жінок та чоловіків. А в рядку 108 кількість створених нових робочих місць у звітному періоді.
Після змін ця інформація набагато зменшиться. Зокрема ФОПи будуть показувати тільки кількість працівників у звітному періоді, яким нараховано заробітну плату – рядок 091, у тому числі:
Тобто ані СКШП, ані облікової кількості штатних працівників в податковому розрахунку більше не буде. Не буде і розподілу кількості працівників на жінок та чоловіків
Шоста зміна також стосується кількості працівників. Тепер у разі зазначення неправильної інформації в цих рядках, помилку можна виправити. Але тільки до граничного терміну подання звіту в розрахунку із типом Звітна нова.
Сьоме. Заповнення додатків. Тут глобальних змін немає. Тобто форма залишиться майже без змін. Правила заповнення додатків також будуть такими самими, як і раніше. Ба більше – однаковими як для юросіб, так і ФОПів.
Єдина відмінність для ФОПів – додатки 1, 4ДФ, додаток 6 будуть заповнюватись окремо для кожного місяця звітного періоду. Тобто якщо це буде звіт за 1 квартал 2026 року, то ФОП із найманими працівниками має заповнити додаток 1 за січень, за лютий та березень. Також буде три додатки 4ДФ – за січень, лютий березень.
А додаток 5 будемо заповнювати один за звітний квартал без розбивки по місяцях. Але пам’ятайте, що заповнюють тільки якщо у звітному періоді було прийнято чи звільнено працівника, переведено на іншу посаду / роботу, почалась або закінчилась відпустка для догляду за дитиною до 3 / 6 років, або по вагітності та пологах, або укладено чи закінчилась дія ЦПД.
Читайте більше:
Нові форми єдиної звітності для ФОП і юросіб!
ФОП помилково подав об’єднану звітність за січень 2026: як виправити помилку
ФОП за січень Податковий розрахунок не подає: з 01.01.2026 діє квартальний строк звітування!
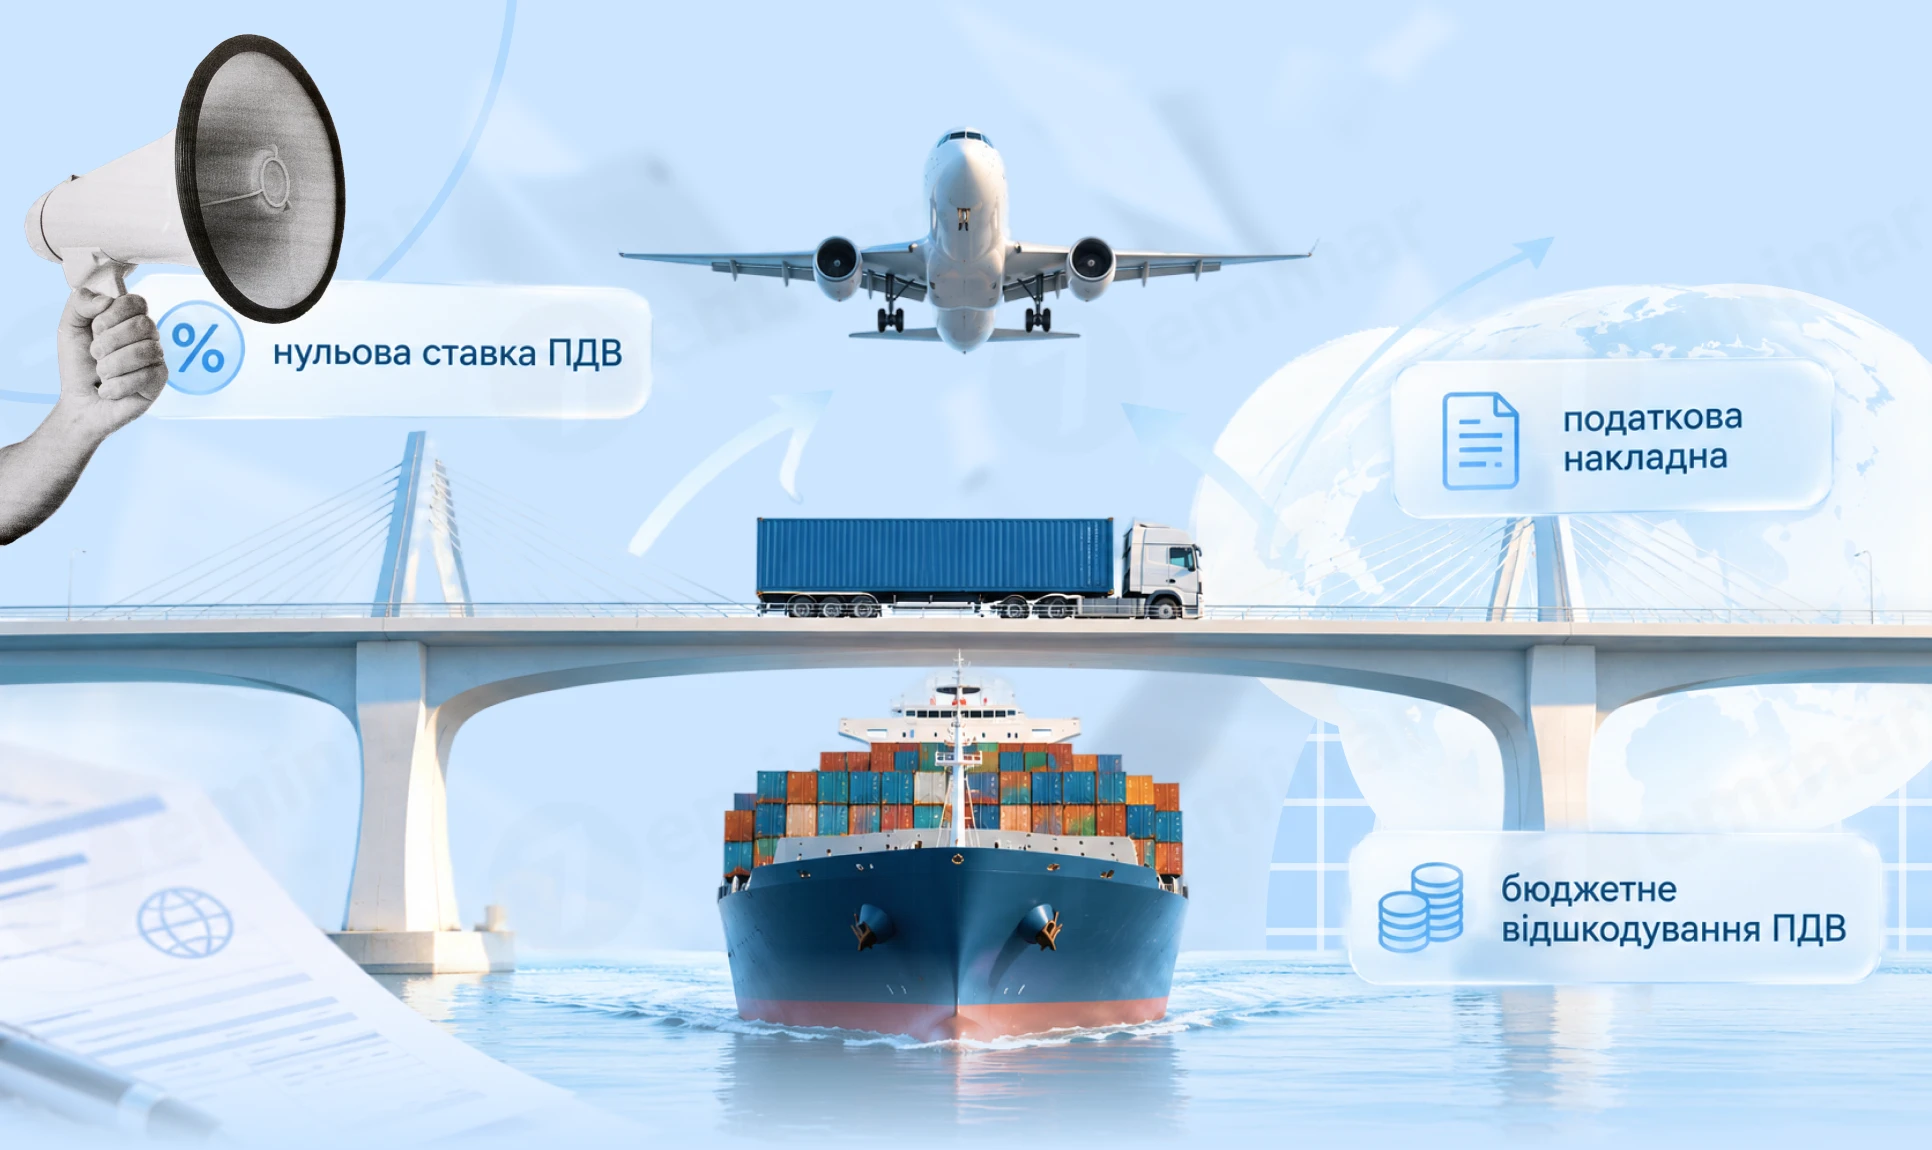
Оподаткування ПДВ експортних операцій має чимало нюансів. Розглянемо особливості оподаткування ПДВ звичайного експорту товарів (крім товарів-РЕЗ), зокрема, за яких умов можна застосувати нульову ставку ПДВ, чи обов’язково складати і реєструвати експортну податкову накладну (далі – ПН), як відобразити експортну операцію у декларації з ПДВ та заявити від’ємний ПДВ до відшкодування
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
БЕБ припинило діяльність нелегального паливного бізнесу в Устилузі: пальне кустарно виготовляли, зберігали та продавали, зокрема через месенджери з доставкою. Під час обшуків вилучили понад 33 тис. літрів пального, газового конденсату та інших рідин, два мікроавтобуси й обладнання; загальна вартість майна перевищує 2 млн грн
Посвідчення для осіб, які отримують державну соціальну допомогу у зв’язку з інвалідністю, чинні до закінчення строку їх дії або до заміни на нові. Якщо інвалідність підтверджено та заяву на нове посвідчення вже подано, старим посвідченням можна користуватися до моменту отримання нового
Держспецзв’язку затвердила Методику здійснення державного контролю за додержанням законодавства у сфері кіберзахисту та нову уніфіковану форму акта перевірки. Визначено порядок моніторингу, планових і позапланових перевірок, ризик-орієнтований підхід до їх планування, методи контролю та права суб’єктів перевірок, а за результатами заходів можуть надаватися рекомендації або видаватися припис про усунення порушень
Спосіб отримання документів виконавчого провадження залежить, зокрема, від наявності в особи електронного кабінету ЄСІТС та форми виконавчого документа. Розповідаємо, коли документи надходять до електронного кабінету, а коли їх надсилають поштою, кур’єром чи електронною поштою, та чому важливо стежити за кореспонденцією
Якщо у призовника, військовозобов’язаного або резервіста змінилися персональні дані, про це потрібно повідомити протягом 7 днів для внесення змін до реєстру «Оберіг». Розповідаємо, як оновити інформацію через Резерв+, ТЦК та СП або ЦНАП, що робити військовим, чиї дані про службу не внесені до реєстру, та яка відповідальність передбачена за невиконання цього обов’язку
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Графік відпусток це важливий внутрішній документ на кожному підприємстві. Експерт пояснив: законодавчі вимоги до оформлення графіка відпусток; строки складання графіка на 2027 рік та особливі випадки, коли його потрібно затвердити раніше; хто відповідає за складання графіка та яким чином можна збирати інформацію від працівників; відповідальність за відсутність графіка та нюанси застосування штрафів у період воєнного стану
Працівник хоче звільнитися: оформлювати звільнення за власним бажанням чи за угодою сторін? Розбираємо ключові відмінності між цими підставами, коли потрібне попередження за 2 тижні, чи можна звільнитися без відпрацювання, чи має право працівник відкликати заяву та які документи потрібно оформити роботодавцю. Окремо розглянемо особливості для строкових трудових договорів і практичні нюанси, які допоможуть уникнути помилок під час звільнення
Медичний висновок категорії «Вагітність та пологи» формують, як правило, з початку 30-го тижня вагітності, а для постраждалих внаслідок Чорнобильської катастрофи – з 27-го. Розповідаємо, у яких випадках відпустка триває 126, 140 або 180 календарних днів, а також коли частину допологової відпустки можна перенести на період після пологів
Верховний Суд пояснив, хто має доводити свою позицію у податковому спорі та коли обов’язок доказування може перейти до платника. Зокрема, якщо підприємець заперечує дані власних чеків ПРРО та посилається на технічну помилку, самих пояснень недостатньо – це потрібно підтвердити доказами
ФОП 2 група в офлайн магазині двічі зробив чеки в різні дні на 90 тис. грн. Чи діє для такого випадку термін 2 місяці для накладення адмінштрафу чи більший термін? А також якщо в різні дні, то чи вважається другий чек повторним порушенням для застосування підвищеної суми штрафу? Ще таке питання: скоріш за все прийде фактична перевірка: що саме мають право перевіряти при такій перевірці? Документи по найманим, чи дійсно сума в касі повинна співпадати з Х-зв – у ФОП же немає ліміту каси, КВЕДи, банківські виписки, куточок споживача тощо?
ФОП 2 група, зареєстрований в м. Харкові до початку бойових дій. У 2024 році перейшов в 3 групу. У 2026 році знову повернувся на 2 групу. Чи зберігається в нього пільга по військовому збору та єдиному податку? Адреса реєстрації не змінювалася.
Податковий борг може погашатися не лише за рахунок коштів платника, а й за рахунок належного йому майна з урахуванням обмежень, встановлених Податковим кодексом. Якщо коштів недостатньо, джерелом погашення може стати також дебіторська заборгованість, строк погашення якої настав. Для філій та відокремлених підрозділів передбачено окреме правило: за недостатності власного майна борг може погашатися за рахунок майна юридичної особи. Водночас ПКУ визначає перелік майна та коштів, які не можуть використовуватися для погашення податкового боргу
Одинокі матері, які виховують дитину з інвалідністю, мають право на розширену додаткову соціальну відпустку, оскільки закон передбачає сумування підстав для її надання. У такому випадку застосовується підвищена тривалість відпустки. Вона може сягати до 17 календарних днів на рік

Неоформлений працівник може створити для роботодавця одразу кілька видів відповідальності. Під час перевірки ДПС можуть виявити не лише порушення трудового законодавства, а й проблеми з ПДФО, військовим збором, ЄСВ та податковою звітністю – із різними санкціями
Податковий кодекс передбачає штрафи за порушення порядку взяття на облік, реєстрації змін або подання облікових даних до контролюючих органів. Для самозайнятих осіб базовий штраф становить 340 грн, а для юридичних осіб та окремих інших платників – 1020 грн. Якщо порушення не усунуто або аналогічне порушення вчинено повторно протягом року, суми штрафів зростають удвічі. Зокрема, відповідальність може наставати за неподання документів у встановлені строки, подання їх із помилками чи неповному обсязі, а також за ненадання відомостей про відповідальних за бухгалтерський облік і податкову звітність осіб