


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Якщо ви бухгалтер-початківець і плануєте надавати послуги ФОПам, підприємствам чи фізособам самостійно, цей гід стане для вас незамінним помічником. Тут зібрані практичні поради щодо вибору КВЕД, укладання договорів, реєстрації в Держфінмоніторингу, обов’язків ФОП-бухгалтера, Е-кабінету бухгалтера та оновленого способу подання звітності. Детальніше про всі аспекти безпечної та законної роботи читайте нижче
Вибір правильних КВЕДів – ключ до законної та безпечної роботи ФОП у сфері бухгалтерських послуг.
Пріоритетні коди:
Додаткові КВЕД та про нюанси КВЕД 69.20 детальніше тут.
Договір є основою співпраці з клієнтами та правовим захистом для ФОП-бухгалтера. Однак неправильно складений договір може створити проблеми як з податковою, так і з клієнтами, тому варто детально розібрати всі нюанси.
Як скласти договір для ФОП-бухгалтера без юридичних ризиків читати тут.
ФОПи та самозайняті особи, які надають послуги бухгалтерського обліку чи податкового консультування, можуть стати суб’єктами первинного фінмоніторингу навіть тоді, коли не підписують звітність та не мають «бухгалтерського» КВЕД.
Ключовим є не код діяльності, а факт доступу до інформації про господарські операції клієнта. Які саме випадки зобов’язують вас стати на облік у Держфінмоніторингу, що каже законодавство та Мінфін – детальніше читайте тут.
ФОП-бухгалтери та податкові консультанти, які встановлюють ділові відносини з клієнтами, мають обов’язок стати на облік у Держфінмоніторингу. Про строки реєстрації, необхідні форми, порядок подання та нюанси заповнення документів читайте детальніше тут.
Обов’язки для ФОП-бухгалтера майже такі самі, як і для інших СПФМ. Але слід ураховувати, що ФОП-бухгалтер – це спеціальний СПФМ та, до того ж, здійснює свою діяльність одноособово. Тобто певні обов’язки СПФМ ФОП-бухгалтер виконувати не зобов’язаний. Про основні обов'язки ФОП-бухгалтера читайте тут.
Починаючи з 02.02.2026 запроваджено оновлені механізми інформаційної взаємодії з Держфінмоніторингом, які передбачають використання нових форматів повідомлень та електронних каналів подання інформації через інформаційно-комунікаційну систему «Е-кабінет системи фінансового моніторингу», у тому числі для подання відомостей з метою взяття на облік у Держфінмоніторингу.
Як зареєструватися в Е-кабінеті, покрокова інструкція:
При цьому, Мінфін масово розсилає листи суб’єктам господарювання, що містять ознаки надання бухгалтерських послуг та / або послуг з консультування з питань оподаткування, і які не перебувають на обліку у Держфінмоніторингу вимогу стати на облік або оновити дані.
Детальніше про листи від Мінфіну про реєстрацію СПФМ у матеріалах:
Що буде, якщо не стати на облік у Держфінмоніторингу? Відповідає експерт сервісу «Особистий консультант»:
Мінфін наказом від 25.12.2025 №654 щодо внесення змін до наказу Мінфіну від 09.12.2022 №422 «Деякі питання формування адміністративної звітності Міністерством фінансів України як суб’єктом державного фінансового моніторингу у сфері запобігання та протидії легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення», вніс суттєві зміни щодо подання звіту за формою №2-фінмон. Він набрав чинності з 2 лютого 2026 року.
Звіт за формою №2-фінмон (річна) СПФМ подають до Мінфіну в електронній формі з використанням єдиного веб-порталу використання публічних коштів – spending.gov.ua до 25 січня.
Важливо! Супровідний лист у зв’язку зі змінами виключений, як обов’язковий додаток до звіту
Резервний спосіб подання (лише якщо портал не працює):
У разі оприлюднення на офіційному вебсайті Мінфіну повідомлення про технічну неможливість подання звітності через spending.gov.ua, Звіт подають в електронній формі у форматі Excel, на електронну пошту Мінфіну: infomf@minfin.gov.ua.
Форма Звіту №2-фінмон (річна) для подання у форматі Excel розміщена на офіційному вебсайті Мінфіну в підрубриці «AML нагляд» рубрики «Антилегалізаційна політика (AML)» розділу «Діяльність».
Повну оновлену інструкцію із заповнення шукайте у статті «Форма №2-фінмон (річна): зразок заповнення»
А також детальніше про Звіт №2-фінмон у матеріалах:
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
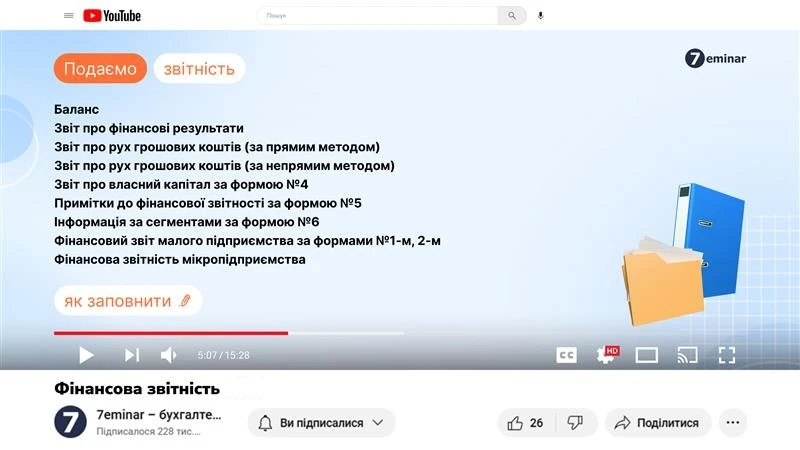
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
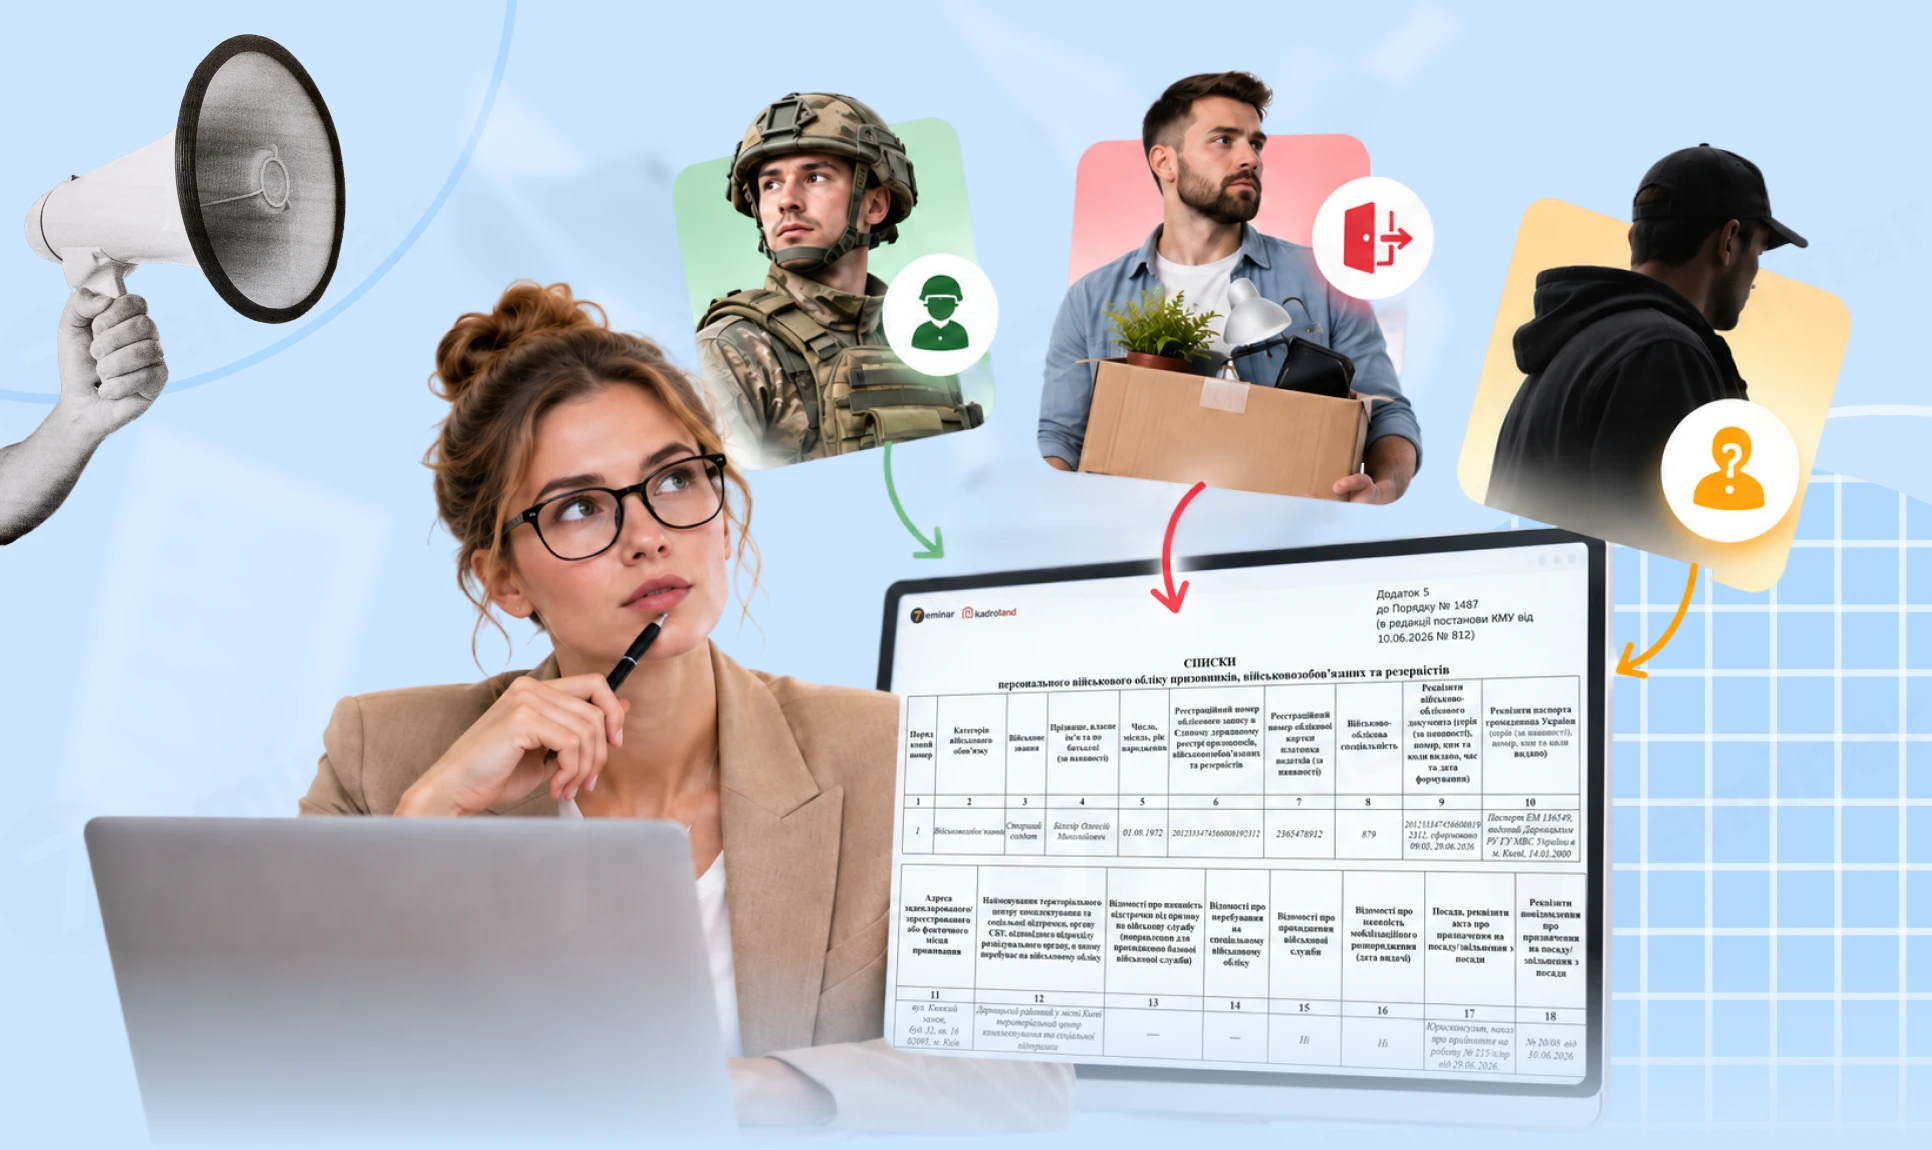
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів