Експерт
Наталія КухтаКерівниця STUDIO7, консультантка у сфері бухгалтерського обліку та оподаткування


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Мінфін пішов у наступ – підприємці, які надають бухгалтерські та податкові послуги, масово отримують листи з чітким сигналом: про обов’язкову реєстрацію у Держфінмоніторингу. Під ударом – бухгалтери (крім штатних працівників), компанії з бухобліку та податкові консультанти. Якщо ви працюєте «на себе» або ведете клієнтів – вас прямо відносять до суб’єктів фінансового моніторингу. Що це означає саме для вас, розберемося далі у матеріалі
З 2 лютого 2026 року правила фінмоніторингу фактично «перезавантажили». Мінфін оновив порядок обміну інформацією, і тепер усе перевели в електронний формат. На практиці це означає, що бухгалтери, податкові консультанти та профільні компанії мають взаємодіяти з Держфінмоніторингом виключно через спеціальний е-кабінет і подавати інформацію за новими стандартами.
Е-кабінет став основним інструментом взаємодії з Держфінмоніторингом.
Паралельно Держфінмоніторинг уже опублікував рекомендації щодо роботи за оновленими правилами. Тобто система не просто запрацювала – її одразу почали активно впроваджувати і контролювати. Головна зміна – вся взаємодія перейшла в електронний формат через е-кабінет.
Е-кабінет – це інформаційно-телекомунікаційна система, яка забезпечує взаємодію між суб’єктами первинного фінансового моніторингу та Державною службою фінансового моніторингу України. Через нього здійснюється обмін інформацією та подання необхідних повідомлень в електронному вигляді.
Детальну інструкцію по роботу з е-кабінетом ви знайдете у відеоінструкції з реєстрації в е-кабінеті та користування розділами кабінету СПФМ на Ютуб каналі Державної служби фінмоніторингу за посиланням.
Якщо ви вже були зареєстровані раніше – потрібно просто зайти в систему, створити кабінет через КЕП і перевірити свої дані.
Якщо є зміни – оновити їх, подавши повідомлення U-FM з типом «2».
Важливий момент: без призначеної відповідальної особи працювати не вийде. Саме вона веде комунікацію з Держфінмоніторингом і несе відповідальність за всі подані дані
Доступ до е-кабінету отримує не лише керівник, а передусім відповідальна особа з фінмоніторингу. Водночас можна додати інших користувачів – але кожен із них заходить тільки через свій КЕП. Ніяких логінів і паролів – система чітко «бачить», хто саме працює в кабінеті і хто відправив повідомлення.
Якщо ж ви досі не стояли на обліку – тепер без варіантів: потрібно створити е-кабінет, подати свої дані і визначити відповідальну особу, яка буде працювати з фінмоніторингом. Уповноважена особа повинна зайти у систему через електронний підпис і створити кабінет. Після цього відкривається доступ до всіх функцій: облікових даних, повідомлень і запитів.
Отже, щоб розпочати роботу, необхідно перейти на офіційний сайт е-кабінету. Далі оберіть відповідний кабінет СПФМ та виконайте авторизацію за допомогою кваліфікованого електронного підпису.
Після входу відкривається головна сторінка кабінету, яка містить основні розділи. У кабінеті доступні такі функціональні можливості:
Окрему увагу варто звернути на розділ листування. Через нього користувач може надсилати повідомлення до Держфінмоніторингу та отримувати відповіді, запити або інші офіційні повідомлення.
Для створення нового повідомлення потрібно обрати відповідний тип форми, заповнити всі необхідні поля та підписати документ електронним підписом перед відправленням.
У кабінеті також передбачено можливість перегляду історії поданих повідомлень, контролю їх статусу та отримання зворотного зв’язку від Держфінмоніторингу.
Усі ці повідомлення формуються в електронному вигляді за чіткою структурою – система частково робить це автоматично, але відповідальність за дані залишається на користувачі.
Так само через кабінет приходять запити від Держфінмоніторингу – і ігнорувати їх вже не вийде. Найчастіші проблеми, які можуть виникати – це прострочені відповіді, неправильні дані клієнтів або банально відсутній чинний КЕП.
З метою практичної допомоги Держфінмоніторинг розмістив на каналі відеоінструкцію щодо заповнення «U-FM Повідомлення про суб’єкта первинного фінансового моніторингу»
Форма U-FM використовується для подання інформації до Державної служби фінансового моніторингу України про самого суб’єкта. Вона є однією з базових форм інформаційного обміну разом з іншими повідомленнями, зокрема про фінансові операції або підозрілу діяльність.
Подання такого повідомлення є обов’язком суб’єкта первинного фінансового моніторингу. Законодавство вимагає повідомляти державний орган про реєстрацію, зміни у відомостях, відповідальних осіб та інші важливі дані.
У відео демонструється структура повідомлення U-FM. Користувач поетапно заповнює необхідні поля, зокрема:
Особливу увагу звертають на правильність заповнення реквізитів, оскільки помилки можуть призвести до відхилення повідомлення або необхідності повторного подання.
Форму повідомлення U-FM потрібно подавати не лише під час первинної реєстрації, а й у разі будь-яких змін – наприклад, зміни керівника, відповідального працівника або інших реєстраційних даних
Важливо своєчасно подавати повідомлення та дотримуватися вимог фінансового моніторингу, адже це є частиною системи запобігання відмиванню доходів і фінансуванню тероризму.
Отже, нові правила – це вже не про формальну звітність, а про збір і аналіз повних ланцюгів зв’язків між бізнесами.
Фактично держава більше не дивиться на окремі компанії чи операції – вона дивиться на схеми. І якщо раніше учасників можна було «розкидати» по різних звітах, то тепер це не спрацює.
Відтепер у разі виявлення пов’язаних осіб – зі спільними контрагентами, адресами, засновниками чи навіть ІР – суб’єкти фінмоніторингу зобов’язані подавати одне зведене повідомлення. Тобто регулятор одразу отримує повну картину: хто з ким пов’язаний і як рухаються гроші всередині групи.
Це ключовий сигнал: фінмоніторинг переходить на рівень Big Data, де будь-які зв’язки між бізнесами більше не залишаються непоміченими.
Нові правила фінмоніторингу б’ють не лише по банках. Під контроль потрапляють практично всі: страховики, ломбарди, фінкомпанії, криптосервіси, а також нотаріуси, адвокати, аудитори і, звісно, бухгалтери. Фактично – весь ринок, який працює з грошима клієнтів.
Ключова зміна – більше ніяких «розрізнених» історій. Якщо у клієнтів є хоча б натяк на зв’язок – спільні адреси, засновники, контрагенти чи навіть однакові IP – доведеться показати всю схему одразу в одному звіті.
І тут важливий момент: держава тепер дивиться не на окремий бізнес, а на групи і зв’язки між ними. Спільний офіс, одна дата запуску, однакові партнери або рух грошей по колу – все це автоматично об’єднується в одну «картину».
У самому звіті теж закрутили гайки.
Тепер є чітка логіка: від першої підозрілої операції в групі до останньої – все в одному файлі. Усі учасники – тільки «клієнти», без варіантів. А контрагентів взагалі виносять за рамки формальних полів – їх потрібно детально описувати в поясненнях.
Плюс – більше прозорості: до звітів обов’язково додаються банківські виписки, а всі дані уніфікують. Тобто регулятор отримує вже не «сирі» шматки інформації, а готову модель руху грошей.
Що це означає на практиці?
Фінмоніторинг переходить у режим повного контролю: система бачить зв’язки, об’єднує бізнеси в групи і аналізує їх як єдину схему.
І це не теорія. Уже були кейси, коли сотні ФОП об’єднували в одну модель «дроблення бізнесу», а суми підозрілих операцій рахувались мільярдами.
Висновок очевидний: тепер сховатися за «окремими ФОПами» чи розбитими операціями не вийде – система збирає пазл повністю.
Щоб працювати в новій системі фінмоніторингу без збоїв і ризиків, бізнесу потрібно заздалегідь налаштувати базові процеси.
Передусім має бути визначена відповідальна особа з чинним КЕП – саме вона буде вести всю комунікацію з Держфінмоніторингом, подавати повідомлення та отримувати запити через е-кабінет.
Також важливо налаштувати робочу електронну пошту для системних сповіщень, адже через неї надходитимуть запити, повідомлення та статуси відправлених даних.
Для компаній з великим обсягом операцій доцільно передбачити технічну інтеграцію облікових систем з API, щоб автоматизувати передачу інформації та мінімізувати людські помилки.
Окремо варто прописати внутрішні посадові інструкції для співробітників, які працюють з е-кабінетом, щоб чітко розмежувати відповідальність і уникнути помилок у звітності.
Нова система фінмоніторингу передбачає жорстку відповідальність за порушення правил роботи з даними. За неподання інформації, її несвоєчасне подання або помилки у звітах може бути застосовано фінансові санкції – штрафи до 340 000 гривень.
Ключовий ризик полягає в тому, що навіть технічні помилки, прострочені відповіді або некоректні дані можуть розцінюватися як порушення вимог фінмоніторингу. Тобто відповідальність виникає не лише за повну відсутність звітності, а й за її якість та своєчасність.
Детально про те, кому і як зареєструватися в Е-кабінеті фінмоніторингу, як стати на облік і не отримати штраф, дізнаєтесь на безкоштовному ефірі 14 квітня. Реєструйтесь за посиланням
І головне, якщо ви надаєте бухпослуги або консультуєте з податків і досі «не в системі» – вас уже бачать. І тепер питання лише в тому, коли саме прийдуть до вас.
Читайте більше:
ФОП-бухгалтер. Чи потрібно ставати на облік СПФМ та звітувати до Держфінмоніторингу
ФОП має КВЕД «Бухгалтерські послуги», які не надає: чи реєструватись суб'єктом первинного фінмону
СПФМ і Звіт № 2‑фінмон: практичні відповіді
Фінмоніторинг без міфів: е-кабінет для СПФМ з 2 лютого
Неправильні формулювання в призначенні платежу: як не накликати на себе фінмоніторинг
Фінмоніторинг для бухгалтера, аудитора та податкового консультанта
Порогові й підозрілі операції: як і з коли звітувати за новими правилами СПФМ
Евакуація має завершуватися не виїздом із небезпечної території, а фактичним поселенням людини в безпечному місці. Мінрозвитку презентувало проєкт змін до постанови КМУ №841, який передбачає попереднє резервування житла, підбір місця проживання з урахуванням потреб родини та можливість отримати допомогу навіть без документів. Також потреби евакуйованих планують оцінювати протягом першої доби в транзитному центрі, щоб уникнути повторних процедур
У Верховній Раді зареєстрували законопроєкт №16139, який стосується повноважень Національної поліції під час заходів оповіщення військовозобов’язаних. Автор документа пропонує змінити норму про можливість адміністративного затримання та доставлення громадян до ТЦК та СП, а також передбачити, що поліція може, а не зобов’язана брати участь у таких заходах
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. 10.09.2026 Комітет рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року і прийняти цей законопроєкт одразу і в цілому. Таким чином, 13.10.2026 року депутати проголосували «за», то документ одразу направився на підпис Президенту

Юридична особа – платник єдиного податку третьої групи не звільняється від сплати земельного податку лише через факт будівництва на земельній ділянці. Пільга застосовується після введення об’єкта в експлуатацію та його використання у господарській діяльності
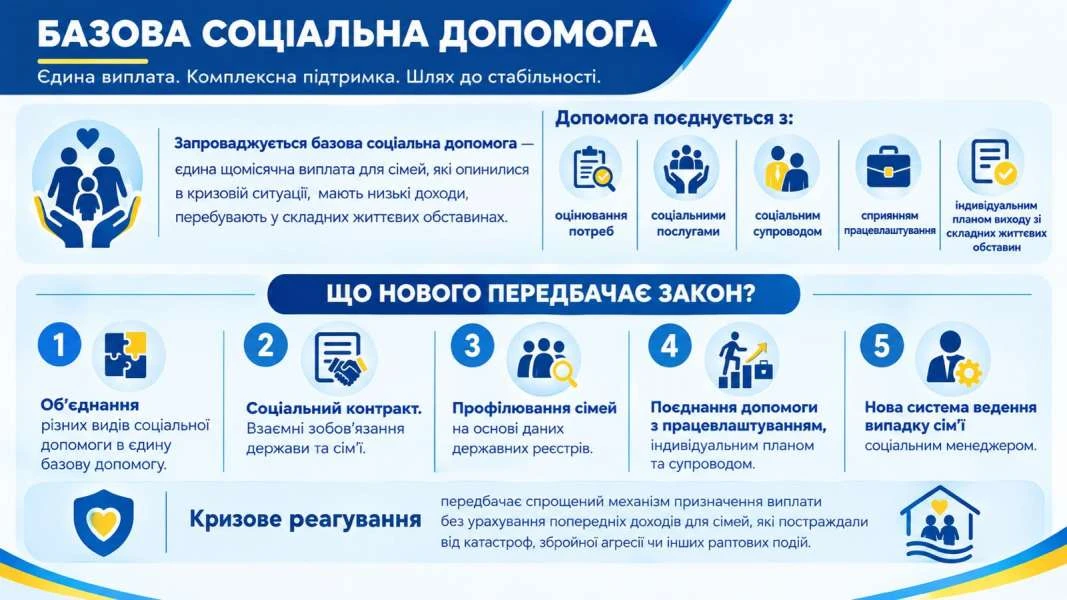
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
Правила залежать від періоду роботи: до 1 січня 2004 року стаж підтверджують документами, а після цієї дати – за даними реєстру застрахованих осіб. Розглянемо, кому можуть зарахувати подвійний стаж і як до страхового стажу враховують відпустку для догляду за дитиною до трьох років
16 вересня 2026 року Шостий апеляційний адміністративний суд визнав протиправними пункти 17 та 17-1 постанови КМУ №932, на підставі яких, зокрема, на військовий облік автоматично повертали осіб, раніше виключених із нього. Але Кабмін подав касаційну скаргу на рішення Шостого апеляційного адміністративного суду, а також подано клопотання про зупинення дії рішення суду
При поданні звіту ЄСВ ФОПом видає у квитанції 2: «Помилка: Для Податкового розрахунку з типом «Звітний» не заповнено рядок 081. Виправте помилки та надішліть документ повторно». Рядок 081 не заповнено, тому що відсутні наймані, подавали лише Додатки ФІЗ-4ДФ. Що потрібно зробити, щоб звіт був прийнятий?
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

З 1 листопада 2026 року запроваджуються нові правила електронної простежуваності підакцизних товарів та електронні марки акцизного податку. Водночас алкогольні напої, тютюнові вироби та рідини для електронних сигарет, вироблені або ввезені в Україну до цієї дати й марковані паперовими марками, можна буде продавати в роздріб до 1 травня 2028 року. Із 2 травня 2028 року такі товари підлягатимуть вилученню з обігу для нанесення електронних марок
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
При звільненні вчителя закладу загальної середньої освіти роботодавець зобов’язаний виплатити грошову компенсацію за всі невикористані дні щорічної основної відпустки. Якщо до звільнення педагогічний працівник пропрацював менше ніж 10 місяців поточного робочого року, компенсацію розраховують пропорційно до відпрацьованого часу. Для вчителів із відпусткою тривалістю 56 календарних днів розрахункова норма становить 5,6 календарного дня за кожний повний відпрацьований місяць
Порядок заповнення заяв щодо ліцензій на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах затверджений постановою КМУ від 04.04.2025 №374. Він містить детальні описи заповнення граф бланків заяв, відповідно до кожного з приводу подання – для отримання нової ліцензії, для внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів, для повідомлення про внесення чергового (щорічного, щоквартального) платежу за надану ліцензію, для самостійного припинення дії ліцензії, а також для отримання витягу з Реєстру. Наводимо детальну інструкцію щодо заповнення заяв
Експерт пояснив, хто має право отримати ліцензію у 2026 році, які вимоги потрібно виконати для її дії, як працює автоматичний режим ліцензування та у які строки контролюючі органи ухвалюють рішення. Окрему увагу приділено розмірам і строкам сплати ліцензійних платежів у 2026 році, типовим помилкам при їх сплаті, підставам для зупинення або анулювання ліцензії, а також можливості її повторного отримання
ДПС пояснила, чи може новий керівник підписати накладні, датовані періодом до його призначення, та які умови перевіряє податкова під час реєстрації. Ключове значення має не лише чинність КЕП, а й наявність у посадової або уповноваженої особи права підписувати відповідні документи
Як ФОП, який не веде військовий облік, має перевіряти дані новоприйнятого працівника у реєстрі ОБЕРІГ і вимагати у нього військовий квиток? Якщо ФОП прийняв на роботу без військового квитка або працівник на той час у розшуку, то чим це загрожує ФОП?
Федерація роботодавців пропонує створити єдиний електронний кабінет роботодавця з питань військового обліку, який об’єднає необхідні сервіси в одному цифровому просторі. У ньому можна буде подавати повідомлення, актуалізувати дані працівників, листуватися з ТЦК та СП, відстежувати статуси звернень і отримувати підтвердні документи. Також пропонується запровадити автоматичні нагадування, розмежування доступу для працівників підприємства та електронний журнал усіх операцій
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?