

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Плата за землю в Україні є обов'язковим платежем у складі податку на майно і справляється у двох принципово різних формах: земельного податку та орендної плати за земельні ділянки державної та комунальної власності (пп. 14.1.147 Податкового кодексу України (далі – ПКУ)). Щоб правильно сплачувати плату за землю важливо розмежовувати правовий статус земельної ділянки та вид речового права, на підставі якого суб'єкт господарювання володіє чи користується землею
ПКУ розрізняє наступні категорії платників та об'єктів оподаткування залежно від юридичного статусу ділянки:
Орендарі земель приватної власності (у фізичних або юридичних осіб) – не є платниками плати за землю до бюджету у розумінні ПКУ. У цьому випадку платником земельного податку залишається приватний власник землі, а орендар лише виплачує орендодавцю орендну плату згідно з цивільно-правовим договором оренди, виступаючи податковим агентом щодо утримання ПДФО та військового збору з таких доходів.
Вирішальним фактором виникнення обов'язку зі сплати плати за землю є державна реєстрація відповідного речового права (власності, постійного користування чи оренди) у Державному реєстрі речових прав на нерухоме майно (ДРРП) або внесення відомостей до Державного земельного кадастру (далі – ДЗК), що прямо випливає зі ст. 125 Земельного кодексу України (далі – ЗКУ) та ст. 286.1 ПКУ.
Ключові відмінності між умовами землекористування та відповідними податковими наслідками згруповано в таблиці.
Умови землекористування земельною ділянкою та податкові наслідки
Речове право на ділянку | Форма власності землі | Вид обов'язкового платежу до бюджету | Підстава для нарахування платежу | Орган, що контролює/отримує платіж |
Право власності | Приватна / державна / комунальна | Земельний податок | Дані ДЗК, ДРРП, державні акти, сертифікати на пай | ДПС за місцезнаходженням ділянки |
Право постійного користування | Державна / комунальна | Дані ДЗК, ДРРП, державні акти на право постійного користування | ||
Оренда (на підставі договору) | Державна / комунальна | Орендна плата за землі держ/ком власності | Зареєстрований договір оренди землі держ/ком власності | ДПС за місцезнаходженням ділянки |
Оренда (на підставі договору) | Приватна | Земельний податок сплачує власник; орендар утримує ПДФО і ВЗ | Договір оренди землі приватної власності | ДПС (ПДФО та ВЗ – за місцезнаходженням ділянки) |
Емфітевзис / Суперфіцій | Приватна / державна / комунальна | Земельний податок сплачує власник (якщо інше не встановлено законом) | Договір емфітевзису / суперфіцію, дані ДРРП | ДПС за місцезнаходженням ділянки |
Базою оподаткування платою за землю є нормативна грошова оцінка (НГО) земельної ділянки з урахуванням коефіцієнта індексації (ст. 271 ПКУ).
Для визначення розміру податку та орендної плати використовується НГО земельних ділянок з урахуванням коефіцієнта індексації, який обчислюється центральним органом виконавчої влади, що реалізує державну політику у сфері земельних відносин (Держгеокадастром), виходячи з індексу споживчих цін за попередній рік (ст. 289 ПКУ).
Правила розрахунку земельного податку залежать від наявності проведеної НГО.
1. Ділянки, НГО яких проведено. База оподаткування – це проведена НГО ділянки, помножена на кумулятивний коефіцієнт індексації.
Граничні ставки земельного податку у такому разі наступні (ст. 274 ПКУ):
2. Ділянки, НГО яких не проведено (розташовані за межами або в межах населених пунктів). База оподаткування – нормативна грошова оцінка одиниці площі ріллі по області (або по АР Крим) з урахуванням індексації.
Граничні ставки земельного податку (ст. 277 ПКУ):
Для орендної плати за землі державної та комунальної власності пункт 288.5 ПКУ встановлює мінімальні та максимальні межі:
Зверніть увагу! При поданні першої декларації з плати за землю (фактичного початку діяльності як платника) обов'язково додається витяг із технічної документації про НГО земельної ділянки. Надалі такий витяг подається у разі затвердження нової НГО землі органом місцевого самоврядування (п. 286.2 ПКУ)
Найбільша кількість помилок у податковій звітності виникає при зміні статусу ділянки у середині календарного року: купівлі-продажу, передачі в оренду, поверненні з оренди, переоформленні права постійного користування або зміні цільового призначення.
Податковий кодекс України містить імперативне правило розмежування податкових зобов'язань між попереднім та новим власником/користувачем за місячним часовим бар'єром.
Відповідно до пунктів 286.5 та 287.1 ПКУ:
Зазначений механізм означає, що місяць, у якому відбулася державна реєстрація переходу права, повністю зараховується на користь нового власника або користувача. Попередній власник за цей місяць податок вже не нараховує і не сплачує.
Порядок коригування податкових зобов'язань та дій обох сторін правочину діє у наступній послідовності.
Крок 1. Фіксація події державної реєстрації: уточнюється дата внесення запису про виникнення/припинення права до ДРРП (наприклад, 29 жовтня).
Крок 2. Розрахунок для попереднього власника/користувача:
3. Розрахунок для нового власника/користувача:
Застосування спрощеної системи оподаткування надає право на пільги щодо плати за землю.
Платники єдиного податку 1–3 груп згідно з пп. 4 п. 297.1 ПКУ звільняються від обов'язку нарахування, сплати та подання податкової звітності з земельного податку за земельні ділянки, що використовуються ними для провадження господарської діяльності.
Зверніть увагу! Звільнення від земельного податку не застосовується, якщо платник єдиного податку надає земельні ділянки та/або нерухоме майно, розташоване на таких земельних ділянках, в оренду (найм), позичку або на іншому праві користування (у тому числі емфітевзису)
У разі надання в оренду навіть частини будівлі чи ділянки, земельний податок за площу під такою будівлею (або її частиною) з урахуванням прибудинкової території сплачується на загальних підставах з дати укладення договору оренди (п. 287.7 ПКУ).
Платники єдиного податку 4 групи (сільгосптоваровиробники) звільняються від сплати земельного податку за земельні ділянки сільськогосподарського призначення, що використовуються ними для ведення сільськогосподарського товаровиробництва (пп. 4 п. 297.1 ПКУ).
Також діє особлива пільга для фізичних осіб – орендодавців, а саме відповідно до п. 281.3 ПКУ від сплати земельного податку звільняються фізичні особи – власники земельних ділянок, земельних часток (паїв) та землекористувачі за умови передачі таких сільськогосподарських земель в оренду (користування) платнику єдиного податку четвертої групи. Для підтвердження цієї пільги фізична особа, яка отримала податкове повідомлення-рішення (ППР), має право подати письмову заяву до ДПС за місцезнаходженням ділянки для проведення звірки даних та надати оригінал або копію договору оренди землі з єдинником 4 групи (п. 286.5 ПКУ). Після перевірки ДПС скасовує раніше винесене ППР та проводить перерахунок.
Податкові обов'язки платників єдиного податку у різних операційних ситуаціях узагальнено в таблиці.
Умови сплати земельного податку для платників єдиного податку
Статус платника єдиного податку | Характер використання земельної ділянки | Статус щодо земельного податку | Необхідність подання декларації з плати за землю |
ЄП 1–3 групи | Власна виробнича або торгівельна діяльність | Звільнений від земельного податку (пільга за пп. 4 п. 297.1 ПКУ) | Не подається |
ЄП 1–3 групи | Передано в оренду (інші форми користування) будівлю або земельну ділянку | Пільга не застосовується. Земельний податок сплачується на загальних підставах | Декларація подається обов’язково на нараховану суму |
ЄП 4 група | Сільгоспвиробництво на власних або орендованих землях | Звільнений від земельного податку за сільськогосподарські угіддя | Декларація з плати за землю не подається (земельні площі відображаються у декларації платника ЄП 4 групи) |
Відповідно до ст. 286 ПКУ юридичні особи – платники плати за землю (земельного податку та орендної плати за землі держ/ком власності) мають право вибору одного з двох варіантів звітування:
У разі зміни протягом року об'єкта та/або бази оподаткування (наприклад, придбання нової ділянки, укладення нового договору оренди землі держ/ком власності, припинення права оренди, затвердження нової НГО) платник подає податкову декларацію протягом 20 календарних днів місяця, що настає за місяцем, у якому відбулися такі зміни (п. 286.4 ПКУ).
Таким чином у разі зміни об'єкта оподаткування платник податку може подати:
Податкова декларація з плати за землю подається, а податок сплачується безпосередньо до органу ДПС та до місцевого бюджету за фактичним місцезнаходженням земельної ділянки.
Відповідно до п. 63.3 ПКУ та Порядку обліку платників податків і зборів, затвердженого наказом Міністерства фінансів України від 09.12.2011 №1588, у разі придбання земельної ділянки або укладення договору оренди землі держ/ком власності на території іншої територіальної громади (яка обслуговується іншим контролюючим органом, ніж основне місце обліку юрособи):
Під час дії воєнного стану законодавством запроваджено спеціальні механізми звільнення від нарахування та сплати земельного податку та орендної плати за землі державної й комунальної власності (статті 283, 283-1, 288.8 ПКУ).
Земельні ділянки у консервації. Земельний податок та орендна плата держ/ком земель не нараховуються та не сплачуються за землі, які перебувають у консервації. Підставою є рішення відповідного органу виконавчої влади або місцевого самоврядування про затвердження робочого проекту землеустрою щодо консервації земель та дані ДЗК (п. 283-1.1 ПКУ).
Період звільнення – з першого числа місяця, в якому прийнято рішення про затвердження робочого проекту консервації (для земель держ/ком власності) або з дня внесення відомостей про консервацію до ДЗК (для приватної власності), до останнього числа місяця, в якому завершуються заходи з консервації.
Ділянки, забруднені вибухонебезпечними предметами (далі – ВНП). Земельний податок та орендна плата за землі держ/ком власності не нараховуються за період, коли землі були фактично забруднені ВНП (п. 283-1.2 ПКУ), що підтверджується даними ДЗК або Реєстру територій, забруднених / імовірно забруднених вибухонебезпечними предметами.
Період звільнення починається з першого числа місяця, на який припадає дата початку обстеження ділянки операторами протимінної діяльності, та завершується останнім числом місяця, у якому ділянку визнано придатною для використання.
Потенційно забруднені ділянки (непридатні для використання). Для земельних ділянок, які визнані непридатними для використання через потенційну загрозу забруднення ВНП, застосовується порядок надання пільг місцевими органами (п. 283-1.3 ПКУ, пп. 12.4.6 ПКУ).
Платник подає заяву до сільської, селищної, міської ради або військової адміністрації (ВА/ЦВА) про потенційне забруднення ділянки.
Підставою для звільнення є рішення відповідної ради або ВА/ЦВА про надання податкових пільг зі сплати місцевих податків на підставі заяви платника.
Період звільнення: з першого числа місяця, на який припадає дата прийняття рішення про надання пільги, до останнього числа місяця, в якому закінчується строк дії пільги, або рішення скасовується, чи ділянку визнають придатною.
Якщо у базах ДПС відсутня інформація про прийняте рішення щодо консервації чи пільги ВНП, платник податку має право подати копію такого рішення до ДПС самостійно, на підставі чого ДПС проводитиме перерахунок податкових зобов'язань протягом 10 робочих днів та скасовуватиме попередньо нараховані суми (п. 283-1.1, п. 283-1.3 ПКУ).
Шаблони та зразки документів:
Читайте більше:
Продаж нерухомості: як розрахувати податок та подати уточнюючу декларацію
Придбання нерухомості: як розрахувати податок та подати уточнюючу декларацію
Продаж землі або закінчення договору оренди протягом року: як подати уточнюючу земельну декларацію
Після відновлення роботи серверів ДПС у користувачів «ПРРО ДПС» можуть виникати проблеми з переходом до відкритої зміни. У ЗІР пояснили, як усунути помилку: завантажити операції в журналі, оновити дані у вкладці «Каси» та натиснути «Перейти до зміни». Після цього можна закрити зміну за стандартною процедурою або продовжити роботу. Нагадаємо, технічні обмеження в роботі окремих сервісів ДПС спостерігалися до вечора 28 жовтня 2026 року
Військові частини, які є платниками податків або податковими агентами, мають стати на облік у податковій за місцем дислокації протягом 10 календарних днів після реєстрації як суб’єкта господарювання. Для цього потрібно подати заяву за формою №1-ОПП і пакет підтвердних документів. Якщо військова частина не здійснює господарської діяльності, передбачено окремі вимоги до документального підтвердження її статусу. Розглянемо, які документи потрібні для взяття на облік і як знятися з нього в разі припинення діяльності
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?
До якого суду звертатися колишньому керівнику акціонерного товариства, якщо він вимагає виплат за затримку остаточного розрахунку, компенсації втрати доходу та моральної шкоди, але не оскаржує звільнення? Верховний Суд пояснив, що в такому разі спір має трудовий характер і розглядається за правилами цивільного судочинства. Визначальним є предмет позовних вимог, а не сам факт того, що позивач раніше обіймав керівну посаду в товаристві
Особи, які до 24 серпня 2026 року набули права на разову грошову допомогу до Дня Незалежності України, але не отримали її, можуть подати заяву до Пенсійного фонду. Звернутися можна особисто до сервісного центру ПФУ або ЦНАП, надіслати заяву поштою чи подати її онлайн через вебпортал електронних послуг ПФУ з використанням кваліфікованого електронного підпису
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки у ІІ читанні. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель запрацює вже з 2028 року
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

ФОП чи ТОВ – яке рішення буде вигіднішим саме для вашого бізнесу? У статті порівнюємо ключові відмінності двох форм ведення діяльності, особливості обліку, оподаткування, відповідальності власника, використання коштів та залучення інвестицій. Для зручності всі важливі аспекти зібрано у наочних порівняльних таблицях
Державна податкова служба надала офіційні роз'яснення щодо застосування пільги зі сплати податку на нерухоме майно, відмінне від земельної ділянки, для ФОП, які є власниками промислової нерухомості та використовують її у власній виробничій діяльності
Під час податкових перевірок фізичних осіб – підприємців часто виникають ситуації, коли сплачений податок виявляється неправильно оформленим, застосовано невідповідний КВЕД або кошти оподатковано за іншими правилами. Подібні помилки стають помітними лише після появи фінансових наслідків. Розглянемо поширені ситуації, пов’язані з оподаткуванням компенсації комунальних послуг, застосуванням РРО, використанням підприємницьких коштів і відповідальністю за несвоєчасну сплату податків
Правління ПФУ підготувало проєкт постанови, якою затверджено Зміни до Порядку подання та оформлення документів для призначення (перерахунку) пенсій відповідно до Закону України «Про пенсійне забезпечення осіб, звільнених з військової служби, та деяких інших осіб» (це не стосується військовослужбовців строкової та базової служби, а також членів їхніх сімей). Документ спрямований на вдосконалення процедур в умовах воєнного стану та врахування актуальних законодавчих реалій
Чи можна звільнитися в останній день щорічної відпустки та коли потрібно попередити роботодавця? Як оформити заяву й накази, у яких випадках можна не дотримуватися двотижневого строку та як розрахувати компенсацію за невикористану відпустку
Чи матиме юридичну силу після 04.12. оформлена документально згода працівників про роботу під час жовтого, червоного рівнів повітряної тривог та яким документом це можна оформити?
Хто має відшкодовувати вартість спеціального одягу, якщо працівник його зіпсував? Матеріальна відповідальність залежить від обставин пошкодження, вини працівника та підстав, визначених КЗпП. За недбалість відшкодування зазвичай обмежується середнім місячним заробітком, а за умисне псування чи недостачу спецодягу може наставати повна матеріальна відповідальність. Водночас за природний знос або пошкодження через неналежні умови зберігання з боку роботодавця працівник не повинен відповідати
Кордон, пошта, РРО, державні реєстри, банківські дані, військовий облік – усе це вже не окремі шматки інформації, які існують самі по собі. Держава активно вибудовує обмін даними між різними системами. Давайте без страшилок і без міфів розберемося: що ДПС уже може отримувати, що бачить через обмін даними, а де поки що ми маємо справу лише з прогнозами
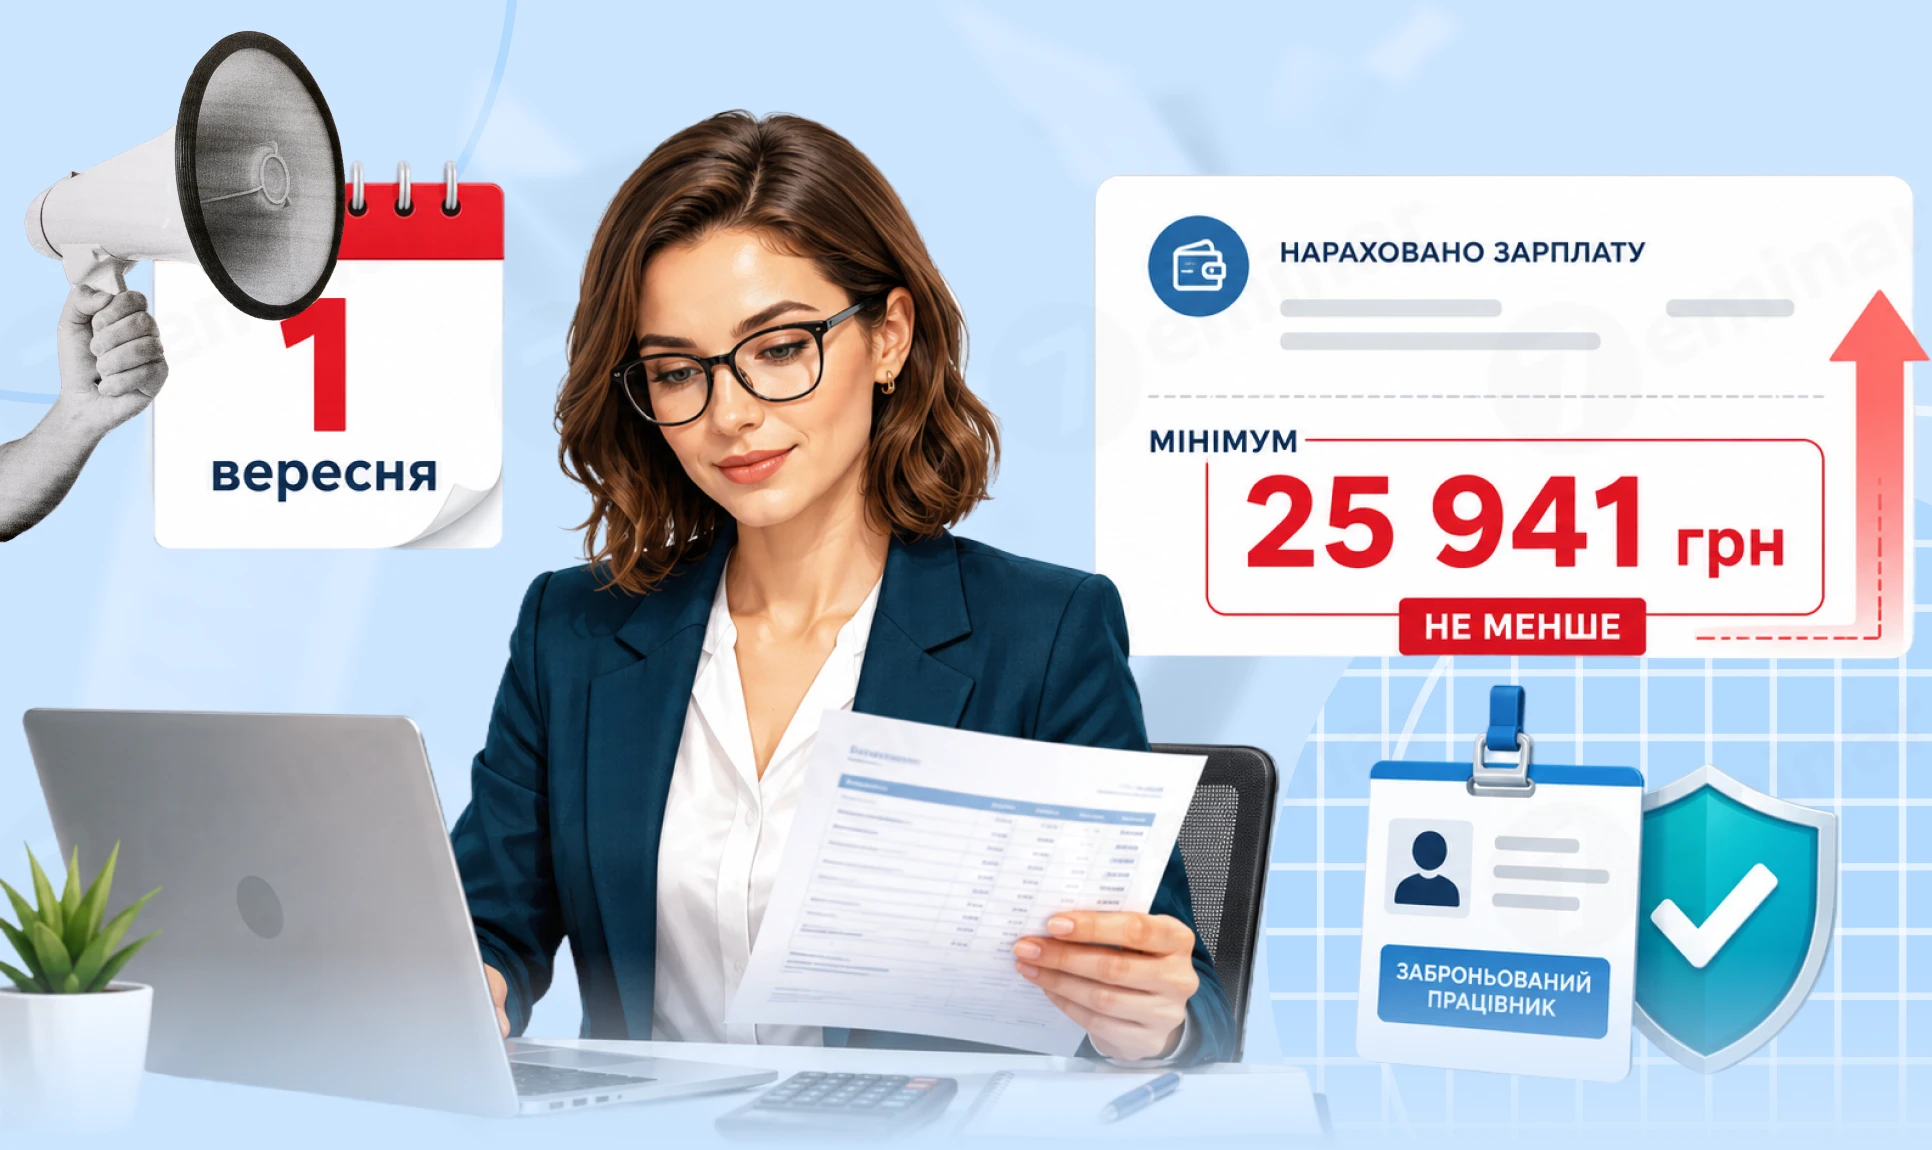
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Приймаємо на роботу працівника ВПО. Згідно з законом таким працівникам не можна встановлювати випробувальний термін. Як правильно оформити, щоб встановлювати випробувальний термін?