☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податок на майно
15.06.2026
ДПС вже надсилає фізособам ППР щодо нарахованих їм сум податку на нерухомість: перевірте Електронний кабінет
ДПС вже надсилає власникам нерухомості ППР про сплату сум податку на нерухоме майно, відмінне від земельної ділянки нерезидентам. Якщо маєте ЕЦП, то рекомендуємо переглянути «ЕК для громадян» Електронного кабінету
- Об'єкт оподаткування податком на нерухомість
- Як розрахувати податок на нерухоме майно для фізичних осіб
- Коли ДПС надсилає ППР
- Перевірка ППР в е-кабінеті платника
- Податок на нерухомість фізособи: що містить ППР
- Коли та куди сплачувати податок на нерухомість фізособі
- Як фізособі провести звірку з ДПС щодо податку на нерухомість
Об'єкт оподаткування податком на нерухомість
Нагадуємо, що об'єктом оподаткування податком на нерухомість є об'єкт житлової та нежитлової нерухомості, у тому числі його частка (пп. 266.2.1 Податкового кодексу України; далі – ПКУ).
До об’єктів житлової нерухомості належать будівлі, віднесені відповідно до законодавства до житлового фонду, дачні та садові будинки (пп. 14.1.129 ПКУ).
Об’єктами нежитлової нерухомості є будівлі, приміщення, що не віднесені відповідно до законодавства до житлового фонду. У нежитловій нерухомості виділяють будівлі готельні, будівлі офісні, будівлі торгівельні, гаражі, будівлі промислові та склади, інші будівлі тощо (пп. 14.1.129-1 ПКУ).
Об’єкти незавершеного будівництва не визначені ПКУ як об’єкти оподаткування податком на нерухоме майно (див. ЗІР, категорія 106.02).
Увага! Податок нараховують навіть у разі, якщо нерухомість не використовують або здають в оренду
Базою оподаткування є загальна площа такого об'єкта. Її обчислюють на підставі документів, що підтверджують право власності на такий об'єкт (пп. 266.3.3 ПКУ).
Податок на нерухомість потрібно платити за:
- квартири площею понад 60 м²;
- житлові будинки площею понад 120 м².
Якщо йдеться про різні типи об’єктів нерухомості, то їх сукупна площа має бути більше 180 м².
Важливо! Податок на нерухомість обчислюють лише з тієї частини площі, яка перевищує відповідні ліміти
Разом з тим, не є базою оподаткування площа нерухомості, яка не перевищує:
- 60 м² для квартири;
- 120 м² для будинку;
- 180 м² для об’єднаного типу нерухомості (і будинок, і квартира).
Рекомендуємо статтю «Податок на нерухоме майно: платники, порядок і строки сплати». В ній говоримо про основні правила сплати податку на нерухомість: хто є платниками та якими пільгами вони можуть скористатися. Детально розглянули перелік, особливості встановлення ставок податку, строки його сплати та порядок розрахунку. Окрему увагу приділили відповідальності за несвоєчасну сплату податку на нерухоме майно, відмінне від земельної ділянки
Як розрахувати податок на нерухоме майно для фізичних осіб
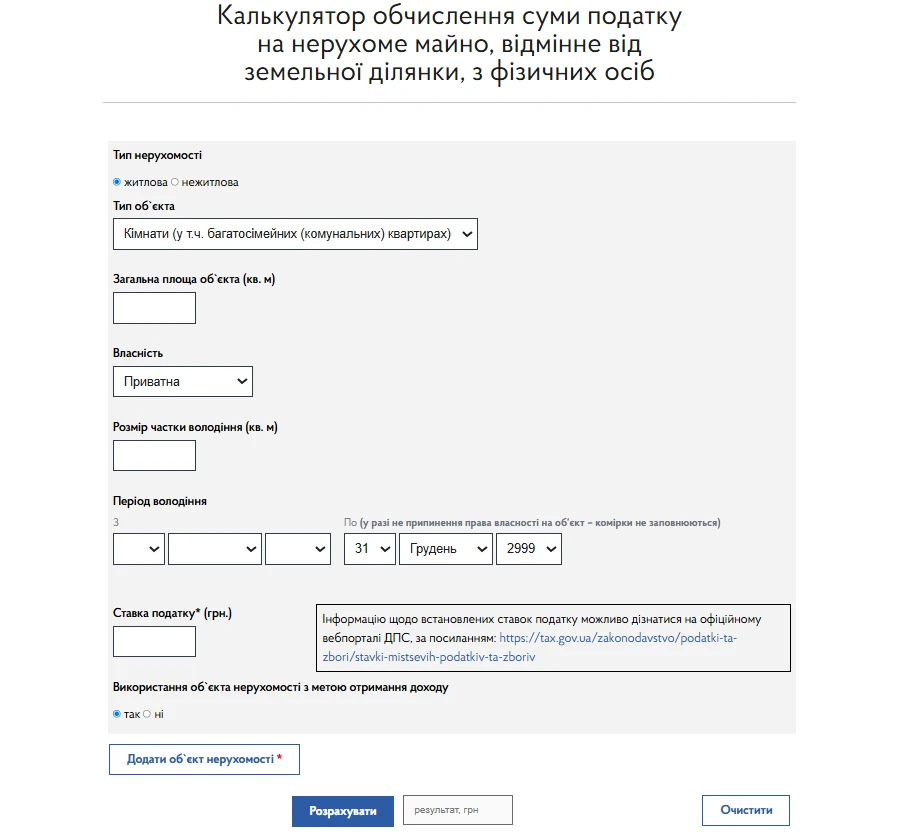
Ставки місцевих податків і зборів знайдете за посиланням.
Коли ДПС надсилає ППР
ППР про сплату суми/сум податку на нерухоме майно, відмінне від земельної ділянки, обчисленого згідно з пп. 266.7.1 ПКУ, ДПС надсилає платнику до 01 липня року, що настає за базовим податковим (звітним) періодом (роком).
Перевірка ППР в е-кабінеті платника
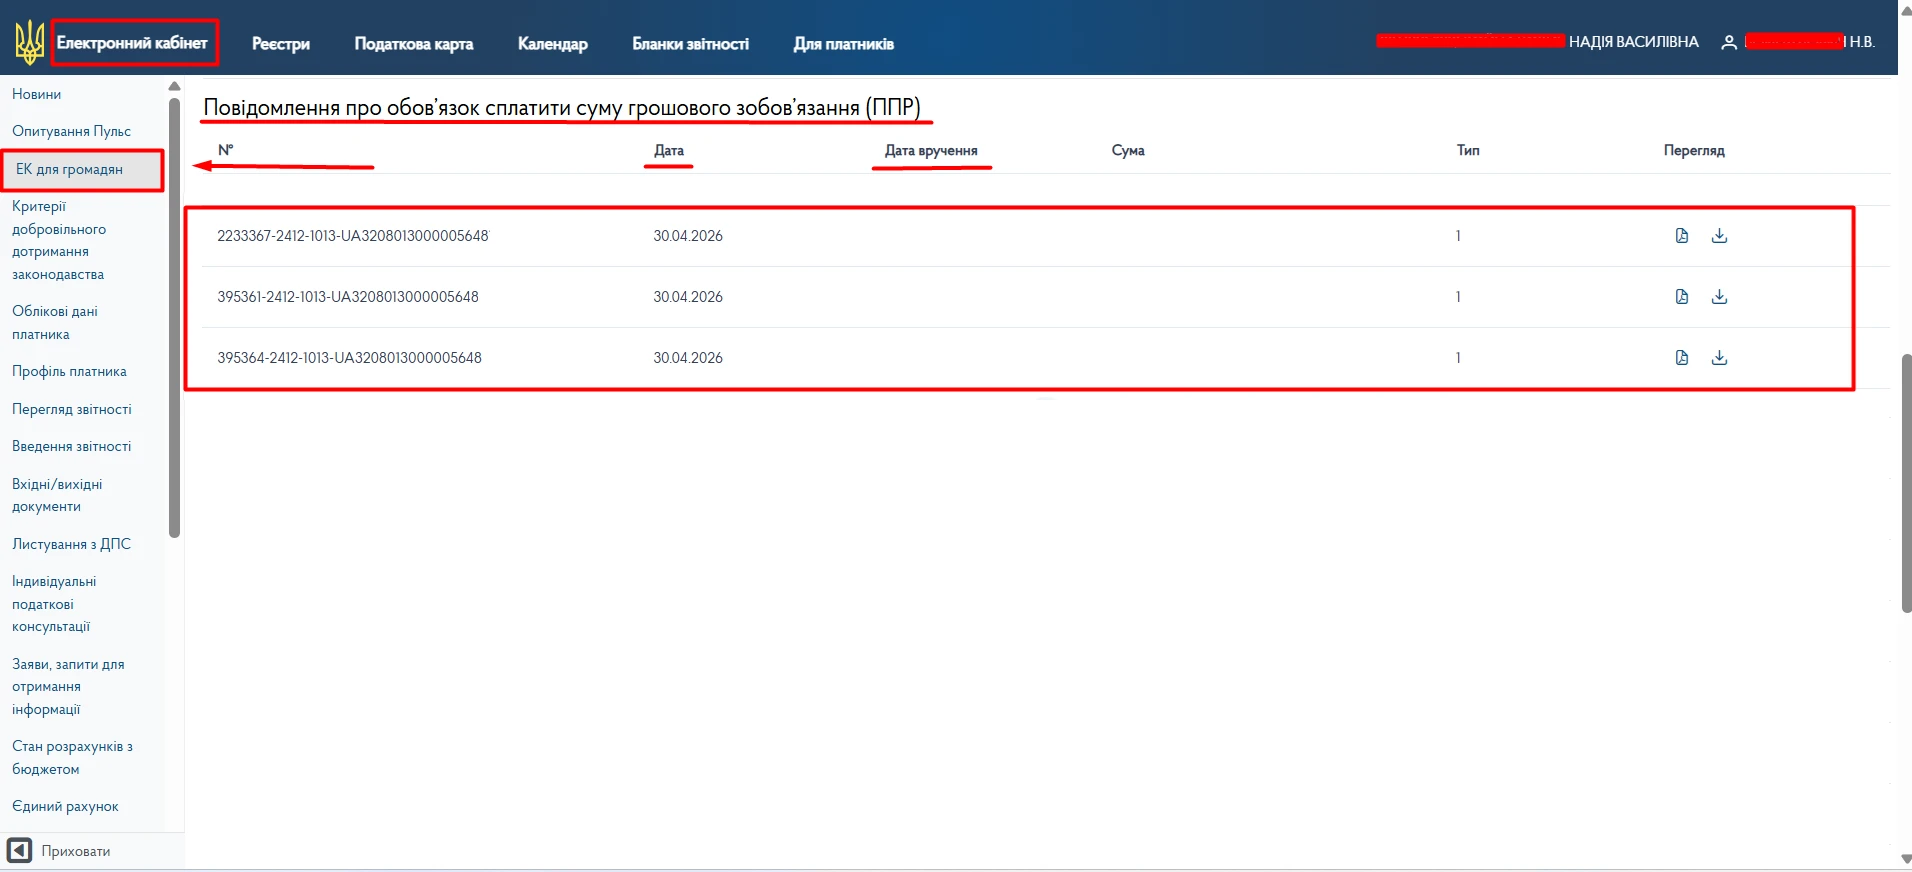
За допомогою особистого ключа (електронного) для підпису та доступ до Інтернету, потрібно авторизуватись в Електронному кабінеті. Після авторизації в електронному кабінеті знаходимо розділ «Електронний кабінет для громадян».
Розділ «Загальна інформація про платника» і опускаємось трішки нижче, нас цікавить такий підрозділ «Повідомлення про обов'язок сплатити суму грошового зобов'язання». Переглядаємо отримані ППР.
Податок на нерухомість фізособи: що містить ППР
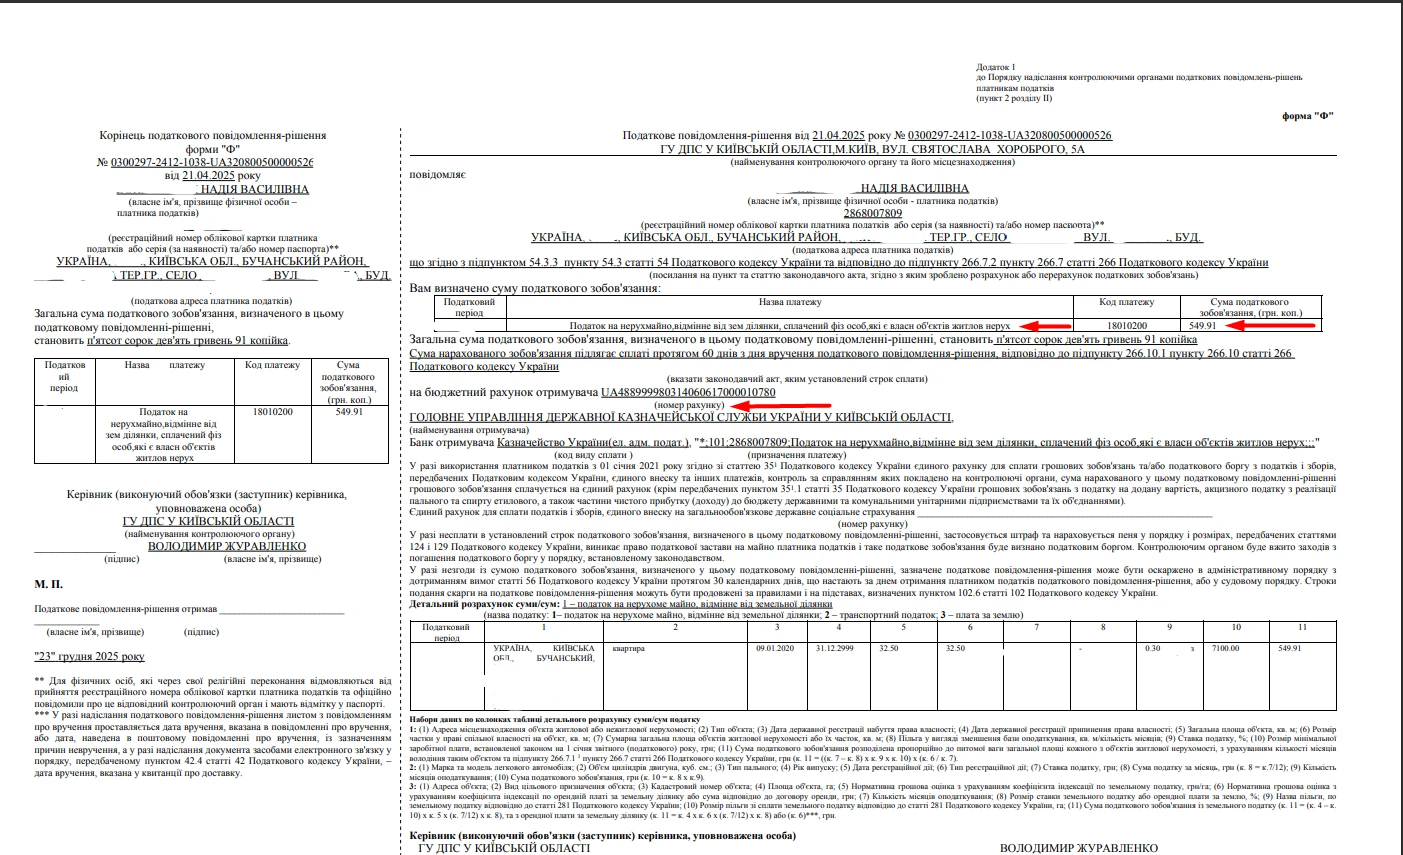
ППР містить:
- детальний розрахунок суми/сум податку
та
- відповідні платіжні реквізити, зокрема, органів місцевого самоврядування за місцезнаходженням кожного з об’єктів житлової та/або нежитлової нерухомості.
Інформація у ППР зазначається щодо кожного з об’єктів житлової та/або нежитлової нерухомості, зокрема, але не виключно:
- інформацію про адресу місцезнаходження об’єкта житлової та/або нежитлової нерухомості;
- його площу;
- ставки;
- надані фізичним особам пільги зі сплати податку на нерухоме майно, відмінне від земельної ділянки (абз. 2 пп. 266.7.2 ПКУ).
Коли та куди сплачувати податок на нерухомість фізособі
Фізичні особи зобов’язані сплачувати податок на нерухоме майно протягом 60 днів із дня вручення їм ППР (пп. «а» пп. 266.10.1 ПКУ).
Рахунок для сплати податку вказано у ППР.
Як фізособі провести звірку з ДПС щодо податку на нерухомість
Платники податку на нерухоме майно мають право ініціювати процедуру звірки з метою уточнення даних, на підставі яких визначається розмір їх податкових зобов’язань.
Платник податку подає письмову заяву до ДПС за своєю податковою адресою. До заяви додає копії документів, що підтверджують право власності та інші обставини, які впливають на розмір податку.
Якщо в ході звірки виявлено розбіжності, контролюючий орган проводить перерахунок суми податку та надсилає (вручає) нове податкове повідомлення-рішення, а попереднє повідомлення вважається скасованим (відкликаним).
Читайте більше:
Коли показувати в обліку штрафні санкції, якщо триває судове оскарження ППР
До 1 липня маєте отримати ППР щодо сплати земельного податку. Перевірте повідомлення від ДПС
Е-сервіс
21.10.2026
З 22:00 23.10.2026 до 08:00 26.10.2026 року державні реєстри і Дія не працюватимуть
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

Єдиний податок
21.10.2026
Як ТОВ 3 групи визнати дохід у валюті, якщо частину коштів продали, а частина залишилась на рахунку
ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?
ФОП
21.10.2026
Помилка «невірна кількість додатків» у квартальному об’єднаному звіті ФОП: як виправити
Подаємо об'єднану звітність по ФОП. Виникла помилка: «невірна кількість додатків». Працівника прийнято в серпні, тому ми заповнювали додатки за два місяці (серпень і вересень). Підкажіть, будь ласка, яка правильна нумерація додатків має бути в цьому випадку, щоб звіт прийняли?
Пільги
21.10.2026
Мораторій на перевірки та збереження податкового кредиту з ПДВ: що пропонує законопроєкт №16158
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Військовий облік
21.10.2026
Законопроєкт №16164: як спростять зняття з військового обліку знищених і пошкоджених авто
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Лікарняні та декретні
21.10.2026
Помилилися з ЄСВ і вже виплатили лікарняні: як провести перерахунок
Якщо роботодавець у розрахунковому періоді нарахував працівнику виплату, з якої мав бути сплачений ЄСВ, але через помилку внесок своєчасно не сплатили, ПФУ рекомендує після виправлення помилки та персоніфікації даних перерахувати середньоденну зарплату та лікарняні. Якщо після такого перерахунку працівнику належить більша сума допомоги, роботодавець подає до ПФУ корегуючу заяву-розрахунок на збільшення для отримання додаткового фінансування
ФОП
21.10.2026
Податкові пільги для ФОП у зоні можливих бойових дій: чи зберігаються після зміни групи
ФОП 2 група, зареєстрований в м. Харкові до початку бойових дій. У 2024 році перейшов в 3 групу. У 2026 році знову повернувся на 2 групу. Чи зберігається в нього пільга по військовому збору та єдиному податку? Адреса реєстрації не змінювалася.
ПДВ
21.10.2026
Деталізація товару у чеку та назва у податковій накладній: роз'яснення ДПС щодо номенклатури
Податківці пояснили, як правильно зазначати номенклатуру товарів у графі 2 податкової накладної, якщо у фіскальному чеку відображаються додаткові характеристики (розмір, патерн, колекція), які не виділені в окремі позиції в бухобліку. На практиці продавці нерідко додають до касових чеків РРО/ПРРО розширений опис товарів (характеристики, розмірну сітку чи назву колекції) для зручності покупців. Водночас виникає запитання: чи потрібно так само деталізувати назву у податковій накладній (ПН) та як узгодити це з первинними документами?
Податкова та фінзвітність
21.10.2026
Нова форма декларації з транспортного податку з 1 січня 2027 року: що змінилося
З 1 січня 2027 року платники податків подаватимуть декларацію з транспортного податку за новою формою. У декларації передбачено окремі графи для відображення податкових пільг, наданих за рішенням органу місцевого самоврядування, а розрахункову частину поділено на два розділи. Зміни стосуються розрахунку податкового зобов’язання та уточнення раніше задекларованих сум
Перевірки, штрафи
21.10.2026
ТОВ не перевіряли з 2016 року: за які роки можна знищити бухгалтерські документи
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
Особи з інвалідністю
21.10.2026
Оскарження вимог ДПС щодо внеску за працевлаштування осіб з інвалідністю: Мінфін підготував порядок
ДПС оприлюднила проєкт наказу, який визначатиме порядок оскарження вимог ДПС про сплату недоїмки з внеску на підтримку працевлаштування осіб з інвалідністю, а також рішень про нарахування пені та штрафів. На подання скарги передбачено 10 робочих днів, а на її розгляд – 20 календарних днів із можливістю продовження до 60 днів. Серед ключових положень – правило «мовчазної згоди» та покладення обов’язку доведення правомірності нарахувань на податковий орган. Розповідаємо, як пропонують оскаржувати рішення ДПС і які права матимуть платники внеску
Трудові книжки, ЕТК
21.10.2026
Після 10 червня 2026 року: що робити з паперовою трудовою книжкою та як вносити в неї записи
З 10 червня 2026 року паперові трудові книжки остаточно переходять у статус архівного документа. Після повної цифровізації трудових даних роботодавці повинні видати їх працівникам, а всі відомості про трудову діяльність зберігатимуться в електронній формі на порталі Пенсійного фонду України. Водночас працівник може залишити паперову книжку для особистого користування або вимагати від роботодавця вносити туди нові записи
Перевірки, штрафи
21.10.2026
Майно арештоване, а рішення суду не бачили: що робити ФОПу та бухгалтеру
Майно арештоване через податковий борг, а рішення суду не надходило? Не поспішайте звинувачувати ДПС у порушенні процедури – спочатку з’ясуйте, який саме арешт застосували, на якій підставі та хто його виконує. Розберемо різницю між адміністративним арештом майна, арештом коштів на рахунках і примусовим стягненням податкового боргу, пояснимо, де шукати судове рішення, як перевірити повідомлення платника та які строки не можна пропустити
Охорона праці
21.10.2026
Повітряна тривога на роботі: чи захистить розписка працівника керівника від відповідальності
Хочемо зібрати з працівників, які ходять в офіс, розписки про те, що вони самі вирішують, чи працюватимуть під час повітряної тривоги. Чи дійсно це допоможе захистити керівника підприємства та підприємство в разі нещасного випадку через влучання «шахеда» чи ракети?
ЄСВ
21.10.2026
Скасування інвалідності працівнику «заднім числом»: як роботодавцю перерахувати ЄСВ та уникнути штрафів
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
Перевірки, штрафи
21.10.2026
Аудит Е-кабінету ДПС: 10 точок контролю для ФОП і юридичних осіб
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
Податкова та фінзвітність
21.10.2026
Як подати аудиторський звіт в Електронному кабінеті, якщо PDF перевищує 5 МБ
У такому разі платник може надіслати аудиторський звіт до ДПС через меню «Листування з ДПС» частинами, дотримуючись установленого обмеження на розмір файлів. Важливо зазначити реквізити супровідного листа та надіслати всі частини послідовно в одному часовому проміжку