

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС почала порівнювати зарплати, зазначені у вакансіях на сайтах з пошуку роботи (Work.ua, Rabota.ua тощо), з даними податкової звітності та надсилати запити щодо можливих «конвертних» виплат. Експерт пояснив, чи може інформація з сайтів працевлаштування бути підставою для податкових висновків, які вимоги має містити законний запит за ст. 73.3 ПКУ та коли платник податків має право не відповідати на нього
Наповнення бюджету є головним завданням податкової служби. При чому для виконання своїх функцій податковий орган має використовувати права передбачені нормами Податкового кодексу України (далі – ПКУ).
З метою проведення аналізу даних податкова має право отримувати інформацію від платників податків, що підтверджується вимогами ст. 72 ПКУ.
Відповідно до пп. 72.1.2 ПКУ та ст. 62 Закон України від 07.12.2000 №2121-III «Про банки і банківську діяльність», банки зобов’язані надавати контролюючим органам інформацію про відкриття та закриття рахунків платників податків. Водночас відомості про рух коштів по рахунках, залишки коштів та інші дані, що становлять банківську таємницю, можуть бути надані виключно на підставі належним чином оформленого законного запиту у випадках, прямо передбачених законом, або на підставі рішення суду.
Відповідно до пп. 72.1.1 ПКУ, контролюючі органи отримують податкову інформацію від інших органів державної влади, органів місцевого самоврядування та державних реєстрів у межах їх повноважень.
Зокрема, податкова служба може отримувати інформацію з:
Згідно з п. 172.4 та п. 174.4 ПКУ, нотаріуси зобов’язані передавати контролюючим органам інформацію про посвідчені договори купівлі-продажу, міни, дарування та інші правочини щодо об’єктів нерухомого майна та суми податку на доходи фізичних осіб та військового збору, сплачені під час нотаріального оформлення таких договорів.
Відповідно до п. 73.3 ПКУ, податкові органи мають право отримувати інформацію від інших суб’єктів господарювання на підставі письмового запиту в межах здійснення податкового контролю.
Тобто податкова не має права отримувати інформацію «усно» або «неофіційно», використовувати дані з відкритих джерел без належної перевірки та фіксації або ж вимагати інформацію поза межами ПКУ
Водночас фантазії податкового органу мають більш розширені межі ніж норму ПКУ. І саме через це низка платників податків отримала запити від податкової, в яких відбувається порівняння сум заробітної плати, відображених у звітах суб’єкта господарювання, з рівнем зарплати, яку такі суб’єкти господарювання пропонують на сайтах пошуку роботи.
В таких запитах податкова стверджує, що:
…Даний моніторинг може свідчити про виплату заробітної плати «в конверті», що є порушенням законодавства України, негативно впливає на надходження до державного бюджету та фінансування сектору безпеки та оборони України…
Проте, відповідно до ст.ст. 71-74 ПКУ, податкова інформація має бути:
Інформація з сайтів пошуку роботи (Work.ua, Rabota.ua тощо) не входить до переліку офіційних джерел податкової інформації, визначених п. 72.1 ПКУ
Таким чином податкова не може робити висновок про використання неоформленої праці виключно на підставі вакансії; донараховувати податки чи штрафи без первинних документів; ототожнювати оголошення з фактичними трудовими відносинами.
В той самий час податковий запит є правомірним лише тоді, коли він відповідає вимогам п. 73.3 ПКУ, а саме містить:
Тому інформація з сайтів вакансій не може бути єдиною та самостійною підставою для його направлення.
Відповідно до:
Таким чином, інформація про вакансію є лише оголошенням про можливу потребу в персоналі і не підтверджує наявність трудових відносин чи виплату доходів фізичним особам.
Крім того, рівень заробітної плати найманих працівників:
Будь-які припущення щодо рівня заробітної плати на підставі інформації з відкритих джерел (вакансій) не ґрунтуються на нормах чинного законодавства та не можуть вважатися доказом порушень
Інформація про рівень фактичної заробітної плати в повному обсязі відображена в Податкових розрахунках сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску, що подані суб’єктом господарювання до податкового органу.
Таким чином, інформація про суми нарахованої заробітної плати в повному обсязі є в розпорядженні податкового органу
Разом з цим, контролюючим органам відповідно до п. 20.3 ПКУ забороняється вимагати від платника податків надання:
Відповідно до ст. 71 ПКУ контролюючий орган має підтверджувати свої висновки належними та допустимими доказами, а не припущеннями.
Ст. 86 ПКУ прямо встановлює, що будь-які твердження податкового органу можуть ґрунтуватися виключно на документально підтверджених даних, отриманих у спосіб, передбачений ПКУ.
Ст. 19 Конституції України та ст. 19-1 ПКУ зобов’язують контролюючі органи діяти в межах повноважень і у спосіб, визначений законом.
Запит контролюючого органу складений з порушенням вимог ст. 73.3 ПКУ, містить лише припущення та не містить фактів та норми ПКУ які ймовірно порушені платником податків.
Відповідно до абз. 5 п. 73.3 ПКУ, у разі якщо запит складено з порушенням вимог, визначених абзацами першим - п’ятим цього пункту, платник податків звільняється від обов’язку надавати відповідь на такий запит. Тобто на такий запит надавати документи які запитує ДПС платник не зобов’язаний.
Враховуючи вищенаведене платники податків мають пам’ятати, що податковий орган здійснює суцільний контроль за їх господарською діяльності, не нехтуючи інформацією з сайтів пошуку роботи чи сайтів, на яких такі платники пропонують свої послуги чи товари. В той же час підставою для встановлення податкового порушення може бути лише офіційно отримана інформація отримана в межах вимог ПКУ
Читати більше:
Запит ДПС: мало трудових ресурсів
ДПС вимагає пояснити причину збитків компанії: як відповісти
Податківці телефоном просять зменшити ПДВ-кредит: що відповідати і чи можна відмовити
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
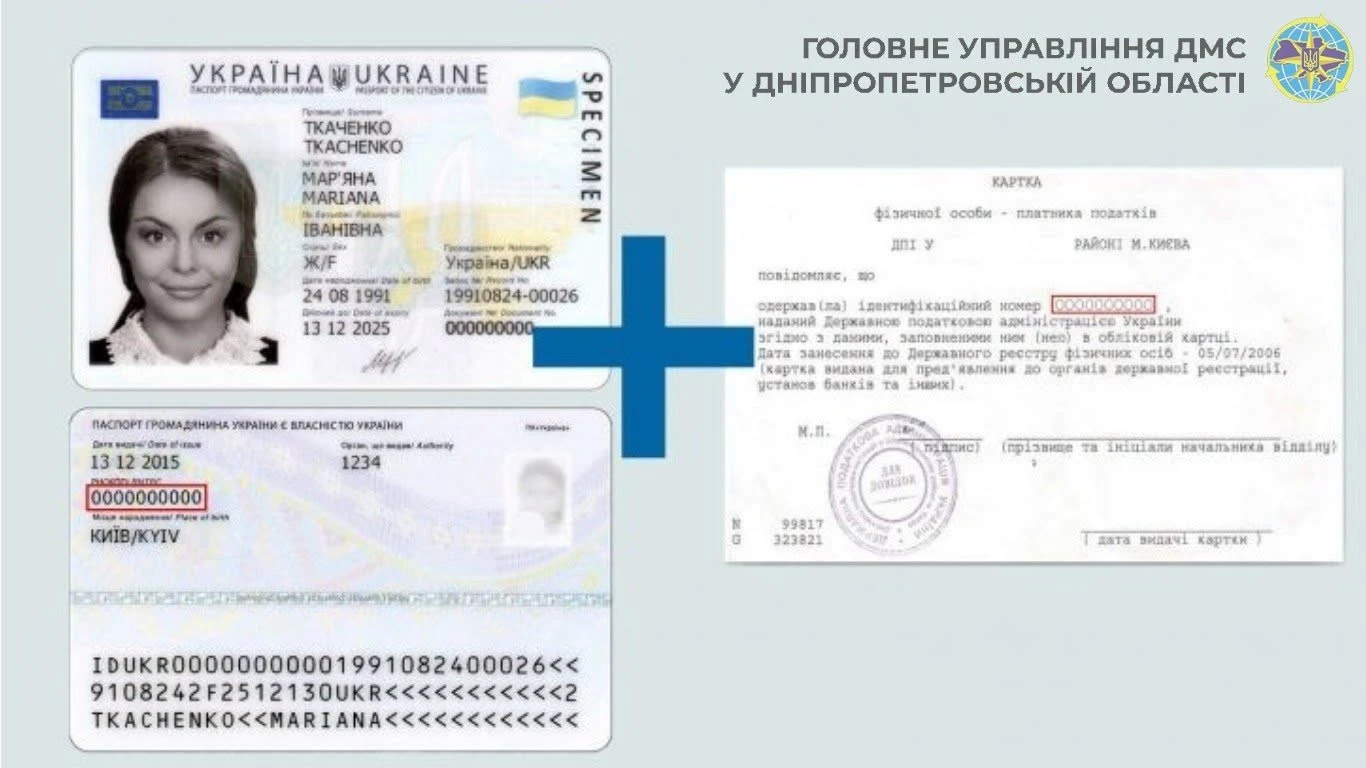
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?

Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично