
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податківці можуть вимагати пояснення та документи щодо причин збитків підприємства. Розбираємо, як правильно відповісти на запит ДПС, які документи надавати, коли можливе проведення позапланової перевірки та як обґрунтувати витрати
Так, можуть, їм таке право надано п. 73.3 Податкового кодексу України (далі – ПКУ), де вказано, що податківці мають право звернутися до платників податків та інших суб’єктів інформаційних відносин із письмовим запитом про надання інформації (вичерпний перелік та підстави надання якої встановлено законом), необхідної для виконання покладених на контролюючі органи функцій, завдань, та її документального підтвердження.
А у пп. 20.1.14 ПКУ вказано, що у разі виявлення порушення вимог податкового чи іншого законодавства України, контроль за дотриманням якого покладено на контролюючі органи, податківці мають право надсилати платникам податків письмові запити щодо надання засвідчених належним чином копій документів.
Такий запит надсилається в порядку п. 73.3 ПКУ. Детальніше ми писали про це у матеріалі.
І тут потрібно пам’ятати про таке, якщо податківці вимагають надати копії документів (первинних та інших), то:
Але якщо від податківців вже надійшов такий запит, потрібно надати хоч якусь відповідь, інакше податківці прийдуть з позаплановою перевіркою на підставі пп. 78.1.1 ПКУ.
І тут варто згадати постанову Верховного Суду (далі – ВС) від 28.05.2025 у справі №380/245/20, в якій Суд вказав на таке:
Аналіз п. 73.3 ПКУ <…> свідчать про те, що запит контролюючого органу про надання відповідної інформації платником податків повинен містити конкретні підстави, тобто чітко окреслені обставини, які свідчать про порушення платником податків податкового законодавства. Без повідомлення вказаних фактів платник податків не має об`єктивної можливості надати будь-які пояснення та їх документальне підтвердження.
Таким чином, виявлення фактів, які свідчать про можливі порушення платником податків податкового, валютного та іншого законодавства, можуть бути підставою для проведення перевірки лише у випадку, коли сумніви не усунуті наданими поясненнями та документальними підтвердженнями. При цьому, у контролюючого органу є право на оцінку пояснень і їх документальних підтверджень. Якщо ці пояснення необґрунтовані або документально не підтверджені, перевірка може бути призначена.
Суб`єкт господарювання має право не погодитися з рішенням про призначення перевірки та оспорити його у суді, тоді суб`єкт владних повноважень зобов`язаний довести обґрунтованість свого рішення з посиланням на недоліки пояснень суб`єкта господарювання та їх документальне обґрунтування.
Враховуючи наведену вище правову позицію ВС, відповідь має бути такою, щоб платник надав відповідь, на поставлені запитання, але вона не обов’язково має бути на три томи, чи з наданням копій первинних документів (пп. 20.1.14 ПКУ).
Але! Відповідь надається на власний розсуд платника, і саме податківці повинні довести, що відповідь неповна. І це за умови, якщо запит правильно сформований та направлений платникові!
Обов’язково потрібно вказати:
А сама відповідь може мати наступний текст (надаємо скорочену версію):
ТОВ «Платник» (далі – ТОВ) ознайомився з текстом запиту органу ДПС від 27.10.2025 №3-7-666 та повідомляє наступне, щодо причини виникнення від’ємного значення фінансового результату до оподаткування (збитку) за 2024 рік.
Облік податку на прибуток підприємств ТОВ веде відповідно до вимог розділу ІІІ ПКУ.
Витрати визначаються відповідно до НП(С)БО 16 «Витрати», а доходи визнаються відповідно до НП(С)БО 15 «Дохід».
Крім того, у відповідності до ст. 44 ПКУ, всі випадки та суми нарахування доходів та витрат підтверджені належними первинними документами. Всі господарські операції платника відображені на підставі первинних документів у регістрах бухгалтерського обліку, фінансової звітності, інших документів, ведення яких передбачено законодавством.
Разом із тим, у зв’язку із триваючою агресією рф, доходи все ще є нестабільними та меншими за прогнозований рівень, натомість витрати, переважно є стабільними, а саме:
Крім того, внаслідок ворожих атак розриваються, або гальмуються (строки поставок ТМЦ постачальниками значно збільшуються) логістичні ланцюги.
За таких обставин, ТОВ стикається з ситуацією, коли витрати є більшими за доходи, що у підсумку призводить до збитку.
Водночас керівництво ТОВ докладає зусиль, щоб виправити ситуацію. Крім того, припинення ТОВ може негативно позначитися на економічній ситуації, адже попри збитки, підприємство підтримує своїх працівників, а також сплачує ПДФО та військовий збір, таким чином є соціально відповідальним та підтримує економіку, як може за поточних обставин.
Текст є примірним, адже багато залежить від того, в чому є причина збитків.
Можете написати конкретні цифри, але якщо у вас не було часу все перевірити, то краще описати загальними фразами (на ваш розсуд).
Ну, так, це мало б бути перед тим, як ви надасте відповідь на запит. Але тут є два моменти:
Тому, за можливості одразу визначте, що справді впливає на ваші збитки, якщо перевіряти вам довго – то у вас є шанс виправити всі помилки до перевірки (якщо вона взагалі буде).
Просто будьте готові до перевірки та підготуйте пояснення, що підтверджені первинними документами та доцільністю здійснення тих, чи інших витрат, що призвели до збитків.
І ще таке, якщо у вас є значна дебіторська заборгованість, а ви навіть претензію не виставили, то податківці прийдуть «копати» чи раптом це не є фіктивною господарською операцією.
Тут не зовсім про збитки, а про господарські операції, що можуть вплинути на збитки.
Так, податківці наполягали, що витрати платника завищені, адже проведений капітальний ремонт свердловини та витрати на його здійснення повинні збільшувати балансову вартість основного засобу – свердловини. У постанові від 29.01.2025 у справі №440/4114/18 ВС вказав на таке:
Витрати на ремонт можуть бути визнані капітальними інвестиціями, якщо ціна придбання активу вже відображає зобов`язання (необхідність) підприємства здійснити в майбутньому витрати для приведення активу до стану, в якому він придатний для використання.
Вартість робіт, що приводять до збільшення очікуваних майбутніх вигод від об`єкта основних засобів, включається до капітальних інвестицій з майбутнім збільшенням первісної вартості основних засобів. Підставою для визнання капітальними інвестиціями витрат, пов`язаних з поліпшенням основних засобів, є зростання внаслідок цих витрат очікуваного терміну корисного використання об`єкта, кількості та/або якості продукції (робіт, послуг), яка виробляється (надається) цим об`єктом. Первісна (переоцінена) вартість основних засобів може бути збільшена на суму витрат, пов`язаних з поліпшенням та ремонтом об`єкта, визначену у порядку, встановленому податковим законодавством.
<…>Витрати, що здійснюються для підтримання об`єкта в робочому стані та одержання первісно визначеної суми майбутніх економічних вигод від його використання (технічний огляд, технічне обслуговування, ремонт тощо), включаються до складу витрат звітного періоду.
Отже, якщо ви включили до складу витрат, що спричинило збитки, суми, що здійснюються для підтримання об`єкта в робочому стані, то можете спати спокійно.
У постанові від 01.10.2025 у справі №160/28124/24, ВС дослідив договір про надання послуг ФОПом на виконання умов якого позивачу (підприємству) надано послуги консультування з правових питань на суму 3 000 000 грн, що підтверджується:
Оплата за вищенаведеними договорами здійснена позивачем у повному обсязі.
Суд вказав:
Задовольняючи позовні вимоги в цій частині, суди попередніх інстанцій виходили з того, що перелік наданих юридичних послуг узгоджується з видом діяльності підприємства, його обсягом та статусом, а наявність юридичного відділу не спростовує необхідність отримання наведених правових послуг для належного розвитку та своєчасного вирішення правових питань, з огляду на великий масштаб, штат, виробничу базу та інші чинники, що впливають на виникнення правових питань, які потребують негайного вирішення.
Отже, якщо купуєте послуги у сторонніх організацій, потрібно їх детально задокументувати та мати логічне, обґрунтоване пояснення, як вони пов’язані з вашою діяльністю.
Читайте більше:
Запит ДПС: мало трудових ресурсів
Перевірки ДПС під час воєнного стану
Запити від податківців: як реагувати та чи відповідати
Запит ДПС через низьке податкове навантаження: що має знати платник
Документальні перевірки у ФОПів
ПФУ йде на перевірки у IV кварталі: 10 незручних запитань до бухгалтера
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
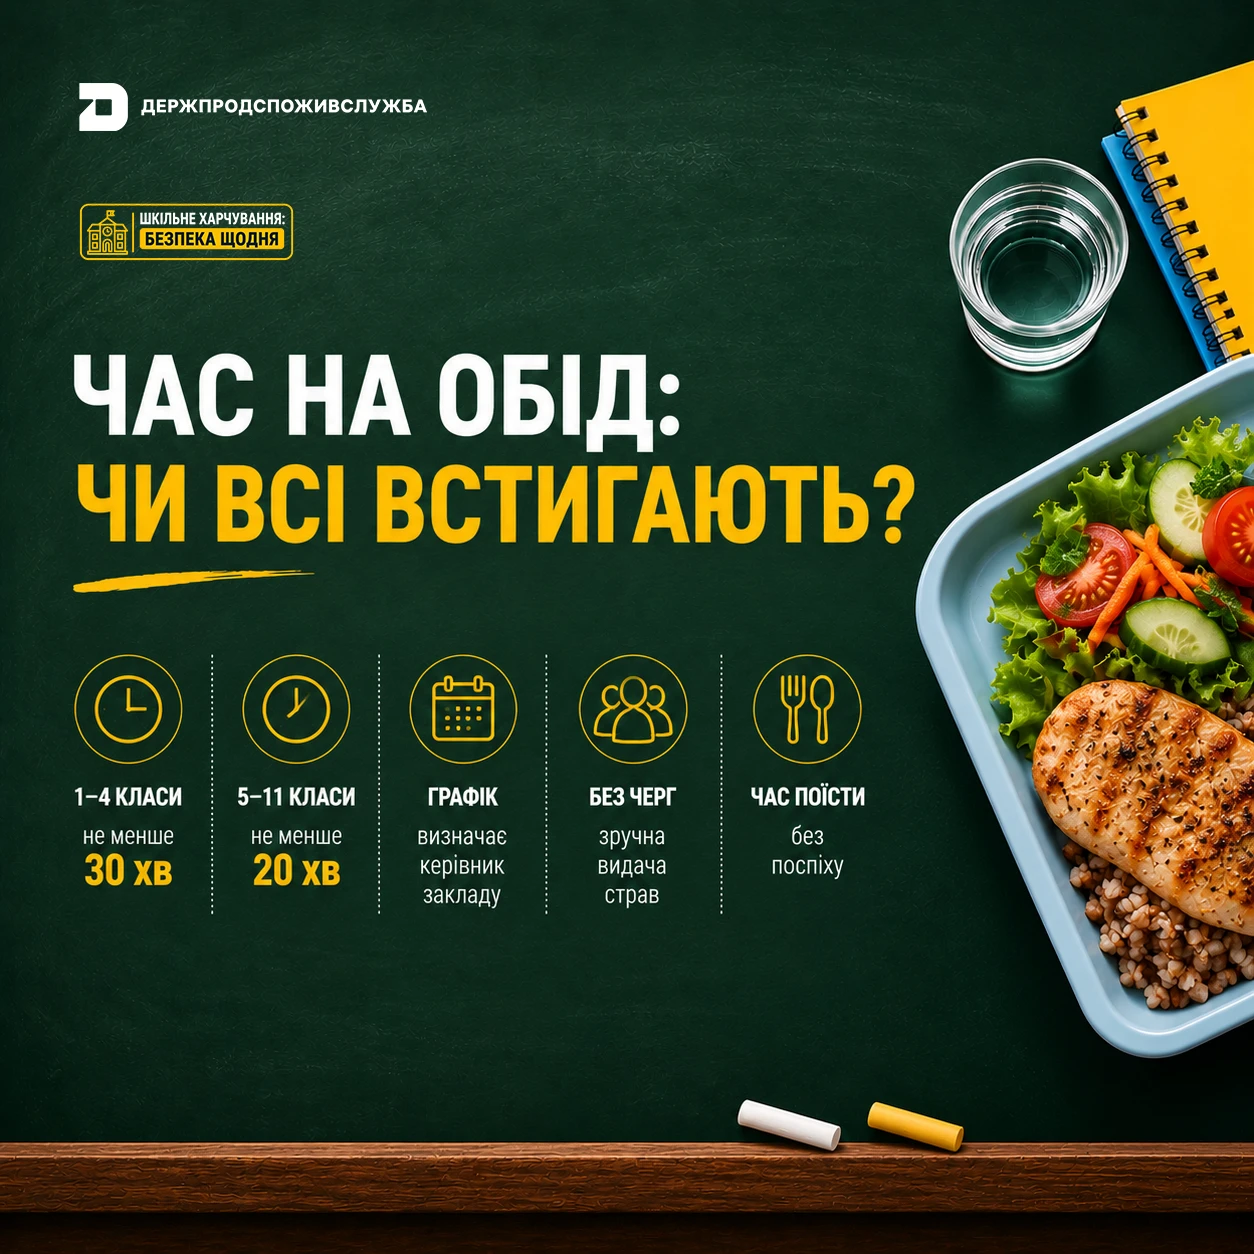
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду