☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податок на майно
30.06.2026
До 1 липня маєте отримати ППР щодо сплати земельного податку. Перевірте повідомлення від ДПС
Як перевірити наявність ППР на сплату земельного податку в е-кабінеті? Чи може ППР прийти за декілька років та як і коли сплачується земельний податок? Що робити у випадку незгоди із сумою нарахованого податку? Відповіді на ці запитання у статті
- Надсилання ППР на сплату земельного податку
- Перевірка ППР в е-кабінеті платника та сплата земельного податку
- Період, за який сплачується податок, термін та спосіб сплати
Надсилання ППР на сплату земельного податку
Для фізичних осіб, які є власниками земельних ділянок, податкова вже підготувала конвеєр ППР на сплату земельного податку. Йдеться про тих платників, які не мають пільг на сплату цього податку.
Це щорічний фіскальний рейд, який проходить до 1 липня поточного року.
Але досить часто фізособи навіть не знають чи повинні сплачувати цей податок, тому розберімось, що потрібно заробити для того, щоб не стати податковим боржником, адже наслідки можуть бути дуже неприємні.
Навряд чи комусь хочеться, щоб його майно потрапило під адміністративний арешт або банківський рахунок був заблокований.
Розглянемо найпопулярніші запитання зі сплати податку і закріпимо все практичною порадою як дізнатися чи нарахувала ДПС податок.
За загальним правилом ППР на сплату земельного податку ДПС розсилає рекомендованим листом через Укрпошту з повідомленням про вручення за місцем знаходження земельної ділянки. Але для тих, хто користується податковим кабінетом, ДПС кидає ППР в електронний кабінет.
Водночас якщо ДПС бачить, що ППР не прийшла платнику з технічних питань в електронний кабінет, повертається до варіанту першого, тобто направляє рекомендований лист.
Зверніть увагу, за допомогою електронного кабінету платника податків є можливість дистанційно, в будь-який час, перевірити всі сформовані ППР щодо свого майна, земельних ділянок, житлових будинків, квартир тощо
Перевірка ППР в е-кабінеті платника та сплата земельного податку
Переходимо до практики. Перевіримо чи не отримали ППР в електронному кабінеті.
Для цього необхідно лише мати особистий ключ (електронний) для підпису та доступ до Інтернету, адже зайти в кабінет можна з будь-якого гаджета.
Після авторизації в електронному кабінеті знаходимо розділ «Електронний кабінет для громадян».
Розділ «Загальна інформація про платника» і опускаємось трішки нижче, нас цікавить такий підрозділ «Повідомлення про обов'язок сплатити суму грошового зобов'язання».
Дивимося отримані ППР.

Далі дивимося, що ми можемо з даним ППР зробити, це завантажити або відкрити в PDF форматі.
Відкриваємо PDF, дивимося за який період у нас нараховано податок, назва платежу, дивимося суму платежу й обов'язково дивимося реквізити на сплату даного податку.

Після сплати ми ще заходимо у розділ «Стан розрахунків з бюджетом» і перевіряємо, що ми маємо по даному податку. Як мінімум звертайте увагу на розділ «Податковий борг», він має бути відсутній.
Період, за який сплачується податок, термін та спосіб сплати
Запитання | Відповідь |
Чи може ППР на сплату податку прийти відразу за декілька років? | Якщо з якихось причин ДПС своєчасно не робила нарахування податку, то зараз може це зробити за декілька років, але виключно за 3 роки. |
Коли потрібно сплатити податок? | Податок сплачують протягом 60 днів з дня вручення ППР. Виходить, вже на 61-й день, хто вчасно не зреагував на ППР, має податковий борг. А податковий борг може обернутися арештом майна або рахунка, а для єдинників це може бути анулювання реєстрації або ж відмова для реєстрації для потенційного єдинника. З письмовими ППР зрозуміло, а ось з електронними складніше, краще завчасно моніторити ППР у своєму електронному кабінеті платника, щоб не пропустити його отримання та відповідно відлік 60-денного терміну для сплати. |
Як сплатити податок? | Платіжні реквізити на сплату податку наведені відразу у ППР. Також фізособи можуть сплатити податок у сільській або селищній Раді у відповідній касі. |
Як діяти якщо не згодні із сумою податку визначеною у ППР? | Незгодні з сумою податку – звертайтесь із письмовою заявою у податкову за місцем знаходження земельної ділянки для проведення звірки. У податківців буде 10 робочих днів, щоб перерахувати податок. Якщо у ході такої звірки будуть розбіжності, старе ППР ДПС скасує і підготує нове. |
Читайте більше:
За який період фізособі нараховується податок на землю, якщо ДПС не вручало ППР
Особливості обчислення земельного податку для фізичних осіб у рік придбання
ППР зі сплати земельного податку з фізосіб: що перевірити та як діяти у разі помилки
Політика, економіка
16.10.2026
Ділові очікування впали до 100,8%: чого побоюється український бізнес у 2026 році
За результатами опитування 664 підприємств із 21 регіону України індекс ділових очікувань у ІІІ кварталі 2026 року знизився до 100,8% проти 107% у попередньому кварталі. Бізнес очікує стриманішої економічної активності, можливого скорочення виробництва та кількості працівників. Річну інфляцію прогнозують на рівні 11,5%, а середній очікуваний курс становить 46,90 грн за долар США та 54,85 грн за євро
Перевірки, штрафи
16.10.2026
41,99 млн грн несплачених податків: БЕБ викрило схему з фіктивними постачальниками агропродукції
У 2021–2025 роках товариство закуповувало сільськогосподарську продукцію за готівку, а в обліку відображало її придбання у підприємств, які фактично не здійснювали поставок. За даними БЕБ, це призвело до несплати 41 млн 991 тис. грн податку на прибуток і ПДВ. Збитки бюджету відшкодовано повністю, а матеріали провадження скеровано до суду з клопотанням про звільнення підозрюваного від кримінальної відповідальності
Звільнення, скорочення
16.10.2026
Звільнення військовозобов'язаного: дії відповідального за військовий облік
Звільнення військовозобов’язаного працівника у 2026 році – одна з найризикованіших кадрових процедур для роботодавця, адже помилки у військовому обліку можуть коштувати підприємству десятки тисяч гривень штрафів. Бухгалтерам і кадровикам важливо знати, як правильно подати додаток 4 до ТЦК, внести зміни до списків військового обліку та не порушити строки повідомлення. Особливу увагу слід приділити звільненню заброньованих працівників і працівників критично важливих підприємств, оскільки тут діють додаткові вимоги щодо ПФУ та бронювання. У матеріалі розглянемо покроковий алгоритм дій роботодавця, типові помилки кадровиків та актуальні вимоги Порядку №1487 і Постанови №76. Ця інформація допоможе правильно організувати військовий облік на підприємстві, уникнути штрафів ТЦК та зберегти статус критично важливого підприємства
Кадрова робота
16.10.2026
Зміна зарплати та графіка під час воєнного стану: чи потрібно попереджати за 2 місяці
Під час воєнного стану роботодавець може змінювати істотні умови праці та умови оплати праці без дотримання загального 2-місячного строку попередження. Працівника потрібно повідомити про нові умови не пізніше ніж до моменту їх запровадження
Е-сервіс
16.10.2026
Паролі, фішинг і безпека ШІ: Держспецзв’язку опублікувала посібник із кібергігієни
Держспецзв’язку підготувала практичний посібник «Гайд із кібергігієни» для державних службовців і громадян. У ньому пояснюється, як захищати облікові записи й пристрої, розпізнавати фішинг і шахрайство, безпечно користуватися Wi-Fi та ШІ-сервісами, а також дбати про цифрову безпеку дітей
Освіта
16.10.2026
Очне та дистанційне навчання під час тривог: уряд запроваджує щомісячний моніторинг
Кабмін визначив пріоритети організації освітнього процесу під час тривалих повітряних тривог. Школи зможуть поєднувати очне, змішане та дистанційне навчання залежно від безпекової ситуації й можливостей укриттів. За обмеженої місткості укриттів пріоритет для очних занять рекомендують надавати математичній, природничій, мовно-літературній, громадянській та історичній освітнім галузям
Зміни у законодавстві
16.10.2026
Управління багатоквартирними будинками: що передбачає новий законопроєкт
На розгляд парламентського комітету передали законопроєкт «Про управління житловим фондом», який пропонує змінити правила управління багатоквартирними будинками. Серед ключових новацій: просте товариство співвласників за принципом «один будинок – одна юридична особа», окрема категорія земель під багатоквартирними будинками, єдина цифрова система обліку житла, а також вимоги до кваліфікації та відповідальності управителів і механізми страхування житлового фонду
ПДВ
15.10.2026
Продаж електроенергії активному споживачу: як визначати ПДВ
Продаж електроенергії активному споживачу власниками генеруючих установок, що виробляють електроенергію з відновлюваних джерел, є операцією постачання товару та оподатковується ПДВ. Водночас для таких операцій передбачено особливий порядок визначення податкових зобов’язань і податкового кредиту – за касовим методом
ФОП
15.10.2026
Різні адреси в документах ФОП: яка вважається податковою та які наслідки
Податкова адреса ФОП визначається як місце його проживання, за яким він береться на облік у контролюючому органі, і може бути лише одна. Взяття на облік фізичної особи-підприємця здійснюється автоматично на підставі даних Єдиного державного реєстру без подання додаткових підтвердних документів. Тому саме адреса, зазначена в ЄДР, є основним місцем обліку ФОП, навіть якщо інші документи містять інші відомості про реєстрацію чи фактичне проживання. Актуальність цієї адреси має значення для податкового адміністрування, звітності та комунікації з контролюючими органами
Кадрова робота
15.10.2026
Ваучери на навчання за новими правилами: Кабмін змінив умови отримання
Кабмін оновив правила отримання ваучерів на навчання та професійної підготовки за підтримки Державної служби зайнятості. Відтепер для отримання ваучера потрібен рекомендаційний лист від роботодавця або потенційного роботодавця, а для окремих категорій безробітних зберігається допомога на період навчання. Також уточнено вимоги до документів про освіту, умови вибору закладу та обмеження щодо повторного навчання коштом Фонду безробіття
ЄСВ
15.10.2026
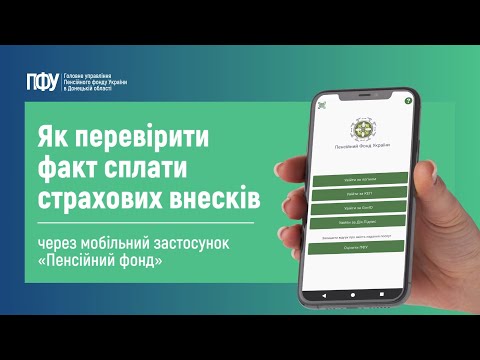
Як перевірити нарахований страховий стаж та сплату ЄСВ: 3 варіанти від ПФУ
Якщо ви сумніваєтеся, що роботодавець сплачував ЄСВ за певний період вашої роботи, ви можете самостійно перевірити нарахований страховий стаж онлайн через особистий кабінет на вебпорталі ПФУ або через застосунок «Пенсійний фонд»
ПДФО
15.10.2026
Фізособа купує майно у підприємства: чи потрібно сплачувати ПДФО
Чи потрібно фізичній особі сплачувати ПДФО, якщо вона купує рухоме або нерухоме майно в підприємства? Якщо майно продають за звичайною ціною, оподатковуваний дохід у покупця не виникає. Проте якщо підприємство надає фізособі індивідуальну знижку, її сума за загальним правилом вважається додатковим благом і оподатковується. Про винятки з цього правила читайте далі
Ліцензії та дозволи
15.10.2026
Основні вимоги до зберігання пального у 2026 році
Суб’єкти господарювання мають право зберігати пальне лише за наявності відповідної ліцензії, окрім визначених законом винятків (наприклад, для бюджетних установ або зберігання у споживчій тарі до 60 літрів для власних потреб). Важливо також мати підтверджуючі документи на походження пального та забезпечити доступ ДПС до інформації та ємностей під час перевірки. Недотримання цих вимог може призвести до адміністративної відповідальності та анулювання ліцензії
Державний нагляд
15.10.2026
Посилення контролю за водіями та перевізниками: що зміниться після ухвалення законопроєкту №14280
У Верховній Раді зареєстровано законопроєкт №14280, яким пропонується оновити правила режимів праці та відпочинку водіїв відповідно до стандартів Європейського Союзу. Документ передбачає нові підходи до перевірок, чітке регулювання часу керування, обов’язкові періоди відпочинку та суттєве посилення відповідальності за порушення, зокрема щодо використання тахографів. 07.09.2026 року відбулось засідання підкомітету з питань автомобільного транспорту, міського електричного транспорту та метрополітенів, де цей законопроєкт направили на доопрацювання
ФОП
15.10.2026
Чи можна врахувати витрати для професійної діяльності, якщо оплатили з особистої картки: роз'яснення ДПС
Державна податкова служба надала роз’яснення щодо практичних питань ведення обліку доходів і витрат фізичними особами, які провадять незалежну професійну діяльність (зокрема приватними виконавцями), згідно з Типовою формою, затвердженою наказом Мінфіну від 13.05.2021 №261