

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для бюджету вигідно, коли платники податків одразу ж ставлять собі у зобов’язання та сплачують штрафні санкції, що нараховані податківцями. Втім, законодавством встановлені певні правила, які ми розглянемо у цій статті
В податковому законодавстві існує таке поняття, як «узгоджене податкове зобов’язання».
Його сутність полягає у тому, що будь-яке податкове зобов’язання (у нашому випадку – штраф) є узгодженим не з моменту винесення податківцями податкового повідомлення-рішення (далі – ППР), а з моменту його узгодження, що може полягати у наступному:
Відповідно до Кодексу адміністративного судочинства України (далі – КАСУ), існують такі стадії судового оскарження:
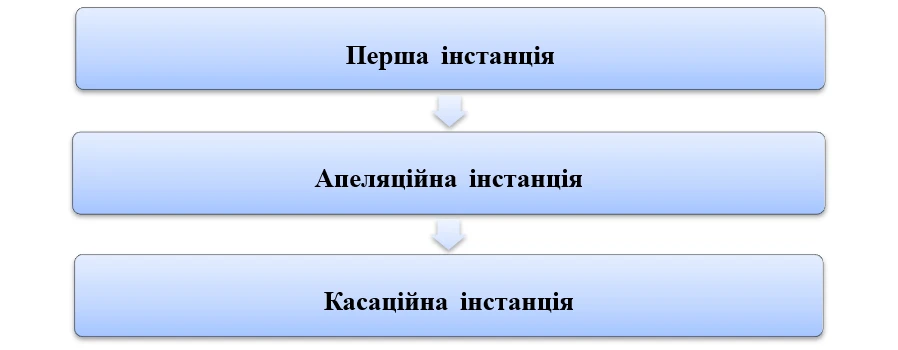
У разі виникнення судового спору, апеляційна та касаційна інстанції можуть мати місце лише, якщо платник податків, або орган ДПС, оскаржили рішення суду першої, або апеляційної інстанцій.
При цьому, сам факт подання апеляційної, або касаційної скарги не свідчить про те, що скаргу розглядатимуть: про перехід справи на нову стадію свідчить ухвала суду про відкриття апеляційного/касаційного провадження.
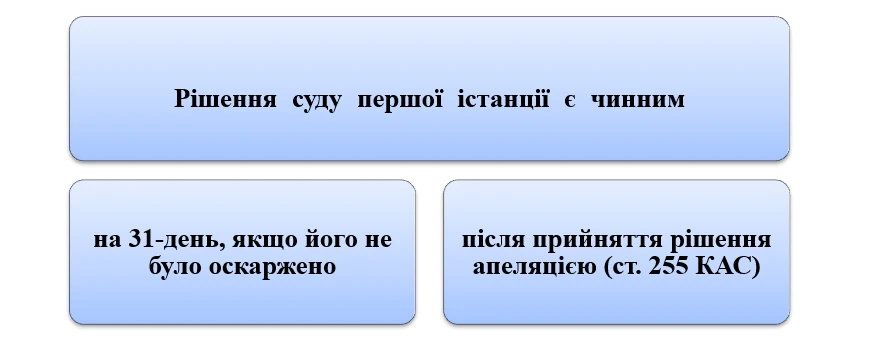
Відповідно до ст. 255 Кодексу адміністративного судочинства України (далі – КАСУ), рішення суду набирає законної сили після закінчення строку подання апеляційної скарги всіма учасниками справи, якщо апеляційну скаргу не було подано.
У разі подання апеляційної скарги рішення, якщо його не скасовано, набирає законної сили після:
А згідно зі ст. 295 КАСУ, апеляційна скарга на рішення суду подається протягом тридцяти днів, з дня його проголошення. Якщо в судовому засіданні було проголошено скорочене (вступну та резолютивну частини) рішення (ухвалу) суду або якщо розгляд справи здійснювався в порядку письмового провадження, зазначений строк обчислюється з дня складення повного судового рішення.
Отже:
Тобто, якщо платник податків програв справу про скасування штрафу в суді першої інстанції, йому ще не потрібно показувати в обліку ці штрафи. Потрібно дочекатися, чи апеляція прийме скаргу до розгляду та яке рішення прийме. Це у випадку, якщо платник оскаржуватиме рішення суду.
Разом з тим, варто дочекатися 30 днів з дня проголошення / складення повного тексту судового рішення. Бо все ще може виникнути ситуація, коли податківці вирішать оскаржити рішення суду першої інстанції, особливо коли воно частково на користь платника, частково податкової.
Часом трапляються ситуації, коли через описки податківців, суд частково скасовує штраф, скажімо на 500 грн, а податківці і його оскаржують.
В момент проголошення. Отак от. Це передбачено ч. 1 ст. 325 КАСУ, в якій вказано, що постанова суду апеляційної інстанції набирає законної сили з дати її ухвалення.
Тобто, потрібно відобразити в обліку штраф, навіть якщо збираєтеся подавати касацію.
Важливий момент! Якщо збираєтеся подавати касаційну скаргу, то варто до неї додати клопотання про зупинення дії постанови апеляційного суду до вирішення справи Верховним Судом по суті.
Перше, про що варто згадати, це те, що ч. 1 ст. 375 КАСУ передбачено, що суд касаційної інстанції за заявою учасника справи або за своєю ініціативою може зупинити виконання оскаржуваного судового рішення або зупинити його дію (якщо рішення не передбачає примусового виконання) до закінчення його перегляду в касаційному порядку. В такому випадку постановляється ухвала.
Другий важливий момент: Верховний Суд (далі – ВС) буквально завалений справами зі всієї України за останні, мабуть, 10 років. Тож, вашу справу можуть розглянути швидко, а можуть пройти роки. Тому:
Потрібно моніторити рух вашої справи на сайті, щоб не пропустити важливу постанову ВС.
Третій важливий момент: ВС може відправити справу на новий розгляд! Тоді штраф знову стає неузгодженим!
Податківці справді керуються Порядком ведення податковими органами оперативного обліку податків, зборів, платежів та єдиного внеску на загальнообов’язкове державне соціальне страхування, затвердженим наказом Міністерства фінансів України від 12.01.2021 №5 «Про затвердження Порядку ведення податковими органами оперативного обліку податків, зборів, платежів та єдиного внеску на загальнообов’язкове державне соціальне страхування».
Тобто, якщо платник програв справу в апеляції, а ВС відправив справу на новий розгляд, в ІКП штраф зникне до того моменту, коли чергове судове рішення набуде законної сили. Тож, і платнику потрібно врахувати цей момент: у нього тимчасово виникне передплата.
Читайте більше:
Штрафи по ППР: відображати в обліку датою акта перевірки чи датою складання ППР
Зміни до ППР: платникам показуватимуть податковий борг
Про оскарження ППР платник податків зобов’язаний повідомити контролюючий орган
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною
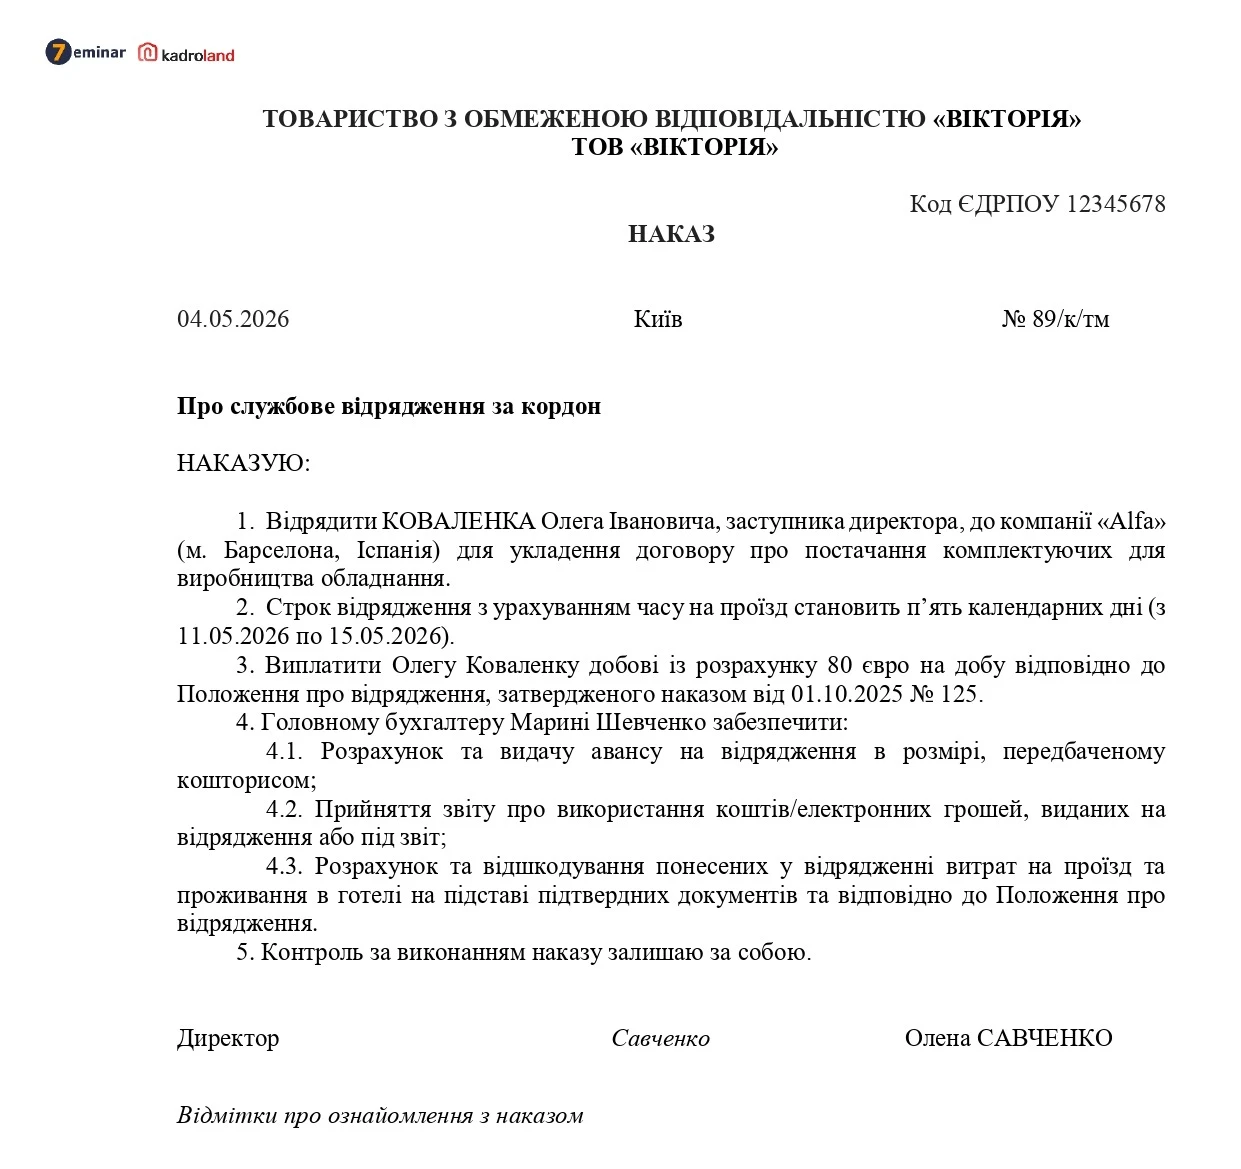
Службові відрядження потребують належного документального оформлення, адже саме це впливає на правильність оподаткування та відшкодування витрат працівнику. Наказ про відрядження, підтвердні документи й дотримання вимог Інструкції №59 гарантують законність компенсації витрат на проїзд, проживання та інші витрати, пов’язані з виконанням службових завдань
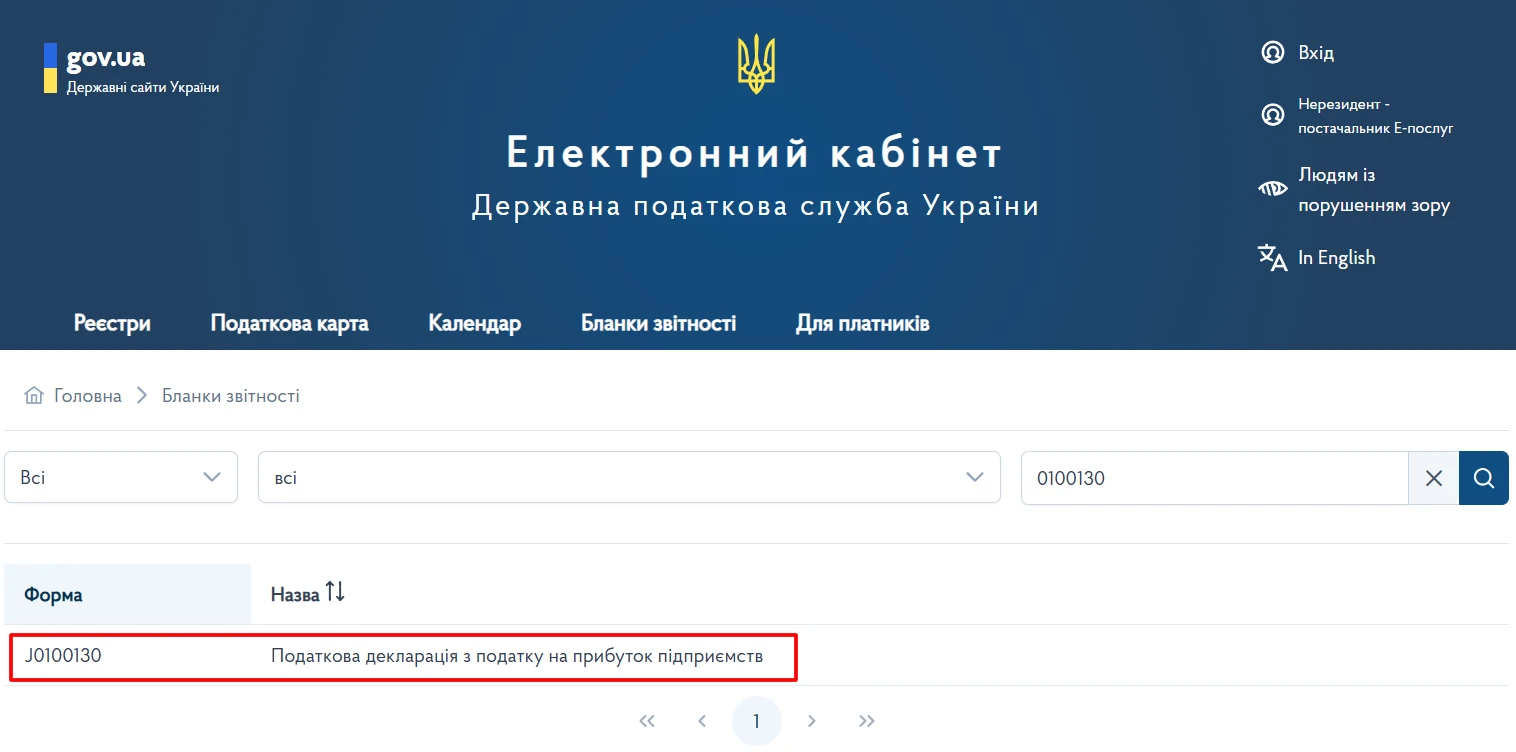
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
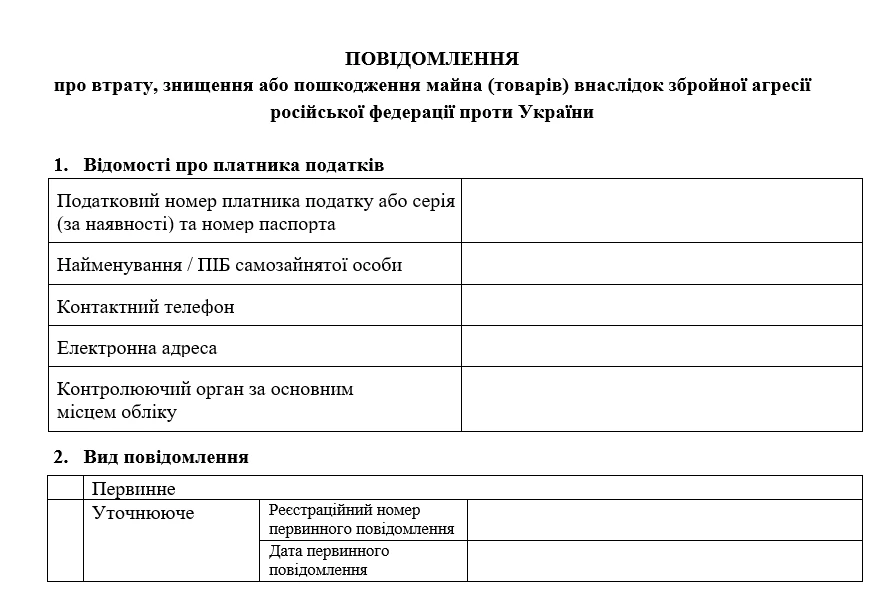
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
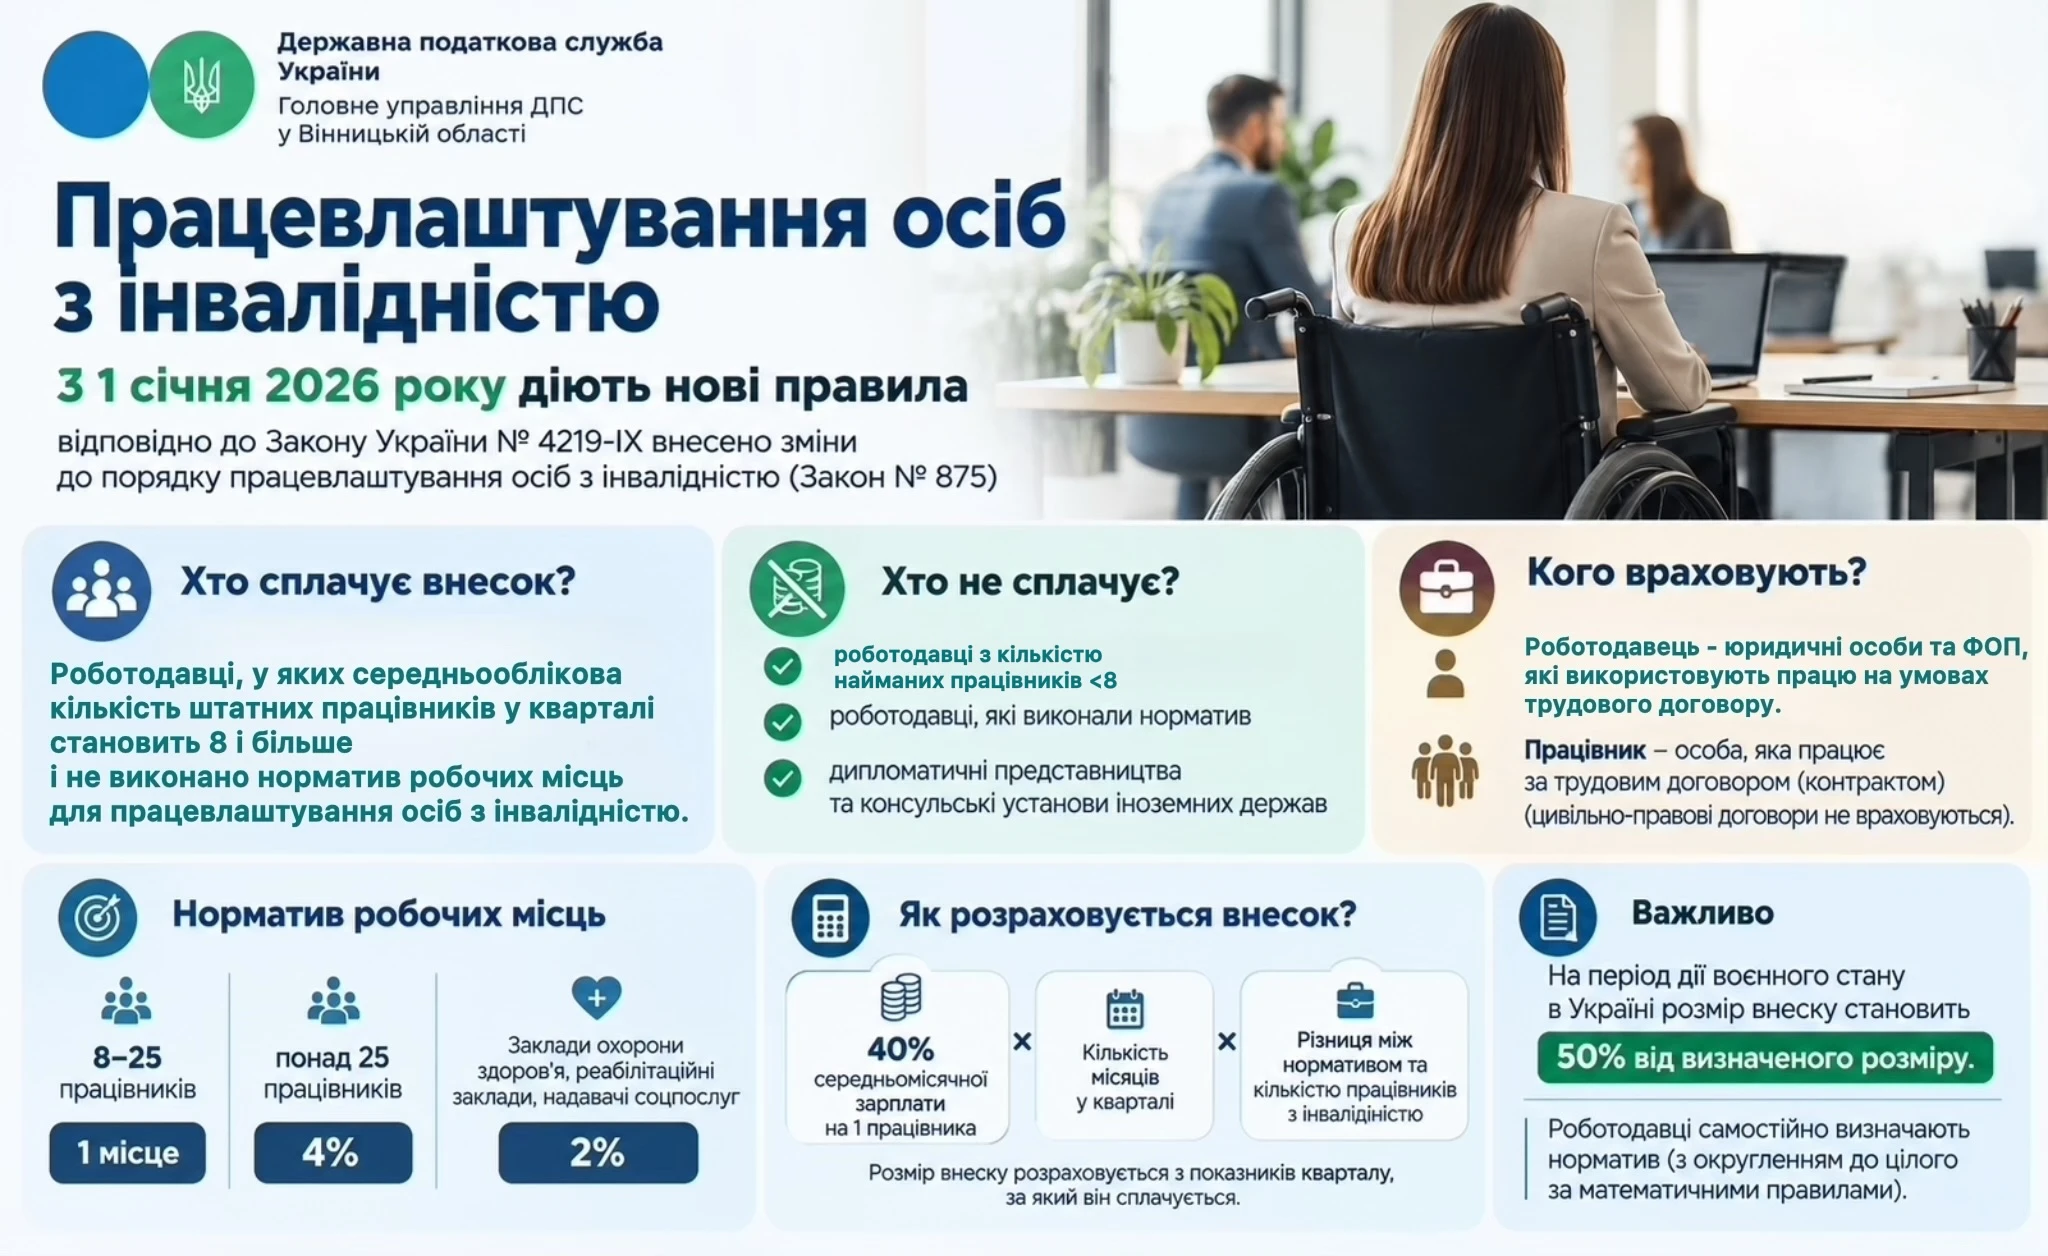
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
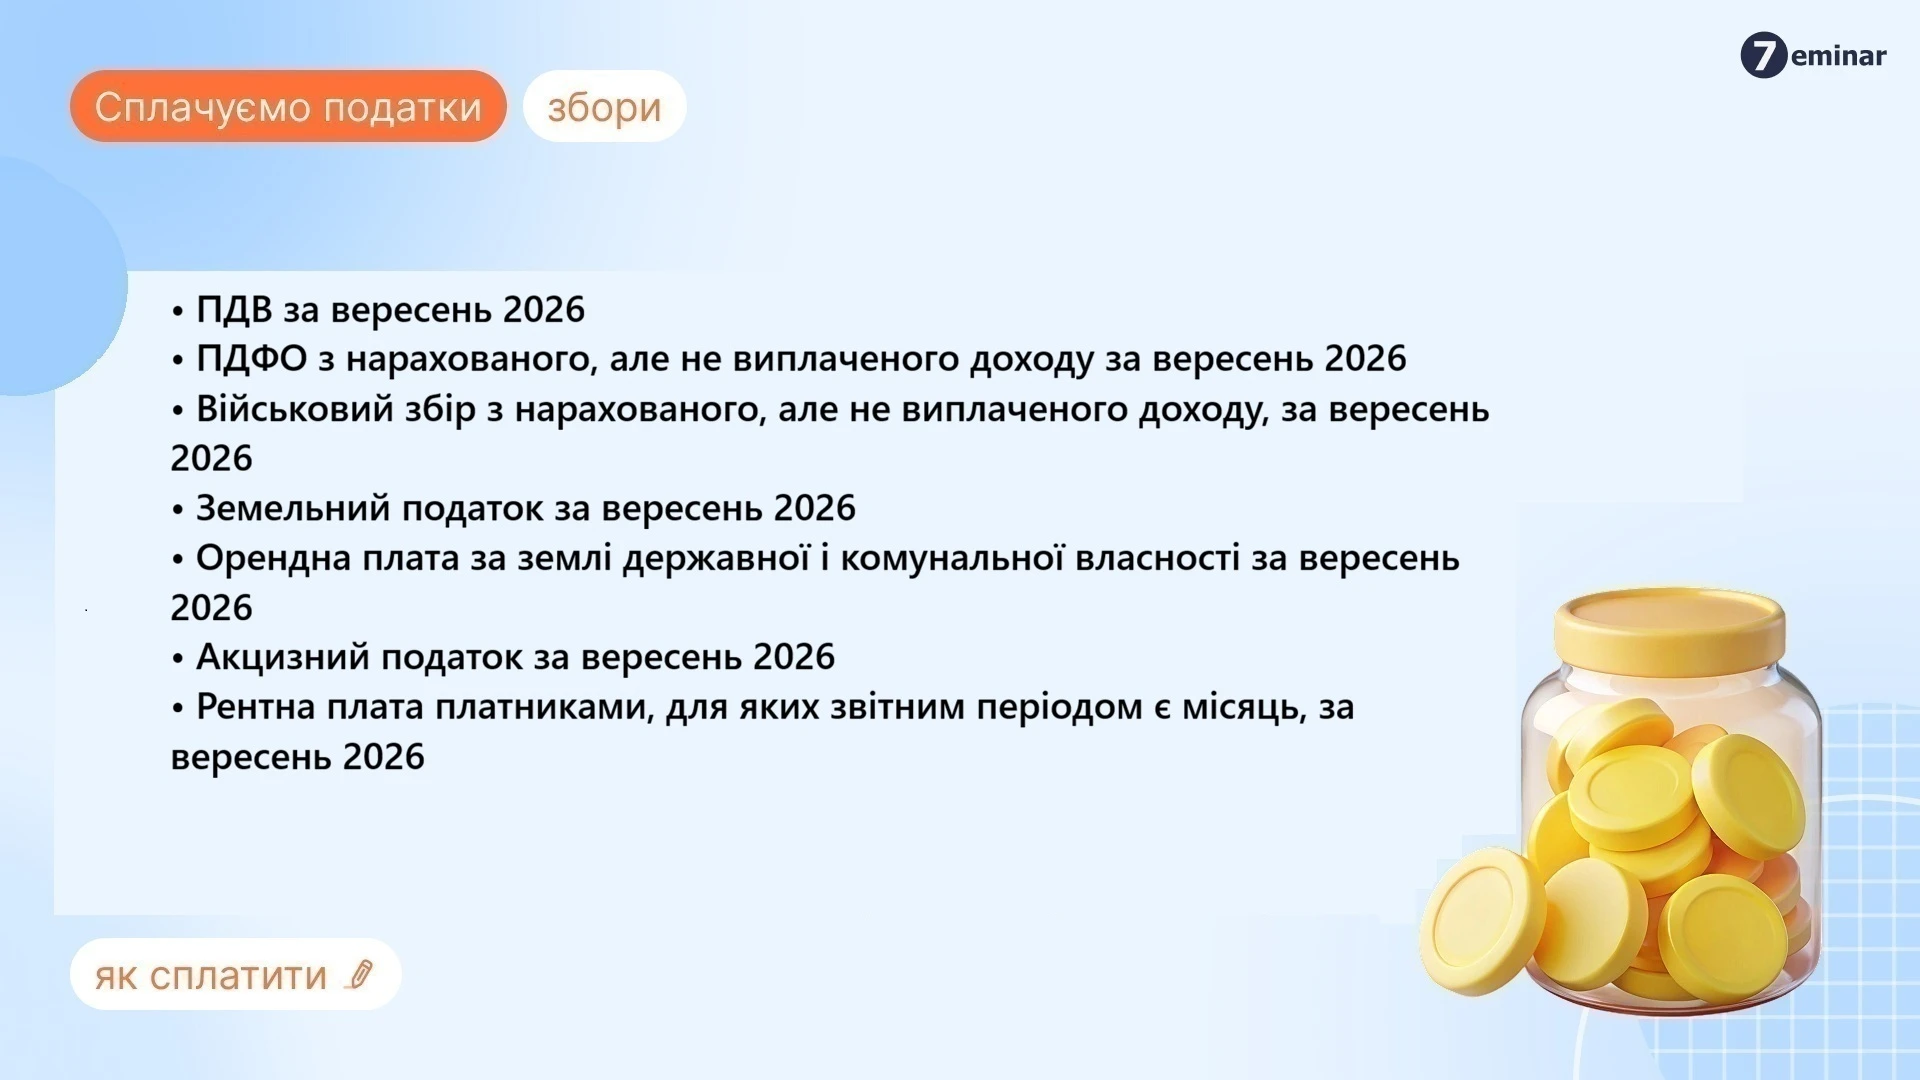
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
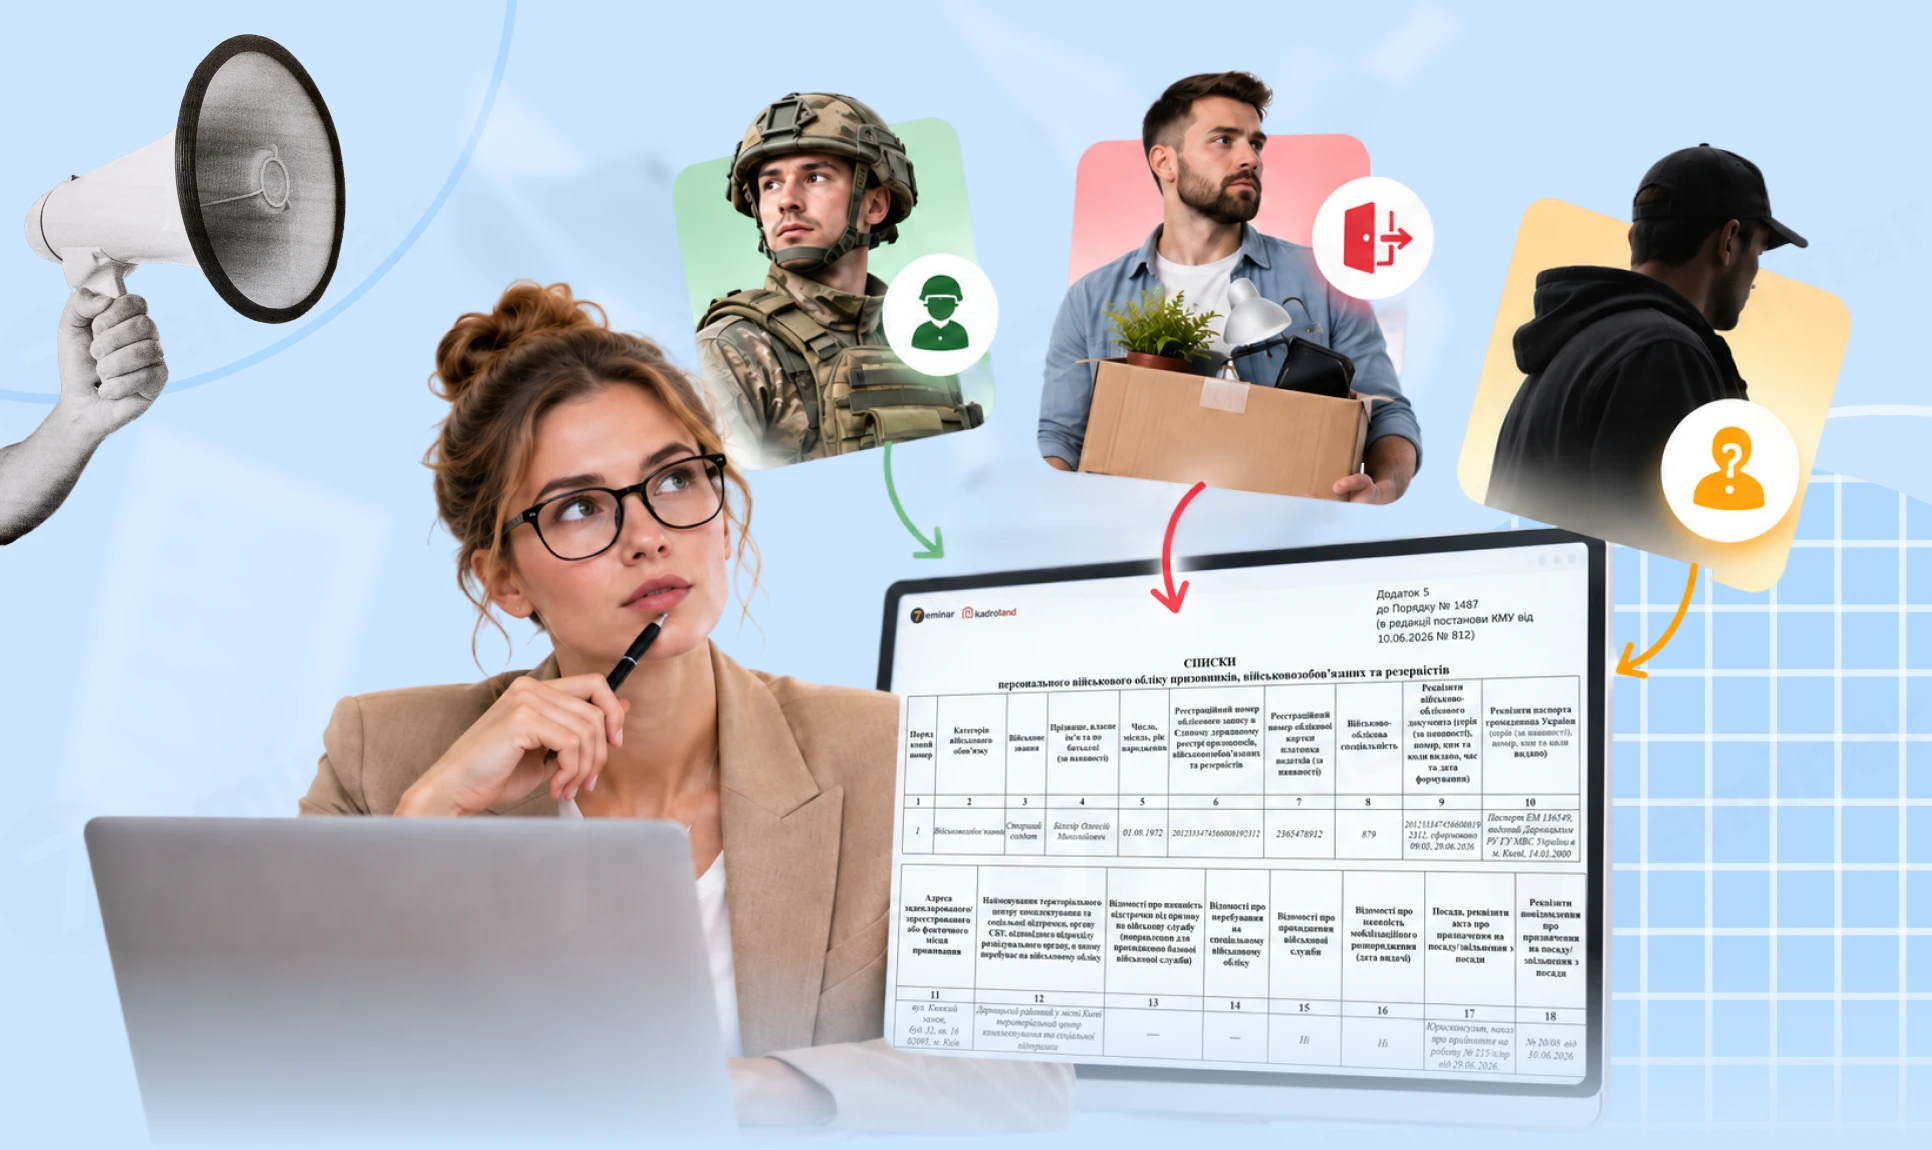
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати