


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
30.01.2025
Інформація за сегментами за формою №6: подання та заповнення
З’ясуємо хто, в які строки та спосіб має подавати фінансовий звіт «Інформація за сегментами» за формою №6. Також підкажемо, як заповнити форму№6 і що буде за її неподання
Звіт «Інформація за сегментами» за формою №6 (далі – Форма №6) є додатком до приміток до річної фінансової звітності (форма №5). У цьому звіті розкривають інформацію про доходи, витрати, фінансові результати, активи та зобов’язання звітних сегментів.
Хто складає Звіт «Інформація за сегментами» за формою №6
Форму №6 зобов’язані подавати підприємства, організації та інші юрособи (далі — підприємства) незалежно від форм власності, якщо:
- займають монопольне (домінуюче) становище на ринку продукції (товарів, робіт, послуг). До них належать суб’єкти господарювання, які на ринку товару не мають жодного конкурента або ж конкуренція незначна внаслідок обмежених можливостей доступу інших суб’єктів господарювання щодо закупівлі сировини, матеріалів і збуту товарів, наявності бар’єрів для доступу на ринок інших суб’єктів господарювання, наявності пільг чи інших обставин (ст. 12 Закону України від 11.01.2001 №2210-III «Про захист економічної конкуренції»);
- стосовно їхньої продукції (товарів, робіт, послуг) до початку звітного року прийнято рішення про державне регулювання цін, у т. ч. підприємства, які здійснюють виробництво, транспортування, постачання теплової енергії та надають послуги із централізованого водопостачання та водовідведення (п. 2 Національного положення (стандарту) бухгалтерського обліку29 «Фінансова звітність за сегментами», затвердженого наказом Мінфіну від 19.05.2005 №412; далі – НП(С)БО 29).
Не мусять складати Форму №6:
- мікропідприємства, малі підприємства, які звітують згідно з НП(С)БО 25 «Спрощена фінансова звітність»);
- непідприємницькі товариства (тобто неприбуткові організації);
- бюджетні установи;
- підприємства, які відповідно до законодавства складають фінзвітність за міжнародними стандартами (п. 2 НП(С)БО 29).
У які строки подавати Звіт «Інформація за сегментами» за формою №6
Примітки – річна форма фінзвітності (ст. 13 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», далі – Закон про бухоблік; абз. 15 п. 2 Порядку подання фінансової звітності, затвердженого постановою КМУ від 28.02.2000 №419, далі – Порядок №419). Відповідно і форму №6 як додаток до Приміток складають за річний звітний період.
Форму №6 разом з Примітками подають не пізніше 28 лютого наступного за звітним року (п. 5 Порядку №419).
На замітку! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт «Інформація за сегментами» за формою №6
Форму №6 як додаток до Приміток до річної фінансової звітності подають у складі комплекту фінзвітності внутрішнім, і зовнішнім користувачам. Зокрема:
- органам, до сфери управління яких належать підприємства;
- трудовому колективу на його вимогу;
- власникам (засновникам) відповідно до установчих документів;
- іншим органам та користувачам, зокрема органам державної статистики та ДПС.
Яка відповідальність за неподання Звіту «Інформація за сегментами» за формою №6
До органу статистики
За неподання чи несвоєчасне подання фінзвітності до органів статистики на посадових осіб підприємства можуть накласти адмінштраф:
- від 170 до 255 грн – за порушення, вчинене вперше;
- від 255 до 425 грн – за повторне протягом року порушення (ст. 186-3 Кодексу України про адміністративні правопорушення).
До ДПС
Податкова декларація має містити обов’язкові реквізити, зокрема інформацію про додатки, що додають до податкової декларації, та є їх невід’ємною частиною (п. 48.3 ПКУ). Це стосується і фінзвітності, яка є невід’ємною частиною податкової декларації з податку на прибуток підприємств (далі – Декларація).
За неподання або несвоєчасне подання платником Декларації разом із фінзвітністю передбачено штраф у розмірі 340 грн за кожне таке неподання або несвоєчасне подання та 1020 грн у разі повторного вчинення аналогічного порушення (п. 120.1 ПКУ).
Норми законодавства щодо звільнення від відповідальності на час війни не стосуються подання фінзвітності до органу ДПС разом із Декларацією. Адже в цьому випадку фінзвітність є частиною самої податкової звітності, на яку норми Закону №2115 не поширюються.
Форма, за якою складають Інформацію за сегментами
Звіт «Інформація за сегментами» складають і подають за формою, наведеною у додатку 1 до НП(С)БО 29.
Увага! Ідентифікатор електронної форми для подання через Електронний кабінет – S0106007 (див. Перелік форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025-2026 роках)
Завантажити бланк:
Додаток до приміток до річної фінансової звітності «Інформація за сегментами». Форма №6
Який порядок заповнення Інформації за сегментами за формою №6
Форма №6 складається з трьох розділів. У кожному з них наводять визначену НП(С)БО 29 інформацію про звітні сегменти.
Розділ I. Показники пріоритетних звітних сегментів
Тут наводять пріоритетні звітні сегменти підприємства, детальну інформацію про фінансові показники основної діяльності сегментів (доходи, витрати) за кожним пріоритетним звітним сегментом, а також про нерозподілені статті. А саме: інформацію про доходи, витрати, активи, зобов'язання, капітальні інвестиції, амортизацію необоротних активів, фінансові результати діяльності сегментів і загалом діяльності підприємства.
На замітку! Сукупні дані показників за звітними сегментами і нерозподіленими статтями мають узгоджуватися з відповідними загальними показниками фінзвітності підприємства
Як пріоритетний звітний сегмент підприємство на власний розсуд та з урахуванням своєї організаційної структури може обрати:
- господарський;
- географічний виробничий;
- географічний збутовий (п. 14 НП(С)БО 29).
Так, якщо організаційна структуризація виробничих та інших відокремлених підрозділів підприємства побудована за видами продукції (товарів, робіт, послуг), що виробляють, то пріоритетним визнають господарський вид сегмента, а допоміжним – географічний.
Якщо організаційну структуризацію виробничих та інших відокремлених підрозділів підприємства здійснювали за регіонами, в яких підприємство функціонує, то пріоритетним визнають географічний вид сегмента, а допоміжним – господарський.
У разі відсутності чітких переваг залежності фінансових результатів і ризиків пріоритетним звітним сегментом визнають господарський сегмент, а допоміжним – географічний (п. 15 НП(С)БО 29).
Увага! Вибраний вид пріоритетного звітного сегмента закріплюють у наказі про облікову політику (п. 17 НП(С)БО 29; п. 2.1 Методичних рекомендацій щодо облікової політики підприємства, затверджених наказом Мінфіну від 27.06.2013 №635)
Розділ I містить 8 підрозділів.
Підрозділ 1. Доходи звітних сегментів – частина доходів підприємства від продажу зовнішнім покупцям і за внутрішньогосподарськими розрахунками, отримання яких забезпечено звичайною діяльністю господарського або географічного сегмента та які безпосередньо можуть бути віднесені (або визначені шляхом розподілу на обґрунтованій та послідовній основі) до звітного
сегмента, за вирахуванням ПДВ, акцизного збору, інших зборів і вирахувань з доходу (збори, знижки, повернення товарів тощо) (п. 18 НП(С)БО 29).
Розглянемо, що зазначати в рядках:
- 010 «Доходи від операційної діяльності звітних сегментів» – рядок 011 + рядок 012 + рядок 013;
- 011 – аналітичні дані оборотів за Кт рах. 70 у частині реалізації продукції (товарів, робіт, послуг) зовнішнім покупцям (за мінусом ПДВ, акцизного податку, знижок та інших вирахувань з доходу) в розрізі звітних сегментів. Графи 17 та 18 цього рядка мають дорівнювати рядку 2000 граф 3, 4 форми №2 за звітний період (Методичні рекомендації з перевірки порівнянності показників фінансової звітності затверджені наказом Мінфіну від 11.04.2013 №476; далі – Методрекомендації №476);
- 012 – аналітичні дані оборотів за Дт субрах. 683 з Кт рах. 70 у частині реалізації продукції (товарів, робіт, послуг) іншим звітним сегментам підприємства (за мінусом ПДВ, акцизного податку, знижок та інших вирахувань з доходу);
- 013 – аналітичні дані оборотів за Кт рах. 71 у частині, що належить до звітних сегментів (за мінусом ПДВ, акцизного податку, знижок та інших вирахувань з доходу). Рядок 013 плюс рядок 051 графи 17, 18 форми №6 мають дорівнювати рядку 2120 граф З, 4 форми №2 (Методрекомендації № 476);
- 020 «Фінансові доходи звітних сегментів» – рядок 021 + рядок 022. Наводять, якщо отримання фінансових доходів є основною діяльністю підприємства (п. 20 НП(С)БО 29). Сума рядків 020 і 052 графи 17, 18 форми №6 має дорівнювати сумі рядків 2200 і 2220 графи 3 і 4 форми №2 (Методрекомендації №476);
- 021 «доходи від участі в капіталі, які безпосередньо стосуються звітного сегмента» – аналітичні дані оборотів за Кт рах. 72 у розрізі звітних сегментів. Сума рядків 021, 022,052, графи 17,18 форми №6 має дорівнювати сумі рядків 2200, 2220, графи 3,4 форми №2 (Методрекомендації №476);
- 022 «інші фінансові доходи» – аналітичні дані оборотів за Кт рах. 73 у розрізі звітних сегментів. Сума рядків 021, 022,052, графи 17,18 форми №6 має дорівнювати сумі рядків 2200, 2220, графи 3,4 форми №2 (Методрекомендації №476);
- 030 «Інші доходи» – аналітичні дані оборотів за Кт рах. 74 у розрізі звітних сегментів (без урахування ПДВ та інших вирахувань з доходу). Графи 17, 18 цього рядка мають дорівнювати рядку 2240, графи 3, 4 форми №2 або різницю між цими рядками слід включити до рядка 050 форми №6 як нерозподілені доходи (Методрекомендації №476);
- 040 «Усього доходів звітних сегментів» – рядок 010 + рядок 020 + рядок 030;
- 050 «Нерозподілені доходи» – аналітичні дані оборотів за Кт рахунків класу 7 у частини доходів, які не можуть бути розподілені між звітними сегментами, а також дохід з податку на прибуток (обороти за Кт рах. 98);
- 051 – аналітичні дані оборотів за Кт рах. 71 у частині доходів від операційної діяльності, які не можуть бути розподілені між конкретними звітними сегментами. Сума рядків 013 і 051 графи 17 і 18 форми № 6 мають відповідати показникам рядку 2120 графи 3 і 4 форми №2 за звітний рік (Методрекомендації №476);
- 052 – аналітичні дані оборотів за Кт рах. 72 і 73 у частині доходів, які не можуть бути розподілені між конкретними звітними сегментами, якщо фінансова діяльність є основною діяльністю підприємства. Інші підприємства в цьому рядку показують усі фінансові доходи, відображені за Кт рах. 72 і 73. Сума рядків 020 та 052 графи 17 і 18 форми №6 мають відповідати сумі рядків 2200 і 2220 графи 3 і 4 форми №2 за звітний рік (Методрекомендації №476);
- 060 «Вирахування доходів від реалізації продукції (товарів, робіт, послуг) іншим звітним сегментам» – сума доходу від реалізації іншим звітним сегментам (аналітичні дані за Кт 70). Графи 3–18 такого рядка мають дорівнювати графам 3–18 рядка 012 форми №6 (Методрекомендації №476);
- 070 «Усього доходів підприємства» – рядок 040 + рядок 050 - рядок 060 (Методрекомендації №476).
Підрозділ 2. Витрати звітних сегментів – частина витрат підприємства, що пов'язані з звичайною діяльністю господарського або географічного сегмента та безпосередньо можуть бути віднесені (або визначені шляхом розподілу на обґрунтованій та послідовній основі) до звітного сегмента (п. 18 НП(С)БО 29).
До складу витрат звітних сегментів не включають:
- адміністративні витрати і витрати на збут, які пов’язані з діяльністю підприємства в цілому і не можуть бути віднесені до окремого сегмента;
- витрати з податку на прибуток (п. 21 НП(С)БО 29).
Розглянемо, що зазначати в рядках:
- 080 «Витрати операційної діяльності» – рядок 081 + рядок 082;
- 081 – аналітичні дані оборотів за Дт рах. 90 у частині собівартості продукції (товарів, робіт, послуг), реалізованої зовнішнім покупцям. Графи 17, 18 цього рядка мають дорівнювати рядку 2050, графи 3, 4 форми №2 (Методрекомендації №476);
- 082 – аналітичні дані оборотів за Дт рах. 90 у частині собівартості реалізації продукції (товарів, робіт, послуг) іншим звітним сегментам підприємства;
- 090 «Адміністративні витрати» – аналітичні дані оборотів за Дт рах. 92 у частині витрат, які можуть бути віднесені до конкретного звітного сегмента. Графи 17, 18 цього рядка мають дорівнювати рядку 2130, графи 3, 4 форми №2 (Методрекомендації №476);
- 100 «Витрати на збут» – аналітичні дані оборотів за Дт рах. 93 у частині витрат, які можуть бути віднесені до конкретного звітного сегмента. Графи 17, 18 цього рядка мають дорівнювати рядку 2150, графи 3, 4 форми №2 (Методрекомендації №476);
- 110 «Інші операційні витрати» – аналітичні дані оборотів за Дт рах. 94 у частині витрат, які можуть бути віднесені до конкретного звітного сегмента. Графи 17, 18 цього рядка мають дорівнювати рядку 2180, графи 3, 4 форми №2 (Методрекомендації №476);
- 120 «Фінансові витрати звітних сегментів» – рядок 121 + рядок 122. Графи 17, 18 цього рядка мають дорівнювати сумі рядків 2250, 2255, графи 3, 4 форми №2 (Методрекомендації №476);
- 121 – аналітичні дані оборотів за Дт рах. 96 у частині витрат, які можуть бути віднесені до конкретного звітного сегмента. Графи 17, 18 цього рядка мають дорівнювати рядку 2255, графи 3, 4 форми №2 (Методрекомендації №476);
- 122 – аналітичні дані оборотів за Дт рах. 95 у частині витрат, які можуть бути віднесені до конкретного звітного сегмента;
- 130 «Інші витрати» – аналітичні дані оборотів за Дт рах. 97 у частині витрат, які можуть бути віднесені до конкретного звітного сегмента. Графи 17, 18 цього рядка мають дорівнювати рядку 2270, графи 3, 4 форми №2 (Методрекомендації №476);
- 140 «Усього витрат звітних сегментів» – рядок 080 + рядок 090 + рядок 100 + рядок 110 + рядок 120 + рядок 130;
- 150 «Нерозподілені витрати» – аналітичні дані оборотів за Дт рахунків класу 9 у частині витрат, які не можуть бути розподілені між конкретними звітними сегментами;
- 151 – аналітичні дані оборотів за Дт рах. 92, 93, 94 у частині витрат, які не можуть бути віднесені до конкретного звітного сегмента;
- 152 – для підприємств, у яких отримання фінансових доходів є основною діяльністю, – витрати за Дт 95 та Дт 96, які неможливо розподілити між звітними сегментами. Для решти підприємств – витрати за Дт 95 та Дт 96;
- 154 – обороти за Дт рах. 98;
- 160 «Вирахування собівартості реалізованої продукції (товарів, робіт, послуг) іншим звітним сегментам» – аналітичні дані за Дт 90 (у частині собівартості продукції (товарів, робіт, послуг), реалізованих іншим звітним сегментам). Графи 3–18 такого рядка мають дорівнювати графам 3–18 рядка 082 форми №6 (Методрекомендації №476);
- 170 «Усього витрат підприємства» – рядок 140 + рядок 150 - рядок 160
Важливо! У формі №6 показники наводять у тисячах гривень без десяткових знаків
Підрозділ 3. Фінансовий результат діяльності сегмента
Рядок 180 – рядок 040 - рядок 140.
Підрозділ 4. Фінансовий результат діяльності підприємства
Рядок 190 – рядок 070 - рядок 170. Графи 17, 18 цього рядка мають дорівнювати рядку 2350 або 2355, графи 3, 4 форми №2 (Методрекомендації №476).
Підрозділ 5. Активи звітних сегментів (рядок 200) – сума рядків 201, 202, 203, 204, 205. Ідеться про активи господарського або географічного сегмента, які використовуються ним для виконання своєї діяльності та безпосередньо стосуються цього сегмента. Активи вважають такими, що безпосередньо стосуються звітного сегмента підприємства, якщо доходи і витрати, пов’язані з їх використанням або виникненням, включають до складу інформації про цей сегмент при складанні фінансової звітності. Наприклад, дебіторська заборгованість за нарахованими до отримання відсотками належить до складу активів сегмента, якщо ці відсотки віднесені до доходів звітного сегмента (п. 25 НП(С)БО 29). Тут відображають аналітичні дані сальдо за Дт рах. 10, 11, 12, 15, 16, 18, 20, 21, 22, 23, 25, 26, 27, 28, 30, 31, 33, 34, 36, 37, 39 тощо в частині вартості активів підприємства, які безпосередньо стосуються звітних сегментів. Аналітичні дані сальдо за Дт субрах. 373 тут наводять тільки ті підприємства, для яких фінансова діяльність є основною. Сальдо за Дт рах. 14 і 35 відображають у цьому рядку в тому випадку, якщо фінансові інвестиції виникають у результаті основної діяльності звітних сегментів, а доходи і витрати від таких інвестицій включають до доходів і витрат звітних сегментів.
Розглянемо, що зазначати в інших рядках цього підрозділу:
- 201–205 – аналітичні дані по дебетових залишках на рахунках активів;
- 220 «Нерозподілені активи» – сума рядків 221, 222, 223, 224;
- 221–224 – залишки за Дт 17,14, 35 та 373 для підприємств, у яких фінансова діяльність не є основною; 641/Податок на прибуток; по рахунках інших оборотних активів, що пов’язані з діяльністю підприємства в цілому та не стосуються окремих сегментів;
- 230 «Усього активів підприємства» – рядок 200 + рядок 220. Графи 17,18 цього рядка мають дорівнювати рядку 1300, графи 3, 4 форми №1.
Підрозділ 6. Зобов’язання звітних сегментів (рядок 240) – сума рядків 241, 242, 243, 244. Тут показують аналітичні дані сальдо за Кт рах. 47, 48, 55, 61, 62, 63, 64 (крім субрах. 641/Розрахунки з податку на прибуток), 65, 66, 68, 69 тощо у частині зобов’язань підприємства, які безпосередньо стосуються звітних сегментів. Крім того, тут наводять аналітичні дані сальдо за Кт рах. 50, 51, 52, 53, 60 — якщо отримання фінансових доходів є основною діяльністю звітних сегментів
Згідно з п. 25 НП(С)БО 29:
Зобов’язаннями звітного сегмента визнають заборгованість господарського або географічного сегмента підприємства, що виникла в результаті виконання ним своєї діяльності і безпосередньо стосується цього сегмента.
Зобов’язання безпосередньо стосуються звітного сегмента підприємства, якщо витрати, пов’язані з їх виникненням, включають до складу інформації про цей сегмент при складанні фінансової звітності. Наприклад, кредиторська заборгованість за нарахованими до виплати відсотками належить до складу зобов’язань сегмента, якщо ці відсотки віднесені до витрат звітного сегмента.
Зобов’язання, що виникли на рівні підприємства і стосувалися кількох його звітних сегментів, розподіляють, якщо витрати на обслуговування боргу також розподіляють на такі звітні сегменти (п. 29 НП(С)БО 29).
При цьому до складу зобов’язань звітного сегмента не включають:
- забезпечення майбутніх витрат і платежів та цільове фінансування, якщо вони стосуються діяльності підприємства в цілому;
- відстрочені податкові зобов’язання;
- довгострокові фінансові зобов’язання, зобов’язання за кредитами банків та інших фінансових установ, якщо отримання фінансових доходів не є основною діяльністю звітного сегмента;
- поточні зобов’язання за розрахунками з учасниками;
- зобов’язання з податку на прибуток;
- інші зобов’язання перед бюджетом і державними цільовими фондами, які не можна на обґрунтованій і послідовній основі розподілити між звітними сегментами підприємства (п. 30 НП(С)БО 29).
Розглянемо, що зазначати в інших рядках цього підрозділу:
- 241–244 – аналітичні дані за Кт 55, 60, 61, 62, 63, 64 (крім податку на прибуток), 65, 66, 68 (стосовно зобов'язань сегментів). А також аналітичні дані за Кт 50, 51, 52, 53 для підприємств, у яких отримання фінансових доходів є основною діяльністю (п. 30 НП(С)БО 29);
- 260 «Нерозподілені зобов’язання» – сума рядків 261, 262, 263, 264;
- 261–264 – залишки за Кт 47, 48, якщо вони стосуються діяльності підприємства в цілому; 50, 51, 52 та 53, коли отримання фінансових доходів не є основною діяльністю звітного сегмента; 54, 65, які не можна розподілити між звітними сегментами; 67, 64;
- 270 «Усього зобов’язань підприємства» – рядок 240 + рядок 260. Графи 17, 18 цього рядка мають дорівнювати сумі рядків 1595, 1695, 1700 і 1800, графи 3, 4 форми №1 (Методрекомендації №476).
Підрозділ 7. Капітальні інвестиції (рядок 280) – аналітичні дані по сегментах за Дт 15. Графи 17, 18 цього рядка мають дорівнювати рядку 340, графи 3 (за звітний і попередній рік) Приміток до річної фінзвітності (форма № 5).
Підрозділ 8. Амортизація необоротних активів (рядок 290) – дані за Кт 13. Графи 17, 18 цього рядка мають дорівнювати рядку 1300 (за звітний і попередній рік) Приміток до річної фінзвітності (форма № 5).
Розділ II. Показники за допоміжними звітними сегментами
У цьому розділі відображають інформацію про доходи від реалізації продукції (товарів, робіт, послуг) зовнішнім покупцям, балансову вартість активів звітних сегментів і капітальні інвестиції за допоміжними звітними сегментами.
Відображають у рядках:
- 300 «Доходи від реалізації продукції (товарів, робіт, послуг) зовнішнім покупцям» – дані по сегментах за Дт 36 і Кт 70 за мінусом ПДВ, акцизного збору, інших зборів і вирахувань із доходу. Графи 17–18 такого рядка мають дорівнювати графам 17–18 рядка 011 форми №6 (Методрекомендації №476);
- 310 «Балансова вартість активів звітних сегментів» – підсумок балансу окремих звітних сегментів. Графи 17–18 такого рядка мають дорівнювати графам 17–18 рядка 230 форми №6 (Методрекомендації №476);
- 320 «Капітальні інвестиції» – аналітичні дані по сегментах за Дт 15. Графи 17–18 такого рядка мають дорівнювати графам 17–18 рядка 280 форми №6 (Методрекомендації №476);
- 330, 340 – додаткові показники діяльності допоміжних звітних сегментів, які підприємство вирішило розкрити згідно з пп. 31.4 НП(С)БО 29.
Розділ III. Показники за допоміжними звітними географічними сегментами
Тут також зазначають інформацію про доходи від реалізації продукції (товарів, робіт, послуг) зовнішнім покупцям, балансову вартість активів звітних сегментів і капітальні інвестиції, але за допоміжними звітними географічними сегментами.
Відображають у рядках:
- 350 «Доходи від реалізації продукції (товарів, робіт, послуг) зовнішнім покупцям» – дані по сегментах за Дт 36 і Кт 70 за мінусом ПДВ, акцизного збору, інших зборів і вирахувань із доходу. Графи 17–18 такого рядка мають дорівнювати графам 17–18 рядка 300 форми №6 (Методрекомендації №476);
- 360 «Балансова вартість активів звітних сегментів» – підсумок балансу окремих звітних сегментів. Графи 17–18 такого рядка мають дорівнювати графам 17–18 рядка 310 форми №6 (Методрекомендації №476);
- 370 «Капітальні інвестиції» – аналітичні дані по сегментах за Дт 15. Графи 17–18 такого рядка мають дорівнювати графам 17–18 рядка 320 форми №6 (Методрекомендації №476);
- 380, 390 – додаткові показники діяльності допоміжних звітних сегментів, які підприємство вирішило розкрити згідно з пп. 31.4 НП(С)БО 29.
На замітку! У розділах II і III форми №6 розкривають інформацію про допоміжні звітні сегменти. При цьому вибір допоміжних звітних сегментів, а також зміст інформації, яка має бути наведена в розділах II і III, залежать від того, який сегмент обрано пріоритетним
Як подавати Інформацію за сегментами за формою №6
Фінзвітність подають до органів контролю в електронній формі із дотриманням вимог законів України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» та від 05.10.2017 №2155-VIII «Про електронні довірчі послуги».
Для платників податків, які обрали спосіб подання звітності засобами електронного зв’язку в електронній формі (в т. ч. і за допомогою Електронного кабінету), ДПС на своєму вебпорталі веде та підтримує в актуальному стані рубрику «Електронна звітність».
Увага! Під час створення звітності, яку подають до ДПС і Держстату, використовуйте формати з першою літерою «S», а саме S0106007 (згідно офіційного Переліку). Звітність, яку подають тільки до ДПС, формують за форматами з першою літерою «J».
Це підтверджує і ДПС (ЗІР, категорія 102.202.02):
При формуванні звітності, яка подається до ДПС і Державної служби статистики України, використовуються формати з першою літерою «S». За результатами обробки такої звітності в органах Державної служби статистики України суб’єктам господарювання надсилається квитанція №2.
Звітність, яка подається тільки до ДПС, формується за форматами з першою літерою «J». Відповідно, за результатами обробки такої звітності в органах ДПС суб’єктам господарювання надсилається квитанція №2.
Статті за темою:
Проміжна фінзвітність (квартальна/піврічна/за 9 місяців): хто складає і на що звернути увагу
Баланс (Звіт про фінансовий стан) за формою №1: інструкція заповнення
Звіт про фінансові результати (Звіт про сукупний дохід) за формою №2: інструкція
Звіт про рух грошових коштів (за прямим методом) за формою №3: інструкція
Звіт про рух грошових коштів (за непрямим методом) (форма №3-н): інструкція
Звіт про власний капітал за формою №4: інструкція заповнення
Примітки до фінансової звітності за формою №5: інструкція
Фінансова звітність малого підприємства за формами №1-м, 2-м: інструкція
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс: інструкція
Декларація з податку на прибуток із додатками: інструкція зі складання
Довідники за темою:
Види фінансової звітності та строки подання
Повний і скорочений склад фінзвітності: хто який подає
Строки, суб’єкти та способи оприлюднення фінансової звітності
Класифікація підприємств за критеріями
Відео за темою:
Фінансова звітність: подаємо без ризику штрафів і аналізуємо показники
Фінансова звітність: ТОП 7 критичних помилок, які коштуватимуть вам штрафів
Фінансова звітність: практичні кейси з підготовки до складання та подання балансу, форми 2 тощо
Шаблони та зразки документів:
Примітки до річної фінансової звітності. Форма № 5
Додаток до приміток до річної фінансової звітності «Інформація за сегментами». Форма №6
Трудові книжки, ЕТК
08.11.2026
Виправлення помилки щодо статусу сумісника при оперативному поданні відомостей про трудові відносини до ПФУ у 2026 році
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
Оренда
08.11.2026
Можливість не сплачувати орендні платежі за тимчасово не використовуване орендоване у фізичної особи авто у 2026 році
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
Медицина
08.11.2026
Е-Запит в ЕСОЗ: як отримати тест-смужки для глюкометра та допоміжні засоби реабілітації
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Працевлаштування, переведення
08.11.2026
Як обрати професію за характером і здібностями: приклади з аніме «Неймовірні пригоди ДжоДжо»
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Судова практика
08.11.2026
Спори ФОП із НСЗУ щодо оплати медичних послуг: Велика Палата ВС визначила до якого суду звертатися
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
Торгівля, послуги
08.11.2026
Купуєте сушильну машину: де шукати дані про енергоспоживання
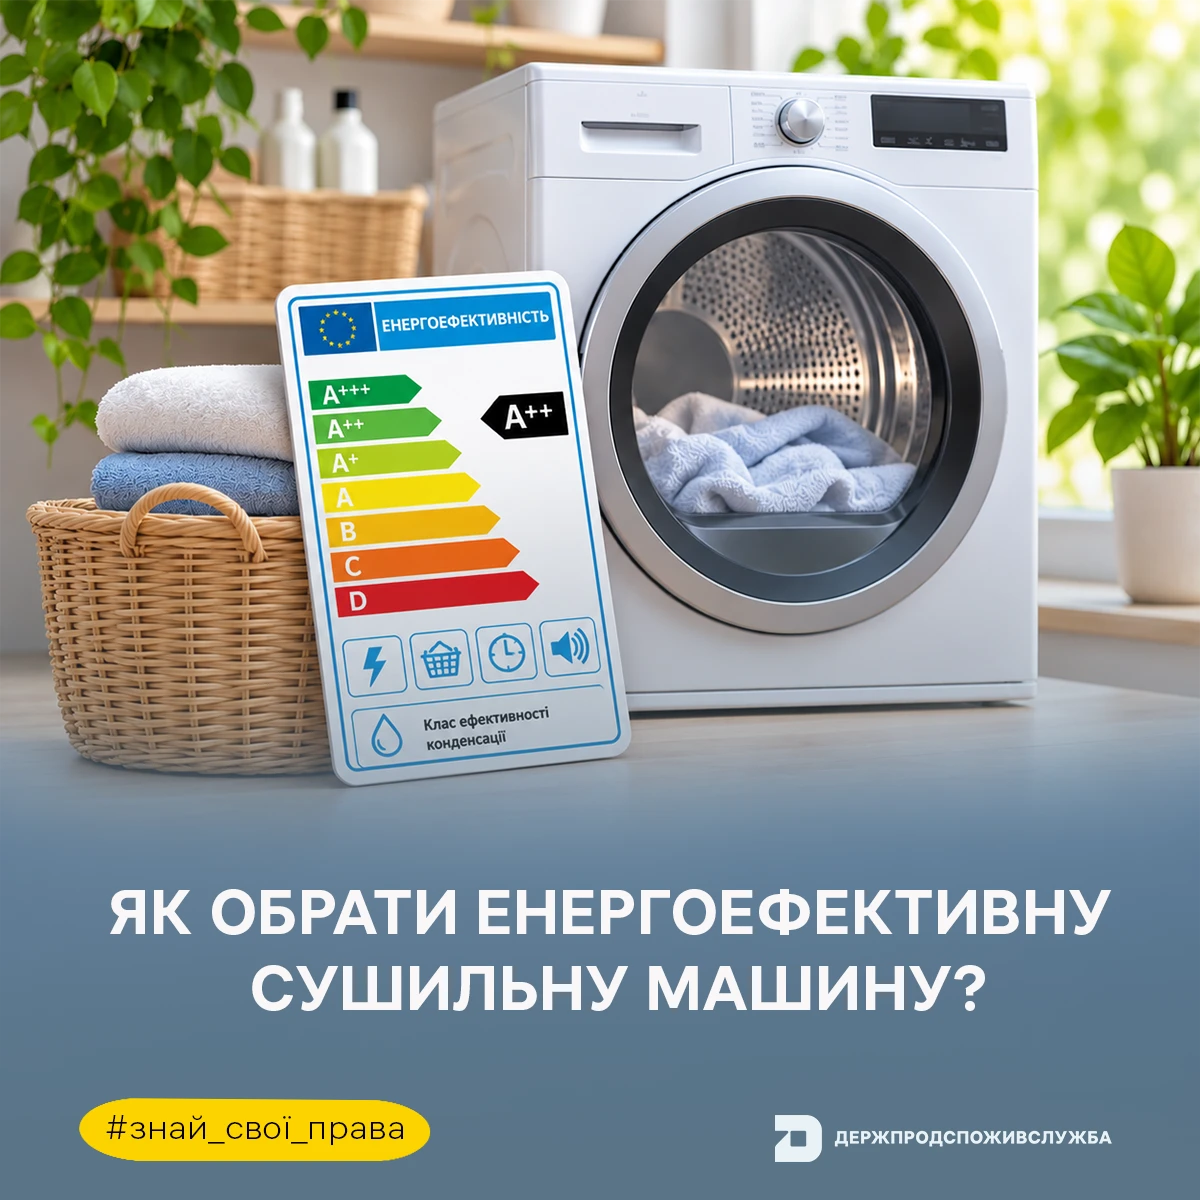
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Судова практика
08.11.2026
Захист ділової репутації та свобода слова: коли критика не підлягає спростуванню – позиція ВС
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Військовий облік
07.11.2026
7 листопада 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бронювання, критичність
07.11.2026
7 листопада відбудеться перше засідання Координаційного центру з бронювання: для більшості галузей критерії можуть не змінитися
Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

Дозвілля
07.11.2026
Передбачення до Дня бухгалтера: яким буде ваш 2027 рік
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»



ПДФО
07.11.2026
Оренда кіоску у фізособи: чи можна застосовувати ставку ПДФО 5%
Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Пенсія, соцпільги
07.11.2026
Не можете пройти відеоідентифікацію в призначений час: як перенести сеанс
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Торгівля, послуги
07.11.2026
Написи про користь харчових продуктів: що дозволено зазначати на упаковці в 2026 році
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Судова практика
07.11.2026
Спілкування з дитиною, яка перебуває за кордоном: огляд практики Верховного Суду за 2024–2026 роки
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

Медицина
07.11.2026
Анестезія та седація за Програмою медичних гарантій: у яких випадках їх надають безоплатно в 2026 році
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Пенсія, соцпільги
07.11.2026
Субсидія на опалювальний сезон 2026–2027: як впливає місяць звернення на дату призначення
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

