

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи можна включити ПДВ до податкового кредиту, якщо постачальник склав дві податкові накладні на один авансовий платіж? В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 ДПС пояснила: поділ однієї передоплати на кілька ПН не відповідає вимогам ПКУ, якщо накладні не узгоджуються з первинним документом – платіжною інструкцією. Розглянемо, скільки ПН складати за кількох авансів або відвантажень протягом дня, як виправити помилкові накладні та що робити покупцю, щоб не втратити податковий кредит
Товариство здійснило авансовий платіж постачальнику по двох рахунках. Постачальник, не зважаючи на те, що платіж здійснений однією сумою, зареєстрував в ЄРПН дві податкові накладні. Чи має право Товариство включити суму податку на додану вартість до податкового кредиту за такими податковими накладними?
Оскільки такі податкові накладні не відповідають первинному документу (платіжній інструкції), що унеможливлює ідентифікувати операції, покупець втрачає право на податковий кредит за такими накладними
Аргументація ДПС
При здійсненні операцій з постачання товарів / послуг на дату виникнення податкових зобов’язань платник податку зобов’язаний:
Податкова накладна складається на кожне повне або часткове постачання товарів / послуг, а також на суму коштів, що надійшли на рахунок у банку/ небанківському надавачу платіжних послуг як попередня оплата (аванс). Складання двох податкових накладних на один платіж суперечить цій нормі
Право на віднесення сум податку на додану вартість до податкового кредиту виникає у платника податку – покупця (отримувача) товарів/послуг на підставі належним чином складеної та зареєстрованої в ЄРПН постачальником таких товарів/послуг податкової накладної, показники якої відповідають первинним (бухгалтерським) документам, складеним за фактом здійснення відповідної господарської операції з постачання таких товарів / послуг.
Оскільки дані податкових накладних розходяться з реальним первинним документом, це унеможливлює ідентифікацію господарської операції, а отже, такі накладні не можуть бути підставою для нарахування податкового кредиту.
Джерело: ІПК від 26.10.2026 №6274/ІПК/99-00-21-03-02 ІПК
Один аванс – дві ПН: чому податковий кредит покупця під загрозою?
Аналіз свіжої ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 та актуальної практики ДПС
У повсякденній практиці бухгалтера часто виникають ситуації, коли «перша подія» (оплата чи відвантаження) відбувається кілька разів за день або, навпаки, закривається однією сумою за декількома рахунками. Скільки податкових накладних (ПН) складати в таких випадках? Бажання «подрібнити» ПН під номенклатуру чи окремі рахунки може коштувати покупцеві податкового кредиту.
Податківці вкотре нагадали про непорушне правило: показники ПН повинні відповідати первинним бухгалтерським документам. Розглянемо детально висновки контролерів та алгоритми дій для різних щоденних ситуацій.
Головний висновок ДПС: подрібнювати один аванс заборонено
В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 фіскали висловили жорстку позицію щодо штучного ділення передоплати:
«Складання двох податкових накладних на один платіж (одну попередню оплату/аванс) суперечить нормам п. 201.7 ПКУ.
Оскільки такі податкові накладні не відповідають первинному документу (платіжній інструкції), що унеможливлює ідентифікувати операції, покупець втрачає право на податковий кредит за такими накладними.»
У чому небезпека?
Такі «подрібнені» ПН не відповідають первинному документу – у цьому випадку платіжній інструкції (банківській виписці). Ідентифікувати таку операцію неможливо. Результат: покупець втрачає право на податковий кредит за такими ПН.
Аналогічна позиція зафіксована і в роз'ясненнях ЗІР (категорія 101.16).
Шпаргалка для бухгалтера: скільки ПН виписувати протягом дня?
Щоб уникнути штрафів та не підставити контрагента, орієнтуйтеся на чинні роз'яснення ДПС:
Алгоритм дій: як виправити ситуацію, якщо помилку вже допущено
З метою виправлення постачальник:
1) на дату виявлення помилки складає розрахунки коригування (РК) до обох помилкових ПН, в табличній частині яких зі знаком «–» відображає показники щодо усіх зазначених в ПН товарів/послуг та у графі 2.1 заповнює код причини коригування «103» (код 301 тут не підходить, оскільки він призначений виключно для прибирання зайвої ПН за наявності правильної). Такі РК реєструє в ЄРПН покупець, якщо він платник ПДВ;
2) складає та реєструє в ЄРПН нову ПН, в якій зазначає правильні показники, визначені первинними документами. Такій податковій накладній присвоюється новий порядковий номер та у полі «Дата складання» зазначається дата виникнення податкових зобов’язань у продавця (дата отримання авансу).
Мінус для постачальника: якщо така ПН буде зареєстрована в ЄРПН з порушенням терміну реєстрації, податківці застосують штраф відповідно до п. 90 підр.2 розд. ХХ ПКУ.
Можливість виправлення сумової помилки в ПН одним РК податківці не визнають. Оскільки в такому разі і ПН, і РК до неї не відповідатимуть первинним документам і не можуть бути підставою для відображення покупцем податкового кредиту. Роз’яснення податківців щодо виправлення сумових помилок в ПН розміщено в ЗІР (категорія 101.15).
Інструкція для покупця:
Реєстрація ПН та РК: строки, штрафи
ПН розблоковано: коли покупець має право на податковий кредит
Повернули суму, що перевищує передоплату: що з ПДВ
ПН/РК вирішили не розблоковувати: які наслідки для платника ПДВ
Особливості заповнення зведених податкових накладних: від теорії до практики
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
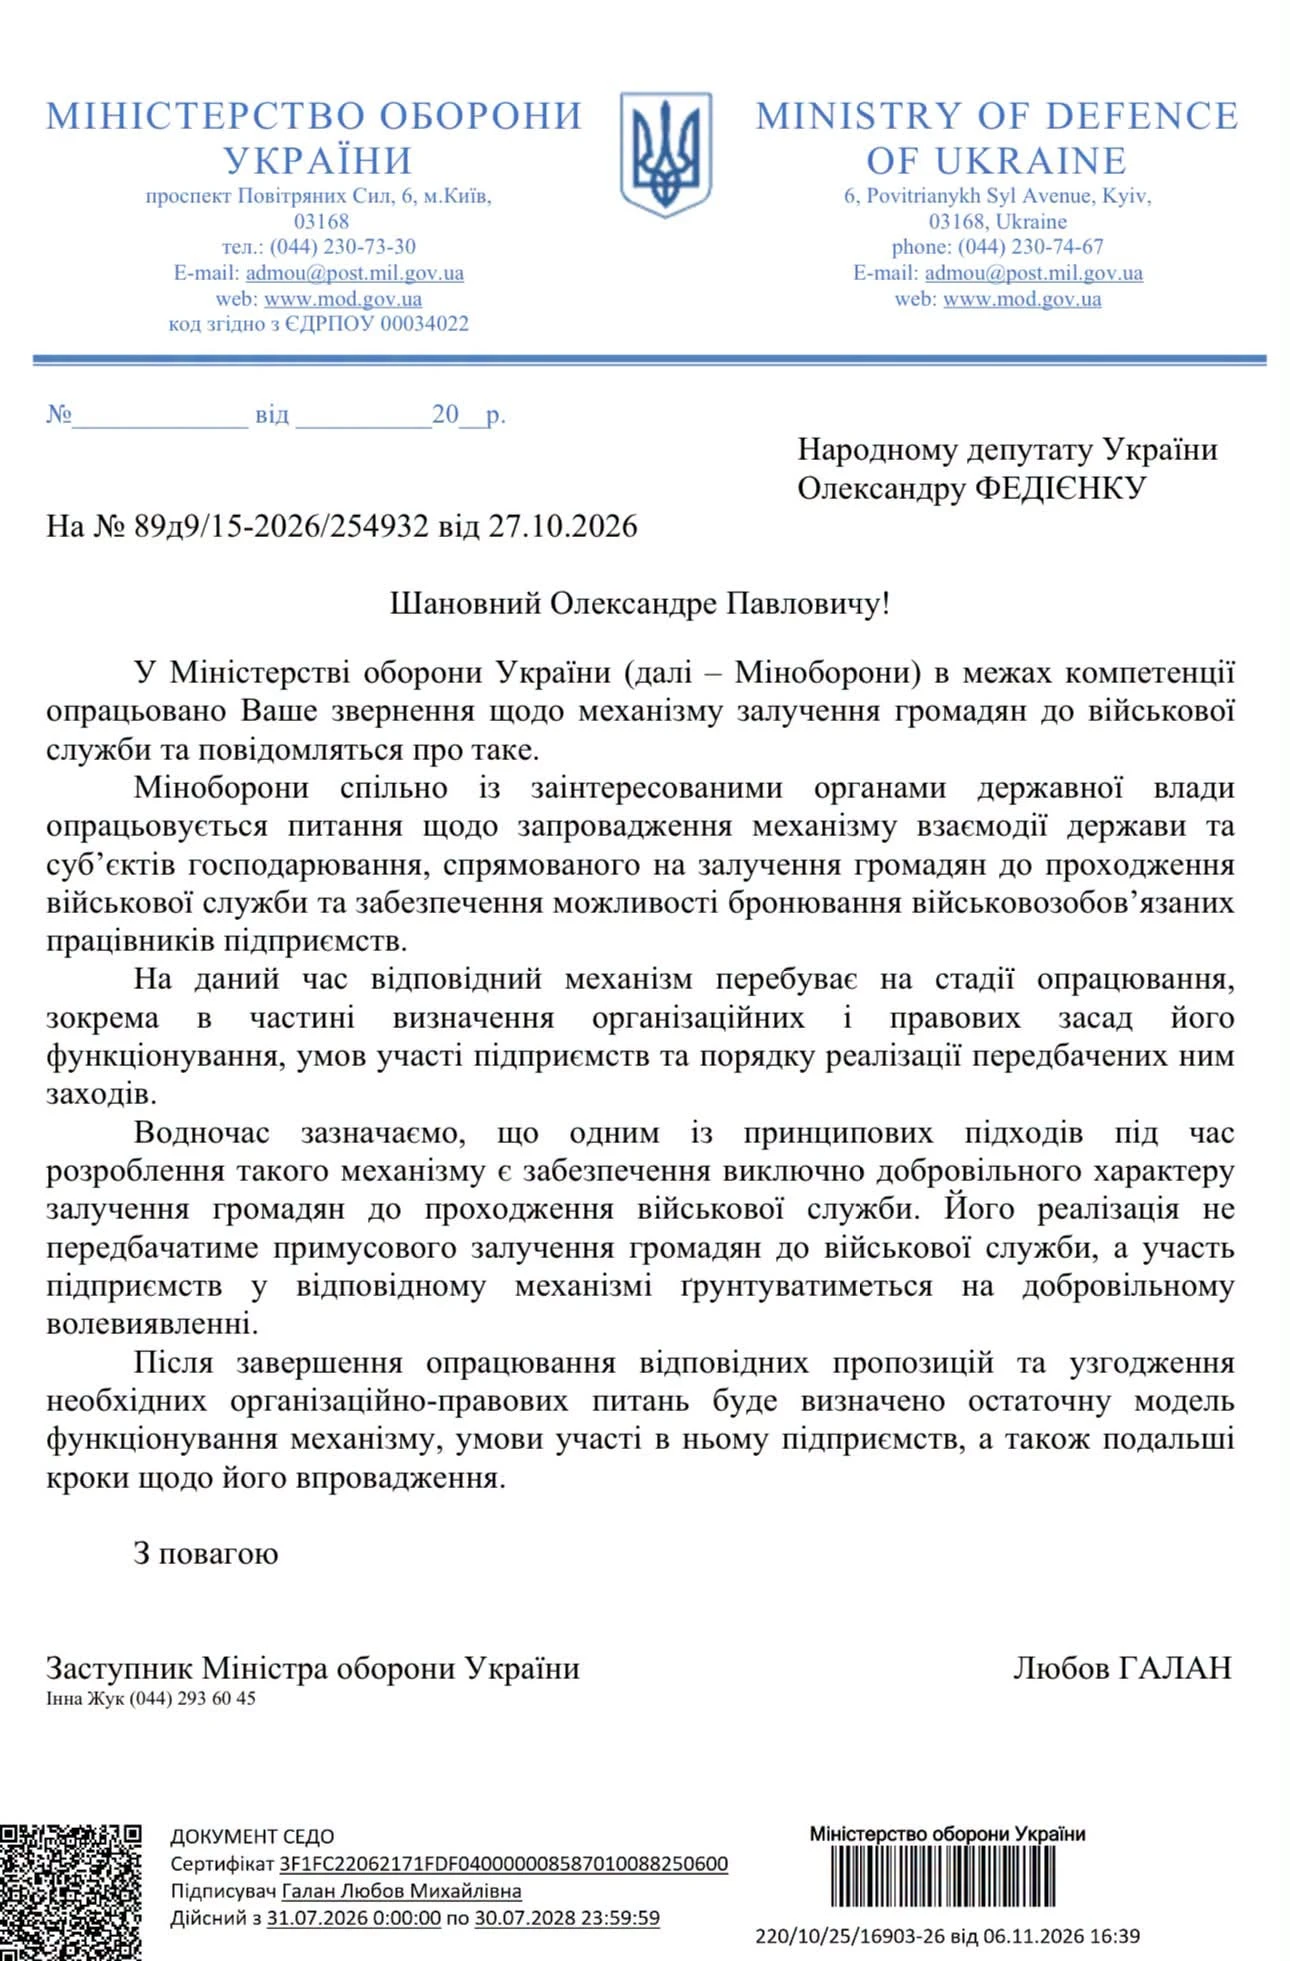
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
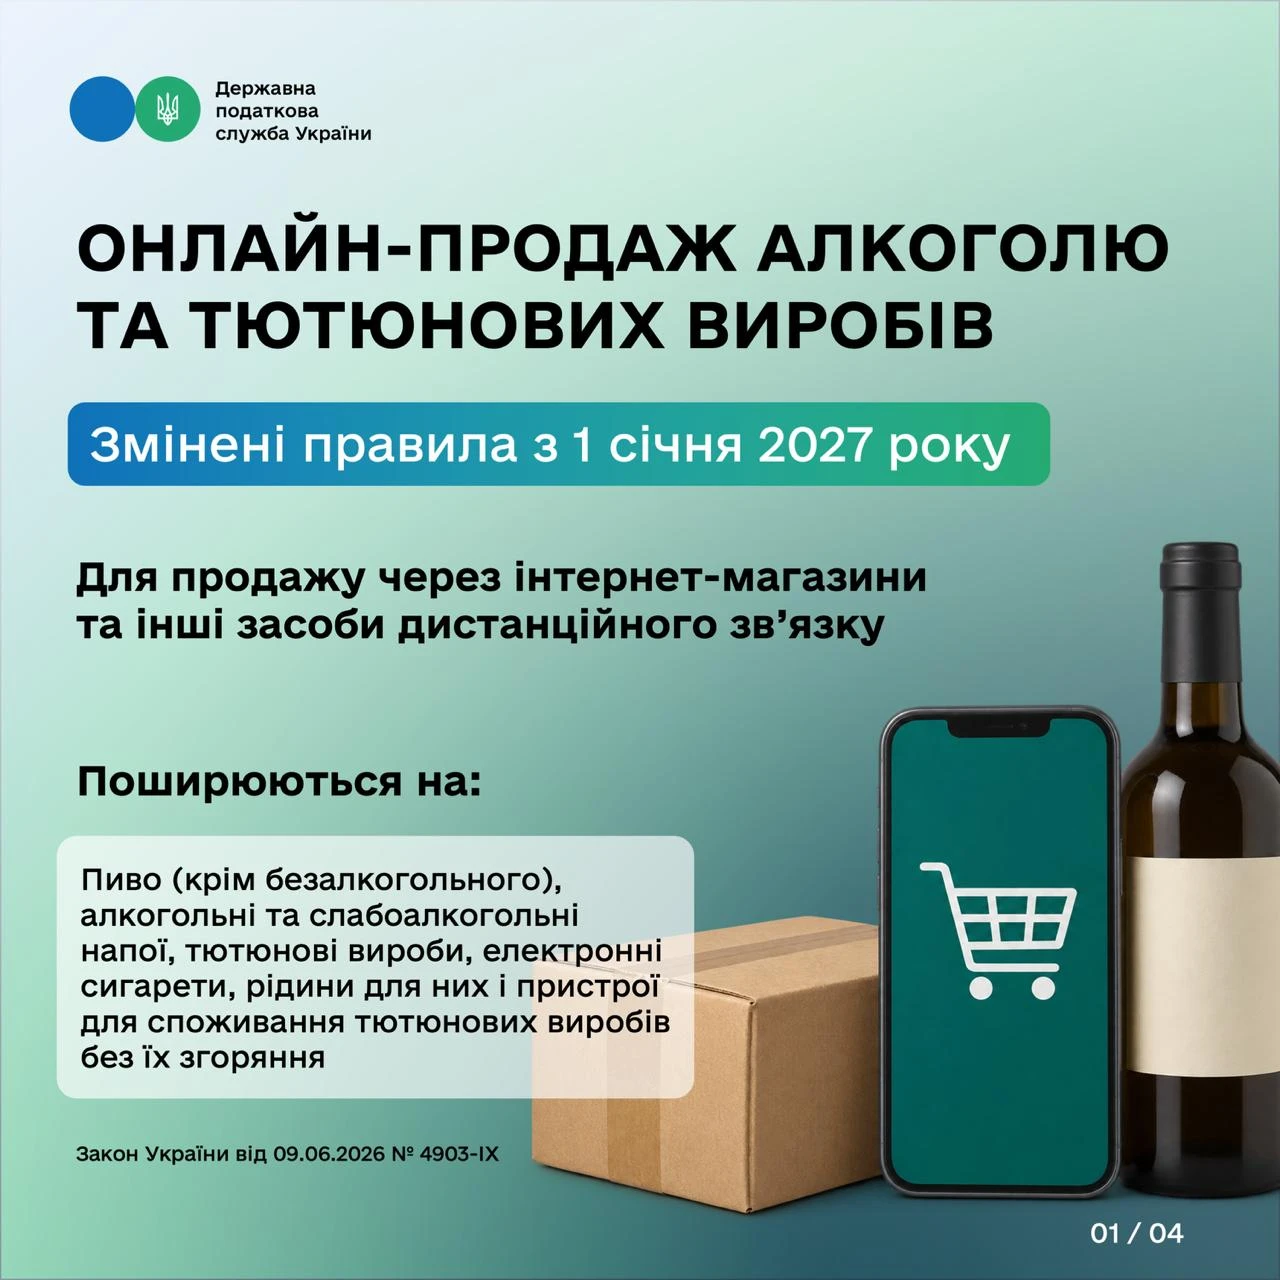
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу