
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ФОП на загальній системі оподаткування не включає до доходу кредитні кошти, отримані від банку, адже вони підлягають поверненню. Проте якщо кредит за підприємця погашає юридична особа – поручитель, ситуація змінюється: суму погашеного кредиту податкова розглядає як дохід ФОП, що включається до оподатковуваного доходу для цілей ПДФО
Чи включається до об’єкту оподаткування ФОП на загальній системі оподаткування сума кредиту, яка погашається ЮО - поручителем?
Враховуючи те, що кредит, отриманий ФОП від банку на розрахунковий рахунок підлягає поверненню, то дана сума кредиту не підлягає включенню до складу доходу. При цьому, якщо погашення кредиту здійснюється юрособою – поручителем, то дохід, в сумі погашеного поручителем кредиту, включається до складу доходу (виручки у грошовій та натуральній формі) та є об'єктом оподаткування ПДФО
Що є об'єктом оподаткування для ФОП
Об'єктом оподаткування є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) i документально підтвердженими витратами, пов'язаними з господарською діяльністю такої фізичної особи-підприємця.
При цьому, до складу загального оподатковуваного доходу зараховується виручка, що надійшла ФОП як в грошовій, так і в натуральній формі, а саме:
Відповідно Цивільного кодексу України за кредитним договором банк або інша фінансова установа (кредитодавець) зобов'язується надати грошові кошти (кредит) позичальникові у розмірі та на умовах, встановлених договором, а позичальник зобов'язується повернути кредит та сплатити проценти.
Джерело: ДПС
Читайте більше:
ФОП повернув отримані кошти через розірвання договору: чи включати їх до доходу
Компенсація комунальних послуг балансоутримувачу: чи враховує ФОП витрати
ФОП отримав відшкодування збитків: чи потрібно сплачувати ПДФО та військовий збір у 2026 році
Довідка про доходи ФОП на загальній системі: як подати заяву через Електронний кабінет
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
У статті розглянемо, хто, на які доходи нараховує та коли сплачує єдиний внесок, за якими ставками та чи є пільги зі сплати ЄСВ. Зупинимось також на порядку розрахунку внеску, особливостях звітування щодо нього для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Сьогодні вранці, перебуваючи на лікарняному, померла працівниця. Які дії роботодавця? Як звільняти і кому виплачувати компенсацію за відпустку та гроші по лікарняному?
ДПС України надала роз’яснення ТОВ (платнику ПДВ / постачальнику) щодо обов'язку застосування реєстраторів розрахункових операцій (РРО/ПРРО) у випадках, коли покупці-юридичні особи розраховуються за товари через небанківські фінансові установи та платіжні сервіси, а кошти надходять на поточний рахунок постачальника у форматі IBAN (рахунок 2600). Податківці детально розібрали нюанси використання рахунків класу 2650 та критерії звільнення від РРО
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

З 1 січня 2027 року в Україні запрацюють нові правила оподаткування доходів через цифрові платформи. Фізичні особи зможуть продавати товари через зареєстровані платформи й отримувати до 2 000 євро на рік без оподаткування. Якщо дохід перевищить цей ліміт, платформа утримуватиме 10% ПДФО із суми перевищення. Важливо: ліміт рахуватимуть сукупно за всіма платформами, а на доходи від послуг, зокрема таксі, доставки та оренди житла, пільга не поширюється. Розбираємо, кого стосуються нові правила та як вони працюватимуть
Що робити, якщо постачальник повернув покупцю більше коштів, ніж той сплатив як передоплату? У статті пояснюємо, на яку суму складати розрахунок коригування до податкової накладної, як заповнити його основні графи та хто має зареєструвати РК в ЄРПН. Також розбираємо, як діяти з помилково перерахованою переплатою та чи виникають у покупця податкові зобов’язання з ПДВ
Звільняється працівник у ФОП, є трудовий договір сучасний, де на останній сторінці є місце для запису про звільнення, як у старому шаблоні. Чи потрібно робити додаткову угоду про звільнення, чи досить поставити підписи та указати причину на останній сторінці згідно типового старого шаблону?
Державна податкова служба інформує про завершення регламентних та технічних робіт з обслуговування деяких інформаційно-комунікаційних систем ДПС. Електронні сервіси та цифрові послуги працюють у штатному режимі. Якщо через технічні збої в Електронному кабінеті виникли проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ
Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. З 23 жовтня закон набрав чинності, окрім окремих норм
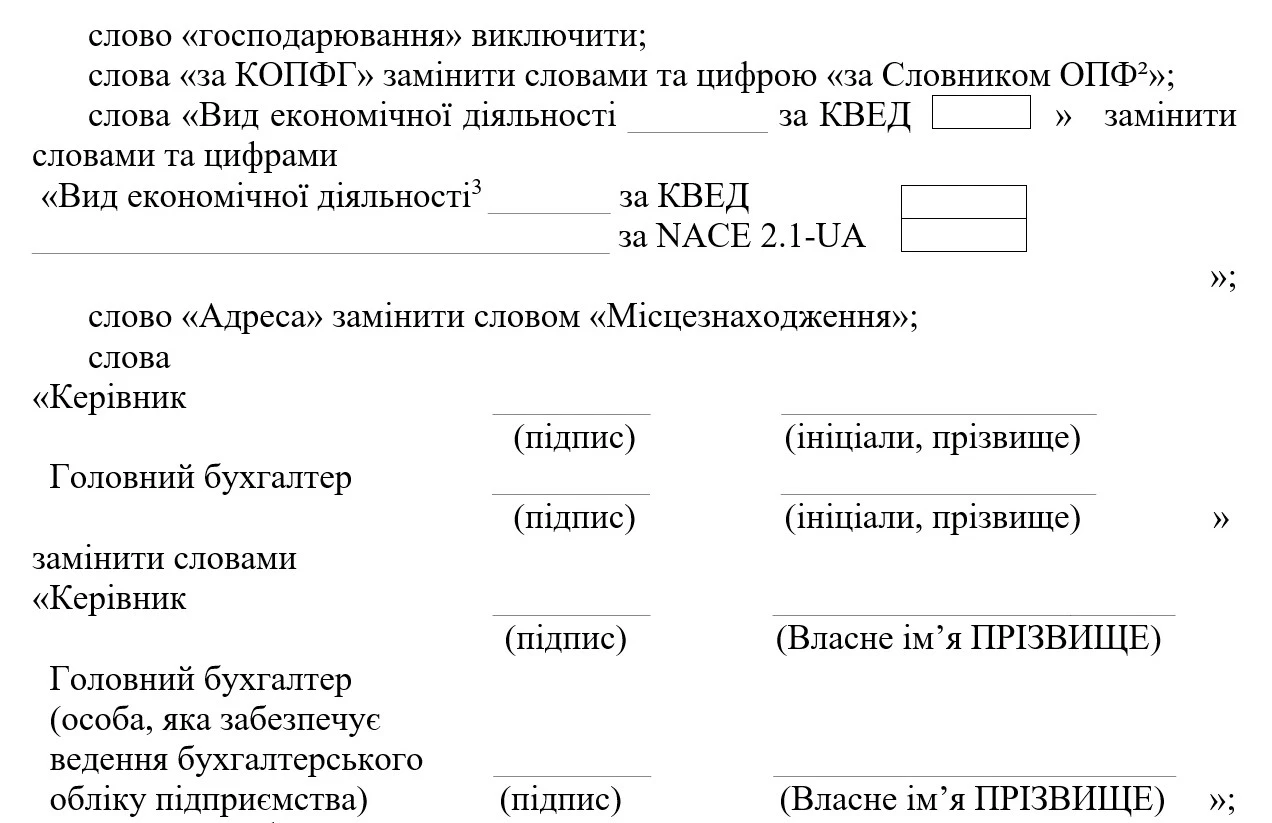
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року
Як визначається авансовий платіж – податок, до сплати по квартально (ПДФО, військовий збір) якщо ФОП не веде діяльність? Чи потрібно в такому випадку сплачувати мінімальний внесок 18 і 5% відсоток від мінімальної зарплати? Чи потрібно сплачувати обов'язково 22% від мінімальної зарплати?
Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП
ВС розглянув справу про визнання договору найму квартири продовженим до 12 червня 2024 року та погодився із закриттям провадження через відсутність предмета спору, оскільки на час ухвалення рішення заявлений строк уже минув. Водночас Верховний Суд визнав, що суд першої інстанції передчасно вирішив це питання на стадії підготовчого засідання, однак таке процесуальне порушення саме по собі не стало підставою для скасування правильних по суті судових рішень
ДПС роз’яснила, що компенсація орендарями фактично понесених орендодавцем комунальних витрат включається до загального обсягу операцій для визначення обов’язку з обов’язкової реєстрації платником ПДВ. Окремий договір на відшкодування витрат, їх компенсаційний характер та відсутність прибутку не змінюють цього підходу, тому при перевищенні за останні 12 календарних місяців обсягу 1 млн грн виникає обов’язок зареєструватися платником ПДВ
Якщо на дату оформлення митної декларації підприємець не був зареєстрований платником ПДВ, він не має права включити до податкового кредиту суму податку, донараховану митницею після реєстрації. За роз’ясненням податківців, оформлення аркуша коригування та доплата ПДВ не змінюють цього висновку, а відображення суми в системі електронного адміністрування ПДВ не створює самостійного права на податковий кредит
Під час воєнного стану роботодавець має додаткові можливості для організації робочого часу, однак вимоги до працівника залежать від установленого графіка та законності залучення до роботи. Одна відмова вийти на роботу у вихідний сама по собі не означає, що працівника можна звільнити