

🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
Чи можна включити до посадової інструкції бухгалтера підготовку та перевірку договорів, коли це вважається частиною трудової функції, а коли потрібно оформлювати суміщення або сумісництво. Розбираємо вимоги до кваліфікації, порядок зміни обов’язків уже працюючого працівника та випадки, коли потрібна доплата
На співбесіді кандидатка на посаду бухгалтера розповідає, що раніше готувала проєкти господарських договорів і добре орієнтується в договірній роботі. Роботодавець вирішує використати цей досвід і включити до посадової інструкції бухгалтера обов’язок готувати та перевіряти договори підприємства.
Чи можна так зробити?
Так, якщо говорити саме про цю ситуацію.
А ось якщо розглядати ситуацію в цілому, самої домовленості не завжди достатньо: слід визначити зміст роботи, перевірити кваліфікаційні вимоги та з’ясувати, чи не йдеться про суміщення посад. Нижче розглянемо ці умови.
Пункт 6 Загальних положень розділу 1 Випуску 1 «Професії працівників, що є загальними для всіх видів економічної діяльності» Довідника кваліфікаційних характеристик професій працівників, затвердженого наказом Міністерства праці та соціальної політики України від 29.12.2004 №336 (далі – Випуск 1 ДКХПП, Наказ №336), передбачає, що у Довіднику визначено перелік основних робіт, притаманних відповідній посаді. Конкретний перелік посадових обов’язків роботодавець визначає у посадовій інструкції на основі Довідника з урахуванням конкретних завдань та особливостей штатного розпису.
Отже, кваліфікаційна характеристика – це не дослівний шаблон, який роботодавець повинен перенести до посадової інструкції без жодних змін.
Пункт 6 Загальних положень розділу 1 Випуску 1 ДКХПП допускає розширення кола завдань працівника роботами, передбаченими для різних груп посад, рівними за складністю, виконання яких не потребує іншої спеціальності чи кваліфікації. Окрім того, у п. 14 Загальних положень розділу 1 Випуску 1 ДКХПП передбачено: якщо працівник виконує роботи, що належать до різних посад, трудовий договір укладають за згодою сторін за основною посадою – з найбільшим обсягом робіт. Отже, поєднання робіт можливе, але його оформлення й оплату потрібно оцінювати за фактичним змістом роботи.
Варто зазначити, що Наказ №336 не проходив держреєстрацію в Мін’юсті. По суті довідник не має самостійної нормативної сили й не може встановлювати заборони чи обмеження понад ті, що містяться в КЗпП. Він є орієнтиром, методологічним джерелом, а не тим джерелом права, яке обмежує свободу трудового договору.
Щоправда, у п. 1 Загальних положень розділу 1 Випуску 1 ДКХПП його визначено як нормативний документ обов’язковий з питань управління персоналом, а за нормами ст. 4² Кодексу законів про працю України (далі – КЗпП) вимоги до компетентностей, обов’язків та кваліфікацій працівників визначаються професійними стандартами, а за їх відсутності можуть визначатися кваліфікаційними характеристиками.
За нормами ст. 21 КЗпП трудовий договір є угодою між працівником і роботодавцем. Саме сторони визначають, яку роботу виконуватиме працівник. Законодавство не забороняє погодити широку або змішану трудову функцію.
Однак домовленість не може погіршувати становище працівника порівняно із законодавством про працю (ст. 9 КЗпП) та не скасовує вимог до компетентностей і кваліфікації – ст. 4² КЗпП.
Бухгалтеру може бути доручено виконання певних дій, пов’язаних із договорами: контролювати наявність первинних документів, відстежувати строки оплати, перевіряти реквізити, вести реєстр договорів, готувати договори за затвердженими шаблонами.
Якщо ці завдання погоджені сторонами як частина трудової функції, вони не є «додатковою роботою за іншою посадою».
Повноцінна юридична експертиза договору, самостійне визначення правової конструкції, перевірка відповідності законодавству, оцінювання юридичних ризиків, підготовка правового висновку, розроблення складних договірних конструкцій. Це функції які мав би виконувати юрисконсульт – див. кваліфікаційні характеристики «Юрисконсульт» у розділі 1 Випуску 1 ДКХПП. Водночас і вони можуть бути предметом трудового договору між бухгалтером (чи будь-яким іншим працівником) і підприємством, якщо є обопільна згода сторін.
Не секрет, що більшість підприємств в Україні саме так і працюють, не наймаючи на роботу юрисконсульта. Це практика, і вона законна. Але тут вже ризики вищі, особливо якщо у працівника немає відповідної освіти чи підтвердженого досвіду. Це може призвести до небажаних фінансових втрат підприємства. А працівник навряд покриватиме їх. В результаті підписуватиме договір керівник і саме йому можливо доведеться відповідати.
І ще важливий аспект. Домовленість сторін не скасовує спеціальних законодавчих вимог там, де закон встановлює обов’язкову освіту, кваліфікацію чи допуск. Наприклад, медичні працівники, адвокати в кримінальних та деяких інших справах тощо. Але за відсутності таких спеціальних вимог сторони мають достатньо широку свободу у визначенні змісту роботи.
Окреме питання виникає, якщо роботодавець хоче додати такі функції працівнику, який вже працює.
Найбезпечніший варіант – за взаємною згодою: заява працівника, наказ, зміни до посадової інструкції (а за наявності письмового трудового договору – додаткова угода). У такому разі нові обов’язки стають частиною погодженої трудової функції.
Водночас односторонньо змінювати обов’язки вже працюючого працівника можна лише в порядку ч. 3 ст. 32 КЗпП за наявності реальних змін в організації виробництва і праці та за умови, що працівник продовжує працювати за тією самою спеціальністю, кваліфікацією чи посадою. Якщо нові функції явно змінюють характер роботи чи вимагають іншої кваліфікації, цей шлях вже протирічить закону.
Увага! За загальним правилом про зміну істотних умов праці повідомляють не пізніше ніж за два місяці (ч. 3 ст. 32 КЗпП). У період воєнного стану – не пізніше як до запровадження таких умов, як передбачає ч. 2 ст. 3 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану». Скорочений строк повідомлення не скасовує інших підстав та умов зміни істотних умов праці
У своїй постанові від 01.12.2021 у справі №761/24929/20 Верховний Суд розглядав зміну посадових обов’язків уже працюючого працівника і підкреслив, що зміни до посадової інструкції не можна просто внести в односторонньому порядку та поставити працівника перед фактом.
Перш ніж вписувати нетиповий обов’язок до посадової інструкції, варто відповісти на кілька питань.
Перше: чи погодили сторони цю роботу як частину трудової функції працівника?
Друге: чи зафіксовано домовленість письмово (у трудовому договорі, додатковій угоді або іншому документі, який підтверджує саме згоду на відповідну роботу) та чи внесено відповідні обов’язки до посадової інструкції (закріплені у трудовому договорі)?
Третє: чи виконано застосовні вимоги до освіти, кваліфікації та допуску, зокрема за відповідним професійним стандартом або кваліфікаційною характеристикою?
Четверте: чи не перетворюється фактично одна посада на виконання роботи за іншою професією і відповідно варто оформити внутрішнє сумісництво або встановити суміщення та доплату (особливо якщо в штатному розписі є вакантна відповідна посада?
Якщо перші три відповіді ствердні, а на четверте ви упевнено можете сказати – ні, нетиповий обов’язок можна включити до погодженої трудової функції з урахуванням зазначених вище вимог.
Джерело: kadroland
Читайте більше:
Покладання обов'язків головного бухгалтера на бухгалтера та встановлення доплати у 2026 році
Один бухгалтер на підприємстві: чи може вона обіймати посаду головного бухгалтера у 2026 році
Бухгалтер без ШІ вже не бухгалтер? Що змінює новий профстандарт
Чи може ТОВ працювати без бухгалтера (головного бухгалтера)
Як законно покласти обов’язки касира на бухгалтера
Назва посади для єдиного бухгалтера на підприємстві
Внесення змін та розширення обов'язків у посадовій інструкції працівника у 2026 році
ДПС надала індивідуальну податкову консультацію щодо можливості здійснення ФОП на другій групі спрощеної системи оподаткування діяльності зі створення та продажу оригінальних літературних творів (театральних сценаріїв)
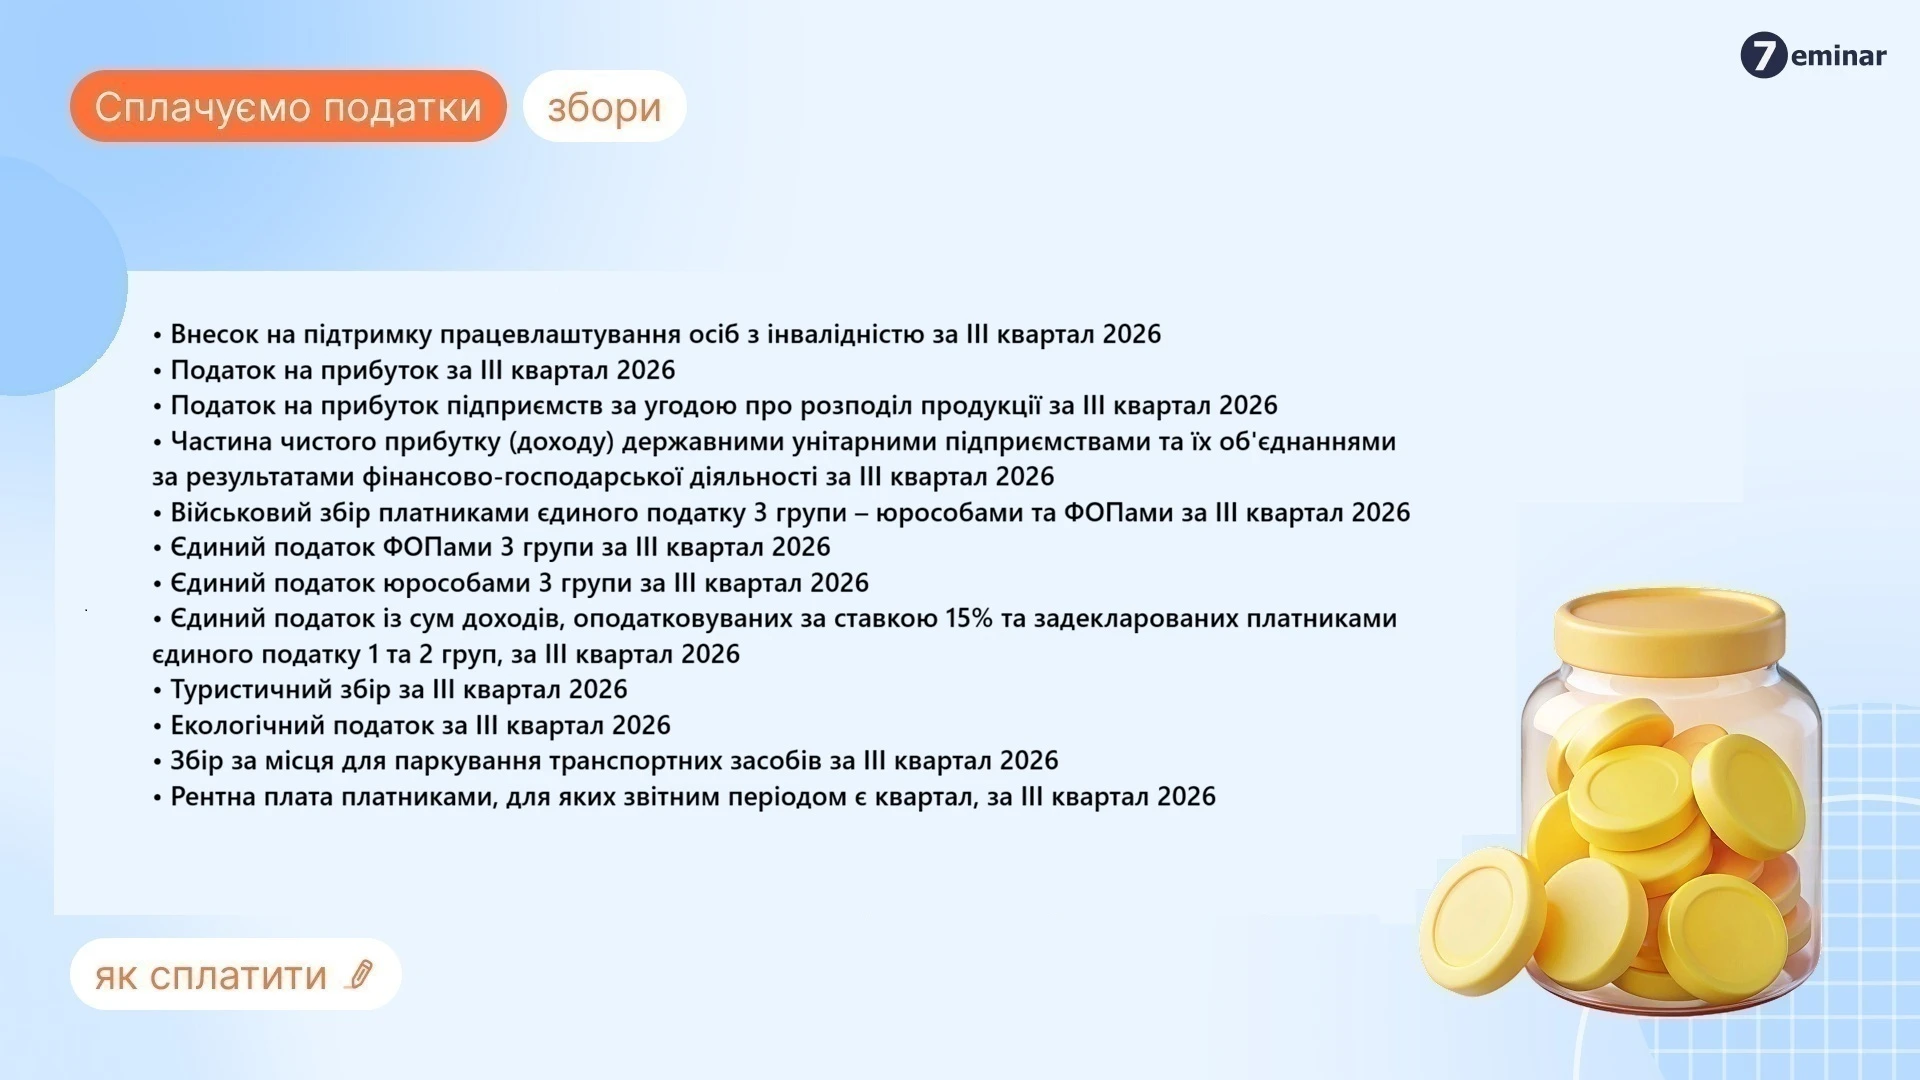
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Чи можна отримати ліцензію на зберігання пального для власних потреб, якщо земельній ділянці не присвоєно кадастровий номер? ДПС роз’яснила, як у такому разі заповнювати пункт 7 заяви та чи потрібно зазначати дані у графі 12 «Кадастровий номер». Відсутність кадастрового номера не означає, що відповідне поле потрібно заповнювати умовними даними, однак адресу місця зберігання та інші передбачені відомості зазначити обов’язково

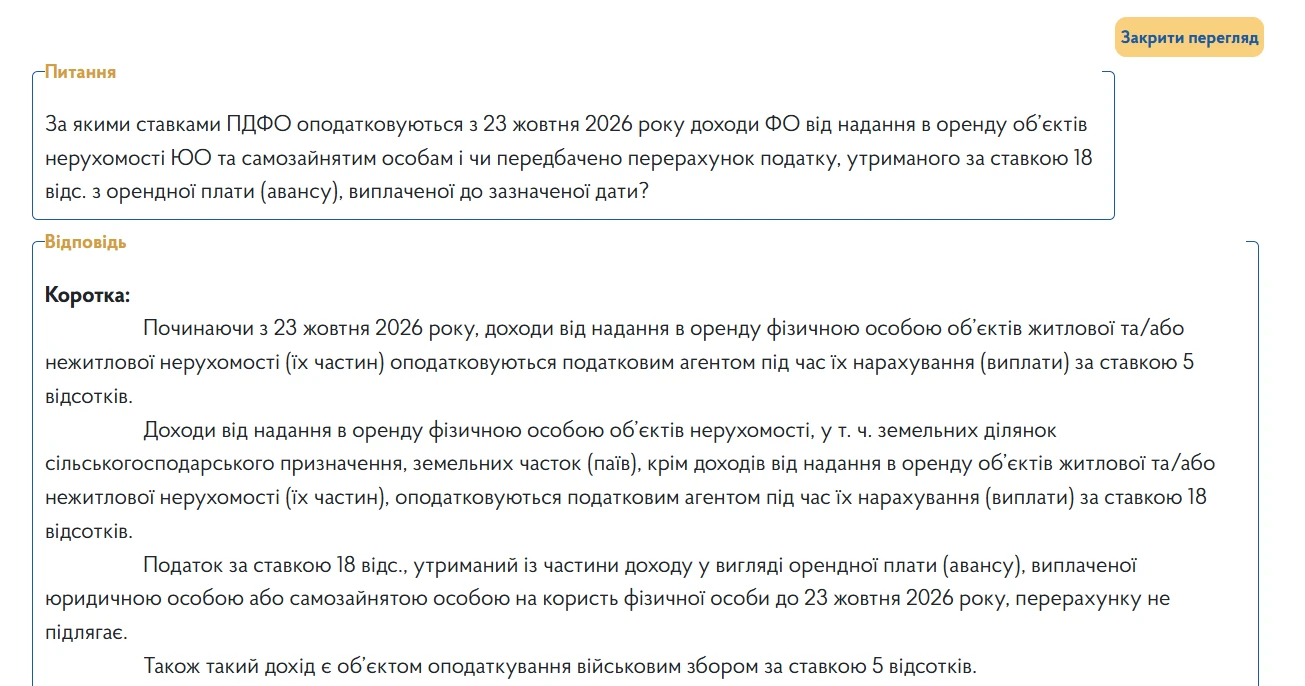
З 23 жовтня 2026 року доходи фізосіб від оренди житлової та нежитлової нерухомості оподатковують ПДФО за ставкою 5% замість 18%. Водночас пільгова ставка не поширюється на всі види оренди: для земельних ділянок та іншої нерухомості діє ставка 18%. ДПС також роз’яснила, чи потрібно перераховувати податок із орендної плати, виплаченої до 23 жовтня, та нагадала про військовий збір
За загальним правилом, у разі виключення платника податку з переліку платників, які відповідають критеріям ризиковості платника податку, на підставі рішення комісії регіонального рівня, або рішення суду, автоматично виключаються з переліку ризикових його контрагенти. Рішення про відповідність/невідповідність критеріям ризиковості платника податку набирає чинності у день засідання комісії регіонального рівня та прийняття відповідного рішення
З 14 листопада 2026 року банки знижують місячні ліміти переказів для окремих категорій ФОП: для першої групи – до 400 тис. грн, для другої та третьої – до 1 млн грн. Чи означає це заборону на перекази понад ці суми та кому загрожує додаткова перевірка? Розбираємо, кого торкнуться зміни, які документи може запросити банк і як підготуватися, щоб не затримувати розрахунки з контрагентами
Запровадження електронної простежуваності обігу алкоголю, тютюнових виробів та рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Через це для платників акцизного податку змінюється і порядок відображення сум податку з втрачених марок акцизного податку. Оскільки додаток 5 до акцизної декларації вже виключено, за звітні періоди з листопада 2026-го до червня 2027 року такі показники потрібно зазначати в додатку 9, використовуючи таблиці старої форми
Постанова КМУ №1328 запровадила новий механізм розгляду питань щодо визначення статусу важливих підприємств і збільшення обсягів бронювання працівників. Про новий механізм отримання критичності та бронювання розповідає Укртрансбезпека
У Єдиному державному реєстрі юридичних осіб, ФОП та громадських формувань оновили API, розширивши перелік даних, доступних за запитом про громадське формування. Відтепер детальна інформація міститиме мету діяльності, напрями роботи та відомості про членів керівного органу
Порушення норм щодо застосування податкової соціальної пільги (ПСП) з ПДФО призводить до втрати права на її отримання за всіма місцями доходу до моменту відновлення цього права. Для повернення пільги платник податку має подати заяву про відмову від неї всім роботодавцям та погасити недоплату ПДФО разом зі штрафом у розмірі 100% суми недоплати. Якщо сума штрафу не була утримана податковим агентом, її необхідно включити до річної декларації. Право на ПСП відновлюється після повного погашення заборгованості

Підприємство є виробником електроенергії (сонячна електростанція). Унаслідок влучання уламків під час обстрілу пошкоджено сонячні панелі, які підприємство планує списати. Які документи необхідно оформити для підтвердження факту пошкодження та списання панелей? Які докази мають засвідчувати, що пошкодження сталося саме внаслідок воєнних дій? Чи можна застосувати п. 189.9 ПКУ та списати панелі без нарахування компенсуючих податкових зобов’язань з ПДВ? Яких умов потрібно дотриматися та які документи для цього необхідно мати?
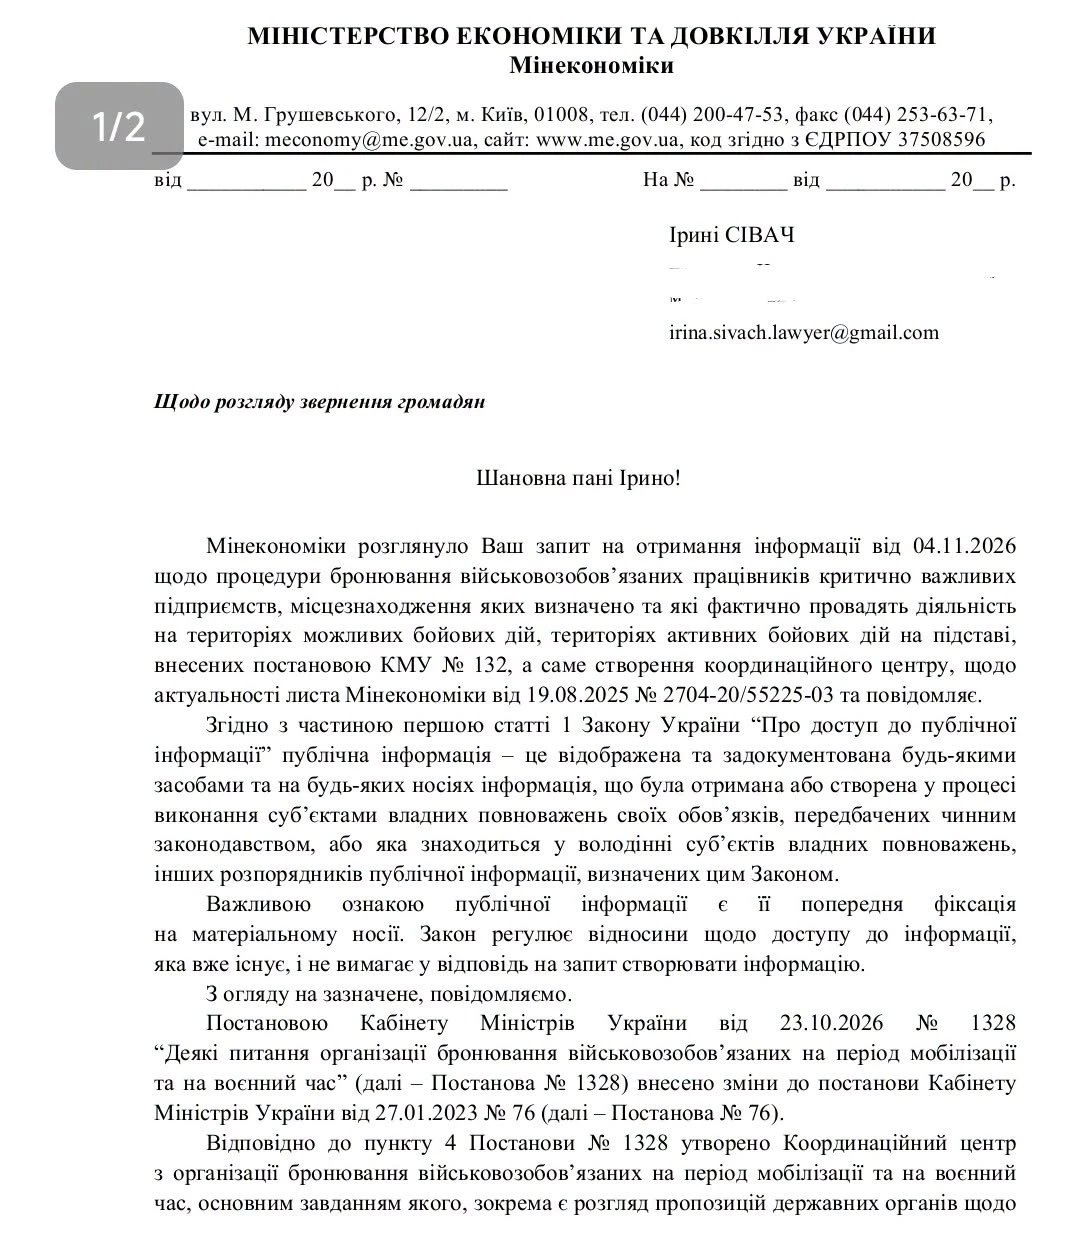
Після запровадження Координаційного центру з питань бронювання підприємства не втратили можливості бронювати до 100% військовозобов’язаних працівників. Для критично важливих підприємств, які розташовані та фактично працюють на територіях можливих або активних бойових дій, відповідна норма залишається чинною. Мінекономіки також підтвердило, що процедура збільшення ліміту бронювання не змінилася
Пошкодження або знищення майна внаслідок бойових дій – це не лише матеріальні втрати для бізнесу, а й необхідність правильно оформити документи та врахувати податкові наслідки. Щоб підтвердити збитки, підприємцям потрібно зафіксувати обставини події, провести інвентаризацію та відобразити результати в обліку. Окремий порядок діє у разі втрати первинних документів або неможливості виконувати податкові обов’язки. ДПС також передбачила можливість добровільно повідомити про пошкоджене чи знищене майно – онлайн або в паперовій формі
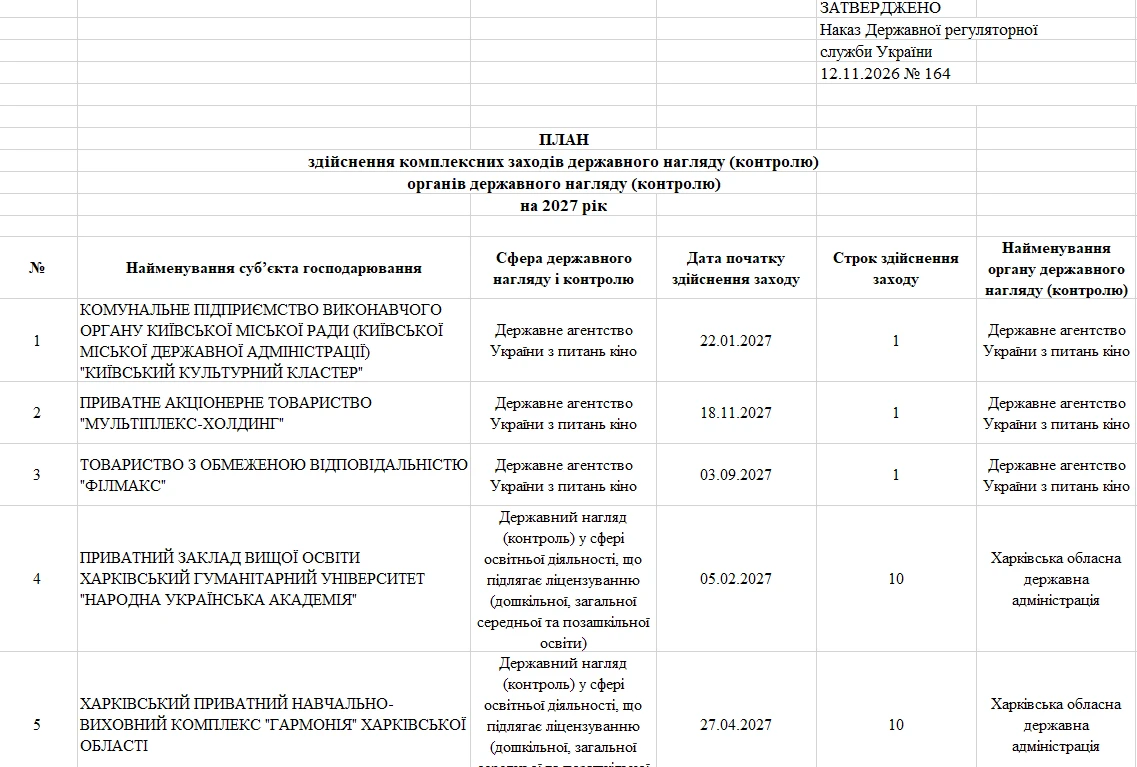
ДРС затвердила наказом від 12.11.2026 №164 комплексний план планових перевірок суб’єктів господарювання на 2027 рік. До плану перевірок увійшло 17722 госпсуб'єкти. До нього включають підприємства та ФОП, які одночасно потрапили до планів перевірок різних органів державного нагляду. Перевірити, чи є ваш бізнес у проєкті комплексного плану, можна онлайн на порталі ДРС або за допомогою спеціального сервісу від 7eminar, який ми вже оновлюємо
ТОВ – керуюча компанія ТЦ на загальній системі оподаткування та з реєстрацією платником ПДВ. Основний КВЕД – 68.32. Підприємство надає комплекс послуг з обслуговування майна торговельного центру за договорами з фіксованою вартістю. Окремо передбачена компенсація вартості комунальних послуг – електроенергії та водопостачання. У складі будівлі ТЦ є котельня, від якої здійснюватиметься опалення. Чи вважаються виробництвом послуги з кондиціонування приміщень із використанням електроенергії та послуги з опалення приміщень із використанням газу? Чи потрібно в такому разі формувати виробничу собівартість цих послуг? Як правильно розрахувати собівартість послуг з опалення та скласти калькуляцію? Які витрати слід відображати на рахунку 91 «Загальновиробничі витрати», а які – на рахунку 903 «Собівартість реалізованих робіт і послуг»?
У Верховній Раді не зареєстровано законопроєктів про зниження мобілізаційного віку, а саме питання наразі не обговорюється. Про це заявила народна депутатка Ірина Борзова, коментуючи чутки, які поширюють у Telegram-каналах. Вона наголосила, що мобілізаційний вік в Україні починається з 25 років, і виступила проти його зниження
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 17.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
ДПС роз’яснила, як застосовувати знижену нормативну грошову оцінку сільськогосподарських земель після набрання чинності Постановою №495. Зміна НГО протягом 2026 року сама по собі не дає підстав перерахувати задекларований єдиний податок IV групи за цей рік. Водночас нова оцінка може вплинути на розрахунок мінімального податкового зобов’язання та орендні платежі, але з урахуванням дати початку її застосування і умов договорів оренди. Розглянемо, що потрібно врахувати аграріям, перш ніж подавати уточнюючі декларації та переглядати орендну плату