

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Кабмін постановою №1048 вніс зміни до Порядку зупинення реєстрації податкових накладних і розрахунків коригування в ЄРПН. Збільшили ліміти для безумовної реєстрації, уточнено критерії ризиковості, визначено нові вимоги до автоматичного врахування таблиць даних платника, посилено умови для автоматичної реєстрації заблокованих накладних та внесено ряд технічних правок. Деталі у коментарі експерта
У грудні 2019 року було прийнято постанову Кабміну від 11.12.2019 №1165, якою затверджено Порядок з питань зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних (далі – Постанова №1165).
Вказана постанова щороку змінюється по декілька разів. Деякі зміни викликані вимогами часу, деякі зміни полегшують життя платників податків, а деякі посилюють контроль за критеріями зупинки реєстрації ПН / РК (між колегами блокування) та ризиковості платників податку.
Кабмін прийняв постанову від 26.08.2025 №1048 «Про внесення змін до Порядку зупинення реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних».
Документ опубліковано у виданні «Урядовий кур'єр» від 28 серпня. Постанова набере чинності 27 вересня 2025 року (через 30 днів з дня її офіційного опублікування)
Метою прийняття змін є удосконалення механізму зупинення реєстрації податкової накладної та розрахунку коригування (ПН / РК) в Єдиному реєстрі податкових накладних (ЄРПН). Це дасть змогу забезпечити ефективний автоматизований моніторинг та оптимізувати процедуру реєстрації для сумлінних платників ПДВ, зменшити ризиковість операцій та підвищити прозорість і автоматизацію процесів для бізнесу.
Ознаки безумовної реєстрації ПН / РК складених на платників ПДВ в ЄРПН в новій редакції виглядають наступним чином:
Як і раніше, ПН / РК, які не підлягають наданню отримувачу (покупцю) та / або складені за операцією, звільненою від оподаткування, не підпадають під автоматизований моніторинг.
Крім того, збільшили:
Перевіряються на відповідність таким ознакам безумовної реєстрації ПН / РК:
Крім того, у ПН / РК відображено винятково операцію з кодами згідно з УКТЗЕД товарів, до яких застосовується режим експортного забезпечення відповідно до вимог статті 19-2 Закону України від 16.04.1991 №959-XII «Про зовнішньоекономічну діяльність» і які зазначено у врахованій таблиці даних платника податку, за умови, що стосовно платника податку, який подав такі ПН / РК для реєстрації в ЄРПН, відсутнє чинне рішення про відповідність платника податку критеріям ризиковості платника податку.
Додано нові умови, які мають одночасно виконуватися, для автоматичної реєстрації ПН / РК у разі прийняття комісією регіонального рівня рішення про невідповідність платника податку критеріям ризиковості платника податку за результатами розгляду інформації та копій документів, поданих платником податку для підтвердження невідповідності критеріям ризиковості платника податку, або комісія центрального рівня прийняла рішення про задоволення скарги та скасування рішення комісії регіонального рівня про відповідність платника податку критеріям ризиковості платника податку, наступного робочого дня після дати прийняття такого рішення, а саме:
ПН / РК підлягають автоматичній реєстрації в ЄРПН на п’ятий робочий день, що настає за днем прийняття комісією рішення про врахування таблиці (відповідно до пункту 18 Порядку №1165) або при автоматичному врахуванні таблиці даних платника ПДВ (відповідно до пункту 16 Порядку №1165), якщо одночасно виконуються умови визначені у пункті 16-1, до яких додано нові, а саме:
Податкова залишила можливість автоматичного врахування Таблиці даних і для того, щоб це відбулося, необхідне одночасне виконання наступних вимог:
Крім того, автоматичне врахування Таблиці даних за нових умов має відбутися для платників, які відповідають наступним умовам:
Оновлено форму рішення про неврахування Таблиці даних платника податку, в якій у разі, якщо однією з підстав для прийняття рішення про неврахування Таблиці даних платника визначено наявність у контролюючих органів податкової інформації, яка свідчить, що платник податку здійснив ризикові операції, у відповідних полях рішення зазначаються:
Збільшено обсяги показників, які визначають позитивну податкову історію платника ПДВ, а саме:
До пункту 3 показників, за якими визначається позитивна податкова історія платника ПДВ, додано додаткові критерії й після змін він виглядає наступним чином:
Як бачимо, постанова містить зміни, які розширюють коло платників, які можуть відповідати показникам, що визначають позитивну податкову історію, водночас для автоматичного врахування вимоги більш жорсткі.
Читайте більше:
Реєстрація ПН та РК – 2025: строки, штрафи
Як розблокувати ПН і чи обов’язково це робити
ПН розблоковано: коли виникає податковий кредит
Штрафи за несвоєчасну реєстрацію / нереєстрацію ПН та РК
Алгоритм дій платника у разі зупинення реєстрації ПН / РК в ЄРПН
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
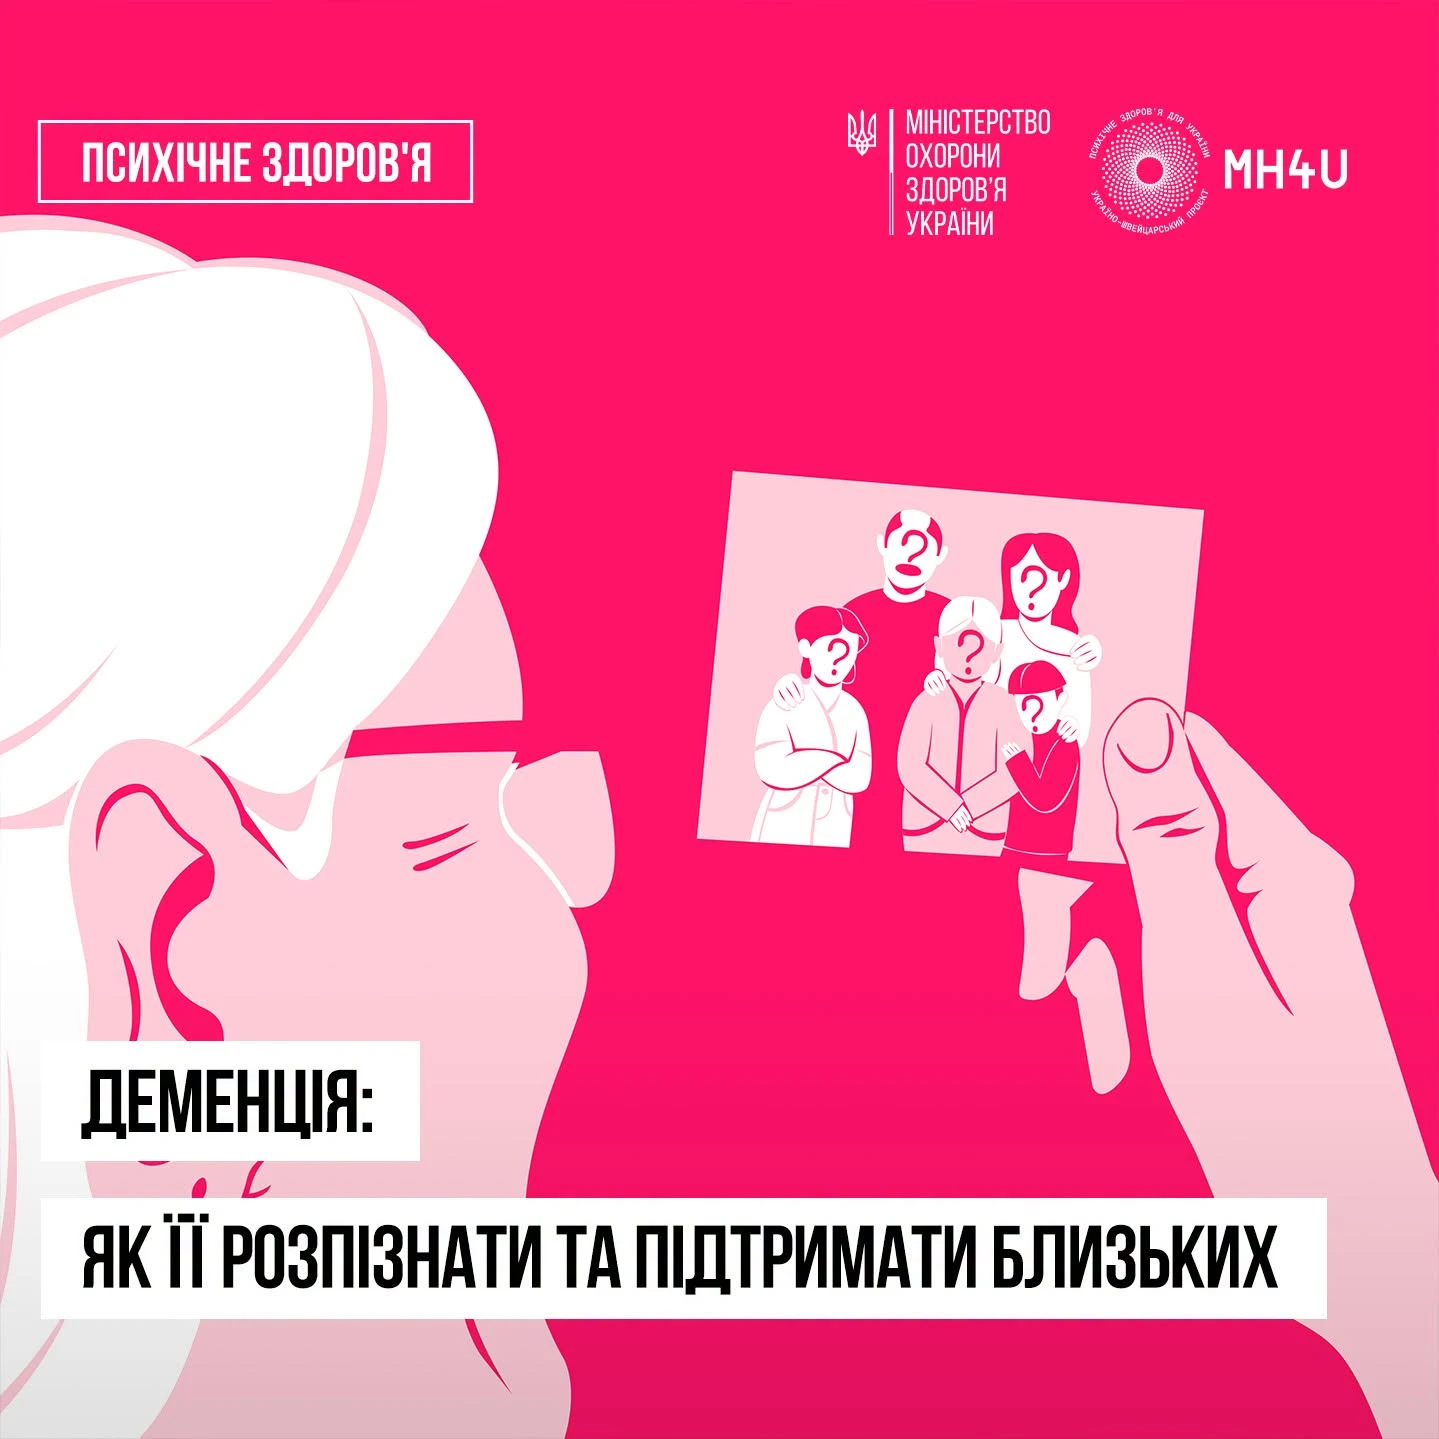
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?

На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?

Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці

На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра

Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж

Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди

Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів

Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні

Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів