ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Присвоєння ризикового статусу платнику ПДВ – не просто бюрократична формальність, а реальна загроза для бізнесу. Адже це значить, що більшість податкових накладних (далі – ПН) йому будуть блокувати (за винятком, тих які підлягають безумовній реєстрації). Заблоковані податкові накладні можуть позбавити контрагентів податкового кредиту, підвищити ризик відмови у співпраці та завдати репутаційних збитків. Тому якнайшвидше позбавлення ризикового статусу є однією із пріоритетних задач платника ПДВ. У цій статті розберемося, чому платника відносять до ризикових, як визначити справжню причину такого рішення та які документи потрібно підготувати, щоб максимально швидко позбутися статусу ризикового
Платника ПДВ можуть віднести до ризикових у разі, якщо він відповідає хоча б одному критерію ризиковості. Критерії ризиковості платника ПДВ затверджені постановою Кабміну від 11.12.2019 №1165. Всього таких критеріїв 8.
Так, платника ПДВ можуть віднести до ризикових у таких випадках:
При присвоєнні платникові ризикового статусу податківці у своєму рішенні повинні зазначити підстави й інформацію, за якими встановлена відповідність платника критеріям ризиковості (п. 6 Порядку зупинення реєстрації податкової накладної/розрахунку коригування в Єдиному реєстрі податкових накладних, затвердженого постановою Кабміну від 11.12.2019 №1165; далі – Порядок №1165).
Найчастіше платників зараховують у ризикові за критерієм ризиковості 8. Для цього критерію ДПС розробила довідник кодів податкової інформації, яка стала підставою для включення платника до складу ризикових (далі – Довідник).
Довідник містить 20 кодів податкової інформації (тобто можливих причин зарахування платника в ризикові). Їхня мета – дати можливість платнику ПДВ зрозуміти, що саме було підставою для прийняття рішення про його відповідність критеріям ризиковості. При зарахуванні платника в ризикові за критерієм 8 податківці повинні детально пояснити, яка саме податкова інформація стала підставою для віднесення платника до ризикових.
Довідник затверджено наказом ДПС від 11.01.2023 №17. З цим довідником можна ознайомитись за посиланням.
Важливо! рекомендуємо усім платникам ПДВ детально ознайомитися з цим Довідником і спланувати відповідним чином свою господарську діяльність, щоб уникнути можливості присвоєння ризикового статусу
Таблиця
Довідник кодів податкової інформації для прийняття рішення про включення платника в ризикові
Код | Пояснення |
01 | постачання / вивезення за межі митної території України товару, походження якого не прослідковується за ланцюгом придбання, якщо постачальник не є виробником такого товару |
02 | придбання товару, походження якого не прослідковується за ланцюгом придбання, якщо придбання здійснюється не у виробника такого товару |
03 | постачання товарів / послуг за відсутності необхідних умов та/або обсягів матеріальних ресурсів для виробництва товарів, виконання робіт або надання послуг в обсягах, відображених у податковій накладній / розрахунку коригування (відсутні відомості про об'єкти оподаткування), відповідно до поданої до контролюючих органів звітності. При цьому відсутнє придбання послуг із оренди об'єктів оподаткування, послуг транспортування, послуг із оренди місць зберігання товарно-матеріальних цінностей, послуг із оренди місць зберігання паливно-мастильних матеріалів тощо |
04 | постачання товарів, відмінних від придбаних, за відсутності умов та/або матеріальних ресурсів для виробництва таких товарів |
05 | постачання товарів платнику(ам) податку, який(і) здійснює(ють) постачання товарів, відмінних від придбаних (крім постачання виробнику таких товарів) |
06 | платник податку залучений до здійснення групою платників податку, у тому числі щодо яких прийнято рішення про відповідність критеріям ризиковості платника податку, циклу операцій один із одним щодо придбання / реалізації одного й того ж товару / послуги для формування штучного обсягу такого товару / послуги |
07 | відсутність відомостей щодо сплати сум єдиного внеску на загальнообов'язкове державне соціальне страхування та/або недостатня кількість трудових ресурсів, необхідних для здійснення господарської операції в обсягах, зазначених у податковій накладній / розрахунку коригування (за відсутності інформації щодо придбання послуг з виконання робіт, необхідних для здійснення господарської операції) – для виробників товарів / постачальників послуг |
08 | постачання сільськогосподарської продукції за відсутності придбання такої продукції, сплати земельного податку (сплати єдиного податку для платника податку, який перебуває на спрощеній системі оподаткування четвертої групи) та/або відсутності придбання пального, мінеральних добрив, посівного матеріалу (насіння), засобів захисту рослин, допоміжних послуг з вирощування сільськогосподарської продукції за наявності земельних ділянок |
09 | відсутність / припинення дії ліцензії, яка засвідчує право суб'єкта господарювання на виробництво, оптову та роздрібну торгівлю підакцизними товарами (продукцією), якщо така діяльність підлягає ліцензуванню відповідно до вимог Закону України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (зі змінами) |
10 | у податковій звітності платника податку не відображено доходи, нараховані за виконані роботи чи надані послуги та виплачені самозайнятим та/або фізичним особам |
11 | накопичення залишків нереалізованих товарів за відсутності (недостатності) місць для їхнього зберігання (власних, орендованих складських приміщень) відповідно до поданої до контролюючих органів звітності та/або за відсутності придбання послуг зберігання |
12 | постачання товарів / послуг платнику(ам) податку, щодо якого(их) прийнято рішення про відповідність критеріям ризиковості платника податку, якщо дата подання податкової накладної / розрахунку коригування для реєстрації в Єдиному реєстрі податкових накладних за операцією з постачання припадає на період після дати прийняття щодо покупця рішення про відповідність такого покупця критеріям ризиковості платника податку |
13 | придбання товарів / послуг у платника(ів) податку, щодо якого(их) прийнято рішення про відповідність критеріям ризиковості платника податку, якщо дата подання податкової накладної / розрахунку коригування для реєстрації в Єдиному реєстрі податкових накладних за операцією з придбання припадає на період після дати прийняття щодо постачальника рішення про відповідність такого постачальника критеріям ризиковості платника податку |
14 | постачання товарів / послуг за рахунок сформованого реєстраційного ліміту (Σнакл), у зв'язку з придбанням товарів / послуг, не пов'язаних із господарською діяльністю платника податку, якщо постачальник не є виробником товару / послуги, що постачається |
15 | постачання / придбання товарів з обмеженим терміном придатності за відсутності їхньої реалізації та/або переробки, та/або за відсутності відповідних засобів зберігання, та/або за відсутності придбання послуг зі зберігання, оренди відповідних основних засобів |
16 | керівник та/або особа, яка має право підпису (посадова особа платника податку), є особою, що займає аналогічну посаду більше ніж у п'яти (включно) платників податків |
17 | формування реєстраційного ліміту (Σнакл) за рахунок операцій із придбання робіт та послуг в значних обсягах за відсутності об'єктивних умов (можливостей) їхнього використання в господарській діяльності |
18 | у податковій звітності платника податку (крім виробників товарів) відображено доходи, нараховані та виплачені самозайнятим особам, які не мають необхідних об'єктів оподаткування та чисельності трудових ресурсів, необхідних для здійснення фінансово-господарських операцій в обсягах, відображених у податковій звітності платника податку |
19 | подання платником податку для реєстрації податкової накладної / розрахунку коригування в Єдиному реєстрі податкових накладних із метою вивезення за межі митної території України товару, до якого застосовується режим експортного забезпечення відповідно до вимог статті 19-2 Закону України від 16.04.1991 №959-XII «Про зовнішньоекономічну діяльність» (зі змінами), походження якого не прослідковується за ланцюгом придбання та платник податку не є виробником такого товару |
20 | у контролюючого органу наявна інформація щодо неможливості проведення документальної виїзної перевірки платника податку у зв'язку з відсутністю такого платника (посадових осіб платника податку або його законних (уповноважених) представників) за податковою адресою та/або за місцем провадження господарської діяльності |
Як випливає з перелічених у Довіднику підстав, у разі віднесення платника до складу ризикових ризик отримати такий самий статус є і в його контрагентів. Причому віднести до ризикових платника можуть віднести не тільки у випадку, якщо він купує товари чи послуги у платника, якому присвоєний ризиковий статус, а й навіть, якщо він постачає товари чи послуги такому платнику (код 11 та 12 згідно з Довідником).
Причому відповідно до п. 6 Порядку передбачено, що в разі виключення платника податку з переліку ризикових платників на підставі рішення комісії або рішення суду автоматично виключаються з такого переліку його контрагенти за умови, що:
Також є ризик потрапити до ризикових, якщо платник не відображає у податковій звітності (мається на увазі форма 4ДФ) доходи, нараховані та виплачені самозайнятим та/або фізичним особам за виконані роботи чи надані послуги (код 10 згідно з Довідником).
Податківці, у разі прийняття рішення про присвоєння платнику ризикового статусу, у рішенні про відповідність платника критеріям ризиковості (за формою додатка 4 до Порядку №1165) повинні:
Отже, можемо дати такі рекомендації для уникнення ризикового статусу:
Перш ніж подавати документи для виведення з ризикових, варто чітко розуміти причину, чому вас туди віднесли. Адже правильно написане пояснення та вірно подані документи значно підвищать шанс на виведення з ризикових.
Рішення про відповідність платника критеріям ризиковості має містити чітку інформацію про причину віднесення до ризикових. Але, якщо платнику такої інформації недостатньо, він має право звернутися до контролюючого органу із запитом. Це може бути запит в межах Закону України від 13.01.2011 №2939-VI «Про доступ до публічної інформації», а також може бути адвокатський запит. На адвокатський запит податковий орган відповідає швидше, у нього є лише 5 робочих днів для того, щоб надати відповідь.
У відповіді на запит контролюючий орган зазвичай зазначає конкретну причину віднесення до ризикових платників. Наприклад: через взаємовідносини з ризиковими контрагентами (буде наведено назви ризикових підприємств, їх ідентифікаційні коди, періоди, за які відбулися ризикові операції, або вказано на операції з товарами, у яких контролюючий орган вбачає ознаку ризиковості) або через відсутність ОЗ у платника.
Після того як дізнались причину, потрібно діяти. Зазначимо, що ДПС розробила відеоінструкцію «Критерії ризиковості платника податку» від 11.02.2025, де наведено алгоритм дій для виключення платника з переліку ризикових.
Щоб позбутися статусу ризикового платника, потрібно подати в регіональну комісію ДПС такі документи (п. 6 Порядку №1165):
Перелік документів, на підставі яких комісія приймає рішення про зняття критерію ризиковості, наведено у п. 6 Порядку №1165. Проте, майте на увазі, що наведений перелік копій документів не є вичерпним. Збираючи пакет документів, платник ПДВ повинен орієнтуватися на вид своєї господарської діяльності та суть здійснюваних операцій. Так, відповідно до п. 6 Порядку №1165 до Повідомлення слід подати такі документи:
Виходячи із наявної практики, окрім наведених вище документів податківці також хочуть бачити документи, що підтверджують наявність:
Також варто ретельно підійти до підготовки Пояснення, яке подається до Повідомлення. У ньому варто навести опис господарської діяльності платника, зокрема:
В який строк платник має право подати пакет документів для зняття ризикового статусу?
Такий строк Порядком №1165 не визначений. Тобто, платник має право подати пакет документів у будь-який строк після присвоєння йому ризикового статусу.
Якщо платник подавав документи для зняття ризикового статусу, але отримав відмову, чи може він подати документи знову, чи потрібно тільки подавати скаргу?
Так, можна подати пакет документів повторно, не вдаючись до процедури оскарження.
Порядком №1165 не передбачено обмеження кількості разів подання Повідомлення. Тобто рішення про відмову в цьому випадку – не «вирок», на відміну від рішення комісії про відмову в реєстрації ПН. Тому платник ПДВ може подавати ці документи кілька разів, тим більше якщо з'явилися обставини, які послужать аргументом для прийняття комісією рішення про виключення платника з переліку ризикових. Якщо ж комісія без наявних на те підстав усе одно відмовить платникові, тоді має сенс починати процедуру адміністративного або судового оскарження.
До речі, податківці також звертають увагу, що платник ПДВ не обмежений у кількості разів для подання Повідомлення (див. роз’яснення ДПС у ЗІР, категорії 101.18 ЗІР).
Зверніть увагу: у наведеному вище роз’ясненні податківці зазначають, що якщо платник скористався процедурою адміністративного оскарження рішення про відмову у зняття ризикового статусу, то повторно подати Повідомлення з пакетом документом він може. В такому разі залишається тільки звертатися з позовом до суду
В який строк комісія ДПС має прийняти рішення про зняття ризикового статусу?
Комісія регіонального рівня розглядає інформацію та копії документів, подані платником, протягом 7 робочих днів, що настають за датою їх надходження.
За результатами розгляду ухвалюється рішення про відповідність/невідповідність платника податку критеріям ризиковості. Таке рішення платник отримає в електронному кабінеті у день його прийняття.
Якщо комісія приймає негативне рішення, то в такому рішенні комісія наводить у спеціальних полях детальну інформацію, за якою встановлено таку відповідність, зазначає з переліку документи, не платником податку, які можуть свідчити про його невідповідність указаним критеріям. І вже це рішення підлягає адміністративному або судовому оскарженню (якщо платник не вирішить, звісно, подавати пакет документів для зняття ризикового статусу повторно).
Якщо платнику зняти ризиковий статус, то автоматично виведуть із ризикових і його контрагентів. Але за умови, що (п. 6 Порядку №1165):
Якщо подання Повідомлення і копій документів про виведення із ризикових не призвели до бажаного результату, тоді рішення про віднесення до ризикових варто оскаржувати. Так, відповідно до п. 56.1 ПКУ рішення, прийняті контролюючим органом, можуть бути оскаржені в адміністративному або судовому порядку.
Порядок подання і розгляду скарги в адміністративному порядку затверджений постановою Кабміну від 11.12.2019 №1165 (далі – Порядок розгляду скарги).
Скарга подається в електронній формі протягом 10 робочих днів, що настають за днем прийняття рішення комісією регіонального рівня (п. 3 Порядку розгляду скарги). Електронний ідентифікатор скарги J(F) 1316002.
Якщо платник пропустив строк для подання скарги, така скарга не приймається, а платнику податку в автоматичному режимі надсилається відповідна квитанція. В такому разі платник може скористатися оскарження рішення в судовому порядку.
Відповідно до п. 101 Порядку розгляду скарги платник ПДВ, який подав скаргу, має право брати участь у розгляді матеріалів скарги особисто або через свого представника в режимі відеоконференції для надання усних пояснень. При цьому платнику податку не пізніше ніж за 5 календарних днів до дати розгляду матеріалів скарги надсилається повідомлення щодо участі в режимі відеоконференції у розгляді матеріалів скарги із зазначенням дати, часу розгляду матеріалів скарги та відповідного посилання для підключення до відеоконференції.
До скарги також подається Пояснення і копії документів. Вони також прикріплюються до Документу довільного формату (ідентифікатор J/F1360102) у такому самому порядку як і при поданні Повідомлення про виведення із ризикових (див. вище).
Комісія центрального рівня розглядає скаргу протягом:
Строк розгляду скарги не може бути продовжено
Розгляд скарги платника податку, який вияв бажання взяти участь у розгляді скарги, може бути перенесено в межах строку розгляду скарги у разі оповіщення через автоматизовану систему централізованого оповіщення про загрозу виникнення або виникнення надзвичайних ситуацій, зокрема повітряну тривогу, в межах адміністративної територіальної одиниці, в якій перебувають комісія центрального рівня та/або платник податку в період, визначений для розгляду матеріалів скарги в режимі відеоконференції з таким платником податку. При цьому платнику податку надсилається повідомлення з відміткою «повторно».
Зверніть увагу: якщо рішення щодо скарги не надсилається платнику податку протягом строку, визначеного п. 12 Порядку розгляду скарги, така скарга вважається повністю задоволеною на користь платника податку з дня, що настає за останнім днем зазначеного строку (п. 16 Порядку розгляду скарги)
Задоволення скарги на рішення про відповідність платника податку критеріям ризиковості є підставою для виключення платника податку з переліку платників, які відповідають критеріям ризиковості, не пізніше наступного робочого дня після прийняття рішення про задоволення скарги (п. 20 Порядку розгляду скарги).
Якщо у задоволенні скарги платнику було відмовлено, тоді він має право звернутися із позовом до адміністративного суду.
До суду платник має право звернутися у такі строки (ст. 122 Кодексу про адімнітстативні правопорушення):
Шаблони та зразки документів:
Читайте більше:
Як розблокувати ПН / РК: алгоритм дій
Ведення Єдиного реєстру ПН та РК: що змінилося
Новий порядок розгляду скарг на рішення про відмову в реєстрації ПН / РК
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
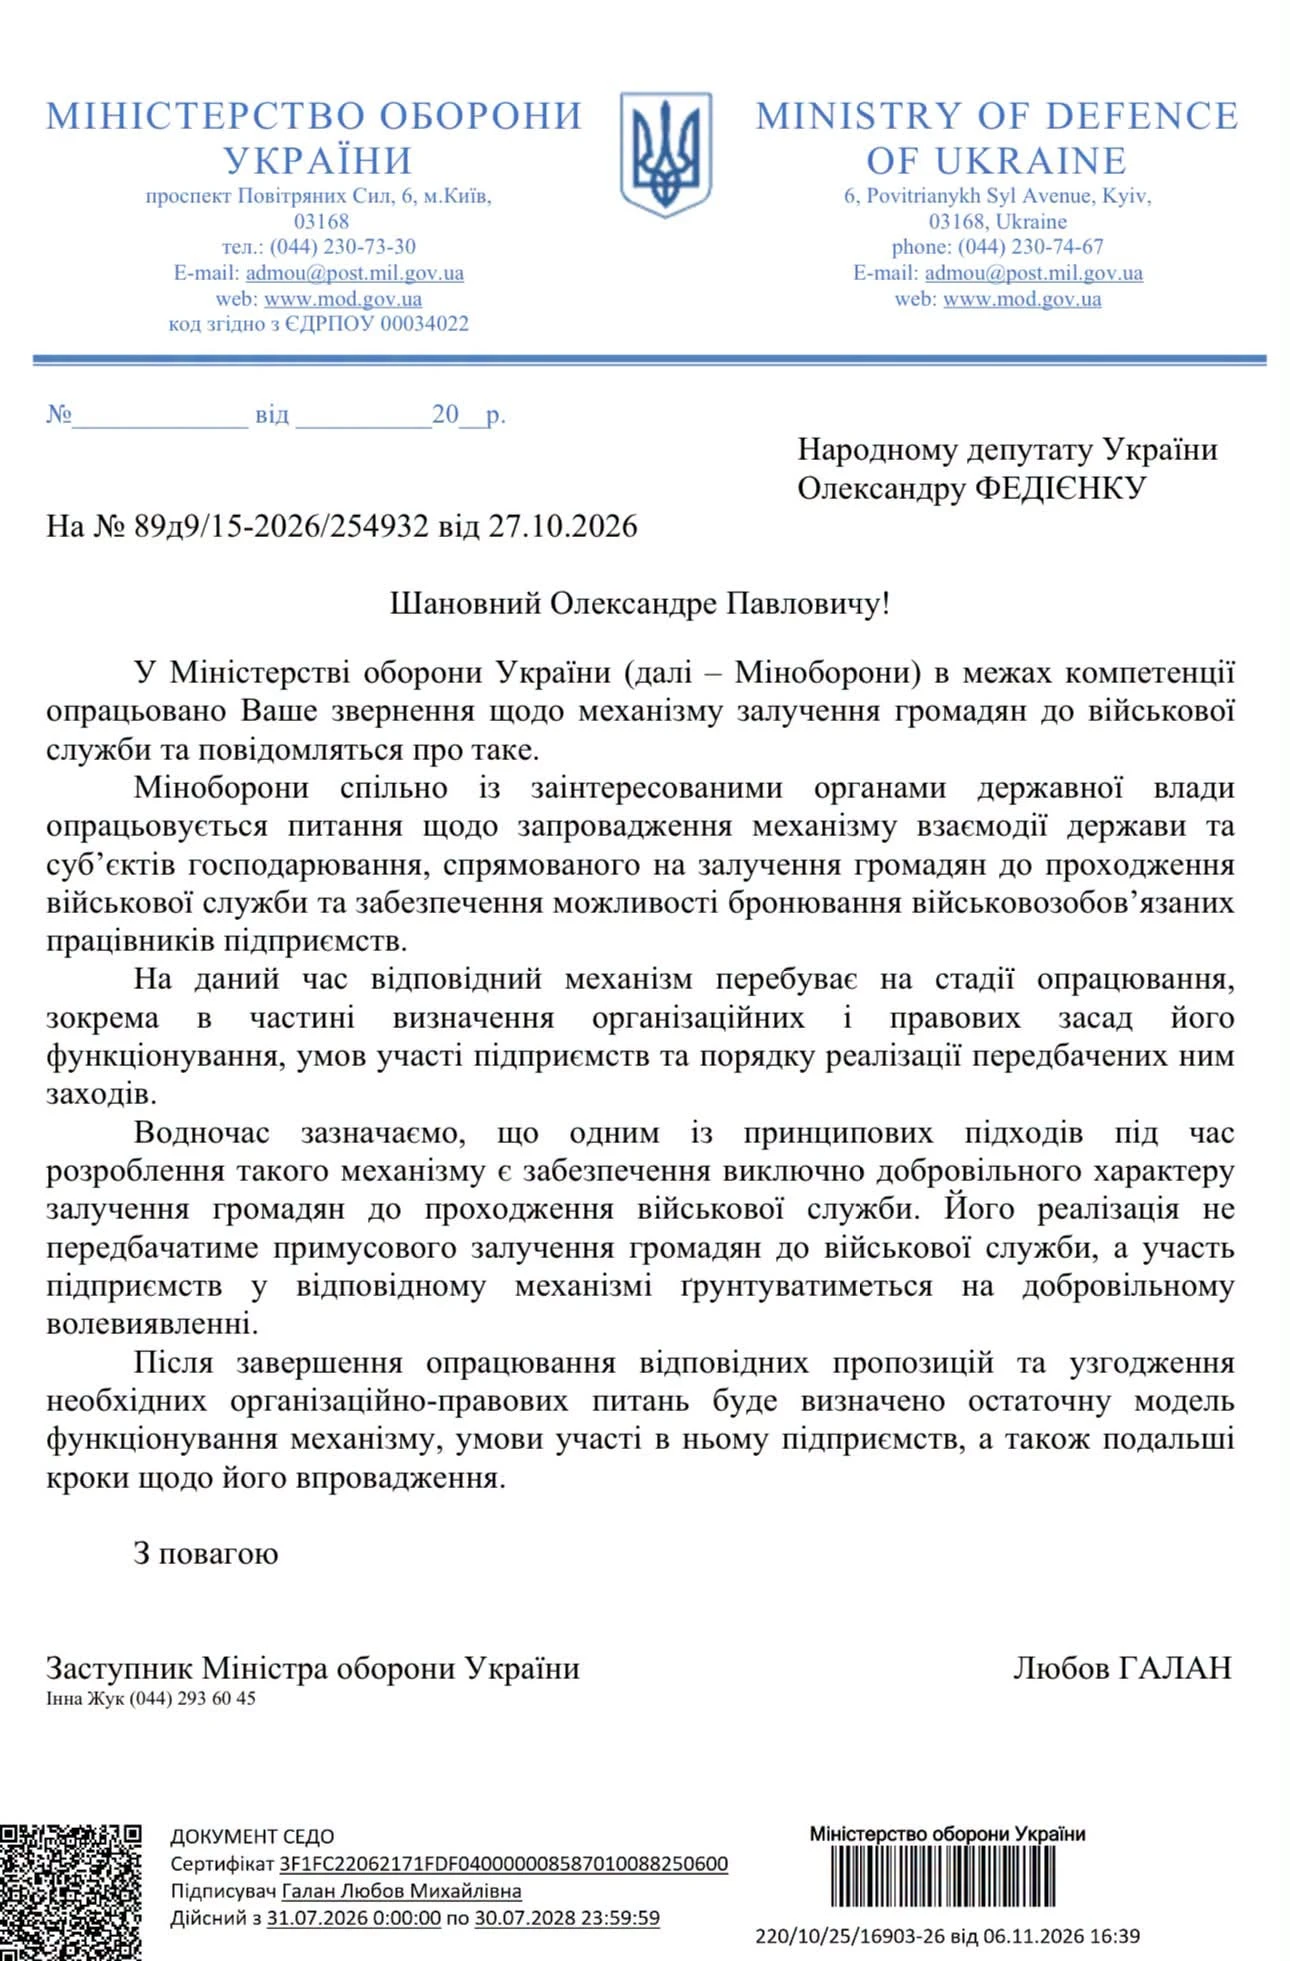
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
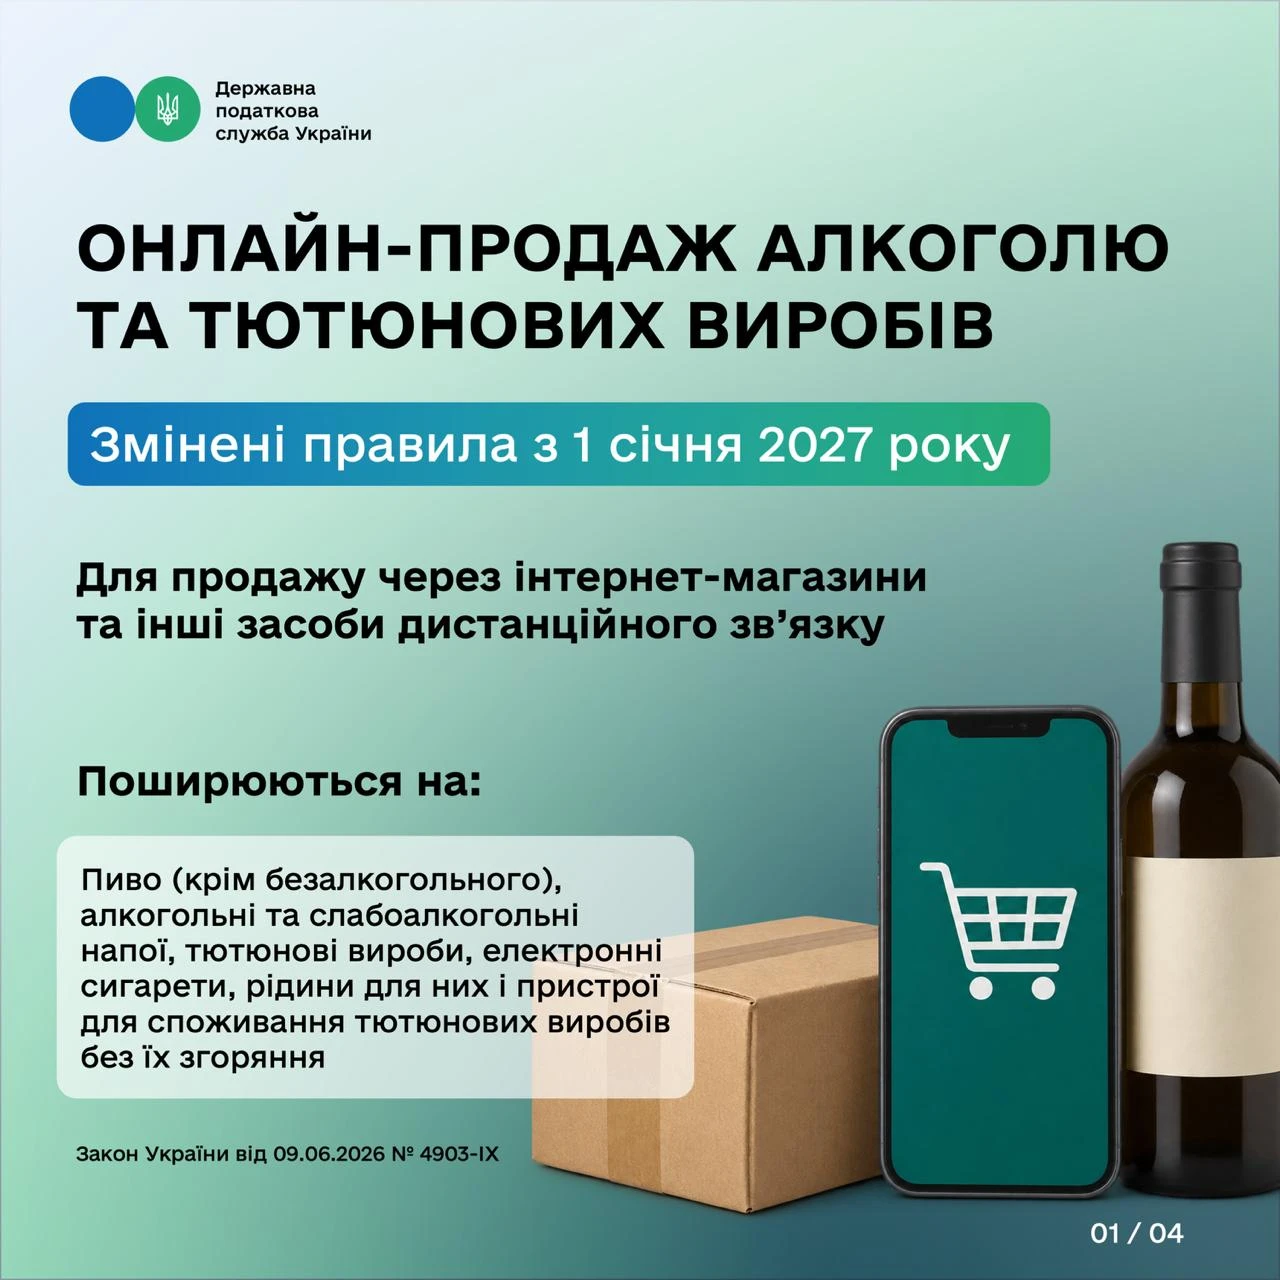
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу