
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Дисконтована заборгованість стає все більш актуальним об'єктом обліку. Як правильно відобразити її у бухгалтерському та податковому обліку, щоб відповідати нормам і уникнути ризиків? У статті відповідаємо на головні запитання
Довгострокове зобов’язання в балансі має відображатися за дисконтованою вартістю, яка завжди менше номіналу (наприклад, сума отриманої поворотна фінансова допомога (ПФД).
Тому, щоб «не загубити» в обліку номінальну суму боргу перед кредитором, рекомендуємо вести облік довгострокових заборгованостей із застосуванням контррахунків.
Наприклад, під заборгованість по ПФД відкрити такі субрахунки:
В бухобліку на дату визнання дисконтованої вартості зобов'язання проводять:
У міру амортизації дисконтованої вартості:
Коли від дати балансу до дати погашення (повернення) зобов'язання залишається менше 12 місяців, зобов'язання має визначатися як поточне, але це не зупиняє дисконтування, адже оцінка дисконтованої вартості проведена за весь період користування займом.
В обліку такий перехід відображають:
Довгострокова дебіторська заборгованість обліковується за тими ж правилами, що й довгострокова кредиторка.
В бухобліку на дату визнання дисконтованої вартості проводять:
У міру амортизації дисконтованої вартості:
Коли від дати балансу до дати погашення (повернення) заборгованості залишається менше 12 місяців, заборгованість має визначатися як поточна. В обліку такий перехід відображають:
Якщо довгострокова заборгованість / зобов'язання виникають у відносинах з учасником (власником) підприємства, то є позиція, що суми дисконту та його амортизація не мають включатися в доходи та витрати підприємства, а мають обліковуватись, наприклад, на рах. 425 (використовується замість рах. 73 та 95).
Підґрунтям для такої думки є норми п. 5 НП(С)БО 15 та п. 6 НП(С)БО 16, які вказують, що не є доходами / витратами, зростання /зменшення власного капіталу за рахунок внесків учасників підприємства. На жаль, наразі відсутні роз'яснення Мінфіну, які б підтвердили чи спростували таку позицію щодо застосування норм національних стандартів бухобліку.
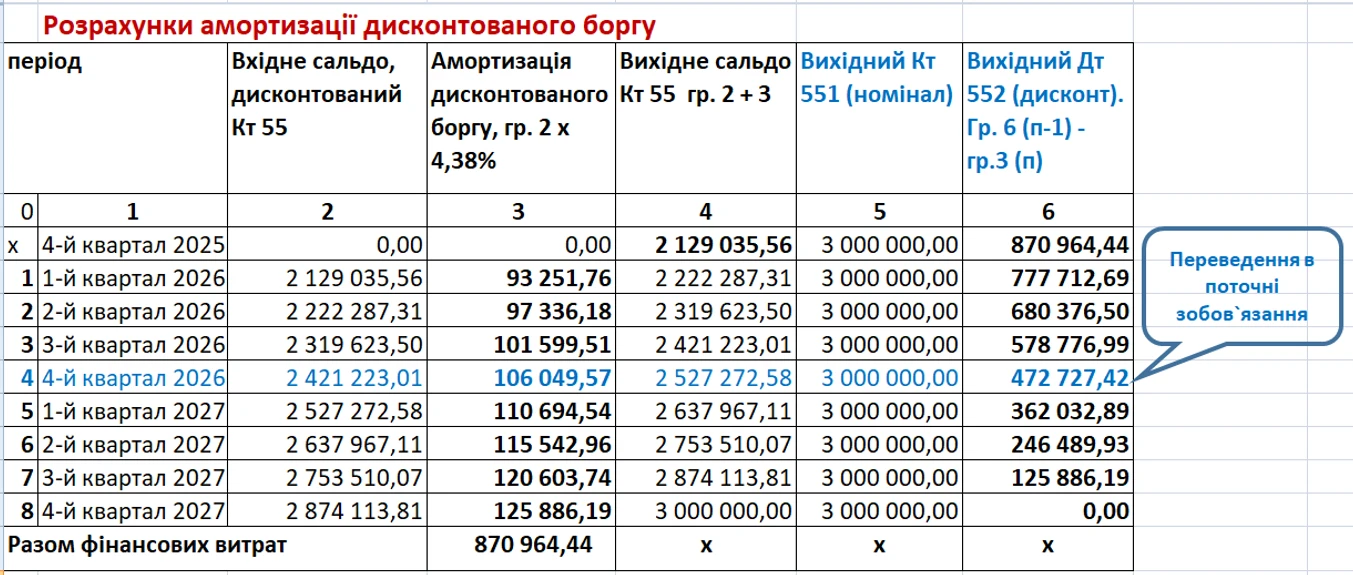
Продовження прикладу, який розглядали у статті Дисконтування дебіторської і кредиторської заборгованостей: формула, ставка, період
Для бухгалтерського обліку використовуємо дані Таблиці 1.
Таблиця 1
Амортизації дисконтованої вартості боргу
Таблиця 2.
Бухгалтерський облік
№з/п | Операція | Документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
1 | 2 | 3 | 4 | 5 | 6 |
4-й квартал 2025 року | |||||
1 | Отриманий займ | Виписка банку | 311 | 551 | 3 000 000,00 |
2 | Визнаний дисконт | Бухгалтерська довіка | 552 | 733 | 870 964,44 |
1-й квартал 2026 року | |||||
1 | Нарахована амортизація дисконту за 1-й квартал 2026 р. | Бухгалтерська довідка | 952 | 552 | 93 251,76 |
Далі операції повторюються аналогічно в 2-му та 3-му кварталі 2026 року | |||||
4-й квартал 2026 року | |||||
1 | Нарахована амортизація дисконту за 4-й квартал 2026 р. | Бухгалтерська довідка | 952 | 552 | 106 049,57 |
2 | Заборгованість переведена в поточну*:
| Бухгалтерська довідка | 551 | 6111 | 3 000 000,00 |
| 6112 | 552 | 472 727,42 | ||
1-й квартал 2027 року | |||||
1 | Нарахована амортизація дисконту за 1-й квартал 2027 р. | Бухгалтерська довідка | 952 | 6112 | 110 694,54 |
Далі операції повторюються аналогічно в 2-му та 3-му кварталі 2027 року | |||||
4-й квартал 2027 року | |||||
1 | Нарахована амортизація дисконту за 4-й квартал 2027 р. | Бухгалтерська довідка | 952 | 6112 | 125 886,19 |
2 | Повернення займу | Виписка банку | 6111 | 311 | 3 000 000,00 |
* коли до дати повернення боргу (26.10.2027) з дати балансу (31.12.2026) залишається менше 12 місяців, заборгованості мають бути переведені в поточні зобов’язання за довгостроковою заборгованістю (рах. 611) | |||||
Платники податку на прибуток
Суми доходів та витрат при дисконтуванні заборгованостей приймаються за правилами бухобліку без будь-яких коригувань. На це неодноразово вказувала ДПСУ (ІПК від 04.09.2020 №3690/ІПК/99-00-05-05-02-06, від 06.05.2024 №2576/ІПК/99-00-21-02-02 ІПК, ЗІР, категорія 102.02).
Отже, розумний підхід при проведенні дисконтування може дозволити «керувати» доходами та витратами окремих підприємств, які перебувають, зокрема, у складі корпорацій, навіть якщо є пов’язаними особами. Наприклад, надана поворотна фіндомога строком на 20 років може утворити одномоментно для надавача значні фінансові витрати, а для отримувача – фінансові доходи.
Тільки розуміємо, що у разі прожиття цього строку або при достроковому поверненні займу у сторін такого договору будуть виникати доходи / витрати у «зворотньому» порядку.
При цьому прибутки / витрати від дисконтування не є контрольованими операціями (не впливають на суму контрольованої операції) для цілей ст. 39 Податкового кодексу України (ІПК від 24.06.2020 №2552/6/99-00-05-05-02-06/ІПК).
У платників єдиного податку групи 3 (юрособи)
Позиція ДПСУ – дохід від дисконтування є базою для нарахування єдиного податку (ІПКУ від 12.01.2023 №30/ІПК/99-00-04-03-03-06).
Позиція ця спірна, але будьте готові відстоювати право на НЕдисконтування
У платників єдиного податку групи 4 (юрособи)
Доходи від дисконтування можуть «розбавляти» частку сільськогосподарського виробництва 75% (!), оскільки ці доходи є у складі загальних доходів (ряд. 2) за формою Розрахунку частки сільськогосподарського товаровиробництва (затверджений Наказом Мінагрополітики від 26.11.2011 №772), але їх немає в ряд. 3 цього Розрахунку – доходи, на які зменшується загальний дохід при розрахунку частки сільгосптоваровиробництва.
Читайте більше:
Інвентаризація дебіторської і кредиторської заборгованості
Дисконтування дебіторської і кредиторської заборгованостей: формула, ставка, період
Дисконтування довгострокової заборгованості: чи дозволяє відсутність методики уникнути застосування
МОЗ опрацьовує підвищення мінімальної оплати праці медичних працівників у державних і комунальних закладах охорони здоров’я. За планом, зарплата лікарів, фармацевтів та інших фахівців може зрости до 30 тис. грн, а медсестер і медбратів – до 20 тис. грн
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Хто в компанії відповідальний за цивільний захист і за розробку документації щодо укриттів, якщо інженер з охорони праці зазначає, що це заборонено її посадовою інструкцією?
Державна податкова служба надала детальні роз'яснення для підприємств автомобільних перевезень та експедирування щодо алгоритму дій у разі знищення первинних документів (зокрема, товарно-транспортних накладних – ТТН) унаслідок пожеж від збройної агресії, а також щодо юридичної сили копій таких документів у податковому обліку
Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. КМУ постановою від 28.10.2026 №1333 підкоригував підзаконні нормативно-правові акти з цього питання. Постанова набере чинності з 1 листопада 2026 року
Українці, які досягли пенсійного віку, можуть відкласти оформлення пенсії та продовжити працювати, щоб у майбутньому отримувати більші виплати. Законодавство передбачає підвищення основного розміру пенсії на 0,5% за кожен повний місяць відстрочки до п’яти років і на 0,75% – за кожен місяць понад цей строк. На скільки може зрости пенсія залежно від тривалості відстрочки, як розраховують підвищення та коли потрібно подати заяву до Пенсійного фонду розповідаємо далі
Уряд оновлює правила роботи бізнесу під час жовтого рівня повітряної тривоги. Підприємствам планують дати більше часу на облаштування укриттів, дозволити використовувати безпечні приміщення поза власною територією та встановлювати вимоги до місткості укриттів залежно від кількості працівників і відвідувачів. До 4 березня військові адміністрації зберуть дані про виконання вимог безпеки
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати
Чи можна поновити голову правління кооперативу на посаді, якщо загальні збори припинили його повноваження, але в наказі про звільнення неправильно зазначили підставу та дату? Верховний Суд підтвердив: якщо уповноважений орган правомірно припинив повноваження керівника, підстав для поновлення на посаді немає. Водночас суд може зобов’язати виправити формулювання та дату звільнення, а також стягнути належні виплати – зарплату, компенсацію за невикористану відпустку та за затримку остаточного розрахунку
ФОП – платники єдиного податку другої групи повинні дотримуватися обмеження щодо кількості найманих працівників. Водночас особи, які виконують роботи за цивільно-правовими договорами, не вважаються такими, що перебувають у трудових відносинах. Це пов’язано з різною правовою природою трудових і цивільно-правових відносин. Отже, виконавці за договорами підряду не включаються до ліміту у 10 працівників
При розрахунку нормативу до СКШП підприємство не включає штатні одиниці, що відносяться до робіт, професій з важкими, шкідливими умовами праці – це третій клас, то чи може підприємство включати таких працівників-інвалідів, які працюють на посадах за шкідливими умовами праці (3 клас) в норматив робочих місць для забезпечення працевлаштування осіб з інвалідністю?
Змінився директор або керівник тимчасово відсутній – хто підписуватиме документи, подаватиме звітність і реєструватиме податкові накладні? Щоб підприємство не зупинило роботу, важливо заздалегідь визначити уповноважених осіб і правильно оформити їхні повноваження. У статті розберемо покроково, що робити в разі зміни директора, як уповноважити заступника чи іншого працівника підписувати документи, які вимоги врахувати для ПН/РК та яких помилок уникнути
ДПС роз’яснила, хто має нараховувати та сплачувати внесок на підтримку працевлаштування осіб з інвалідністю, а також подавати відповідну звітність, якщо відокремлений підрозділ має власний код ЄДРПОУ, окремий баланс і самостійно нараховує зарплату. За позицією податкової, ці обов’язки покладаються на юридичну особу, до складу якої входить підрозділ, оскільки сам підрозділ не має статусу юридичної особи
ДПС роз’яснила особливості податкової амортизації ліцензій на програмне забезпечення, придбаних для використання кінцевим користувачем без передачі виключних майнових прав інтелектуальної власності. Якщо така ліцензія не підпадає під визначення роялті та визнається нематеріальним активом, її можна віднести до 5-ї групи. За позицією податківців, для цілей податкової амортизації застосовують мінімальний строк не менше двох років, навіть якщо право користування надано лише на 12 місяців
ДПС роз’яснила, як юридичній особі – платнику єдиного податку третьої групи відобразити кошти, що надійшли на рахунок за відсутності фактичної господарської діяльності, а згодом були повернуті. За позицією податківців, отримані суми включають до доходу в періоді надходження, а повернення коштів в іншому звітному періоді може бути підставою для коригування раніше задекларованого доходу. Якщо декларації за відповідні періоди не подавалися, потрібно подати звітність за періоди отримання коштів; за несвоєчасне подання передбачено відповідальність