
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якщо заборгованість дебітора чи кредитора вже прострочена понад три роки, або навпаки – ви (чи вам) надали за договором відстрочку в оплаті боргу більше ніж на один рік, чи треба дисконтувати такі заборгованості? І якщо треба – то як саме це робити? Як визначити дисконтовану вартість? Такі питання турбують бухгалтерів багатьох підприємств. Розглянемо в цій статті ці та інші питання стосовно дисконтування
Перш за все треба запам`ятати, що дисконтуванню за національними стандартами бухобліку підлягає довгострокова дебіторська заборгованість та довгострокові зобов`язання:
Теперішня вартість – дисконтована сума майбутніх платежів (за вирахуванням суми очікуваного відшкодування), яка, як очікується, буде потрібна для погашення зобов'язання в процесі звичайної діяльності підприємства (п. 4 НП(С)БО 11 «Зобов’язання», затвердженого наказом Мінфіну від 31.01.2000 №20; далі – НП(С)БО 11)
Що означає «довгостроковість»:
Отже, дата оплати (погашення) довгострокової заборгованості:
Контрольні питання:
1. Чи будь-яка довгострокова заборгованість підлягає дисконтуванню?
На нашу думку, дисконтуванню підлягає тільки довгострокова заборгованість, яка є фінансовим інструментом, до яких відносять фінансові активи та фінансові зобов’язання (п. 4 НП(С)БО 13 «Фінансові інструменти», затвердженого наказом Мінфіну від 30.11.2001 №559):
Тобто, якщо погашення Дт / Кт довгострокової заборгованості за договором має відбутися коштами (в готівковій або безготівковій формі) – треба дисконтувати.
Якщо погашення має відбутися не коштами (аванси видані, аванси отримані) – дисконтування не проводять.
2. Чи підлягає дисконтуванню така заборгованість:
Питання | Відповідь |
Прострочена заборгованість по Кт 631, 685 висить вже більше року, строк оплати прострочений – пройшов рік (два, три) тому | Ні, оскільки дата її оплати не в майбутньому, а в минулому |
Поточна заборгованість, по якій продовжили строк погашення ще на один рік | Ні, оскільки новий строк її погашення не перевищує 12 місяців з дати балансу |
Заборгованість, по якій сплив строк позовної давності | Ні, оскільки вона вже підлягає списанню, а не оплаті |
Договором про надання поворотної фіндопомоги передбачено її повернення через 3 роки, отримана 25.11.2025 | Так, бо від дати найближчого балансу (31.12.2025) до дати очікуваного погашення – більше 12 місяців |
Придбання товару з відстрочкою платежу на 2 роки | Так, заборгованість «грошова» і до дати погашення більше 12 місяців |
Виданий вексель постачальнику строком пред`явлення до сплати через 10 років |
Формула дисконтування боргу:
PV = FV : (1 + P)n, де
Увага! Ця формула застосовується за умови, що погашення проводиться разово в кінці строку погашення за договором
Якщо проводяться періодичні платежі – розрахунок проводять для кожного строку платежу окремо (міняється кількість періодів). Наприклад, якщо перший платіж має відбутися через 1 період, то n = 1, для наступного платежу (через 2 періоди) – n = 2 тощо.
Дисконтування проводять всі підприємства (мікро, малі, середні, великі), в т.ч. під час воєнного стану (додатково – лист Мінфіну від 20.02.2024 №41010-06-62/5120).
Для визначення дисконтованої вартості використовуємо таблиці Excel - в закладці «Формули» / «Фінансові» обираємо «Функція ПС», яка має такий формат:
ПС (Ставка;Кпер;ПлТ;БС;Тип), де
За якою річною ставкою розрахувати квартальну, місячну або денну ставку?
Зазвичай всі процентні ставки визначаються (встановлюються) як річні. Але підприємство має право обрати, наприклад, квартальний період (якщо подає квартальну звітність).
Для «переводу» річної ставки в ставку іншого періоду використовують наступні формули (ставки беремо в коефіцієнтах):
Приведення річної ставки до квартальної | Ркв = (1 + Ррічна)1/4 – 1 |
Приведення річної ставки до місячної | Рміс = (1 + Ррічна)1/12 – 1 |
Приведення річної ставки до денної | Рден = (1 + Ррічна)1/365 – 1 |
Також можна використати таблиці Excel – «Формули / Математичні» функція СТЕПІНЬ, що має такий формат:
СТЕПІНЬ (1 + Річна; степінь) – 1
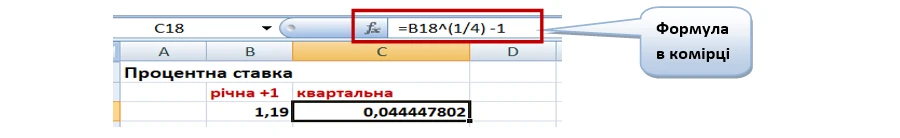
Наприклад, річна ставка складає 19%. Скільки складає квартальна ставка?
Рахуємо по формулі: (1 + 0,19)¼ – 1 = 0,0444478, або 4,44%. Рахуємо через функцію в Excel: СТЕПІНЬ (1 + 0,19; ¼) – 1 = 0,0444478, або 4,44%, де річна ставка – 19%, а квартальна – ¼ річної.
По формулі в комірці Excel
Для дисконтування використовується ринкова ставка, за якою підприємство могло б залучити кошти на подібних умовах – валюта, строк, обсяг займу, країна, з якої отриманий займ тощо.
Для кредитних договорів процент порівнюють з ринковою ставкою відсотка, що використовується в операціях з аналогічними активами (п. 14 НП(С)БО 28 «Зменшення корисності активів», затвердженого наказом Мінфіну від 24.01.2005 №817). Якщо ставка за договором буде:
Практичні рекомендації по вибору ставки дисконтування надав Мінфін в Інформаційному повідомленні від 15.12.2021, ринкова ставка може бути обрана:
Також підприємства користуються ставками по кредитах, які наведені на сайті НБУ в рубриці «Статистика фінансових ринків».
Найчастіше обирали щоденні дані по ставках, що публікуються закладці «Вартість кредитів за даними статистичної звітності банків країни (без урахування овердрафту)». Але на час війни вона не оновлюється!
Альтернатива: використовувати щомісячні дані по закладках (врахуйте, що ставки «запізнюються» на місяць):
Приклад. Ставка обрана за даними «Оперативні дані: «Кредити та депозити у розрізі регіонів» за 10/2025 по Києву та Київській області, адже саме тут зареєстроване підприємство, яке отримало займ в гривні строком на 2 роки.
Таблиця 1. Вибір ставки дисконтування
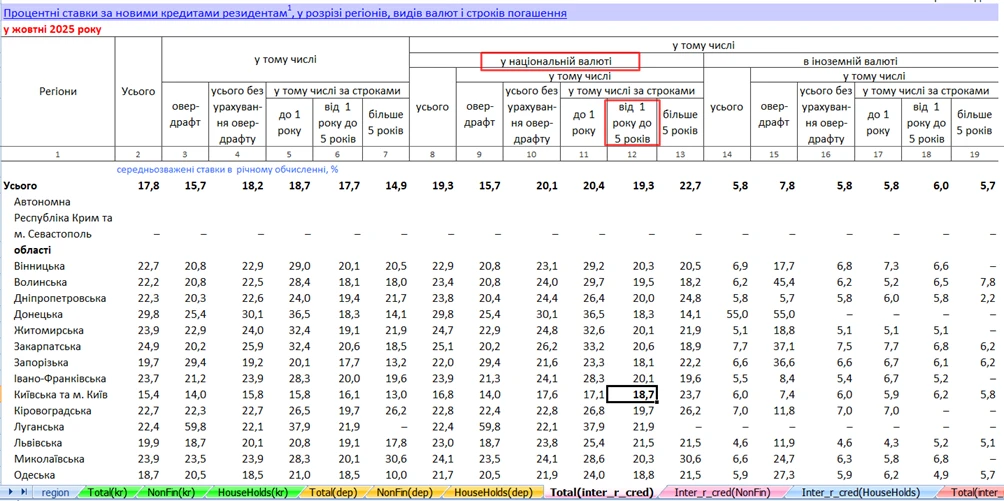
При проведенні дисконтування підприємство обирає період дисконтування для розрахунку за формулою – рік, квартал, місяць, день. Чим коротший період – тим точніші будуть дані, але буде більше розрахунків.
Приклад. Підприємство отримало поворотну фінансову допомогу строком на 2 роки 26.10.2025 в сумі 3 000 000 грн. Підприємство подає квартальну звітність, отже обирає період дисконтування – квартал (кількість періодів – 2 роки х 4 = 8 кварталів). Ставка дисконтування обрана на рівні 18,7 % річних, або 4,38% за квартал.
Квартальну ставку визначили так:
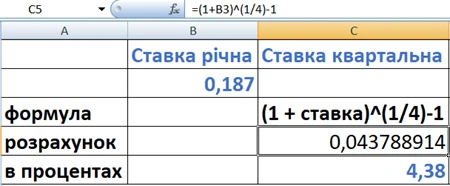
Задаємо в Excel функцію ПС(4,38%;8;0;-3000000;0). Отримуємо:
Амортизація дисконтованої вартості довгострокової заборгованості може проводитись:
Який спосіб амортизації обираєте – запишіть його в обліковій політиці
Розрахуємо амортизацію дисконтованої вартості по періодах за нашим прикладом – за ставкою 4,38% від залишку дисконтованої вартості на кінець періоду (на дату квартального балансу).
Для зручності використовуємо такі субрахунки:
В балансі відображається згорнуте сальдо по кредиту рах. 55 (довгострокові зобов`язання).
Таблиця 2. Амортизації дисконтованої вартості боргу
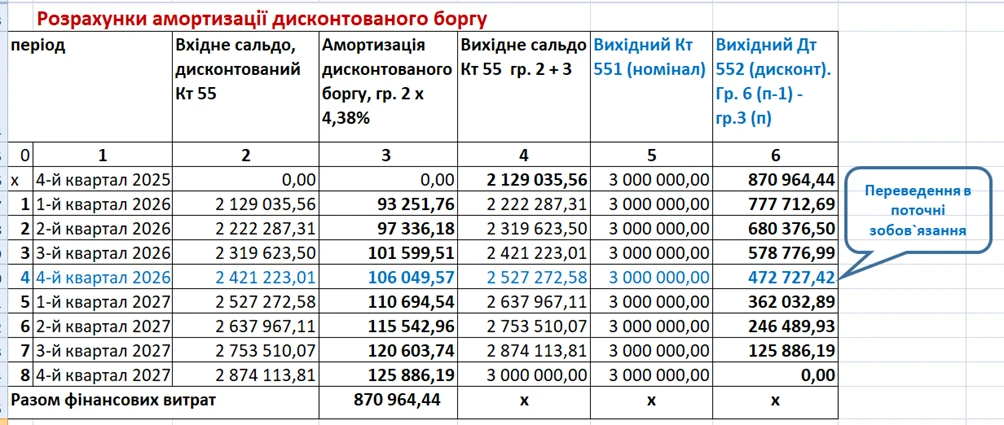
Отже, на кінець року (дата балансу 31.12.2024) в балансі (ряд. 1515) буде показана сума заборгованості по займу по дисконтованій вартості – 2090 тис. грн.
Калькулятор дисконтування призначений для визначення теперішньої (приведеної) вартості майбутніх грошових сум з урахуванням фактора часу та коректного відображення операцій в бухобліку.
Розрахунок здійснюється на підставі таких показників:
Калькулятор надає можливість обрати періодичність погашення та періодичність нарахування амортизації дисконту.
За допомогою калькулятора ви зможете:
№ з/п | Операція | Документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
1 | 2 | 3 | 4 | 5 | 6 |
4-й квартал 2025 року | |||||
1 | Отриманий займ | Виписка банку | 311 | 551 | 3 000 000,00 |
2 | Визнаний дисконт | Бухгалтерська довідка | 552 | 733 | 870 964,44 |
1-й квартал 2026 року | |||||
1 | Нарахована амортизація дисконту за 1-й квартал 2026 р. | Бухгалтерська довідка | 952 | 552 | 93 251,76 |
Далі операції повторюються аналогічно в 2-му та 3-му кварталі 2026 року | |||||
4-й квартал 2026 року | |||||
1 | Нарахована амортизація дисконту за 4-й квартал 2026 р. | Бухгалтерська довідка | 952 | 552 | 106 049,57 |
2 | Заборгованість переведена в поточну*:
| Бухгалтерська довідка | 551 | 6111 | 3 000 000,00 |
| 6112 | 552 | 472 727,42 | ||
1-й квартал 2027 року | |||||
1 | Нарахована амортизація дисконту за 1-й квартал 2027 р. | Бухгалтерська довідка | 952 | 6112 | 110 694,54 |
Далі операції повторюються аналогічно в 2-му та 3-му кварталі 2027 року | |||||
4-й квартал 2027 року | |||||
1 | Нарахована амортизація дисконту за 4-й квартал 2027 р. | Бухгалтерська довідка | 952 | 6112 | 125 886,19 |
2 | Повернення займу | Виписка банку | 6111 | 311 | 3 000 000,00 |
* коли до дати повернення боргу (26.10.2027) з дати балансу (31.12.2026) залишається менше 12 місяців, заборгованості мають бути переведені в поточні зобов`язання за довгостроковою заборгованістю (рах. 611) | |||||
Отже, в балансі ф. № 1 буде показана сума заборгованості по займу по дисконтованій вартості:
Податок на прибуток
Приймає всі дані бухобліку по доходам та витратам, це підтверджує і ДПСУ зокрема в ІІПК від 06.05.2024 №2576/ІПК/99-00-21-02-02 ІПК.
Єдиний податок група 3 (юрособи)
Позиція ДПСУ (ІПК від 12.01.2023 №30/ІПК/99-00-04-03-03-06) – сума дисконту оподатковується єдиним податком. Це спірне твердження, оскільки прямо це не випливає з норм ст. 292 Податкового кодексу України (далі – ПКУ).
Єдиний податок група 4 (юрособи)
Платники єдиного податку мають щорічно підтверджувати свій статус платника ЄР групи 4 (пп. 298.8.1 ПКУ) та подавати до ДПС не пізніше 20 лютого звітного року Розрахунок частки сільськогосподарського товаровиробництва за відповідний рік (форма затверджена наказом Мінагрополітики від 26.11.2011 №772 (в редакції наказу від 29.11.2022 №955), далі – Розрахунок частки СГТВ).
На даний час за формою Розрахунку частки СГТВ за відповідний рік:
Отже, доходи від дисконтування довгострокової заборгованості можуть впливати на частку сільськогосподарського товаровиробництва (ряд. 5 Розрахунку частки СГТВ) для отримання/підтвердження статусу платника єдиного податку групи 4.
Читайте більше:
Поворотна фінансова допомога: пролонгація та дисконтування
Стягуємо дебіторську заборгованість швидко і без участі юриста
Бухгалтерський та податковий облік дисконтованої заборгованості
Коли бухгалтер зобов'язаний застосовувати дисконтування: чіткі критерії 2026 року
Підприємство не знає, коли зможе погасити заборгованість: чи потрібно дисконтувати борги
Дисконтування довгострокової заборгованості: чи дозволяє відсутність методики уникнути застосування
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
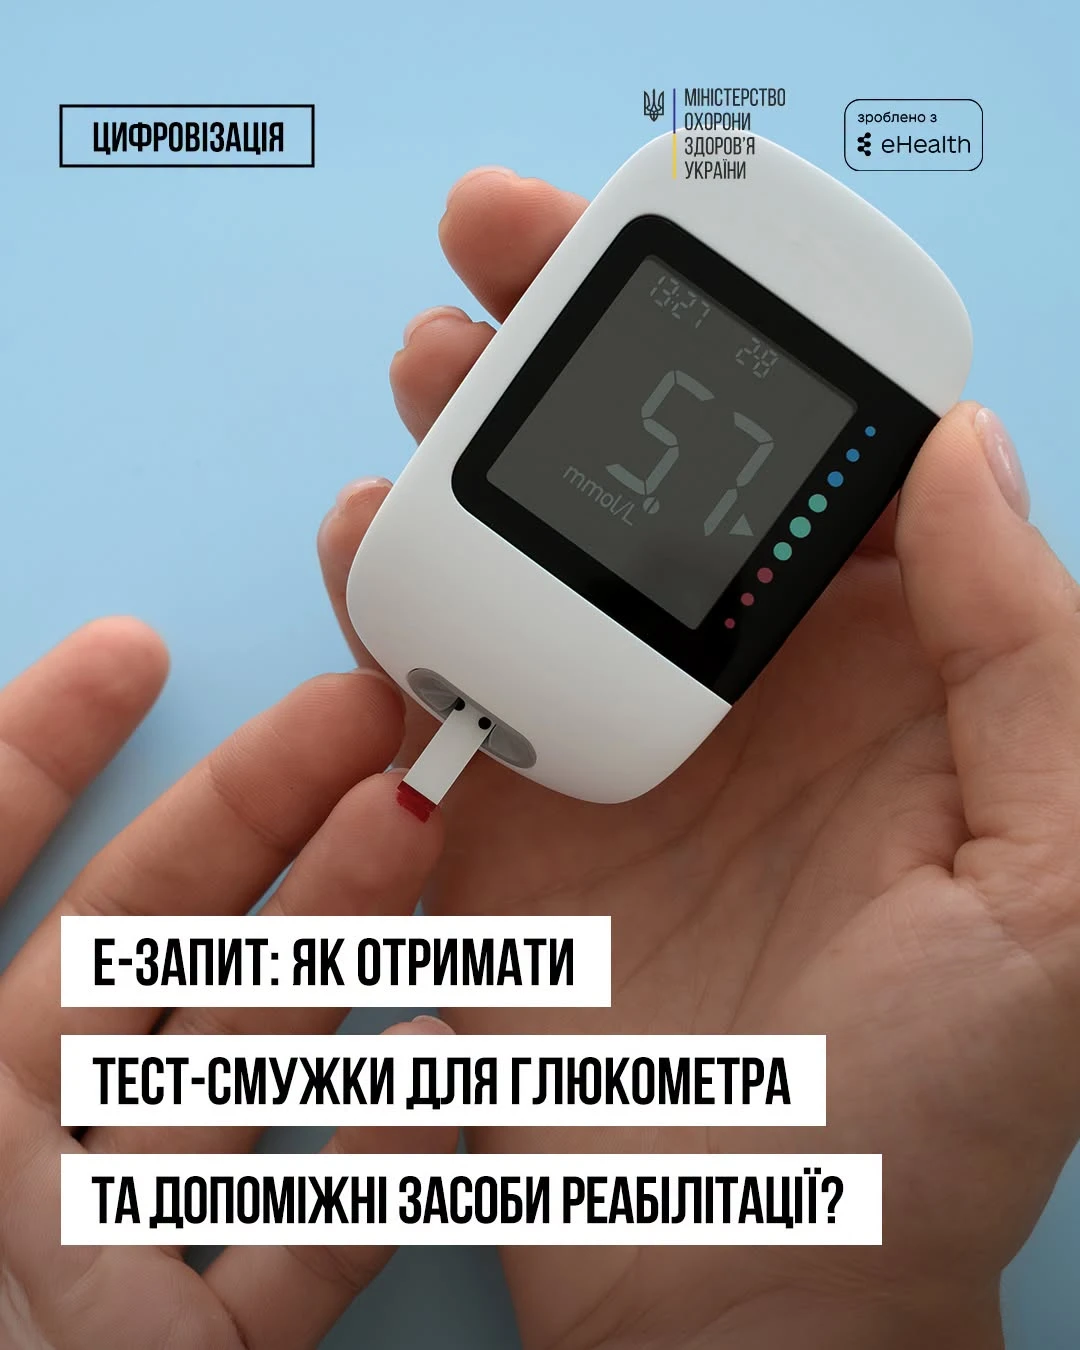
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
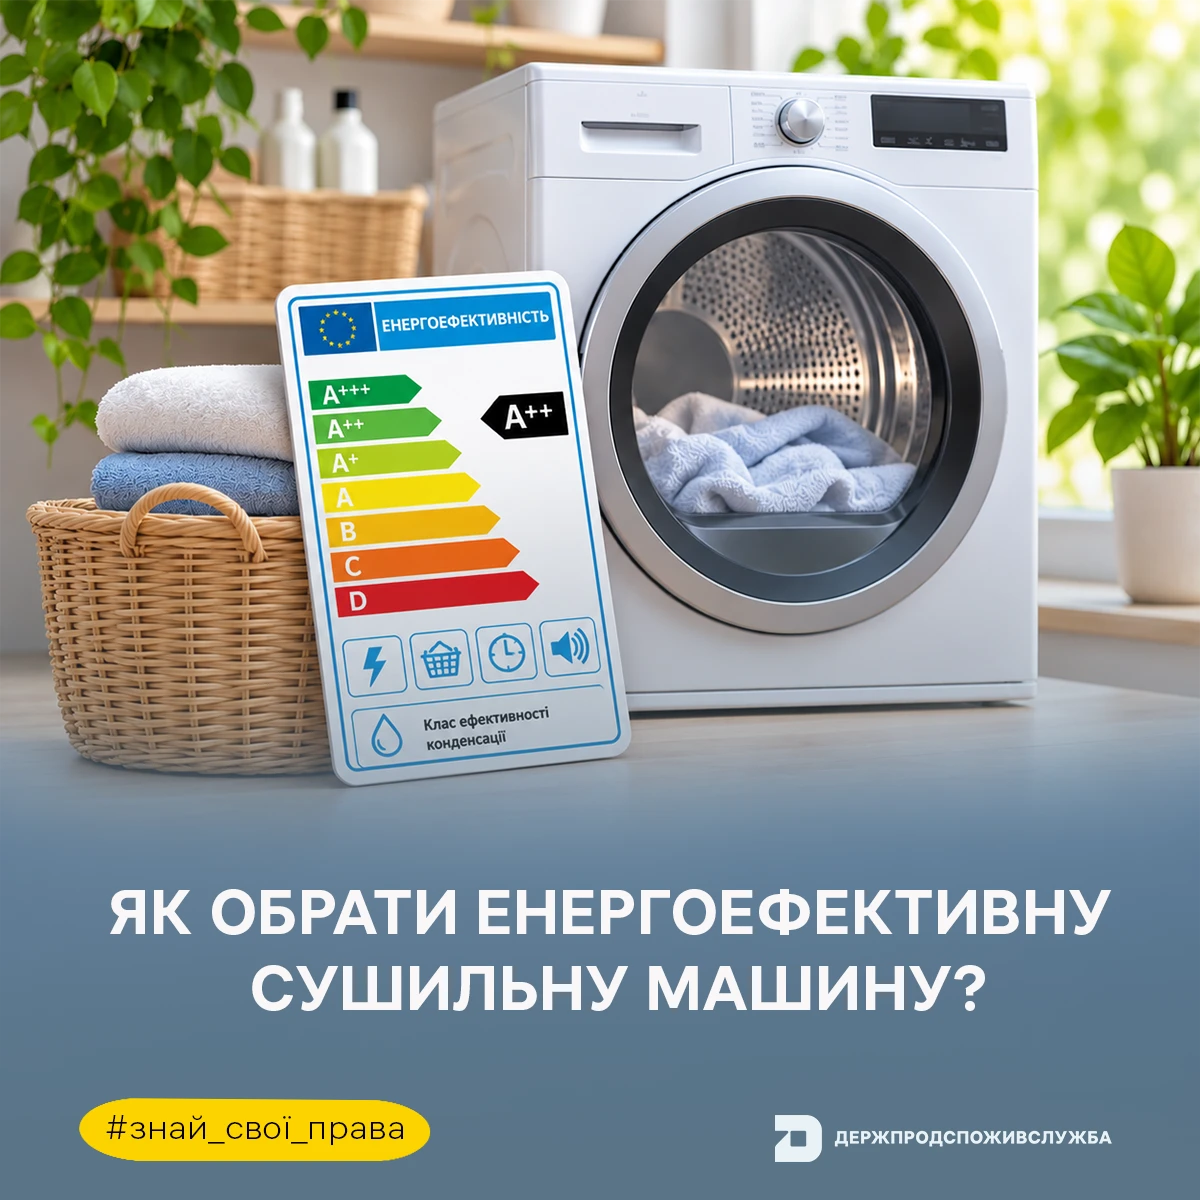
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності