Експерт
Тетяна ДонецьАдвокат, шеф-редактор kadroland, експерт з питань трудового права, військового обліку і бронювання


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Більшості бухгалтерів знайома ситуація, коли є «дебіторка», якою ніхто не хоче займатися. Особливо це відчутно на великих підприємствах, де багато боржників з маленькими сумами. І навіть коли зрозуміло, що борг ніхто вже не поверне, підприємство не поспішає судитися. Як стягнути такий борг без участі юриста, розповідаємо у статті
У випадку стягнення невеликих сум боргів, юристи, зазвичай, зазначають, що немає сенсу навіть розпочинати судовий спір.
Чому?
Невеликі суми боргу, наприклад, 2000 грн, недоцільно стягувати у судовому порядку через супутні витрати. Так, судовий збір за подання позовної заяви до суду – 1,5% ціни позову, але не менше 1 розміру прожиткового мінімуму для працездатних осіб.
Прожитковий мінімум в поточному 2025 році – 3028 грн.
Тобто, щоб стягнути 2000 грн боргу з недобросовісного контрагента, потрібно сплатити 3028 грн судового збору.
Не забувайте врахувати також витрати на підготовку документів (папір, картридж, поштові відправлення тощо), ще й – роботу юристів. То виходить, що за стягненням боргів у розмірі 4000 – 5000 грн взагалі не варто звертатися не суду.
Якщо йдеться про великий бізнес, то за стягненням сум у 10000-20000 грн ніхто не поспішає звертатися до суду. У таких випадках у бухгалтера в паперах з'являється заборгованість, яка вносить дисбаланс в роботу, особливо коли такою заборгованістю ніхто не хоче займатися.
Навіть, якщо і можна розпочати судовий спір, то таку справу можуть розглядати і пів року, і рік, і більше.
Проте, існує спосіб стягнути такі борги швидко та недорого і зараз ми його розглянемо.
У Господарському процесуальному кодексі (далі – ГПК) передбачено два види провадження:
В чому переваги наказного провадження?
Якщо документи, які були подані до суду, в порядку, то наказ суд видає протягом п’яти днів.
Відповідно до ст. 147 Господарського процесуального кодексу (далі – ГПК) із заявою про видачу судового наказу може звернутися особа, якій належить право вимоги.
Заявником та боржником в наказному провадженні можуть бути юридичні особи та фізичні особи – підприємці.
Розгляд справи проводиться без судового засідання і повідомлення заявника і боржника.
Для того, щоб звернутися до господарського суду за наказом, повинні бути дотримані наступні умови.
По-перше, вимога повинна бути тільки грошова. Ніякого боргу з постачання товару, виконання робіт і т.д.
Наприклад, підприємство поставило товар, і йому не сплатили кошти. Вимога грошова, тому можна подати заяву і отримати наказ про стягнення коштів. У випадку, якщо було сплачено за товар, а його не поставили, то шляхом наказного провадження борг стягнути не можна, адже це не грошова вимога.
По-друге, борг повинен виникнути на підставі письмового договору, в тому числі укладеного в електронній формі.
По-третє, сума вимоги не повинна перевищувати 100 розмірів прожиткового мінімуму для працездатних осіб (у 2025 році це 302800 грн).
По-четверте, не повинно бути спору щодо заборгованості.
Отже, якщо існує така дебіторська заборгованість, можна подавати заяву до суду.
Чому це вигідно, окрім швидкого розгляду справи, про що вже було зазначено?
За подання заяви в наказному провадженні слід сплатити 302,80 грн.
Якщо порівняти, то у випадку звернення до суду з позовною заявою про стягнення невеликих сум потрібно сплатити 1,5% від ціни позову, але не менше одного прожиткового мінімуму для працездатної особи станом на 1 січня року, в якому подається позов. В 2025 році це 3028 грн. А якщо йти шляхом наказного провадження, то сплатити треба всього 302,80 грн. Отже, є суттєва вигода.
Для звернення до суду слід підготувати письмову заяву. Вимоги до такої заяви наведені у ст. 150 ГПК.
Перелік документів, які необхідно подати разом із заявою, наведено в ч. 3 ст. 150 ГПК:
Які це можуть бути додаткові документи, що підтверджують самі обставини виникнення боргу?
Найкращим варіантом підтвердження є листування, в якому боржник підтверджував борг, або акт звірки. Якщо нічого такого немає, то необхідно підтвердити факт виконання з вашого боку зобов’язань, які визначені договором. Наприклад, подання акту приймання - передачі товару, чи акту наданих послуг. З цих документів видно, що постачання товару чи надання послуг з вашого боку відбулося і зазначаєте, що покупець не оплатив товар, а відповідно до такого-то пункту договору повинен був сплатити до певної дати.
У випадку, якщо заява і супроводжуючі документи в порядку і підтверджують наявність боргу, то протягом п’яти днів можна отримати судовий наказ. Для цього суд не викликатиме на засідання ні заявника, ні боржника, а без участі сторін видасть наказ і цей наказ буде надіслано як заявнику, так і боржнику.
Далі наступає найбільш важливий момент, від якого залежатиме доля боргу і наступні кроки заявника.
Боржник, який отримав наказ, відповідно до статті 157 ГПК, має право протягом 15 днів подати заяву про його скасування до того ж суду, який його видав.
Якщо заява про скасування подана вчасно і оформлена згідно з вимогами ГПК, то суд скасовує наказ про стягнення боргів.
Важливо розуміти, що суд не розбиратиметься хто правий, а хто ні. Адже в порядку наказного провадження не розглядаються спори. У цьому провадженні розглядаються тільки безспірні вимоги
Таким чином, заявник або буде мати наказ про стягнення боргу з боржника, і це буде швидко і за дуже незначні кошти, або, якщо наказ скасують, то процес стягнення боргів розпочинається з початкової точки і можна буде звернутися до суду як звичайно, в порядку позовного провадження.
Судовий наказ може легко отримати заявник, але й боржник може легко його скасувати
Проте, якщо боржник дійсно винен кошти, то він не готуватиме документи, не платитиме судовий збір за скасування наказу. Особливо коли йдеться про незначні суми.
Читайте більше:
Інвентаризація дебіторської і кредиторської заборгованості
Дисконтування дебіторської і кредиторської заборгованостей: формула, ставка, період
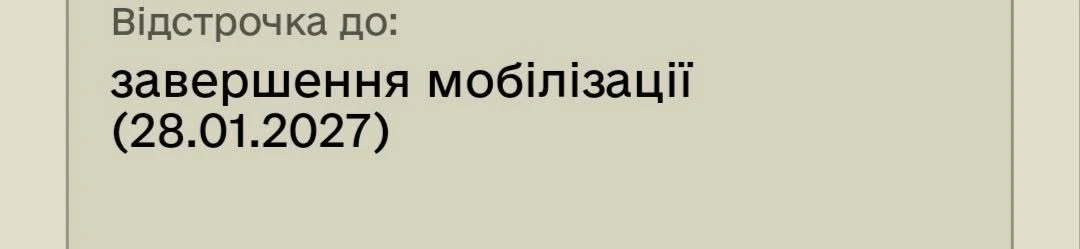
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані.
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи
Переведення працівника на іншу посаду, зміну трудової функції чи роботу в іншій місцевості потрібно правильно оформити. За загальним правилом для переведення необхідна згода працівника, наказ роботодавця та запис у трудовій книжці. Водночас переміщення на інше робоче місце або до іншого підрозділу в тій самій місцевості не вважається переведенням і не потребує згоди. Пояснюємо, у чому різниця та які документи оформлювати
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
У грудні згідно з КЗпП є один святковий день 25 грудня – Різдво Христове. Під час дії воєнного стану цей день буде як звичайний робочий день. Але у приватному бізнесі роботодавець може на власний розсуд зробити цей день вихідним, видавши відповідний наказ

ТОВ на загальній системі, платник ПДВ зареєстрував у вересні 2026 р. податкову на неплатника ПДВ на продаж ОЗ, які не були введені в експлуатацію, а залишались на балансі. Але фактично згідно з накладною одна позиція була відсутня, а по інших змінена ціна (зареєстровано згідно з рахунком). Помилку виявлено 30.10.2026. Як вірно зробити корегування, коли загальна сума податкової та ПДВ не змінилась?
Заблокована податкова накладна на продаж основних засобів. Причина продажу – нерентабельність виробничої діяльності та згортання даного напрямку ведення бізнесу. Для розблокування ПН складаю наказ про переведення ОЗ до складу необоротних активів, утримуваних для продажу (субрахунок 286). В одному зі зразків наказу, знайденого в інтернеті, є така фраза: «Відобразити зазначені активи в бухгалтерському обліку на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» за їх балансовою вартістю (первісною вартістю за вирахуванням накопиченої амортизації), визначеною на момент переведення за даними бухгалтерського обліку». Наскільки це правильно і чи відповідає положенням стандарту №27? На дату продажу відображаємо в обліку саме так, як написано в наказі. Бентежить пункт 9 Стандарту: «Необоротні активи та група вибуття, утримувані для продажу, відображаються в бухгалтерському обліку та фінансовій звітності на дату балансу за найменшою з двох величин – балансовою вартістю або чистою вартістю реалізації»
ФОПа 2 групи з 19 жовтня 2026 року прийнято на постійну роботу найманим працівником до іншого ФОПа. За жовтень місяць ФОП сплачував ЄСВ за себе як ФОП. Як сплачувати ЄСВ за листопад, якщо він найманий працівник та ФОП одночасно?
Підприємство продало фізичній особі автомобіль по Trade in. Автомобіль продано в жовтні на загальну суму 536 700,00 в т.ч. ПДВ 5 340,00. Але у серпні було три передплати, на які виписані податкові: 1) 100 тис. і зареєстрована податкова на 100 тис. в т.ч.ПДВ 16 666,67; 2) 98 тис. і зареєстрована податкова на 98 тис. в т.ч. ПДВ 16 333,33; 3) 19 тис. і зареєстрована податкова на 19 тис. в т.ч. ПДВ 3 166,67. У жовтні були три доплати: 180 тис. + 88 тис. і 51 700. Податкові за жовтень ще не реєстрували. Як вийти з цієї ситуації? Адже у серпні вже зареєстрували ПДВ по цій операції на суму 36 166,67, а загальна сума ПДВ має бути лише 5 340,00 грн
Верховний Суд оприлюднив огляд актуальної практики Касаційного адміністративного суду за жовтень 2026 року. У ньому узагальнено правові позиції щодо оподаткування, мінімального податкового зобов’язання, пенсійного забезпечення, соціальних прав військовослужбовців, житлових питань та юрисдикції адміністративних спорів
За дев’ять місяців 2026 року чистий прибуток платоспроможних банків становив 79,7 млрд грн – на 33,3% менше, ніж за аналогічний період торік. Попри зростання прибутку до оподаткування, підвищена ставка податку на прибуток у 50% знизила рентабельність банків, що може обмежувати темпи подальшого кредитування. Водночас НБУ оцінює наявний запас капіталу банківського сектору як достатній для збереження стійкості
ДПС роз’яснила, чи можуть неприбуткові благодійні організації розміщувати тимчасово вільні кошти на депозитах або отримувати проценти на залишок поточного рахунку. Такий процентний дохід сам по собі не порушує вимог для перебування в Реєстрі неприбуткових установ та організацій і не оподатковується податком на прибуток, якщо кошти використовуються виключно на утримання організації та реалізацію її статутної мети й напрямів діяльності
Українські компанії можуть подавати заяви про збитки, завдані російською агресією, до міжнародного Реєстру збитків через портал «Дія». Для юридичних осіб передбачено 11 категорій заяв, а під час звернення важливо детально описати обставини події, характер втрат і їхній вплив на діяльність компанії. Водночас розгляд заяв і визначення сум компенсацій відбуватимуться на наступному етапі роботи міжнародного механізму
ДПС роз’яснила умови застосування нульової ставки ПДВ за постановою КМУ №178 при постачанні акумуляторних батарей для транспортних засобів, зокрема повітряних, які використовуються для потреб оборони. Визначальними є призначення батарей, належність покупця до суб’єктів, зазначених у постанові, та дотримання встановлених нею умов постачання, а не ємність акумулятора чи код УКТ ЗЕД
Якщо податкові зобов’язання за фактично здійсненими операціями правильно відображені в деклараціях з ПДВ, уточнювати звітність лише через виникнення показника ΣПеревищ не потрібно. ДПС пояснила, як оцінювати розбіжності між даними ЄРПН і податкової звітності, що виникли через реєстрацію помилкових податкових накладних та розрахунків коригування в різних звітних періодах
За версією слідства, під час капітального ремонту фасаду корпусу медичного університету бюджетні кошти могли бути розтрачені через залучення підприємства, яке не відповідало вимогам закупівлі, та неякісне виконання робіт. За висновком експертизи, безпідставна переплата перевищила 13,7 млн грн, а підозри повідомили трьом посадовцям університету