Професії від 7eminar.academy!🎓

Відстрочка в Резерв+ «до завершення мобілізації» + дата: нове відображення

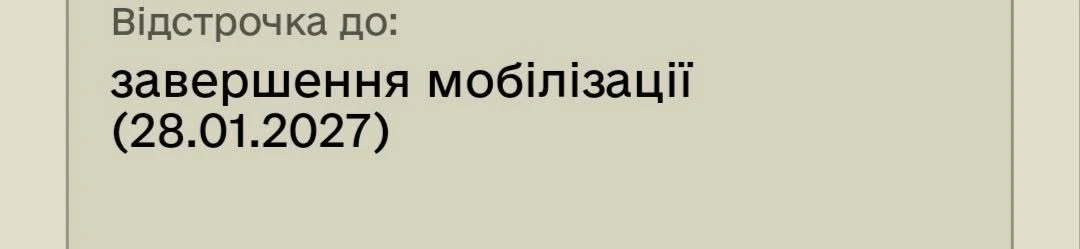
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані.

Експерт:Аліна Лакіс
1

14

Відстрочка триває до кінця оголошеної мобілізації. Воєнний стан та мобілізація продовжуються кожні 90 днів новим указом – тож підстави для відстрочки мають перевірятись заново.


Тож тепер відстрочки будуть продовжуватись за наявності наступних умов:


  1. продовження воєнного стану

та

  1. чинність підстави для відстрочки.


Раніше, відображалося, що відстрочка чинна до завершення мобілізації, тобто до кінця дії закону про мобілізацію і оновлювалась кожні 90 днів. Щоб переглянути дату закінчення такої відстрочки потрібно було сформувати розширений витяг у застосунку «Резерв+» за наступним алгоритмом:


  1. Зайдіть у застосунок «Резерв+».
  2. На нижній панелі оберіть «Сервіси» → «Сформувати розширені дані з реєстру» → натисніть «Надіслати запит».
  3. Дочекайтеся сповіщення в застосунку. Після цього натисніть на нього → «Переглянути дані» → «Завантажити файл». Збережіть файл у зручному місці.

З 17.11.2026 року, як повідомляють користувачі у соцмережах, що відтепер зробили зручніше – не потрібно завантажувати розширені дані, щоб уточнити дату закінчення дії відстрочки – вона тепер відображається в самому е-ВОД на головному екрані
Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати


Читайте більше:


Працівника забронювали: чи можуть його направити на ВЛК під час чинної відстрочки

Відстрочка від мобілізації: 10 важливих правил подання документів через ЦНАП

У Резерв+ відновлено оформлення окремих відстрочок: Міноборони

Хто має право на відстрочку від мобілізації у 2026 році

Нові правила продовження відстрочки: що зміниться з 1 жовтня 2026 року

Аліна Лакіс

Експерт

Аліна Лакіс

Редакторка Бухгалтерської платформи 7eminar

1

14

2

4

1

3950

3

11

1

10

1

10

4

868

2

16

3

16

АІ-Консультація
Нематеріальні активи
17.11.2026

Оцінка необоротних активів, утримуваних для продажу (субрахунок 286), при їх розблокуванні та продажу у 2026 році

Заблокована податкова накладна на продаж основних засобів. Причина продажу – нерентабельність виробничої діяльності та згортання даного напрямку ведення бізнесу. Для розблокування ПН складаю наказ про переведення ОЗ до складу необоротних активів, утримуваних для продажу (субрахунок 286). В одному зі зразків наказу, знайденого в інтернеті, є така фраза: «Відобразити зазначені активи в бухгалтерському обліку на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» за їх балансовою вартістю (первісною вартістю за вирахуванням накопиченої амортизації), визначеною на момент переведення за даними бухгалтерського обліку». Наскільки це правильно і чи відповідає положенням стандарту №27? На дату продажу відображаємо в обліку саме так, як написано в наказі. Бентежить пункт 9 Стандарту: «Необоротні активи та група вибуття, утримувані для продажу, відображаються в бухгалтерському обліку та фінансовій звітності на дату балансу за найменшою з двох величин – балансовою вартістю або чистою вартістю реалізації»

основне зображення для Оцінка необоротних активів, утримуваних для продажу (субрахунок 286), при їх розблокуванні та продажу у 2026 році
3

9

4

12

3

19

2

9

2

12

2

9

2

8

2

14

2

10

2

10

2

7