
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила умови застосування нульової ставки ПДВ за постановою КМУ №178 при постачанні акумуляторних батарей для транспортних засобів, зокрема повітряних, які використовуються для потреб оборони. Визначальними є призначення батарей, належність покупця до суб’єктів, зазначених у постанові, та дотримання встановлених нею умов постачання, а не ємність акумулятора чи код УКТ ЗЕД
Товариство придбаває та/або виготовляє акумуляторні батареї ємністю 30000-120000 mAh, які згідно Технічних умов визначаються, зокрема, як батареї для великих БпЛА та класифікуються за кодом УКТ ЗЕД 8507. Зазначені акумуляторні батареї Товариство планує постачати установам оборонного призначення, зокрема військовим частинам на підставі укладених договорів про закупівлю товарів для забезпечення потреб безпеки та оборони.
Товариство просило надати ІПК з таких питань:
1. Чи є безпілотні повітряні судна (БПЛА) транспортними засобами у цілях застосування нульової ставки ПДВ за постановою КМУ від 02.03.2022 №178 «Деякі питання обкладення податком на додану вартість за нульовою ставкою у період воєнного стану» (далі – постанова №178)?
Постановою №178 не визначено обмежень чи критеріїв щодо видів транспортних засобів, для яких здійснюється постачання окремих товарів та пально-мастильних матеріалів.
Отже, якщо Товариство здійснює операції з постачання суб’єктам, визначеним постановою №178, акумуляторних батарей, що визначені нормативними та технічними документами, для транспортних засобів (в тому числі повітряних), що використовуються для потреб забезпечення національної безпеки та охорони України, захисту безпеки населення та інтересів держави, то:
операції з постачання таких батарей будуть оподатковуватися за нульовою ставкою ПДВ, при умові, що таке постачання відповідає положенням (умовам), визначеним постановою №178.
2. Чи застосовуються норми постанови №178 до постачання акумуляторних батарей рiзної ємності, якi класифiкуються кодом УКТ ЗЕД 8507 для категорій суб’єктів, що визначені постановою №178?
3. Чи може Товариство застосувати нульову ставку ПДВ при постачанні акумуляторних батарей, які класифікуються за кодом УКТ ЗЕД 8507, як запчастин або як окремих складових, призначених для комплектації БПЛА різних моделей, що буде визначено умовами укладених Договорів з суб’єктами, визначеними постановою №178, та Документацією із закупівель?
Нульова ставка ПДВ, відповідно до підпункту «г» підпункту 195.1.2 ПКУ та постанови №178 застосовується до операцій з постачання товарів (запасних частин, акумуляторних батарей, автомобільних шин, охолоджуючих рідин, комплектуючих, додаткового обладнання тощо), визначених нормативними та технічними документами, для транспортних засобів (зокрема спеціальних, спеціалізованих транспортних засобів) та пально-мастильних матеріалів для транспортних засобів, при умові, що такі операції з постачання:
Застосування нульової ставки ПДВ, відповідно до підпункту «г» підпункту 195.1.2 ПКУ та постанови №178, до операцій з постачання акумуляторних батарей не залежить від їх ємності та за яким кодом згідно з УКТ ЗЕД такі батареї класифікуються.
Джерело: ІПК від 13.11.2026 №6573/ІПК/99-00-21-03-02
В українському договорі ціна в інвалюті: чи можна та що з ПДВ та бухобліком
Поставка товару на умовах DDP: коли виникають податкові зобов’язання з ПДВ
Платника ПДВ виключили з переліку ризикових: чи виключать його контрагентів
Звільнення від ПДВ операцій з постачання складових для НРК: законопроєкт №16224
Списання пошкоджених обстрілом сонячних панелей: документи та ПДВ за п. 189.9 ПКУ
Українські компанії можуть подавати заяви про збитки, завдані російською агресією, до міжнародного Реєстру збитків через портал «Дія». Для юридичних осіб передбачено 11 категорій заяв, а під час звернення важливо детально описати обставини події, характер втрат і їхній вплив на діяльність компанії. Водночас розгляд заяв і визначення сум компенсацій відбуватимуться на наступному етапі роботи міжнародного механізму
Якщо податкові зобов’язання за фактично здійсненими операціями правильно відображені в деклараціях з ПДВ, уточнювати звітність лише через виникнення показника ΣПеревищ не потрібно. ДПС пояснила, як оцінювати розбіжності між даними ЄРПН і податкової звітності, що виникли через реєстрацію помилкових податкових накладних та розрахунків коригування в різних звітних періодах
За версією слідства, під час капітального ремонту фасаду корпусу медичного університету бюджетні кошти могли бути розтрачені через залучення підприємства, яке не відповідало вимогам закупівлі, та неякісне виконання робіт. За висновком експертизи, безпідставна переплата перевищила 13,7 млн грн, а підозри повідомили трьом посадовцям університету
Експерт пояснив, як у 2026 році оформити та виплатити «13-ту зарплату», які умови передбачити у локальних документах, як оподаткувати річну премію, відобразити її у звітності та врахувати при розрахунку середньої зарплати
Як оформити оператора котельні на опалювальний сезон, розрахувати кількість працівників для безперервної роботи та встановити режим робочого часу? Розглядаємо кваліфікаційні вимоги, строковий трудовий договір, звільнення, відпустки й трудові гарантії оператора котельні
Добірка ключових справ для бухгалтера наприкінці 2026 року: закриття року, інвентаризація, фінзвітність, індексація, зарплата, військовий облік, графік відпусток, штатний розпис, медогляди та податкові нюанси новорічних подарунків. Практичні чеклісти, алгоритми й матеріали, які допоможуть без помилок завершити 2026 рік і підготуватися до 2027-го
Правила призначення та виплати державної допомоги сім’ям з дітьми у 2026 році неодноразово змінювалися. У матеріалі зібрали актуальну інформацію з урахуванням усіх внесених змін, зокрема останніх новацій за постановою КМУ від 11.11.2026 №1403. Розглянули розміри виплат, умови їх отримання, строки звернення, перелік документів і порядок зарахування коштів. Окрему увагу приділили новим правилам отримання допомоги, щоб родини могли правильно оформити виплати та не втратити право на державну підтримку
Прощення кредитного боргу банком не завжди звільняє позичальника від податкових зобов’язань. ДПС пояснює, які суми списаної заборгованості оподатковуються у 2026 році, хто повинен сплатити ПДФО та військовий збір і в яких випадках потрібно подавати декларацію
Мінфін затвердив порядок роботи представників контролюючих органів на акцизних складах і податкових постах підприємств, які виробляють спирт, біоетанол та алкогольну продукцію або використовують спирт, отриманий за нульовою ставкою акцизного податку. Документ визначає їхні обов’язки щодо контролю виробництва, обліку сировини й готової продукції, перевірки супровідних документів, відеоспостереження, інвентаризації та дотримання правил сплати акцизного податку
Федерація профспілок України пояснила, чи може роботодавець поділити щорічну відпустку на частини менше ніж 14 календарних днів поспіль на прохання працівника та які наслідки матиме порушення цієї вимоги. Також розглянуто фінансову й адміністративну відповідальність роботодавця та посадових осіб
Кабмін розширив перелік працівників державних закладів вищої освіти та наукових установ, які можуть отримувати премії за науково-організаційну діяльність та інженерно-технічний супровід досліджень. Рішення про преміювання ухвалює керівник установи, а місячна премія не може перевищувати 50% посадового окладу; на такі виплати можна спрямувати до 30% визначених бюджетних коштів
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

Перевізники на міжобласних автобусних маршрутах можуть пред’являти електронні дозволи та паспорти маршрутів зі смартфона під час перевірок – паперові копії цих документів не потрібні. Також у разі виключення автостанції з відповідного Переліку перевізник має звернутися до організатора перевезень для зміни розкладу руху протягом 30 календарних днів
Мінагрополітики утворило робочу групу з ідентифікації та категоризації об’єктів критичної інфраструктури у сфері харчової промисловості й агропромислового комплексу. Підприємствам, які претендують на включення до секторального переліку, потрібно підготувати документи з обґрунтуванням рівня критичності об’єкта та надіслати їх разом із супровідним листом на визначену електронну адресу. Повторне подання або доповнення документів також потребує формування повного пакета
Пенсіонери в Україні можуть працювати та одночасно отримувати пенсію, однак працевлаштування або відкриття ФОП може вплинути на доплати й надбавки, передбачені для непрацюючих громадян. У Держпраці нагадали, коли потрібно повідомляти Пенсійний фонд про зміну трудового статусу, чому може виникнути переплата та які обмеження діють для одержувачів пенсії за вислугу років
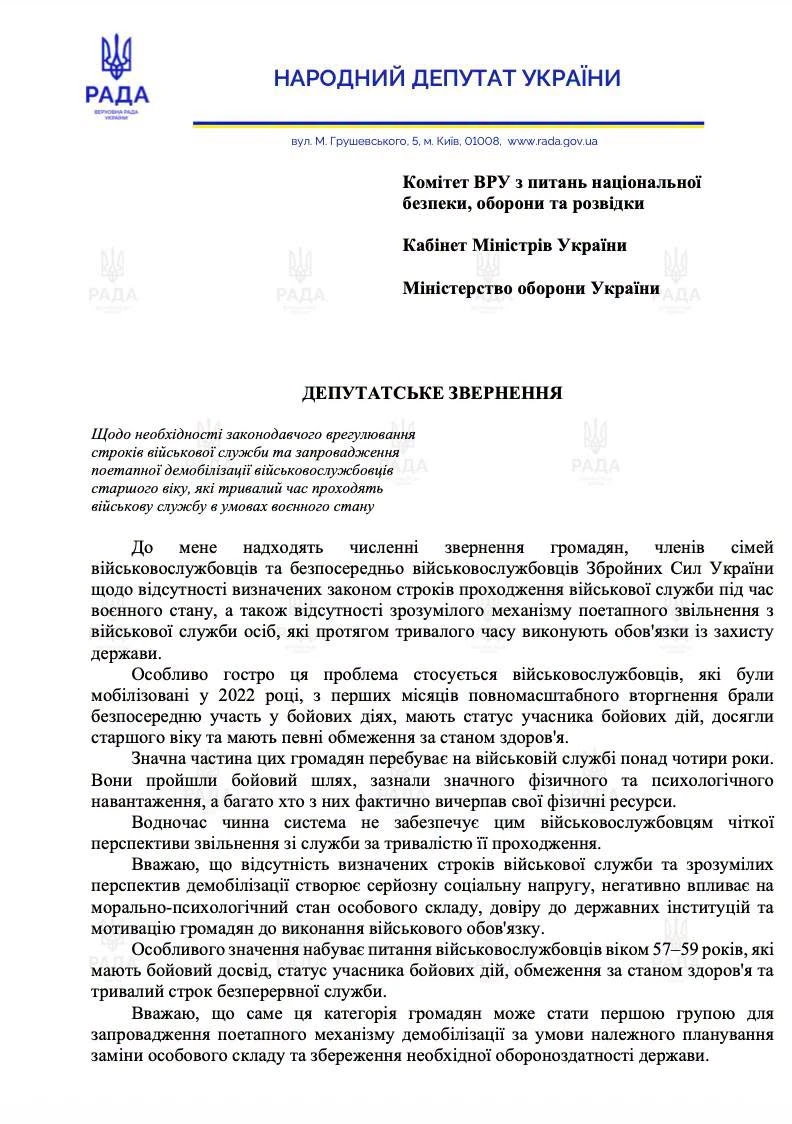
Народний депутат Олексій Гончаренко запропонував запровадити поетапну демобілізацію військовослужбовців і почати зі службовців віком 57–59 років, які були мобілізовані у 2022 році та безперервно служать щонайменше чотири роки. Також пропонуються інші умови, зокрема, безпосередня участь у бойових діях та статус учасника бойових дій. За словами депутата, він направив відповідне звернення до Кабміну та Міноборони
НБУ пропонує з 1 лютого 2027 року вилучити монети номіналом 10 копійок із готівкового обігу та припинити їх використання як платіжного засобу. Проєкт передбачає строки здавання й обміну монет, а також перехід на єдині правила заокруглення готівкових сум до 50 копійок. Зауваження та пропозиції до документа приймаються до 22 листопада 2026 року включно, а наш експерт вже описав як саме це вплине на виплату заробітної плати працівникам, ПДВ, податок на прибуток та єдиний податок
Як оподатковувати компенсацію, яку орендодавець отримує від орендаря за знищене або пошкоджене майно? Усе залежить від суті платежу: відшкодування шкоди через порушення договірних зобов’язань не включають до бази оподаткування ПДВ, а компенсація вартості втраченого майна чи ремонту пошкодженого майна оподатковується ПДВ. Також важливо правильно відобразити компенсацію та списання знищених основних засобів у податковому обліку з податку на прибуток
Фінансова звітність, яка подається платниками податку на прибуток, повинна мати ідентифікатор форми з першою літерою «S», а не «J». Звіти, що подаються відповідно до ПКУ, необхідно подавати через Електронний кабінет із зазначеним ідентифікатором. Використання ідентифікатора «J» стосується звітності банків, розпорядників державних і місцевих бюджетів, які звітують відповідно до стандартів бухгалтерського обліку в державному секторі