
Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Уникнути дисконтування поворотної фінансової допомоги, наданої пов’язаній особі, можливо, якщо пролонгація договору відбувається на строк до року. Судова практика підтверджує, що ключовим критерієм для визнання заборгованості короткостроковою є саме термін пролонгації, а не загальний період дії позики. Таким чином, якщо кожна додаткова угода продовжує термін погашення менш ніж на 12 місяців, підприємство має право не дисконтувати таку заборгованість, що підтверджують численні судові рішення
ПИТАННЯ:
Підприємство надало поворотну фінансову допомогу строком на рік пов’язаній особі. Вона у визначений договором строк не може повернути отримані кошти. Якщо Підприємство оформить додаткову угоду про пролонгацію такої позики ще на рік, то чи виникатиме необхідність її дисконтування?
Якщо додаткову угоду про пролонгацію основного договору позики Підприємство укладе на строк до року, то в такому разі, на наш погляд, можна уникнути дисконтування.
Підтверджує таке твердження й численна судова практика. Так, наприклад, в рішенні Донецького окружного адмінсуду від 10.03.2025 у справі №640/4884/22 розглядалася справа, згідно з якою компанія уклала договір позики на рік і потім його кілька разів пролонгувала теж на строк до року. На цій підставі податкові органи наполягали на необхідності дисконтування такої позики. Суд же підтримав підприємство і зауважив:
З аналізу наведених пунктів НП(С)БО 11 «Зобов’язання», затвердженого наказом Мінфіну від 31.01.2000 №20, вбачається, що для визнання заборгованості, за якою строк погашення на дату балансу складає менше дванадцяти місяців, довгостроковою, обов`язковою визнана сукупність двох умов: первісний строк погашення такої заборгованості був більшим, ніж 12 місяців, та до затвердження фінансової звітності існує угода про пролонгацію (переоформлення) такої угоди на строк понад 12 місяців. Крім того, з положень бухгалтерського обліку вбачається, що операція з пролонгації позики на термін, що не перевищує 12 місяців, в бухгалтерському обліку відображається за рахунками поточних зобов`язань. Якщо термін продовження дії перевищує один рік – за рахунками довгострокових зобов`язань. Тобто, визначальним є не термін погашення такої заборгованості, а строк, на який продовжено дію договору. В даному випадку, як свідчать наявні у справі матеріали, первісний строк погашення заборгованості (08.04.2016 року) за договором позики від 08.04.2016 №08/04/16 становив не більше 12 місяців, що свідчить про визначення сторонами короткострокового характеру виконання зобов`язань за цим договором. Надалі 15-ма додатковими угодами до цього договору позики сторони неодноразово продовжували строки погашення заборгованості позичальника (позивача) перед позикодавцем (ПАТ «Венчурний недиверсифікований корпоративний інвестиційний фонд «Унібудінвест») до 01.11.2022 року. З наведеного вбачається, що строк, на який вказаний договір був продовжений, складав менше ніж 12 місяців, тобто, не перевищував один рік. Таким чином, суд погоджується із доводами позивача про те, що характер облікованої ТОВ «НІТ ГРУП» у бухгалтерському обліку кредиторської заборгованості перед ПАТ «Венчурний недиверсифікований корпоративний інвестиційний фонд «Унібудінвест», яка виникла на підставі договору позики від 08.04.2016 №08/04/16, не вимагав від нього здійснювати дисконтування суми такої заборгованості, оскільки така заборгованість правомірно обліковувалася платником як короткострокова. |
Подібний висновок бачимо й в ряді інших судових кейсів. Скажімо, в постанові Шостого апеляційного адмінсуду від 10.12.2024 у справі №320/6200/23 також вказано:
При цьому, Верховний Суд у постанові від 09.12.2022 у справі №640/14983/19 наголосив на тому, що для визнання заборгованості, за якою строк погашення на дату балансу складає менше дванадцяти місяців, довгостроковою, обов`язковою визнана сукупність двох умов: первісний строк погашення такої заборгованості був більшим, ніж 12 місяців, та до затвердження фінансової звітності існує угода про пролонгацію (переоформлення) такої угоди на строк понад 12 місяців. Колегія суддів, звертає увагу, що як первісний строк погашення заборгованості за договорами відсоткових позик №ФС(П)-08/12-3 від 08.12.2017, №ФС(П)-28/01-6 від 28.01.2020, так і пролонгації строків погашення цих позик не перевищували 12 місяців, що згідно наведеного правозастосування Верховного Суду не дає підстав для висновку про можливість визнання спірної заборгованості довгостроковою. |
Додатково це питання було предметом розгляду й в рішенні Київського окружного адмінсуду від 03.09.2024 у справі №320/14346/23 та рішенні Київського окружного адмінсуду від 29.03.2024 у справі №320/6200/23 і знову в них суд був на стороні підприємства.
Отже, зважаючи на все сказане, доходимо до висновку, що у разі пролонгації договору позики на строк до року у Підприємства не виникатиме необхідності дисконтування наданої ним позики. Якщо ж раптом під час перевірки податковий орган буде наполягати на необхідності дисконтування означеної позики (а як показує числення судова практика це цілком можливо), то в якості ключового аргументу захисту Підприємство може вказувати на те, що пролонгація була на термін, який не перевищує 12 місяців з дати балансу. А раз так, то така заборгованість є короткостроковою і відповідно згідно з нацстандартами не підлягає дисконтуванню. Додатково можна наводити судові рішення (в т.ч. й з числа тих, які ми вказали вище), які в переважній більшості на користь платників податків.
Чи зарахують відпустку для догляду за дитиною до трьох років до страхового стажу для пенсії? Це залежить від того, коли саме здійснювався догляд і чи отримувала особа державну допомогу. Для періодів до 2004 року, протягом 2004-го та з 2005 року діють різні правила підтвердження стажу. Розповідаємо, які документи можуть знадобитися та де перевірити дані про страховий стаж

Під час заповнення декларації з ПДВ важливо правильно відобразити від’ємне значення та визначити суму, яку можна перенести до наступного звітного періоду або заявити до бюджетного відшкодування. Особливу увагу слід приділити додаткам Д2, Д3 і Д4: потрібно перевірити походження від’ємного значення, врахувати уточнення та часткове використання сум, а також переконатися, що всі показники узгоджуються з декларацією. Розглянемо, що перевірити перед поданням звітності, щоб уникнути помилок у розрахунках і заяві на відшкодування ПДВ

З 2026 року роботодавці, які не виконують норматив із працевлаштування осіб з інвалідністю, сплачують спеціальний цільовий внесок. У бухгалтерів і податківців виникає логічне запитання: чи потрібно коригувати фінансовий результат до оподаткування на суму такого платежу? ДПС у листі від 24.02.2026 №197/2/99-00-21-01-01-02 пояснює чи впливає сплата цільового внеску на фінансовий результат у підприємства

Товариство планує списати незавершене виробництво рослинництва на земельних ділянках, які через потенційну загрозу забруднення вибухонебезпечними предметами визнані непридатними для використання. ДПС зазначила, що придбані з ПДВ товари, які були знищені або втрачені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних чи негосподарських операціях, тому ПДВ за п. 198.5 ПКУ нараховувати не потрібно

Скільки днів на рік працівник може перебувати у відпустці без збереження зарплати під час воєнного стану? Єдиної межі немає: тривалість залежить від підстави, за якою надається відпустка. Зокрема, за сімейними обставинами можна взяти до 30 календарних днів на рік, для працівників зі статусом ВПО або тих, хто виїхав за кордон, передбачено до 90 календарних днів, а за згодою сторін відпустка може надаватися без обмеження строку. Розглянемо, які норми законодавства регулюють кожен із цих випадків і коли роботодавець може відмовити

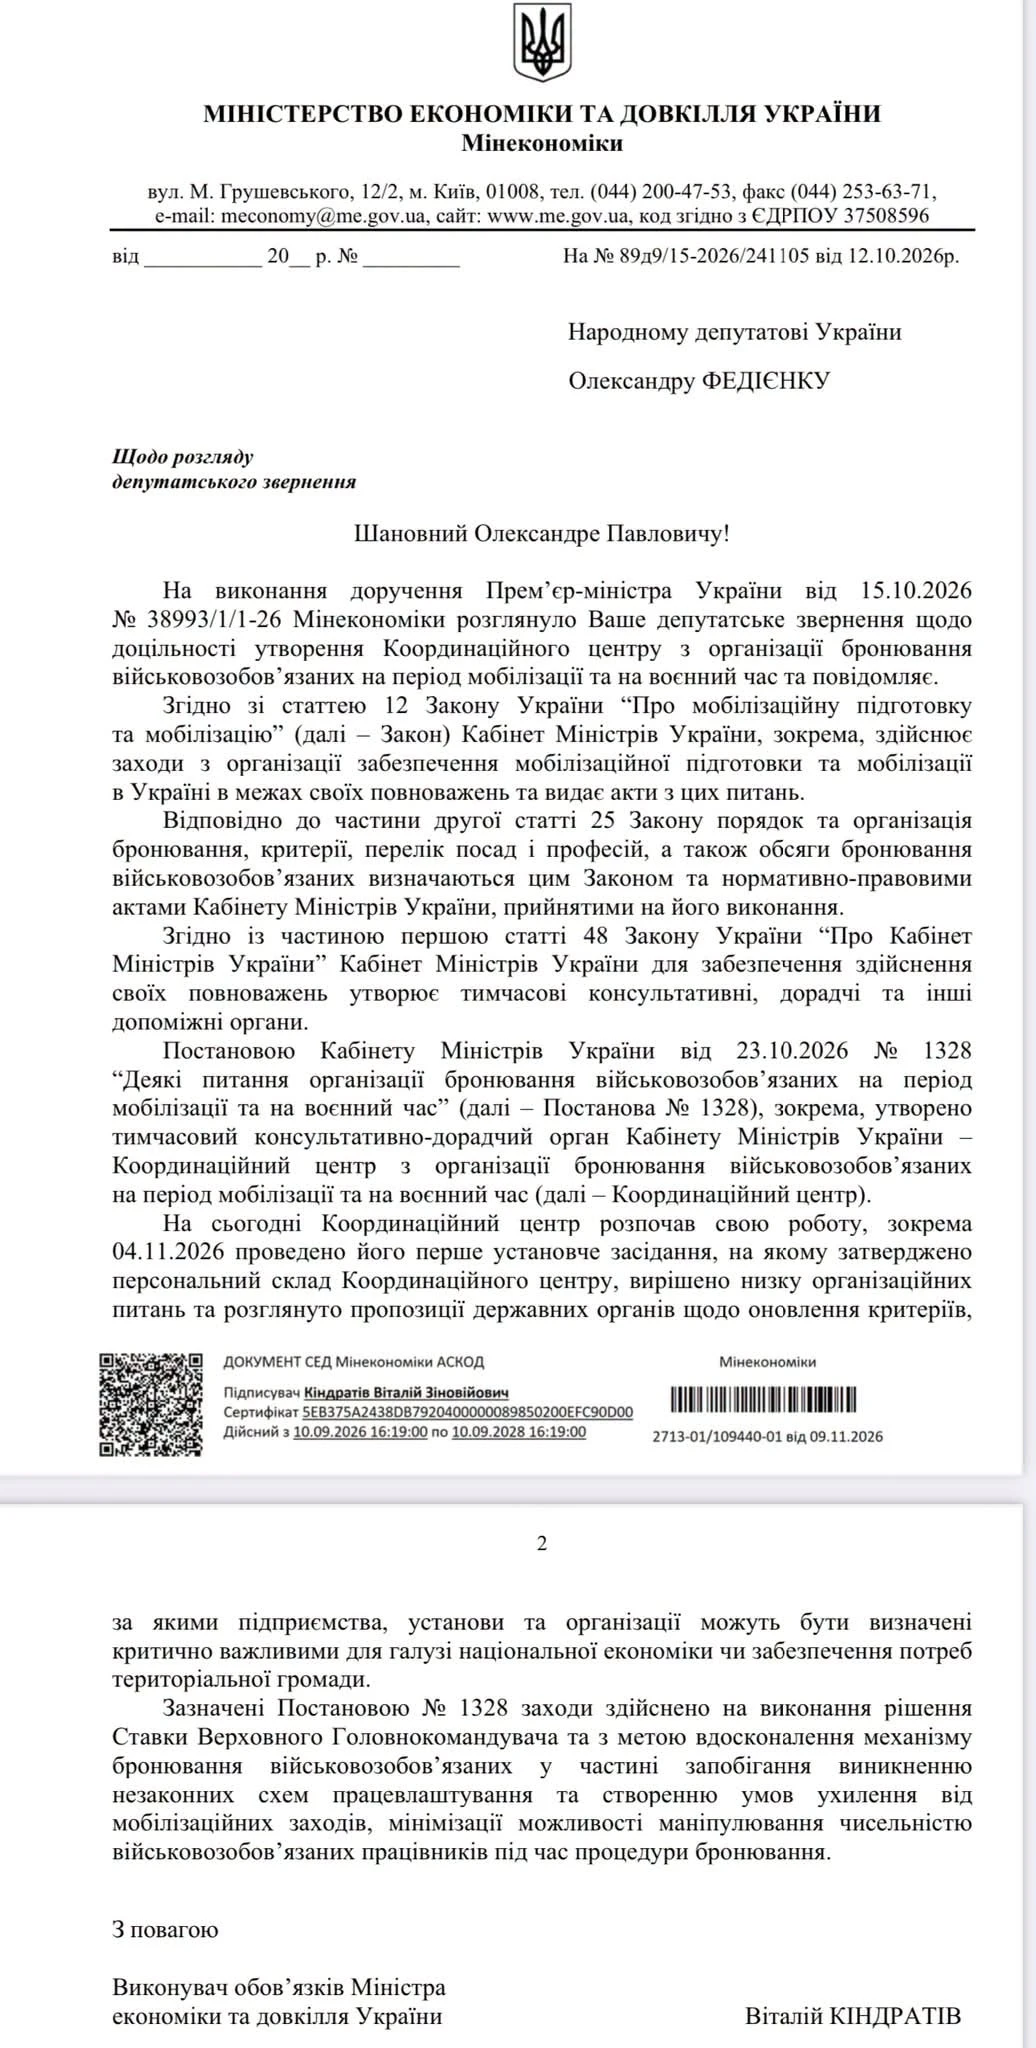
Для окремих критично важливих підприємств ОПК і ПЕК ліміт бронювання скоротили зі 100% до 95%. Постанова КМУ №1328 набрала чинності 27 жовтня 2026 року. Підприємства, у яких через нові правила виникло перевищення ліміту, мають подати заяву про анулювання надлишкового бронювання через «Дію». Останній день для цього – 10 листопада 2026 року

Пенсію можуть призупинити, якщо протягом шести місяців на банківському рахунку одержувача не було фінансових операцій. Щоб поновити виплати, пенсіонеру потрібно подати відповідну заяву до Пенсійного фонду та пройти необхідні процедури. Окремо фізичну ідентифікацію до 31 грудня мають пройти пенсіонери й одержувачі страхових виплат, які перебувають за кордоном або на тимчасово окупованих територіях. Розповідаємо, кому загрожує призупинення пенсії та як відновити виплати

Як ФОП найняти працівників і правильно оформити трудові відносини? Розглянемо обмеження за групами єдиного податку, документи для прийняття на роботу, кадровий облік, строки та місце зберігання документів, порядок звільнення й остаточного розрахунку
10 листопада 2026 року Верховна Рада ухвалила закон про реформу системи пільгового проїзду. Замість непрозорих розрахунків і суперечок щодо компенсацій запровадять цифровий облік кожної пільгової поїздки та оплату за фактично надані послуги. Пільги не скасовують: змінюється механізм їх реалізації та фінансування. Перехідний період триватиме до 1 липня 2028 року
В Україні відновлюють конкурсні процедури для вступу на державну службу та службу в органах місцевого самоврядування. Закон, який був опублікований 10 листопада, передбачає нові правила конкурсного відбору, запровадження внутрішніх конкурсів і обмеження строків перебування на посадах, на які призначили без конкурсу під час воєнного стану. Також змінюються строки подання документів, оприлюднення кадрових рішень і вимоги до професійного добору держслужбовців
Підприємство взяло на виробничу практику учня професійно-технічного закладу. Згідно договору про навчально-виробничу практику потрібно 50% заробітної плати перераховувати навчальному закладу. В які терміни потрібно виплачувати заробітну плату практиканту та 50% навчальному закладу: разом з виплатою найманим працівникам за 1 половину місяця та за другу половину місяця?
Чи потрібно продавцю видавати фіскальний чек, якщо покупець оплачує товар післяплатою через службу доставки, а кошти надходять на рахунок продавця від платіжної установи? Верховний Суд розглянув таку ситуацію та дійшов висновку: отримання коштів від платіжної установи на банківський рахунок продавця не є розрахунковою операцією, тому проводити її через РРО/ПРРО не потрібно. У справі податкова застосувала штраф понад 10,6 млн грн, але суд скасував відповідне податкове повідомлення-рішення
Закон України від 12.10.2026 №5007-IX «Про безпеку та охорону здоров’я працівників на роботі» був опублікований 10.11.2026 року в «Голос України» і набирає чинності через шість місяців з дня припинення чи скасування воєнного стану і одночасно втрачає чинність Закон України від 14.10.1992 №2694-XII «Про охорону праці». Реформа передбачає перехід від формального виконання вимог охорони праці до системного управління професійними ризиками. Що зміниться для роботодавців, кадровиків і фахівців з охорони праці? Розбираємо ключові новації, що перевірити вже зараз і чому не варто поспішати переписувати всі внутрішні документи до набрання Законом чинності
Закон України від 12.10.2026 №5007-IX був опублікований 10 листопада в «Голос України». Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. Новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Ліцензія на роздрібну торгівлю алкоголем, тютюновими виробами або рідинами для електронних сигарет прив’язана до конкретного місця провадження діяльності. Якщо суб’єкт господарювання переносить торгівлю на нову адресу, чинна ліцензія не переноситься автоматично – на нове місце потрібно отримати окрему ліцензію. Розбираємо правила ліцензування та плату за такі ліцензії

4 листопада відбулося перше установче засідання Координаційного центру, який має працювати над оновленням критеріїв визначення критично важливих підприємств. Водночас практичний механізм роботи центру досі залишається незрозумілим: хто погоджуватиме галузеві критерії, у які строки розглядатимуть пропозиції та як бізнес зможе ініціювати зміни
Україна продовжує рух до приєднання до Єдиної зони платежів у євро (SEPA). 10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає масштабні зміни до 19 законодавчих актів. Документ стосується не лише фінансового моніторингу, а й захисту викривачів, прозорості бенефіціарної власності та створення Реєстру рахунків і банківських сейфів фізосіб. Розповідаємо, які нові вимоги можуть запровадити для банків, бізнесу та громадян