
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Бухгалтерська довідка допомагає обґрунтувати проведені бухгалтерські операції. Вона необхідна у випадках, коли документів недостатньо або виникають розбіжності. У статті розглянемо, коли слід використовувати бухгалтерську довідку, якими мають бути її форма та зміст, а також надамо зразок для заповнення
Первинні документи є підставою для бухгалтерського обліку господарських операцій (ч. 1 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», далі – Закон №996).
Господарські операції відображають у бухгалтерському обліку методом їх суцільного і безперервного документування (п. 1.2 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88, далі – Положення №88).
Первинний документ – документ, який містить відомості про господарську операцію (ст. 1 Закону №996).
Господарська операція – дія або подія, яка викликає зміни в структурі активів та зобов'язань, власному капіталі підприємства.
Для цілей оподаткування платники податків зобов'язані вести облік доходів, витрат та інших показників, пов’язаних з визначенням об'єктів оподаткування та/або податкових зобов'язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов’язаних з обчисленням і сплатою податків і зборів, ведення яких передбачено законодавством (п. 44.1 Податкового кодексу України, далі – ПКУ).
Бухгалтерська довідка може бути первинним документом (листи Мінфіну від 13.12.2004 №31-04200-30-10/22823, від 21.03.2023 №41010-07-5/7607).
Виключного переліку операцій, за яких складають бухдовідку, нормативні документи не встановлюють. Фактично випадками, коли законодавство прямо відправляє до бухдовідки є:
Бухдовідку згадує Мінфін (лист від 21.03.2023 №41010-07-5/7607), як внутрішній документ, у випадку документування операцій, за якими первинні документи від контрагента «запізнюються» (так звана «запізніла первинка»):
якщо правилами документообороту на підприємстві буде визначено, що внутрішнім первинним документом для відображення господарської операції стосовно якої на момент закінчення складання регістрів бухгалтерського обліку за звітний період від контрагента у терміни, встановлені законодавством, не отримано первинного документа, може бути бухгалтерська довідка без складання іншого внутрішнього первинного документа (акта), то для цілей бухгалтерського обліку така бухгалтерська довідка може бути підставою для відображення відповідної господарської операції у бухгалтерському обліку, якщо вона містить усі обов'язкові реквізити, наведені у частині другій статті 9 Закону та пункті 2.3 Положення, у тому числі підпис особи, відповідальної за здійснення такої господарської операції.
Щоправда, вище у цьому листі натякає – краще, щоб цей документ називався акт, аби не плутати з виправленням помилок:
якщо правилами документообороту підприємства передбачена можливість відображення господарської операції, щодо якої на момент закінчення складання регістрів бухгалтерського обліку за звітний період від контрагента у терміни, встановлені законодавством, не отримано первинного документа, підставою для перенесення інформації про таку господарську операцію до регістрів бухгалтерського обліку є належним чином оформлений внутрішній первинний документ (акт), складений посадовою особою, відповідальною за приймання-відпуск товарно-матеріальних цінностей, робіт і послуг».
Також якщо потрібно підтвердити розрахунок сум, які відображаються у бухобліку і спеціального документа для цього немає, то використовують бухгалтерську довідку. Скажімо, розраховують резерв сумнівних боргів, нараховують резерв відпусток, розподіляють між звітними періодами витрати майбутніх періодів (страхування, передплату, авансовану оренду) тощо.
Наводимо типові випадки, коли можна складати бухгалтерську довідку для підтвердження сум, відображених в обліку:
Ціль використання | Нормативний документ |
Використання бухдовідки передбачено нормативним документом | |
Виправлення бухоблікових помилок минулих періодів | п. 4.6 глав. 4 Положення №88 |
Відображення податкового кредиту сформованого відовідно до п. 36 підрозд. 2 р. ХХ ПКУ (унікальна ситуація за ОЗ) | пп. «в» п. 201.11, п. 36 підрозд. 2 р. ХХ ПКУ |
Нормативними документами не передбачено використання саме бухдовідки, однак на практиці до неї часта вдаються | |
Розрахунок сум амортизації необоротних активів (частіше офорляють Відомість нарахування амортизації, а не бухдовідку) | НП(С)БО 7, НП(С)БО 8 |
Розподіл сум траспортно-заготівельних витрат, якщо їх обліковують на окремому субрахунку | п. 9 НП(С)БО 9 |
Розрахунок середньозваженої вартості запасів, якщо підприємство використовує цей метод при вибутті запасів | п. 16, 18, 19 НП(С)БО 9 |
Розрахунок торгової націнки та ціни продажу, якщо облік вибуття запасів ведуть за ціною продажу | п. 16 НП(С)БО 9 |
Розрахунок резерву сумнівних боргів | п. 8, 9 НП(С)БЛ 10 |
Визнання сум забезпечень, зокрема, резерву на виплату відпусток | п.п. 13-17 НП(С)БО 11 |
Розрахунок теперішньої вартості довгострокової заборгованості (дисконтування) та визначення амортизації дисконту | НП(С)БО 10 та НП(С)БО 11 |
Розрахунок теперішньої вартості мінімальних орендних платежів та інших платежів, пов’язаних з фінансовою орендою | п. 5 НП(С)БО 14 |
Розрахунок суми відображення доходу від цільового фінансування | пп. 16-19 НП(С)БО 15 |
Розподіл доходів та витрат майбутніх періодів між відповідними періодами | НП(С)БО 15, НП(С)БО 16 |
Розподіл загальновиробничих витрат | П.п.15,16 НП(С)БО 16 |
Нарахування відсотків за кредитами та депозитами | НП(С)БО 16, НП(С)БО 15 |
Розрахунок фінансових витрат, які підлягають капіталізації за кваліфікаційними активами | НП(С)БО 31 |
Нарахування амортизації премії (дисконту) при обліку фінінвестицій методом ефективної ставки процента | п. 10 НП(С)БО 12 |
Розрахунок курсових різниць (не є обов’язковим формування первинного документа, достатньо у регістрах) | НП(С)БО 21 |
Розрахунок доходу / витрат від купівлі-продажу валюти | НП(С)БО 16 |
Розрахунок дивідендів, що підлягають виплаті засновниками, учасниками (на основі протоколу засновників, рішення власника – якщо приватне підприємство) | |
Розрахунок середньої зарплати для лікарняних, інших виплат | |
Нарахування аліментів | |
Фіксації здійснення госпоперації у разі запізнення первинного документа від контрагента (якщо наказом про облікову політику та правилам документообігу це передбачено та врегульовано) | |
Інші випадки | |
Форма бухгалтерської довідки затверджена Методичними рекомендаціями по застосуванню регістрів бухгалтерського обліку наказом Мінфіну від 29.12.2000 №356 (далі – Методрекомендації №356).
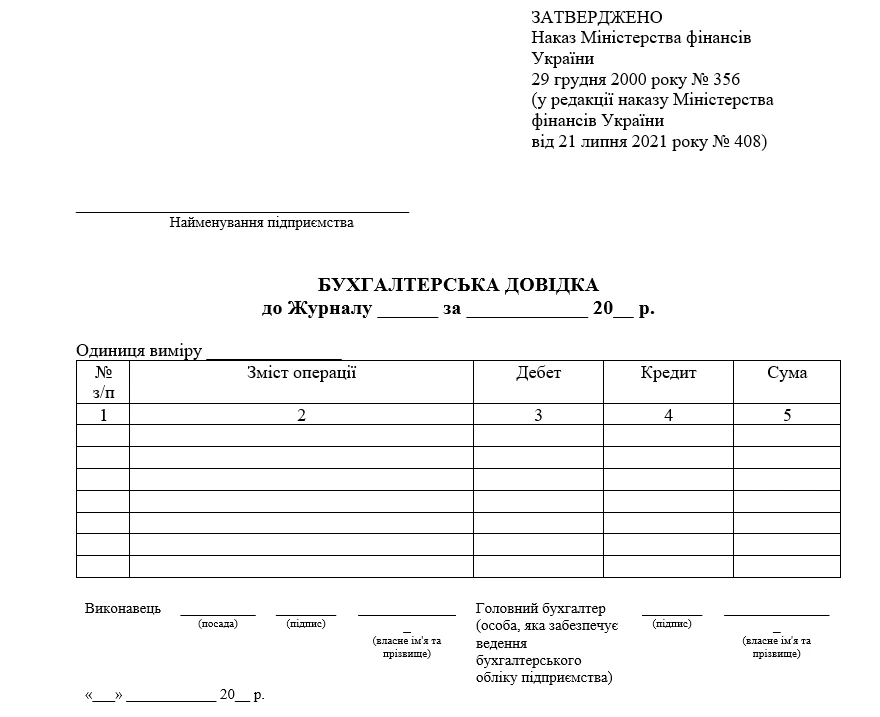
Завантажуйте шаблон та зразок Бухгалтерська довідка
Можете користуватися цією формою, а можете розробити власну. Залежно від потреб і особливостей операції форма бухдовідки може бути різною.
Мінфін у листі від 05.08.2014 №31-11410-08/23-2303/2333 зазначає:
у разі якщо господарська операція оформлюється бухгалтерською довідкою, то при її застосуванні обов'язково наводяться реквізити, передбачені Законом та Положенням» (мовиться про Закон №996 і Положення №88).
Нагадуємо, обов’язкові реквізити первинного документа (ч. 2 ст. 9 Закону №996):
Бухгалтерську довідку складають при виправленні помилок в бухобліку методом сторно, додатковою проводкою, минулорічних помилок (з коригуванням сальдо рахунка 44 та у випадках коли без коригування) (п. 4.6 Положення №88, п. 9 Методрекомендацій №356).
Довідка має наводити причину помилки, посилання на документи та облікові регістри, в яких допущено помилку, і підписується працівником, який склав довідку, та після її перевірки - головним бухгалтером (п. 4.3 Положення №88).
Ситуація: прийнято рішення щодо продажу автомобіля SKODA Superb. З метою продажу укладено угоду від 19.11.2025 № 25П та переведено автомобіль зі складу основних засобів до складу необоротних активів, утримуваних для продажу. Первісна вартість – 650 000 грн. Сума нарахованої амортизації – 75 000 грн.
Зразок бухгалтерської довідки
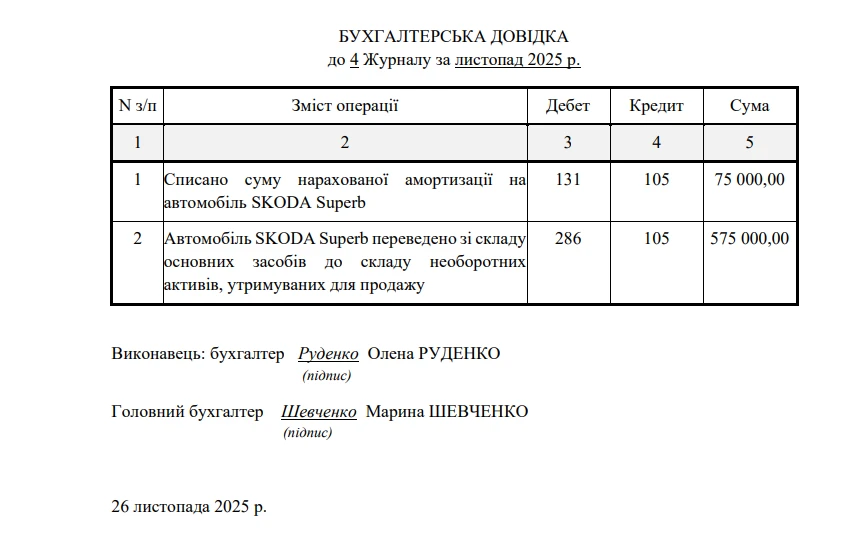
Завантажуйте шаблон та зразок Бухгалтерська довідка
Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб. Наш сервіс «Строки зберігання документів» підкаже, який мінімальний строк зберігання обраного Вами документа.
Шаблони та зразки документів:
Бухгалтерська довідка до журналу
Бухгалтерська довідка до меморіального ордера
Бухгалтерська довідка щодо виправлення помилок (ПДВ, ПнП)
Бухгалтерська довідка щодо зайво нарахованої заробітної плати
Бухгалтерська довідка про заниження суми нарахованої заробітної плати
Бухгалтерська довідка про списання безнадійної дебіторської заборгованості
Читайте більше:
Хто підписує бухгалтерські довідки: лише головбух чи ще хтось
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови

Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня

ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень