Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Законом про ЄСВ встановлено обов’язок для роботодавців нараховувати ЄСВ виходячи із мінімальної зарплати. Проте не завжди цю вимогу потрібно виконувати. В яких випадках та яким чином донараховувати ЄСВ до МЗП розберемо в наступній статті
Доплата ЄСВ мінімального розміру передбачена частиною 5 статті 8 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ):
У разі якщо база нарахування єдиного внеску не перевищує розміру мінімальної заробітної плати, встановленої законом на місяць, за який отримано дохід, сума єдиного внеску розраховується як добуток розміру мінімальної заробітної плати, встановленої законом на місяць, за який отримано дохід (прибуток), та ставки єдиного внеску.
Наведемо в наступній таблиці розміри МЗП та мінімального ЄСВ у 2025-2026 роках, та прогнозований розмір в наступному 2027 році (з урахуванням законопроекту про Державний бюджет України на 2027 від 15.09.2026 №16000.
Рік | Розмір МЗП, грн | Мінімальний ЄСВ, грн |
2025 | 8000 | 1760,00 |
2026 | 8647 | 1902,34 |
2027 | 9546 | 2100,12 |
Для виконання цієї вимоги роботодавець має порівняти фактично нарахований дохід базу нарахування ЄСВ) із розміром МЗП, який діє у відповідному місяці. Якщо він буде менше МЗП, то ЄСВ буде нарахований:
Увага! Ця вимога діє тільки для працівників за основним місцем роботи. Це пряма вимога Закону про ЄСВ:
При нарахуванні заробітної плати (доходів) фізичним особам з джерел не за основним місцем роботи ставка єдиного внеску, встановлена цією частиною, застосовується до визначеної бази нарахування незалежно від її розміру.
Також Законом про ЄСВ передбачено, що єдиний соцвнесок нараховують на фактично нараховану суму доходу для працівників із нефіксованим робочим часом:
При нарахуванні заробітної плати (доходів) працівникам, які працюють за трудовим договором з нефіксованим робочим часом, ставка єдиного внеску, встановлена цією частиною, застосовується до визначеної бази нарахування незалежно від її розміру.
Але навіть, якщо у роботодавця працівник працює зі звичним трудовим договором, за основним місцем роботи, при виконанні вимоги ЄСВ з МЗП потрібно враховувати й інші особливості. Далі розберемо найрозповсюдженіші ситуації.
Працівнику (основне місце роботи, без інвалідності) встановлено неповний робочий час. За вересень 2026 року нарахована зарплата склала 7000 грн.
Нарахований дохід менше за розмір мінімальної зарплати в 2026 році (7000 грн < 8647 грн), тому роботодавець має нарахувати ЄСВ виходячи із мінзарплати.
ЄСВ буде нарахований:
Разом за місяць ЄСВ нарахований у мінімальному розмірі 1902,34 грн (1540+362,34).
Працівнику (основне місце роботи, без інвалідності) встановлено повний робочий час. Але частину вересня 2026 року він перебував у відпустці без збереження зарплати. Нарахована зарплата за відпрацьовані дні склала 6500 грн.
Нарахована зарплата (база нарахування ЄСВ) виявилася менше розміру мінзарплати (6500 грн < 8647 грн), тому ЄСВ буде нарахований:
Разом за місяць ЄСВ нарахований у мінімальному розмірі 1902,34 грн (1430+472,34).
У працівниці (основне місце роботи, без інвалідності) закінчилась відпустка для догляду за дитиною до 3 років. 22.09.2026 вона приступила до роботи. Нарахована зарплата за відпрацьовані дні вересня склала 5000 грн.
Законом про ЄСВ не передбачено особливих вимог нарахування ЄСВ до працівників, які перебували у відпустці для догляду за дитиною до 3 / 6 років. Якщо працівник перебував в трудових відносинах повний місяць, нарахований дохід виявився менше розміру МЗП, то роботодавець повинен виконати вимогу ЄСВ з МЗП.
В даному прикладі нарахована зарплата (база нарахування ЄСВ) виявилася менше розміру мінзарплати (5000 грн < 8647 грн), тому ЄСВ буде нарахований:
Разом за місяць ЄСВ нарахований у мінімальному розмірі 1902,34 грн (1100+802,34).
У вересні 2026 року на підприємстві був оголошений простій не з вини працівника. Працівнику (основне місце роботи, без інвалідності) за період простою була нарахована оплата в розмірі 2/3 окладу в сумі 6000 грн (оклад 9000 грн : 3 х 2).
Роботодавці нараховують єдиний внесок (ст. 7 Закону про ЄСВ), зокрема на суму нарахованої кожній застрахованій особі заробітної плати за видами виплат, які включають:
Оплата простою не з вини працівника відноситься до додаткової зарплати як оплата за невідпрацьований час (п. 2.2.12 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5; далі – Інструкція №5). Тобто така виплата є базою нарахування ЄСВ.
Оскільки база нарахування ЄСВ виявилася менше розміру мінзарплати (6000 грн < 8647 грн), тому ЄСВ буде нарахований:
Разом за місяць ЄСВ нарахований у мінімальному розмірі 1902,34 грн (1320+582,34).
Зверніть увагу! Вимогу ЄСВ з МЗП виконуємо в усіх випадках, коли з тих чи інших причин нарахований дохід (база нарахування ЄСВ) виявився менше розміру МЗП
Якщо працівнику за відповідний місяць не було нарахованого жодного доходу внаслідок відпустки без збереження зарплати, прогула, неявки з нез’ясованих причини, увільнення від роботи через військову службу тощо, ЄСВ взагалі не буде нарахований. В тому числі не буде виконуватися і вимога нарахування ЄСВ з МЗП. Адже головна умова для цього – база нарахування ЄСВ менше розміру МЗП.
Якщо база нарахування відсутня – ЄСВ не нараховується.
Це правило можна застосовувати до таких ситуацій – весь місяць відпустка без збереження зарплати, або це мобілізований працівник, якому не нараховують жодних виплат, або працівник не з’являється на роботі через поважні причини.
Працівник (основне місце роботи, без інвалідності) весь вересень 2026 року був у неоплачуваній відпустці. Проте в цьому місяці йому була нарахована премія за 3 квартал в сумі 7000 грн.
Премія відноситься до фонду оплати праці (п. 2.2.2 Інструкції №5) і є базою нарахування ЄСВ. Якщо нарахування зарплати (зокрема, і премії) здійснюється за попередній звітний (податковий) період, зокрема у зв’язку з уточненням кількості відпрацьованого часу, виявленням помилок, суми донарахованої зарплати включаються до зарплати місяця, у якому були здійснені такі донарахування (пп. 2 п. 2 розд. IV Інструкції про порядок нарахування і сплати єдиного внеску на загальнообов'язкове державне соціальне страхування, затвердженої наказом Мінфіну від 20.04.2015 №449; далі – Інструкція №449).
Тобто премія за 3 квартал нарахована працівнику у вересні 2026 року включається до бази нарахування вересня. Оскільки нарахована премія менше мінзарплати (7000 грн < 8647 грн), тому ЄСВ буде нарахований:
Разом за місяць ЄСВ нарахований у мінімальному розмірі 1902,34 грн (1540+362,34).
Законом про ЄСВ та Інструкцією №449 передбачено головне правило – для зовнішніх сумісників вимога щодо сплати ЄСВ з МЗП не застосовується. ЄСВ буде нарахований на фактично нарахований дохід.
На підприємстві працює зовнішній сумісник з неповним робочим часом. Нарахована зарплата склала 4000 грн.
Для зовнішнього сумісника вимогу ЄСВ з мінзарплати не виконуємо. ЄСВ нараховуємо на фактично нараховану суму:
Зверніть увагу! Роботодавець зовнішнього сумісника не зобов’язаний контролювати та перевіряти, чи виконана ця вимога за основним місцем роботи. Це не передбачено Законом про ЄСВ
Якщо працівник у одного роботодавця працевлаштований за основним місцем роботи та за сумісництвом, то база нарахування ЄСВ визначається сумарно за основним місцем роботи і за сумісництвом. Якщо така загальна база буде меншою за розмір МЗП, ЄСВ нараховуємо виходячи із МЗП, якщо перевищує – ЄСВ нараховуємо на фактично нараховану суму.
Працівник (без інвалідності) працює в одного роботодавця за основним місцем роботи й за внутрішнім сумісництвом. За основним місцем роботи у вересні 2026 року нарахована зарплата 8000 грн, за внутрішнім сумісництвом 4000 грн.
Загальний нарахований дохід складає: 8000 + 4000 = 12000 грн.
Це перевищує розмір МЗП (12000 грн > 8647 грн), тому ЄСВ буде нарахований на фактично нараховану зарплату, а саме:
Працівник (без інвалідності) працює в одного роботодавця за основним місцем роботи й за внутрішнім сумісництвом. За основним місцем роботи у вересні 2026 року нарахована зарплата 5000 грн, за внутрішнім сумісництвом 2000 грн.
Загальний нарахований дохід 7000 грн (5000 грн + 2000 грн). Це менше мінімальної зарплати (7000 грн < 8647 грн). Тому ЄСВ буде нарахований виходячи із «мінімалки» таким чином:
Разом за місяць ЄСВ нарахований у мінімальному розмірі 1902,34 грн (1100+440+362,34).
Вимога щодо нарахування ЄСВ, виходячи з розміру мінімальної зарплати, діє за умови перебування у трудових відносинах повний календарний місяць або відпрацювання всіх робочих днів звітного місяця. Ця умова наведена в Інструкції №449.
Тобто якщо працівника було прийнято на роботу або звільнено в середині місяця, ЄСВ нараховуємо на фактично нараховану суму.
Працівника було прийнято на основне місце роботи 14 вересня 2026 року. Зарплата за відпрацьовані дні склала 8500 грн.
Незважаючи, що це основне місце роботи, ЄСВ буде нарахований тільки на фактично нараховану зарплату:
8500 грн х 22% = 1870 грн.
Вимогу ЄСВ з мінзарплати не виконуємо, оскільки в трудових відносинах працівник перебував неповний місяць.
Працівник (основне місце роботи) перебував у неоплачуваній відпустці та звільняється 30.09.2026. Йому була нарахована тільки компенсація за невикористану відпустку в сумі 5000 грн.
Оскільки працівник в трудових відносинах перебував повний місяць, потрібно виконати вимогу ч. 5 ст. 8 Закону про ЄСВ, а саме виходячи із МЗП.
ЄСВ буде нарахований:
Разом за місяць ЄСВ нарахований у мінімальному розмірі 1902,34 грн (1100+802,34).
Інструкцією №449 визначено, що вимога щодо нарахування ЄСВ на заробітну плату (дохід), що не перевищує розміру мінімальної заробітної плати, встановленої законом на місяць, не застосовуються до:
ЄСВ для таких працівників буде нарахований на фактично нараховану суму (див. також роз’яснення в категорії 201.04.01 ЗІР).
Працівнику з інвалідністю (застосовується ставка ЄСВ 8,41%) за вересень нараховано зарплату в сумі 4500 грн.
ЄСВ буде нарахований на фактично нараховану суму, без застосування вимоги ЄСВ з МЗП: 4500 грн х 8,41% = 378,45 грн.
А якщо пільгову ставку почали застосовувати не з 1-го числа місяця? Чи потрібно роботодавцю донараховувати ЄСВ до розміру мінімальної заробітної плати працівнику, який надав витяг із рішення експертної команди з оцінювання повсякденного функціонування особи щодо встановлення інвалідності (зняття) групи інвалідності не з першого робочого дня місяця, у разі якщо загальна сума доходу за такий місяць нижче мінімальної заробітної плати?
Як зазначали податківці в категорії 201.04.01 ЗІР – не потрібно.
Роботодавець буде нараховувати ЄСВ на фактично нарахований дохід:
Працівнику встановлено групу інвалідності, підтвердні документи він надав 21.09.2026 р. За період з 1 по 20 вересня нарахована зарплата склала 3000 грн, з 21 по 30 вересня – 2000 грн.
Загальна нарахована зарплата працівника за вересень 5000 грн (3000+2000). Проте вимогу ЄСВ з МЗП не виконуємо. ЄСВ буде нарахований таким чином:
Відпускні та лікарняні відносяться до бази нарахування ЄСВ. Тому якщо такі виплати нараховані працівнику за основним місцем роботи, до доходів якого застосовується звичайна ставка ЄСВ 22%, потрібно виконувати вимогу ЄСВ з МЗП, якщо база нарахування ЄСВ виявилася менше МЗП.
Працівнику (основне місце роботи, без інвалідності) у вересні нарахована зарплата за відпрацьований час 6200 грн, також нараховані відпускні за цей місяць в сумі 1700 грн.
Загальний нарахований дохід (база нарахування ЄСВ) 7900 грн (6200+1700). Це менше мінімальної зарплати 8647, тому вимогу щодо ЄСВ з мінзарплати виконуємо. ЄСВ буде нарахований на:
Працівник (основне місце роботи, без інвалідності) хворів у вересні. За цей місяць йому нарахована зарплата 6000 грн та лікарняні 1900 грн.
Загальний нарахований дохід (база нарахування ЄСВ) 7900 грн (6000+1900). Це менше мінімальної зарплати 8647, тому вимогу щодо ЄСВ з мінзарплати виконуємо. ЄСВ буде нарахований на:
Проте для відпускних та лікарняних є певні особливості.
Важливо! Перехідні лікарняні та відпускні для цілей мінімального ЄСВ відносяться до місяців, ЗА ЯКІ вони нараховані
Працівнику (основне місце роботи, без інвалідності) у вересні 2026 року нарахована зарплата 9000 грн та відпускні за дні відпустки у жовтні 5000 грн. В жовтні нарахована зарплата склала 3400 грн.
З метою порівняння з МЗП відпускні відносимо до місяців, за які вони нараховані. Якщо фактична база нарахування ЄСВ буде за відповідний місяць нижча за МЗП, виконуємо вимогу про сплату ЄСВ з МЗП, якщо більша – ЄСВ нараховуємо на фактично нараховану суму.
Увага! Вимогу виконуємо місяць у місяць.
Якщо відпускні нараховані в поточний місяці, але за дні відпустки наступного місяця, то вимогу про нарахування ЄСВ з МЗП за наступний місяць не виконуємо. Це підтверджували податківці.
В даному прикладі у вересні ЄСВ буде нарахований таким чином:
При чому доплату ЄСВ до МЗП у вересні за жовтень не виконуємо! Цю вимогу слід виконати вже у жовтні, якщо нарахований дохід (зарплата + відпускні жовтня) будуть менше розміру МЗП.
В жовтні нарахований дохід склав 8400 грн (3400 зарплата жовтня + 5000 відпускні жовтня). Це менше розміру МЗП, тому за жовтень потрібно донарахувати ЄСВ до МЗП.
В жовтні ЄСВ буде нарахований на:
Працівник (основне місце роботи, без інвалідності) захворів у серпні. Зарплата за відпрацьовані дні серпня склала 4000 грн. Лікарняні були нараховані у вересні в сумі 5000 грн, в тому числі за дні хвороби у серпні 2800 грн, за дні хвороби у вересні – 2200 грн. Також нарахована зарплата за відпрацьовані дні вересня склала 5000 грн.
Як зазначали податківці (ЗІР, категорія 201.04.01):
«Для працівника (за основним місцем роботи), у якого початок та закінчення лікарняного припадають на різні місяці, єдиний внесок, у місяці початку лікарняного, нараховується за фактично відпрацьований час, оскільки загальна сума доходу ще не є відомою (сума допомоги по тимчасовій непрацездатності буде визначена після надання листка непрацездатності).
Якщо після розподілу суми допомоги по тимчасовій непрацездатності (суми допомоги по тимчасовій непрацездатності відносяться до того місяця, за який вони нараховані) загальний дохід за місяць становить менше мінімального розміру, виникає потреба за минулий місяць (місяці) донарахувати єдиний внесок виходячи з мінімальної заробітної плати, встановленої законом на місяць, за який нараховується заробітна плата (дохід)».
Отже, в даному прикладі у серпні ЄСВ слід нараховувати на фактично нараховану суму: 4000 грн х 22% = 880 грню
Вимогу ЄСВ до МЗП поки не виконуємо.
У вересні ЄСВ буде нарахований на:
Також у вересні потрібно визначити базу нарахування ЄСВ за серпень та вересень і порівняти її із МЗП:
І за серпень, і за вересень база нарахування ЄСВ виявилася менше МЗП. Тому за ці місяці потрібно донарахувати ЄСВ до МЗП. Донарахування проводимо у вересні таким чином:
Читайте більше:
Довідка-розрахунок нарахування та сплати ЄСВ
Платіжна інструкція на сплату податків і ЄСВ: приклади заповнення
7 категорій: хто звільняється від сплати ЄСВ у 2026 році
1 копійка недонарахування ЄСВ через округлення може обернутися штрафом. Та як виправити помилку
Працівника прийняли не з першого робочого дня: коли потрібно донараховувати ЄСВ до мінімального
Максимальна база для ЄСВ в 2026 році
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Чи потрібно сплачувати авансовий внесок із податку на прибуток під час виплати дивідендів фізичним особам? Відповідь залежить від того, кому товариство виплачує дивіденди. Розглянемо, коли виникає обов’язок сплатити авансовий внесок, а коли достатньо утримати ПДФО та військовий збір
Угода про нерозголошення (NDA) допомагає роботодавцю захистити комерційну таємницю, клієнтські бази, фінансові дані й іншу конфіденційну інформацію. Проте підписаний документ не дає права забороняти працівнику захищати свої трудові права, звертатися до суду чи повідомляти компетентні органи про порушення. Розбираємо, які обмеження є законними, чи можна штрафувати працівника за порушення NDA та на що звернути увагу під час укладення угоди
Помилки у веденні військового обліку на підприємстві можуть призвести до адміністративних штрафів для посадових осіб. Серед найпоширеніших ризиків – відсутність наказу про призначення відповідального, неперевірені військово-облікові документи, неактуальні списки та порушення правил оповіщення працівників. Розбираємо 5 типових помилок, як їх виправити та що перевірити кадровику, щоб підготуватися до перевірки ТЦК та СП
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 квітня 2026 року для сигарет запроваджується підвищений мінімальний рівень акцизного податку із застосуванням коефіцієнта 1,1. Це рішення пов’язане з тим, що у 2025 році частка акцизу в ціні сигарет становила лише 58,8%, тобто нижче встановленого законодавством порогу у 60%. У результаті виробники та імпортери зобов’язані застосовувати підвищений коефіцієнт під час розрахунку податку, формування МРЦ та складання звітності. Нові правила діють з 1 квітня по 31 грудня 2026 року
ТОВ 3 група 5%. Якщо у вересні 2026 р. зайшли кошти від покупців за послуги, але послуги не можуть бути надані і кошти повертаємо клієнту у жовні 2026 р. Як правильно врахувати ці кошти в декларації за «9 місяців 2026»? Чи відносимо до доходу? Як правильно повернути клієнту передоплату за послуги, які ТОВ не зможе надати? Чи потрібен лист на повернення? Як прописати призначення платежу для такого повернення?
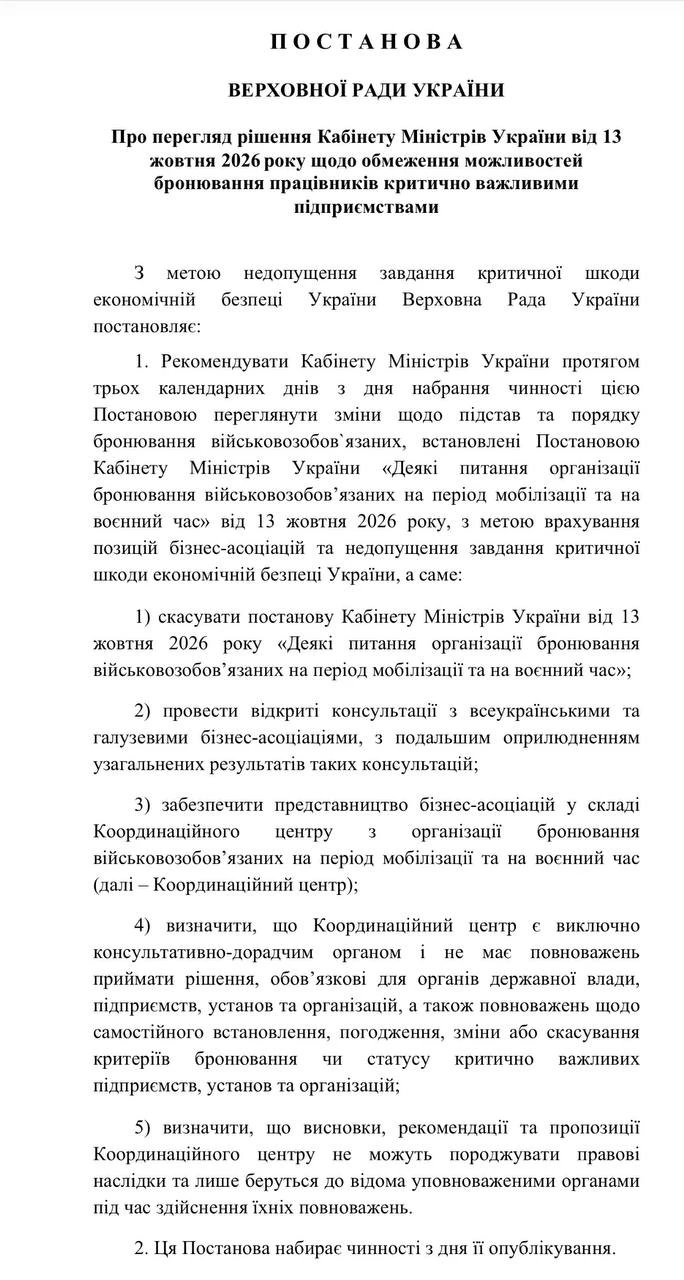
Бізнес-об’єднання виступили проти запропонованих змін до правил бронювання військовозобов’язаних і закликали уряд доопрацювати проєкт до його ухвалення. Серед ключових вимог – збереження можливості бронювати до 100% працівників для підприємств ОПК, енергетики та критичної інфраструктури, прозорі критерії й попередні консультації з бізнесом, а також мораторій на перегляд критеріїїв на доопрацювання. За повідомленням народного депутата Ярослава Железняка, частину положень щодо відстрочок уже прибрали, а питання відсотків бронювання та координаційного центру ще доопрацьовують
Франшиза між ФОП – законна модель бізнесу, але її податкове оформлення має нюанси. Зокрема, роялті не включаються до доходу ФОП на єдиному податку, а формальна передача бренду без реальної бізнес-системи може викликати запитання податкової щодо можливого дроблення бізнесу. Що потрібно врахувати перед укладенням договору франшизи, як оподатковуються роялті та які ризики варто оцінити заздалегідь?
Нові правила бронювання працівників викликали спротив бізнесу: підприємства вимагають зберегти можливість бронювати до 100% персоналу для ОПК, енергетики та критичної інфраструктури. Нардеп Ярослав Железняк зареєстрував проєкт постанови, яким пропонує скасувати рішення Кабміну від 13 жовтня, провести консультації з бізнесом і обмежити повноваження Координаційного центру дорадчою функцією. Чи переглянуть урядові зміни до правил бронювання – стане зрозуміло після подальшого розгляду
ФОП зареєструвався 12 серпня 2026 року, на 2 групі ЄП буде з 01.09.2026. В Дії є сповіщення про сплату ЄСВ повністю за весь 3 квартал - 5707,02 грн. Чи потрібно сплатити повний ЄСВ за місяць, в якому відбулась державна реєстрація ФОП, якщо доходу не було? Чи потрібно сплачувати за весь 3 квартал 2026? Яка сума ЄСВ до сплати?
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
У 2026 році ДПС продовжує контролювати дотримання бізнесом граничних строків розрахунків за експортно-імпортними операціями. Загальний строк становить 180 календарних днів, а для експорту окремих зернових та олійних культур з 1 липня 2026 року – 150 днів. За прострочення передбачена пеня – 0,3% за кожен день, але не більше суми неодержаної виручки або вартості недопоставлених товарів. Розглянемо основні правила валютного нагляду та ризики для суб’єктів ЗЕД
НБУ встановив чіткі обмеження на готівкові розрахунки залежно від статусу учасників операції. Для бізнесу ліміт становить 10 000 грн між суб’єктами господарювання та 50 000 грн – у розрахунках із фізособами. Аналогічне обмеження у 50 000 грн діє і для фізичних осіб між собою, зокрема при укладенні нотаріальних договорів. Усі платежі понад ці суми повинні здійснюватися виключно у безготівковій формі через банки або інші платіжні сервіси
Працівник попросив виплати зарплатний аванс «на перед» за декілька місяців у сумі 70 тис. грн, при тому залишок заробітної плати будуть виплачувати правильно. Як документально оформити цей «перевиплачений аванс»? Можливо від нього попросити заяву, де він чітко пропише з яких місяців цей аванс складається?

Внутрішньо переміщені особи, які не можуть звільнитися через бойові дії або окупацію за місцем роботи, мають право припинити трудовий договір в односторонньому порядку. Для цього потрібно подати до центру зайнятості за місцем проживання заяву на ім’я роботодавця. Після припинення трудового договору людина може набути статусу безробітного, звернутися по допомогу з безробіття та отримувати соціальні послуги