
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Цільове фінансування
19.05.2026
Капітальні інвестиції у незавершене будівництво: бухгалтерські проведення
Що включити до первісної вартості об'єкта незавершеного будівництва м і чи відрізняється облік, якщо будували підрядним чи господарським способом? Як відобразити будівництво за рахунок гранту та що робити з ПДВ, якщо недобудову вирішили продати чи взагалі знести? На всі ці запитання є конкретні відповіді – з цифрами та проводками
- Ситуація 1. Облік придбання незвершеного будівництва на умовах попередньої оплати
- Ситуація 2. Облік придбання майнових прав на майбутній об’єкт нерухомості для використання у власній діяльності
- Ситуація 3. Облік будівництва нерухомості підрядним способом за рахунок коштів цільового фінансування
- Ситуація 4. Облік будівництва підрядним способом з матеріалів замовника
- Ситуація 5. Облік будівництва підрядним способом з матеріалів підрядника
- Ситуація 6. Облік будівництва господарським способом
- Ситуація 7. Облік продажу незавершеного будівництва
- Ситуація 8. Облік ліквідації незавершеного будівництва
Ситуація 1. Облік придбання незвершеного будівництва на умовах попередньої оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, придбало на умовах попередньої оплати недобудоване приміщення складу у юрособи-платника ПДВ – 3 600 000 грн в т.ч. ПДВ (20%) – 600 000 грн. Витрати на послуги нотаріуса – 30 000 грн, переоформлення права власності на об'єкт незавершеного будівництва – 15 000 грн. Об'єкт не ввели в експлуатацію на дату балансу.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували попередню оплату | 371 | 311 | 3 600 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 644 | 600 000 |
3 | Отримали право власності на недобудоване приміщення складу | 152* | 631 | 3 000 000 |
4 | Нарахували ПДВ | 644 | 631 | 600 000 |
5 | Закрили рахунки авансів виданих | 631 | 371 | 3 600 000 |
6 | Оплатили послуги нотаріуса | 685 | 311 | 30 000 |
7 | Нарахували витрати на послуги нотаріуса | 152 | 685 | 30 000 |
8 | Сплатили реєстраційні збори | 642 | 311 | 15 000 |
9 | Нарахували реєстраційні збори | 152 | 642 | 15 000 |
Примітки * До дати, коли введете об’єкт нерухомості облікуйте незавершене будівництво у складі капітальних інвестицій. Капітальні інвестиції не амортизуйте (п. 22 НП(С)БО 7 «Основні засоби») | ||||
Ситуація 2. Облік придбання майнових прав на майбутній об’єкт нерухомості для використання у власній діяльності
ТОВ «Вікторія», платник податку на прибуток та ПДВ, придбало майнові права на нежитлове приміщення – 8 400 000 грн в т.ч. ПДВ (20%) – 1 400 000 грн. Після завершення будівництва нежитлове приміщення введено в експлуатацію та зареєстроване за ТОВ «Вікторія» право власності. Нежитлове приміщення планує використати у власній госпдіяльності.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували плату за майнові права на майбутній об’єкт нерухомості | 371 | 311 | 8 400 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 1 400 000 |
3 | Зареєстрували спеціальне право на майбутній об’єкт нерухомості | 152/МП* | 631 | 7 000 000 |
4 | Нарахували ПДВ | 644 | 631 | 1 400 000 |
5 | Провели залік заборгованостей | 631 | 371 | 8 400 000 |
6 | Отримали нерухомість та зареєстрували право власності на приміщення | 152 | 152/МП | 7 000 000 |
7 | Ввели в експлуатацію нежитлове приміщення для власної госпдіяльності | 103** | 152 | 7 000 000 |
Примітки * Щоб облікувати майнові права на майбутній об’єкт нерухомості залежно від мети її використання передбачте робочим планом рахунків окремий рахунок аналітичного обліку ** Нерухомість/частину нерухомості, які плануєте реалізувати на сторону облікуйте на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» | ||||
Ситуація 3. Облік будівництва нерухомості підрядним способом за рахунок коштів цільового фінансування
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримали грант для будівництва нерухомості – 30 000 000 грн. Будівництво виконали підрядним способом та ввели виробниче приміщення в експлуатацію (строк корисного використання – 10 років, ліквідаційна вартість – 50 000 грн, метод амортизації – прямолінійний).
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали грантові кошти | 311 | 48 | 30 000 000 |
2 | Перерахували підряднику передоплату за рахунок цільових коштів | 371 | 311 | 30 000 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної (30 000 000 грн × 20 ÷ 120) | 641/пдв | 644 | 5 000 000 |
4 | Визнали доходи від використання коштів гранту в сумі ПДВ | 48 | 745* | 5 000 000 |
5 | Визнали витрати на будівництво | 151** | 631 | 25 000 000 |
6 | Нарахували ПДВ | 644 | 631 | 5 000 000 |
7 | Закрили рахунки обліку взаєморозрахунків | 631 | 371 | 30 000 000 |
8 | Ввели в експлуатацію виробниче приміщення | 103 | 151 | 25 000 000 |
9 | Водночас визнали доходи майбутніх періодів в сумі грантових коштів | 48 | 69 | 25 000 000 |
10 | Нарахували амортизацію виробничого приміщення (25 000 000 грн - 50 000 грн) ÷ 10 років ÷ 12 місяців | 23 | 131 | 207 917 |
11 | Водночас визнали дохід від використання коштів гранту у сумі пропорційній до нарахованої амортизації*** | 69 | 745 | 207 917 |
Примітки * Включіть до доходів суму ПДВ на дату визнання податкового кредиту. Альтернативний підхід – визнати доходи, зокрема й у сумі ПДВ на дату введення об’єкта ОЗ в експлуатацію. Дату збільшення доходів пропишіть у обліковій політиці ** Витрати на будівництво для власних потреб підприємства підрядним та/або господарським способом облікуйте на субрахунку 151 «Капітальне будівництво» (Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затвердженої наказом Мінфіну від 30.11.1999 №291) *** Доходи від використання цільових коштів, що мають капітальний характер визнавайте за приписами пункту 18 НП(С)БО 15 «Дохід» | ||||
Ситуація 4. Облік будівництва підрядним способом з матеріалів замовника
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбав будматеріали на умовах попередньої оплати – 2 400 000 грн в т.ч. ПДВ (20%) – 400 000 грн. Матеріали передали підряднику, з яких він використав для реконструкції будівлі – 1 800 000 грн. Залишок невикористаних матеріалів підрядник повернув замовнику. Вартість підрядних робіт – 840 000,00 грн в т.ч. ПДВ (20%) – 140 000 грн. Собівартість підрядних робіт – 500 000,00 грн. Нерухомість використовують у власній госпдіяльності.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Передали будматеріали підряднику | 205/У підрядника* | 205 | 2 000 000 |
2 | Нарахували плату підряднику | 151 | 631 | 700 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 140 000 |
4 | Сплатили підряднику | 631 | 311 | 840 000 |
5 | Включили до вартості будробіт використані підрядником будматеріали | 151 | 205/У підрядника | 1 800 000 |
6 | Отримали на склад невикористані підрядником будматеріали (2 000 000 грн – 1 800 000 грн) | 205 | 205/У підрядника | 200 000 |
7 | Збільшили первісну вартість будівлі на вартість робіт із реконструкції** (700 000 грн + 1 800 000 грн) | 103 | 151 | 2 500 000 |
Примітка * Право власності на будматеріали до підрядника не переходить. Списувати запаси з балансу та показувати доходи від продажу підстав немає. Рух будматеріалів, що належать замовнику покажіть на рахунках аналітичного обліку. Альтернативний варіант – застосувати субрахунок 206 «Матеріали, передані в переробку» ** Порада! Якщо виконали поліпшення об’єкта ОЗ, який експлуатується, перегляньте строк корисного використання та ліквідаційну вартість. Розпочинайте нараховувати амортизацію, виходячи із переглянутих облікових оцінок з місяця, наступного після того, як збільшили первісну вартість об’єкта ОЗ | ||||
Ситуація 5. Облік будівництва підрядним способом з матеріалів підрядника
ТОВ «Вікторія», платник податку на прибуток та ПДВ перерахувало підряднику (платник ПДВ та податку на прибуток) попередню оплату для придбання будматеріалів – 2 400 000 грн в т.ч. ПДВ (20%) – 400 000 грн. Матеріали повністю використали для виконання будробіт із добудови. Інші витрати підрядника – 600 000 грн в т.ч. ПДВ (20%) – 100 000 грн (собівартість підрядних робіт – 2 300 000 грн). Нерухомість використовують у власній госпдіяльності.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували аванс підряднику для придбання будматеріалів | 371 | 311 | 2 400 000 |
2 | Нарахували податковий кредит з ПДВ в частині вартості авансу на будматеріали на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 400 000 |
3 | Нарахували плату підряднику за виконання будробіт з урахуванням використаних будматеріалів (2 000 000 грн + 500 000 грн) | 151 | 631 | 2 500 000 |
4 | Нарахували ПДВ за сумою авансу на будматеріали | 644 | 631 | 400 000 |
5 | Нарахували ПДВ на вартість підрядних робіт на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 100 000 |
6 | Закрили рахунки обліку взаєморозрахунків | 631 | 371 | 2 400 000 |
7 | Оплатили вартість підрядних робіт | 631 | 311 | 600 000 |
8 | Збільшили первісну вартість будівлі на вартість робіт із добудови | 103 | 151 | 2 500 000 |
Ситуація 6. Облік будівництва господарським способом
ТОВ «Вікторія», платник податку на прибуток та ПДВ, здійснює нове будівництво господарським способом. Понесло такі витрати:
- на розробку проєктно-кошторисної документації, розробку на умовах передоплати – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн;
- придбання будматеріалів, конструкцій та обладнання, що підлягає монтажу на умовах наступної оплати – 12 000 000 грн в т.ч. ПДВ (20%) – 2 000 000 грн, з яких використали на будівництво – 10 000 000 грн
- зарплата та ЄСВ будівельному персоналу – 6 500 000 грн;
- амортизація будівельних машин та механізмів – 450 000 грн;
- витрати пального, запчастин на утримання будівельних машин і механізмів – 180 000 грн;
- оплата робіт підрядників – 200 000,00 грн.
Будівлю ввели в експлуатацію для використання у власній госпдіяльності.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували попередню оплату за розробку проєктно-кошторисної документації | 371 | 311 | 60 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 10 000 |
3 | Нарахували плату за розробку проєктно-кошторисної документації | 151* | 631 | 50 000 |
4 | Нарахували ПДВ | 644 | 631 | 10 000 |
5 | Закрили рахунки обліку взаєморозрахунків | 631 | 371 | 60 000 |
6 | Придбали будматеріали, конструкції та обладнання для монтажу у постачальника | 205 | 631 | 10 000 000 |
7 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 2 000 000 |
8 | Оплатили постачальнику | 631 | 311 | 12 000 000 |
9 | Списали на будівництво будматеріали, конструкції та передали обладнання в монтаж | 151 | 205 | 10 000 000 |
10 | Нарахували зарплату та відрахування ЄСВ будівельникам | 151 | 661, 651 | 6 500 000 |
11 | Нарахували амортизацію будівельних машин та механізмів | 151 | 131 | 450 000 |
12 | Використали пальне та запчастини для утримання будівельних машин та механізмів | 151 | 203, 207 | 180 000 |
13 | Нарахували плату підрядникам | 151 | 631 | 200 000 |
14 | Ввели в експлуатацію будівлю (50 000 грн + 10 000 000 грн + 6 500 000 грн + 450 000 грн + 180 000 грн + 200 000 грн) | 103 | 151 | 17 380 000 |
Примітки * Витрати замовника-забудовника на передпроєктному, проєктному етапі та етапі будівництва. До введення в експлуатацію облікуйте за дебетом субрахунку 151 | ||||
Ситуація 7. Облік продажу незавершеного будівництва
ТОВ «Вікторія, платник податку на прибуток та ПДВ має на балансі незавершене будівництво – 20 000 000 грн. Будівництво виконували підрядним способом із матеріалів підрядника та визнали податковий кредит з ПДВ – 4 000 000 грн. Через зміну профілю діяльності вирішили зупинити будівництво й продати недобудований об’єкт за 15 000 000 грн, у т.ч. ПДВ (20%) – 2 500 000 грн. Витрати на укладання договору купівлі-продажу – 5000 (без ПДВ).
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Зменшили корисність об'єкта незавершеного будівництва на дату балансу* (20 000 000 грн – 12 500 000 грн) | 972 | 151 | 7 500 000 |
2 | Перевели недобудову до групи необоротних активів, що призначені для продажу | 286 | 151 | 12 500 000 |
3 | Нарахували витрати на укладання договору купівлі-продажу | 93 | 685 | 5000 |
4 | Реалізували об'єкт незавершеного будівництва | 377 | 712 | 15 000 000 |
5 | Нарахували податкове зобов’язання з ПДВ (15 000 грн × 20 ÷ 120)** | 712 | 641/пдв | 2 500 000 |
6 | Отримали оплату | 311 | 377 | 15 000 000 |
7 | Списали собівартість реалізованої недобудови | 943 | 286 | 12 500 000 |
Примітки * Перш ніж перевести недобудову до необоротних активів, утримуваних для продажу рекомендуємо зменшити балансову вартість недобуду заздалегідь через процедуру зменшення корисності необоротних активів. Порада! Не проводьте уцінку незавершених капінвестицій. Мінфін у листі від 15.04.2013 №31-08410-07-29/12008 забороняє переоцінювати такий обєкт необоротних активів. Альтернативний варіант – виконати приписи пункту 9 НП(С)БО 27 «Необоротні активи, утримувані для продажу, та припинена діяльність». А саме: на субрахунку 286 показати активи на дату балансу за найменшою з двох величин – балансовою вартістю об’єкта або чистою вартістю реалізації. У нашому випадку найменшою є чиста вартість реалізації. На дату балансу різниця між балансовою вартістю та чистою вартістю реалізації підлягає списанню записом: Д-т 946 «Втрати від знецінення запасів» – К-т 286. ** Продаж недобудови є постачанням товарів (п. 14.1.191 Податкового кодексу України, далі – ПКУ). На наш погляд мінбазою оподаткування буде залишкова вартість недобудованої нерухомості за даними бухобліку станом на початок звітного періоду, у якому відбувається продаж об’єкта (п. 188.1 ПКУ). Але не виключаємо ризику, що податківці вимагатимуть нараховувати ПДВ-зобов’язання виходячи із вартості придбання (створення) | ||||
Ситуація 8. Облік ліквідації незавершеного будівництва
ТОВ «Вікторія», платник податку на прибуток та ПДВ через економічну недоцільність подальшого використання об’єкта незавершеного будівництва вирішило ліквідувати його.
Балансова вартість – 8 000 000 грн. Під час будівництва об’єкта визнали податковий кредит із ПДВ – 1 500 000 грн. Витрати на демонтаж недобудови силами підрядника – 12 000 грн, у т. ч. ПДВ (20%) – 2000 грн. Під час ліквідації отримали будівельні матеріали, які оприбуткували на склад за ціною можливої реалізації – 60 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали незвершене будівництво | 976 | 151 | 8 000 000 |
2 | Нарахували компенсувальне податкове зобов’язання з ПДВ, щоб нівелювати визнаний ПДВ-кредит* | 976 | 641/пдв | 1 500 000 |
3 | Нарахували плату за демонтаж недобудови силами підрядника | 976 | 631 | 10 000 |
4 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 2000 |
5 | Оплатили підряднику | 631 | 311 | 12 000 |
6 | Оприбуткували будматеріали від ліквідації | 205 | 746 | 60 000 |
Примітки * У періоді списання об’єкта незавершеного будівництва нарахуйте ПДВ-зобов’язання, якщо під час придбання для такого будівництва відображали податковий кредит (п. 198.5 ПКУ). Базою оподаткування буде ціна придбання таких товарів/послуг (п. 189.1 ПКУ). Порада! Коли з початку будівництва минуло багато часу та документів на придбання товарів/послуг та податкових накладних і облікових регістрів немає, радимо нарахувати ПДВ-зобов’язання на всю суму, що накопичили за дебетом субрахунку 151. Зрозуміло, що в таку суму входитимуть і витрати без ПДВ, наприклад, зарплата, придбання у неплатників ПДВ. Але за відсутності підтвердних документів це убезпечить підприємство від претензій з боку податкових органів | ||||
Читайте більше:
Звіт про капітальні інвестиції за формою №2-інвестиції (квартальна): інструкція
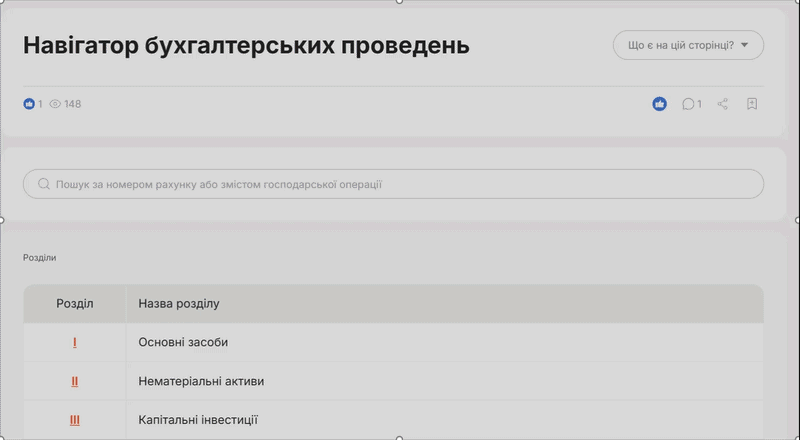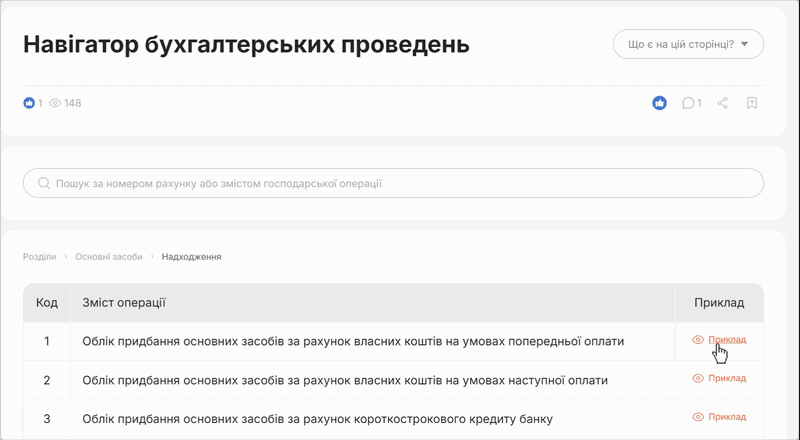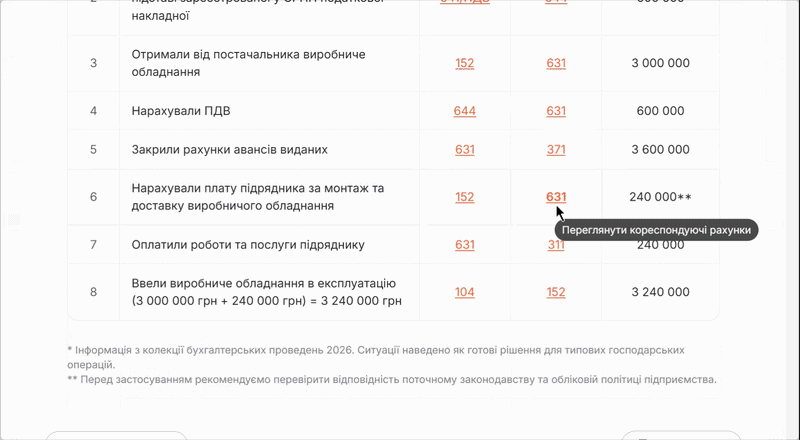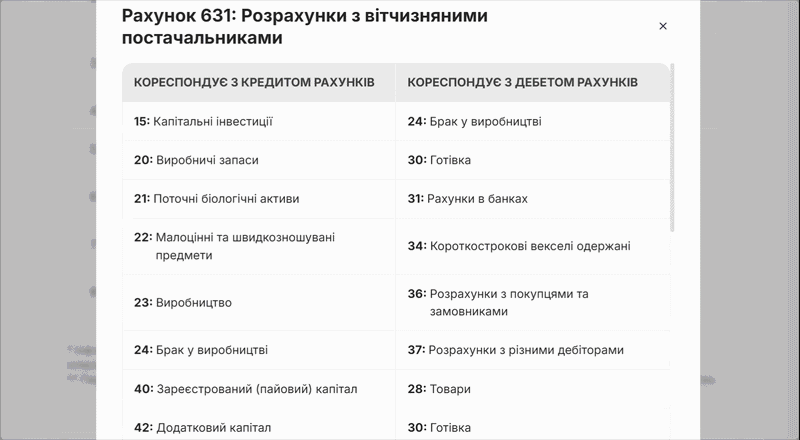
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Військовий облік
18.11.2026
Звіт про транспортні засоби до ТЦК + зразки документів: як подати до 18 грудня та чи буде штраф за неподання у 2025 – 2026 роках
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Відпустка, відпускні
18.11.2026
Відпускні 2026: як правильно розрахувати у складних випадках – сумісники, декрет, відрядження, надурочні
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Єдиний податок
18.11.2026
Включення до доходу ФОП 2 групи 600 тис. грн власних коштів, внесених на рахунок для співфінансування гранту
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
Торгівля, послуги
18.11.2026
Договір користування платформою (маркетплейсом) у 2027 році: що це таке і навіщо він бізнесу
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
ФОП
18.11.2026
ФОП 3 групи забув подати нульову декларацію по ЄП за 9 місяців: чи завадить це переходу на 2 групу
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?

Інвентаризація
18.11.2026
Як притягнути працівника до матеріальної відповідальності за пошкодження майна компанії
Як правильно притягнути до матеріальної відповідальності працівника, який пошкодив майно підприємства? Як правильно сформулювати в документах причину пошкодження майна працівником: «з необережності» чи «через недбалість»? Яке формулювання є юридично коректнішим?
Е-сервіс
18.11.2026
Як заповнити реквізити відповіді на запит з трансфертного ціноутворення в Е-кабінеті
Правильне заповнення реквізитів у меню «Листування з ДПС» Електронного кабінету є ключовим для своєчасного подання відповіді на запит з трансфертного ціноутворення. Особливу увагу слід приділити коректному вибору коду ДПІ, типу та тематики, а також чіткому формулюванню короткого змісту із зазначенням реквізитів запиту. Якщо обсяг документації перевищує 5 МБ, її потрібно надсилати частинами з відповідними поясненнями, щоб уникнути відхилення
Заборгованість
18.11.2026
Списання дебіторської заборгованості за поворотною фіндопомогою: податкові різниці та податок на прибуток
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
Ліквідація госпсуб'єкта
18.11.2026
Ліквідаційний баланс: як правильно все згорнути, щоб вийти на нульові показники
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
Особи з інвалідністю
18.11.2026
Внесок на підтримку працевлаштування осіб з інвалідністю 2026 та рахунки для сплати
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Заборгованість
18.11.2026
Банкрутство фізособи: чи можна списати борги, якщо ви за кордоном або ВПО
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Відпустка, відпускні
18.11.2026
Декрет і відпустка: коли вигідніше використати щорічну відпустку
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
Особи з інвалідністю
18.11.2026
Інвалідність і лікарняні: які зміни за чинною постановою №1359 важливі для бухгалтера
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Інше
18.11.2026
Українців атакують фейковими листами: як не втратити гроші через посилання
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Податковий борг
18.11.2026
Податковий борг фізособи: як перевірити інформацію про його наявність
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
Акцизний податок
18.11.2026
Особливості складання акцизної накладної при відпуску пального з АЗС у каністру для генератора на власні потреби у 2026 році
АЗС. За допомогою ПРК було переміщено пальне у каністру і проведено через РРО як використання на власні потреби. Можете описати мої дії у двох ситуаціях: 1) коли пальне використане і списане у тому ж місяці; 2) коли пальне переміщене у каністру і там же зберігається? Як і коли виписувати акцизну накладну? Пальне переміщене у каністру для генератора
РРО / ПРРО, фіскальні чеки
18.11.2026
Продаж вагових товарів через ПРРО: як правильно зазначати кількість у чеку, – консультує ДПС
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
ЗЕД
18.11.2026
Форс-мажор і пеня за валютні операції: чи звільняє сертифікат ТПП від відповідальності
Податківці роз'яснюють, що наявність сертифіката Торгово-промислової палати про форс-мажорні обставини не є безумовною підставою для уникнення нарахування пені за порушення строків розрахунків за експортно-імпортними операціями. Під час перевірки податківці оцінюють реальність, невідворотність та фактичний вплив обставин на виконання конкретних договірних зобов'язань