☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
16.04.2026
Звіт про капітальні інвестиції за формою №2-інвестиції (квартальна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №2-інвестиції (квартальна). Також підкажемо, як заповнити Звіт про капітальні інвестиції і що буде за його неподання
Хто подає Звіт про капітальні інвестиції за формою №2-інвестиції (квартальна)
Квартальний звіт про капітальні інвестиції за формою №2-інвестиції (далі – Звіт) заповнюють та подають лише юридичні особи, незалежно від фінансування й системи оподаткування із середньою кількістю працівників 20 осіб і більше.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання Звіту про капітальні інвестиції за формою №2-інвестиції (квартальна)
Звіт подають не пізніше 25-го числа місяця, наступного за звітним кварталом.
Якщо цей день припадає на вихідний або святковий день, то Звіт подають у перший робочий день після нього.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати Звіт про капітальні інвестиції за формою №2-інвестиції (квартальна)
Звіт подають до територіального органу Держстату.
Яка відповідальність за неподання Звіту за формою №2-інвестиції (квартальна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу про адміністративні правопорушення (КпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КпАП)
Форма, за якою звітують про капітальні інвестиції
Із 2026 року про капітальні інвестиції звітують за формою, затвердженою наказом Держстату від 30.05.2025 №84.
Завантажити бланк:
Звіт про капітальні інвестиції. Форма №2-інвестиції (квартальна)
Який порядок заповнення Звіту за формою №2-інвестиції (квартальна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 23.06.2025 №19.1.2-12/12-25.
Джерелами інформації для заповнення Звіту є дані первинної облікової документації:
- План рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій;
- cпрощений План рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств;
- План рахунків бухгалтерського обліку у державному секторі;
- національні положення (стандарти) та міжнародні стандарти бухгалтерського обліку й фінансової звітності.
Показники форми вміщують дані в цілому по юридичній особі, уключаючи дані її філій, представництв, відділень та інших відокремлених підрозділів.
Важливо! Звіт заповнюють на дискретній основі за І, ІІ, ІІІ, IV квартали окремо (без наростаючого підсумку)
Одиницею вимірювання показників Звіту є тисячі гривень, які наводять у цілих числах. Не включають інформацію щодо ПДВ.
Капітальні інвестиції включають:
- витрати на нові, наявні необоротні активи (матеріальні та нематеріальні), придбані, або створені для власного використання зі строком служби більше одного року;
- витрати на придбані активи з урахуванням витрат на транспортування та монтаж, плату за митне оформлення товарів і транспортних засобів, податків (крім ПДВ);
- витрати, які пов'язані з поліпшенням об'єкта (модернізація, модифікація, добудова, дообладнання, реконструкція тощо), що призводять до збільшення його строку служби або виробничої потужності;
- витрати на придбання активів за договором фінансового лізингу. При цьому до них входить повна ринкова вартість активу, без урахування частини внесків, що відповідає платежам за відсотками;
- витрати на будівництво житла, що будується з метою подальшого продажу (передачі);
- витрати на оплату послуг юристів, оцінювачів, агентів із нерухомості.
Капітальні інвестиції не включають:
- витрати на придбання необоротних активів із метою їх подальшого перепродажу, крім витрат на будівництво житла для подальшого продажу (передачі);
- вартість отриманих на безоплатній основі необоротних активів;
- авансові платежі для фінансування будівництва та придбання обладнання;
- витрати на технічне обслуговування та поточні ремонти.
Розділ І. Розподіл капітальних інвестицій за видами активів
У графі 2 «У тому числі витрати на придбання активів, які були у використанні» не включають витрати на активи, що були у використанні в інших країнах і вперше використовуються в Україні.
За рядками 2110 «будівлі житлові», 2111 «із них житлові будинки, що будуються з метою подальшого продажу (передачі)», 2120 «будівлі нежитлові», 2130 «інженерні споруди» розподіл витрат здійснюють відповідно до Національного класифікатора будівель і споруд НК 018:2023, затвердженого наказом Мінекономіки від 16.05.2023 №3573.
У рядку 2150 «транспортні засоби» не враховують витрати на сільськогосподарські та лісогосподарські машини (трактори, комбайни тощо).
У рядку 2170 «довгострокові біологічні активи рослинництва» враховують витрати на багаторічні насадження, які не пов'язані з сільськогосподарською діяльністю.
У рядку 2180 «довгострокові біологічні активи тваринництва» не враховують витрати на придбання або вирощування дорослих тварин і молодняку на відгодівлі та в нагулі, птиці, кроликів, дорослих тварин, що вибракувані з основного стада для реалізації, бджолиних сімей, риби (риборозведення).
У рядку 2190 «інші матеріальні активи» враховуються витрати на тварин, які не пов'язані із сільськогосподарською діяльністю; орендаря на поліпшення об'єкта операційної оренди.
Розділ ІІ. Розподіл капітальних інвестицій за джерелами фінансування.
Рядок 3200 «кошти місцевих бюджетів (міста, району, області тощо)» включає кошти субвенцій із державного бюджету.
Рядок 3500 «кошти інвестиційних компаній, фондів тощо» не включає кошти інвестиційних компаній та фондів, через які фінансується будівництво житла населенням.
Рядок 3700 «кошти населення на будівництво житла» не включає обсяг капітальних інвестицій, здійснений за рахунок іпотечного кредитування.
Рядок 3800 «інші джерела фінансування» включає надходження релігійних організацій, що спрямовані на придбання та/або створення для власного використання матеріальних та нематеріальних активів.
У поміч вам також – інфостенди фахівців органів статистики (рис. 1–4).
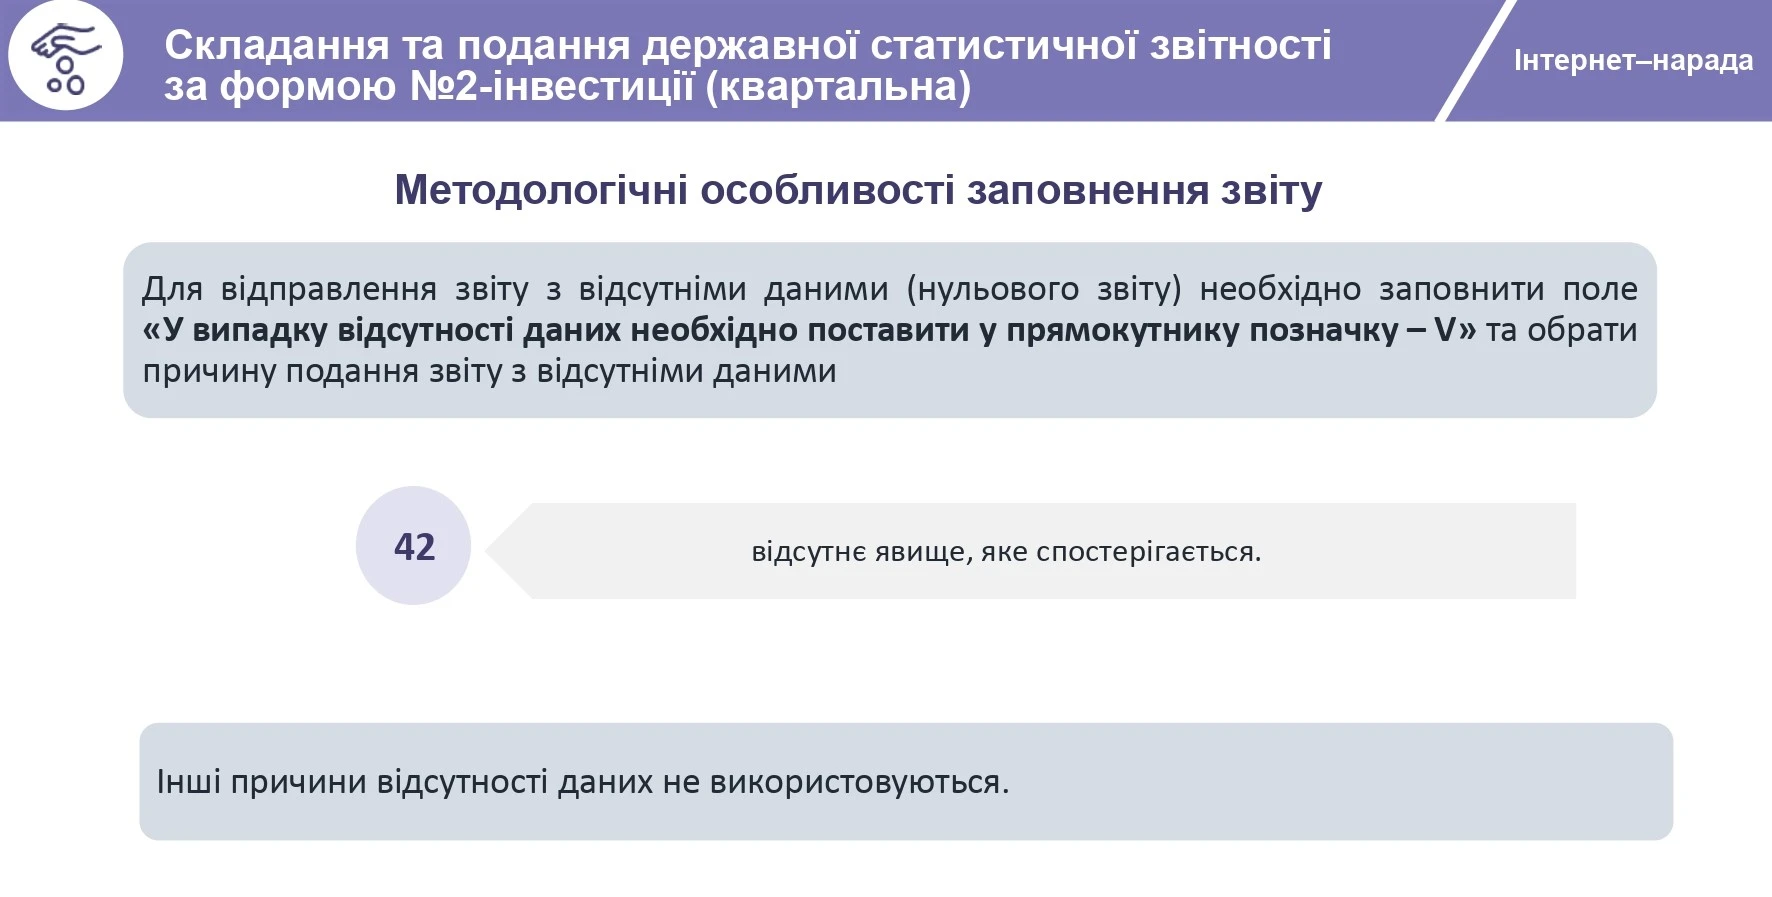
Рис. 1
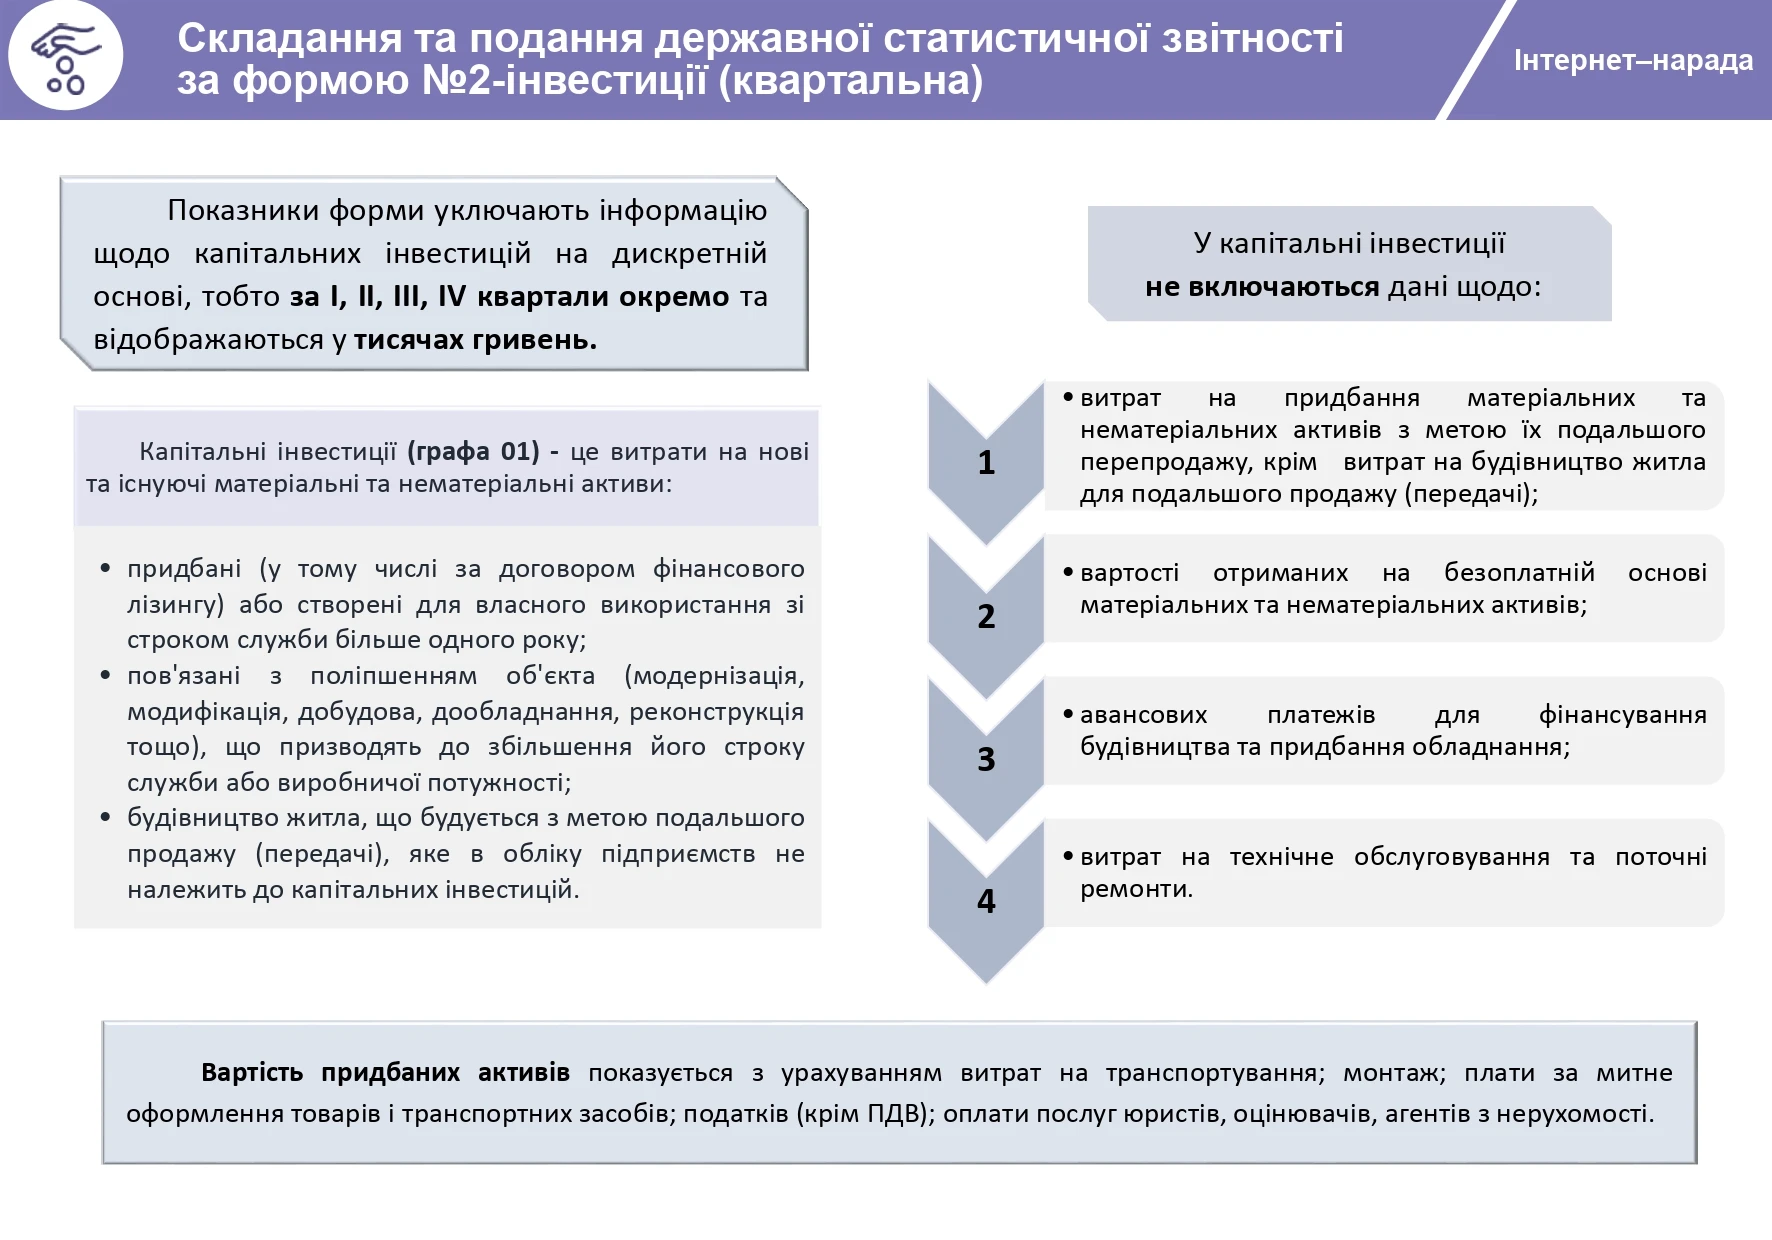
Рис. 2
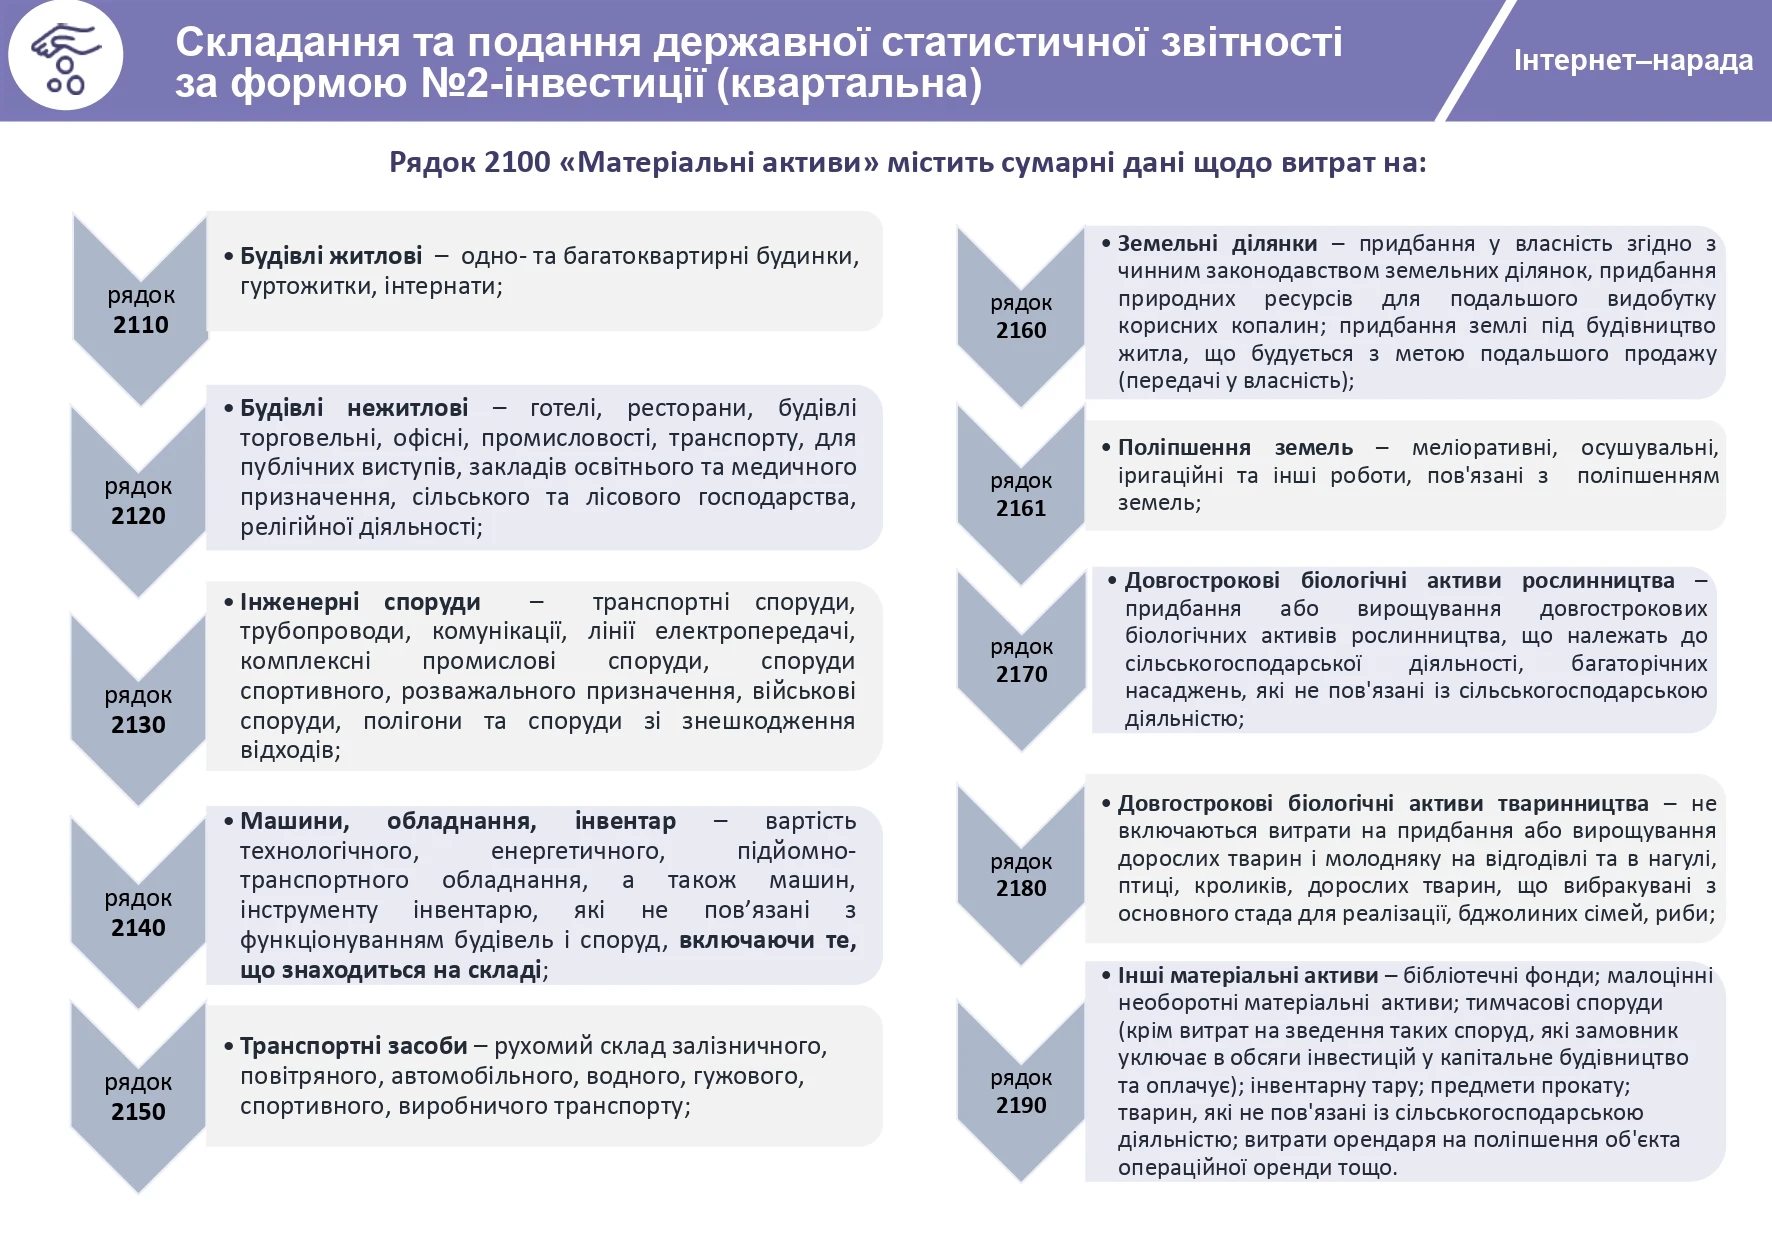
Рис. 3
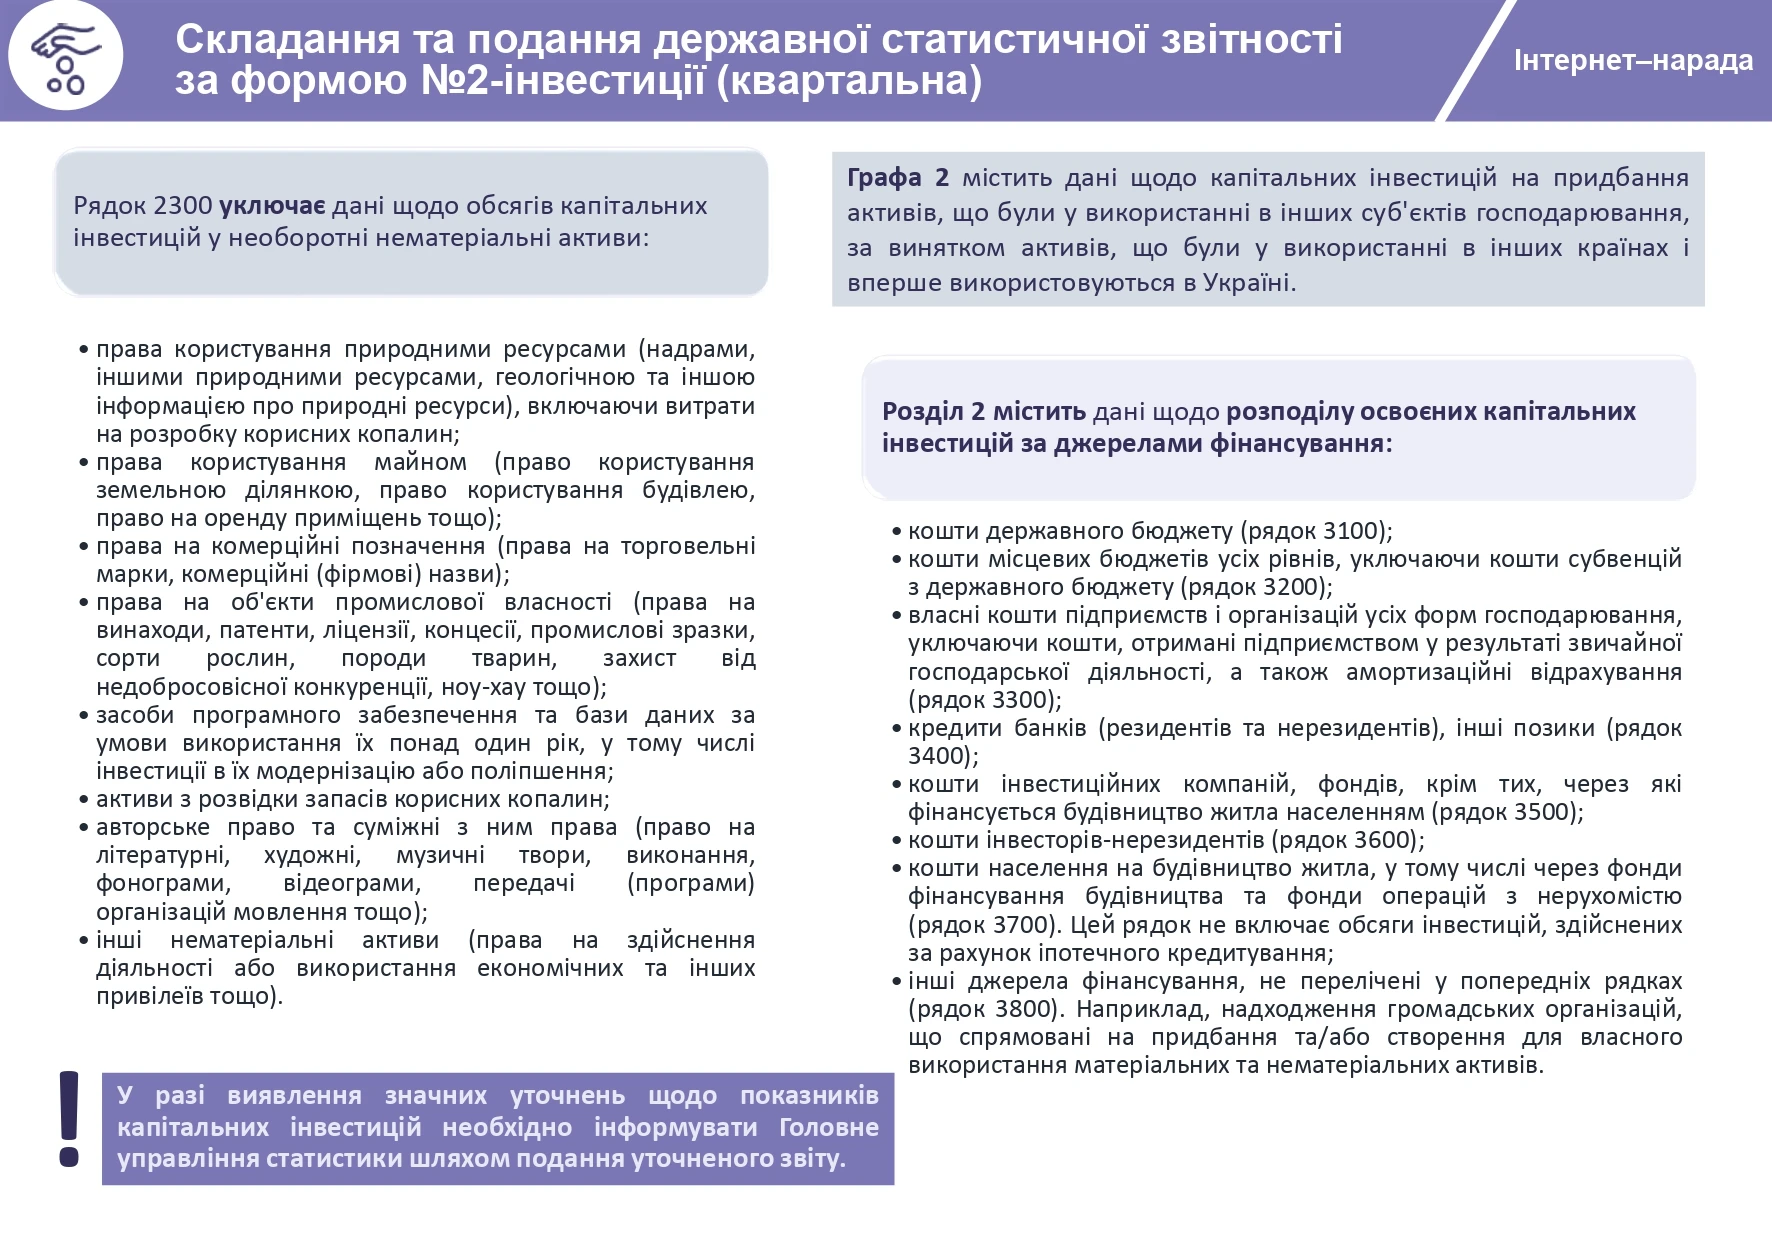
Рис. 4
Як виправляти помилки у Звіті за формою №2-інвестиції (квартальна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- Закону України від 16.08.2022 №2524-IX «Про офіційну статистику» (п. 4 ч. 1 ст. 17);
- Положення про Державну службу статистики України, затвердженого постановою КМУ від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати Звіт про капітальні інвестиції за формою №2-інвестиції (квартальна)
Починаючи з 1 січня 2023 року Звіт подають винятково в електронній формі (ч. 4 ст. 10 Закону України від 16.08.2022 №2524-IX «Про офіційну статистику»).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Наведемо алгоритм створення електронного Звіту в інтерфейсі онлайн-сервісу «Кабінет респондента».
Крок 1. Оберіть вкладку «Звітність» у верхньому меню сторінки.
Крок 2. Серед переліку форм, представлених у таблиці «Поточна звітність», або через пошук у вкладці «Подати іншу форму», слід обрати:
- індекс форми – 2-інвестиції (квартальна);
- назва форми – «Звіт про капітальні інвестиції»;
- код форми – S1000220;
- рік – 2025;
- період – квартальна.
Крок 3. У лівому нижньому куті сторінки оберіть напис «Створити новий звіт».
Під час формування Звіту окремі реквізити підприємства визначаються автоматично, зокрема:
- ідентифікаційний код ЄДРПОУ;
- найменування;
- місцезнаходження (юридична адреса);
- адреса здійснення діяльності, щодо якої подається форма звітності (фактична адреса), код території територіальної громади відповідно до КАТОТТГ.
Важливо! Обов'язковими для заповнення полями у Звіті є: звітний період (квартал) та регіон звітування (за юридичною адресою, код регіону – 48004)
У випадку відсутності даних необхідно у блоці «Інформація щодо відсутності даних» відмітити позначку за причиною «Відсутнє явище, яке спостерігається».
За наявності даних необхідно перейти до заповнення показників Звіту (див. порядок його заповнення вище).
На етапі відправлення Звіту у сервісі «Кабінет респондента» необхідно зазначити/перевірити на актуальність інформацію щодо:
- ім’я та прізвища керівника (власника) або особи, відповідальної за достовірність наданої інформації;
- контактних даних (телефону, електронної пошти).
У розділі «Дії зі звітом» необхідно:
1) перевірити контролі;
2) переглянути протокол контролю за формою, виправити помилки у звіті;
3) перевірити та відправити.
Після відправлення Звіту надходять квитанції №1 – щодо одержання звіту системою електронного звітування та №2 – щодо прийняття звіту для подальшої обробки.
У випадку виявлення помилок у Звіті, респонденту направляється інформаційне повідомлення про необхідність надання уточнень. Помилковий звіт при цьому вилучається.
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми 2-інвестиції (квартальна) передбачений код шаблону S1000220, чинний зі звіту за І квартал 2026 року.
Матеріал за темою:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Звіт про капітальні інвестиції. Форма №2-інвестиції (квартальна)
Податковий борг
04.11.2026
Відстрочення податкового боргу через війну: хто має право та які документи потрібні
Платники податків, які через війну втратили майно, зупинили діяльність або зазнали фінансових збитків, можуть скористатися відстроченням грошових зобов’язань і податкового боргу. Така можливість передбачена ст. 100 ПКУ та дозволяє перенести сплату податків на визначений строк, але не звільняє від податкового обов’язку. Розглянемо, хто має право на відстрочення податкового боргу, які документи потрібно підготувати та як підтвердити форс-мажор
Бронювання, критичність
04.11.2026
Чи показує Дія сумісників у квоті на бронювання: стан на 04.11
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 04.11.2026 даний сервіс ще не реалізований на Порталі Дія
Ліцензії та дозволи
04.11.2026
Продаж пива через інтернет-магазин: чи потрібна ліцензія та РРО/ПРРО
Законодавство дозволяє таку торгівлю за умови дотримання вимог до місця роздрібної торгівлі та наявності чинної ліцензії. Навіть якщо замовлення приймають онлайн, а покупці оплачують товар переказом на рахунок IBAN, продавець повинен зазначити місце торгівлі та ідентифікатор об’єкта оподаткування в ліцензії. Крім того, під час продажу пива обов’язково застосовувати РРО/ПРРО та видавати або надсилати покупцям розрахункові документи незалежно від способу оплати
Лікарняні та декретні
04.11.2026
Лікарняний нового працівника після 154 днів хвороби за попереднім місцем роботи: чи подавати заяву-розрахунок у ПФУ
Працівник працював в іншій компанії й протягом 2026 року перебував на лікарняному, разом 154 дні, за рахунок ПФУ – 59. Оформили на роботу до нас в компанію з жовтня. Пару днів був на роботі і відкрив лікарняний на 28 днів з 21.10–17.11. Які дії має зробити компанія, в якій він зараз оформлений: подати даний лікарняний заявкою в ПФУ, після того, як буде готовий до сплати? Запитала у працівника – його не направляли на встановлення групи інвалідності
Судова практика
04.11.2026
Банківська таємниця для податкової перевірки: коли суд дозволить розкрити інформацію про рахунки
Верховний Суд роз’яснив, за яких умов податкова може отримати доступ до банківської таємниці для проведення документальної планової перевірки платника податків. Самої необхідності перевірки або відсутності платника за податковою адресою недостатньо для розкриття банківської інформації. Контролюючий орган повинен довести об’єктивну потребу в отриманні відомостей про рух коштів на рахунках і підтвердити, що вжив усіх передбачених законом заходів для вручення наказу про перевірку. Якщо податкова не обґрунтує таку необхідність, суд може відмовити в розкритті банківської таємниці
ПДФО
04.11.2026
Продаж паркомісця фізособою: ДПС роз’яснила порядок оподаткування ПДФО та військовим збором
ДПС надала індивідуальну податкову консультацію щодо оподаткування доходу фізичної особи від продажу нежитлової нерухомості (машиномісця/паркомісця у підземному паркінгу), придбаного у 2017 році. У роз’ясненні податківці відповіли на питання щодо ставок податків, строку перебування майна у власності та можливості врахування витрат на його придбання при продажу у 2026 році
Бронювання, критичність
04.11.2026
Продовження критичності, контроль за лімітом та прискорена бронь: ключові правила бронювання
Правила бронювання військовозобов’язаних працівників постійно змінюються, тому важливо не лише стежити за новими вимогами, а й пам’ятати про норми, які продовжують діяти. У цьому матеріалі нагадаємо ключові правила бронювання та підтвердження статусу критично важливого підприємства, зокрема вимоги до документів, строків і дотримання лімітів. Також розберемо нововведення, передбачені останніми урядовими рішеннями: нову процедуру збільшення квоти збільшення через Координаційний центр
Особи з інвалідністю
04.11.2026
Інвалідність і лікарняні: які зміни за чинною постановою №1359 важливі для бухгалтера
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ

Особи з інвалідністю
04.11.2026
Хто не сплачує внесок за працевлаштування осіб з інвалідністю: пояснення ДПС
З 1 січня 2026 року платниками внеску є роботодавці з 8 і більше працівниками, які не виконали норматив робочих місць для осіб з інвалідністю. Менше 8 працівників або виконання нормативу звільняє від сплати внеску
ПДВ
04.11.2026
Як новоствореним підприємствам зареєструватися платником ПДВ: правила та поради у 2026 році
Податківці пояснюють, що реєстрація платником ПДВ може бути обов'язковою або добровільною. Навіть якщо бізнес працює менше року, для подання заяви за формою №1-ПДВ потрібно вказати обсяг оподатковуваних операцій з дати держреєстрації
Військовий облік
04.11.2026
Не лише Відомість про транспорт, а і статут, накази, свідоцтво про реєстрацію ТЗ: подаємо пакет документів до ТЦК до 20 грудня
До 20 грудня підприємства зобов’язані подавати до ТЦК та СП відомості про наявність та стан транспортних засобів і техніки, навіть якщо змін у обліку не відбулося або техніка тимчасово відсутня. Такий обов’язок стосується виключно юридичних осіб і є частиною військово-транспортного обліку. Разом із відомістю подається пакет підтвердних документів, який включає накази, витяги з реєстрів та копії технічної документації

Е-сервіс
04.11.2026
Бухгалтерський АІ-Консультант від 7eminar: що вміє і як з ним працювати
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
ПДВ
04.11.2026
Реєстрація компенсуючої податкової накладної після відмови через ліміт та відображення в декларації з ПДВ у 2026 році
Відправили о 16:00 20 жовтня 2026 року ПН з ПДВ на компенсуючий ПДВ (розподіл оподаткованих і неоподаткованих операцій). ПДВ-ліміту вистачало на момент подання ПН на реєстрацію. О 18:00 того ж дня (20 жовтня 2026 року) відправили декларацію з ПДВ, де суму за цією компенсуючою ПН відобразили і в рядку 4.1 декларації, і в додатку 1 як не зареєстровану на момент подання декларації з ПДВ. 21 жовтня 2026 року прийшла відмова в реєстрації ПН через перевищення ліміту. Як бути в такій ситуації?
Судова практика
04.11.2026
Застосування податкових конвенцій і санкцій до платників ПДВ: про що говорили судді ВС
Судді Верховного Суду у Касаційному адміністративному суді Ігор Олендер і В’ячеслав Хохуляк розглянули актуальні питання міжнародного оподаткування та застосування санкцій до платників ПДВ. Зокрема, йшлося про тлумачення міжнародних конвенцій, підтвердження податкового резидентства, визначення фактичного отримувача доходу, ознаки постійного представництва нерезидента, а також часові межі законодавчих обмежень бюджетного відшкодування ПДВ
ПДВ
04.11.2026
Постачання товарів оборонного призначення на умовах товарного кредиту: чи діє звільнення від ПДВ
ДПС роз’яснила, чи звільняється від ПДВ постачання товарів оборонного призначення на умовах товарного кредиту, зокрема з нарахуванням процентів за користування ним. Податківці зазначили, що пільга за пп. 5 п. 32 підрозд. 2 розд. XX ПКУ застосовується за умови відповідності товарів визначеним кодам УКТ ЗЕД та якщо кінцевим отримувачем за сертифікатом кінцевого споживача або умовами договору (у тому числі товарного кредиту) є суб’єкт, зазначений у цій нормі ПКУ
Дивіденди
04.11.2026
Резидент Дія Сіті вперше виплатить дивіденди у 2027 році: чи можна не утримувати ПДФО
ДПС роз’яснила умови застосування пільги з ПДФО під час виплати дивідендів фізичним особам резидентом Дія Сіті – платником податку на особливих умовах. Якщо товариство перейшло на цей режим 1 липня 2024 року та не виплачувало дивіденди після переходу, виплата у січні 2027 року не включатиметься до оподатковуваного доходу фізичної особи. Водночас щодо майбутніх виплат податківці зазначили, що вони оподатковуватимуться за правилами ПКУ, чинними на момент нарахування доходу