
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Державний нагляд
13.08.2026
Обмеження переказів для ФОП і юросіб: банки посилюють контроль вже з 14 серпня
Із серпня 2026 року український бізнес входить у нову реальність. Банки офіційно посилюють фінансовий моніторинг і вводять нові автоматичні ліміти не лише для фізичних осіб, а й для ФОПів та юридичних осіб. 14 травня 2026 року було підписано оновлений Меморандум про забезпечення прозорості функціонування ринку платіжних послуг, який підтримали Національний банк України, Асоціація банків України та 29 українських банків. Фактично це означає, що майже вся банківська система країни працюватиме за новими правилами. І хоча формально це лише оновлення попереднього меморандуму 2024 року, по суті бізнес отримує нові автоматичні ліміти, посилений контроль і значно більше перевірок
- Ліміти тепер не лише для фізосіб, а й для ФОПів
- Ліміти для фізичних осіб
- Контроль переказів між рахунками
- Нові ліміти офіційно вводяться і для ФОПів
- Автоматичні ліміти для юридичних осіб
- Особлива увага – до «груп ФОП»
- Що це означає для бізнесу
- Первинні документи стають критично важливими
- Висновок
Ліміти тепер не лише для фізосіб, а й для ФОПів
На практиці банки вже давно перевіряють ФОПів із великими оборотами, особливо якщо бізнес новий. Якщо підприємець працює давно, має прозору історію, сплачує податки та веде нормальний документообіг – перевірки проходять значно легше.
А ось новостворені ФОПи з великими оборотами автоматично потрапляють у зону ризику. Особливо це стосується ФОПів 2–3 групи.
В оновленому меморандумі банки заклали чіткий план посилення контролю на 2026–2027 роки. Вони домовилися працювати за єдиними правилами, щоб жорсткіше контролювати фінансові операції клієнтів.
Простими словами, вони будуть уважніше перевіряти клієнтів ще на етапі відкриття рахунку, стежити за рухом коштів на рахунках, аналізувати, чи відповідають операції реальній діяльності людини або бізнесу, а також перевіряти, чи законно проводяться платежі.
Також кожен банк має впроваджувати однакові підходи до перевірок, користуватися ризик-орієнтованим підходом та дотримуватися вимог Національного банку України щодо фінансового моніторингу.
Тобто головна ідея така: якщо операції виглядають підозріло або не мають зрозумілого підтвердження, банк може зупинити переказ, запросити документи або навіть передати інформацію іншим банкам чи державним органам. Посилюється контроль уже існуючих рахунків, руху коштів, призначення платежів та джерел доходу. Крім того, банки впроваджуватимуть автоматичні антишахрайські системи та посилюватимуть обмін інформацією про підозрілих клієнтів. Якщо один банк заблокував клієнта через фінмоніторинг, про це знатимуть і в інших банках.
Наприклад, якщо ФОП раптом починає отримувати великі суми, які не схожі на його звичний бізнес, або різко змінюється характер платежів – це може викликати додаткову перевірку.
Ліміти для фізичних осіб
Для фізичних осіб банки тепер працюватимуть за принципом: чим вищий ризик клієнта, тим жорсткіша перевірка.
Простими словами, банк оцінює вашу фінансову поведінку – звідки надходять гроші, які суми проходять через рахунок, наскільки це відповідає вашим доходам і чи немає підозрілих операцій.
Якщо клієнт виглядає ризиковим – наприклад, великі перекази без зрозумілого походження коштів або нетипова активність – банк може провести повну перевірку та запросити документи, що підтверджують доходи.
Якщо ж ризик середній або низький, перевірка буде простішою, а обмеження – м’якшими.
Контроль переказів між рахунками
Банки контролюватимуть перекази між рахунками фізичних осіб ще жорсткіше – як у гривні, так і в іноземній валюті.
Йдеться про перекази з усіх рахунків: між звичайними фізособами, між ФОПами, а також між фізособами та підприємцями.
Для клієнтів із високим рівнем ризику діятиме ліміт – до 50 тисяч гривень на місяць.
Для клієнтів із середнім та низьким рівнем ризику ліміти вищі:
- з 1 лютого 2025 року – до 150 тисяч гривень на місяць;
- з 1 червня 2025 року – до 100 тисяч гривень на місяць.
Якщо сума переказу більша, банк може запросити підтвердження доходів, документи про походження коштів або провести додатковий фінансовий моніторинг.
Наприклад, це можуть бути зарплатні виплати, офіційні доходи, волонтерська діяльність або інші підтверджені надходження.
Крім того, клієнт має право звернутися до банку із заявою про збільшення встановленого ліміту, але лише за умови надання документального підтвердження своїх доходів. Отже, якщо гроші легальні й це можна підтвердити документами – проблем із банком буде значно менше.
Для підтвердження доходів банк може попросити документи в електронному вигляді:
- довідку ОК-5 або ОК-7;
- податкову декларацію;
- зарплатні відомості;
- підтвердження доходів від державних органів;
- документи про волонтерську діяльність;
- інші папери, які можуть пояснити походження коштів.
Після ознайомлення з документами банк може або збільшити ліміт, або залишити його без змін – залежно від фінансової спроможності клієнта та регулярності надходжень на рахунок.
Окремо банки посилюють захист від шахрайства. Особливо уважно перевірятимуть операції вночі – з 24:00 до 06:00, коли найчастіше відбуваються підозрілі перекази.
Також банки обмежуватимуть кількість рахунків, які можна відкрити в одній валюті без підтвердження доходів, і активніше використовуватимуть державні сервіси, зокрема дані з застосунку Дія, для перевірки інформації про клієнта.
У майбутньому планується навіть створення єдиного реєстру ризикових клієнтів – щоб банки швидше бачили тих, хто вже мав проблеми з фінмоніторингом.
Нові ліміти офіційно вводяться і для ФОПів
Банки тепер ще уважніше стежитимуть за ФОПами, самозайнятими особами та особами, які ведуть незалежну професійну діяльність – адвокатами, нотаріусами, лікарями, консультантами та іншими.
Найбільше уваги буде до новостворених ФОПів і тих, хто довго не працював, а потім раптово відновив діяльність. Саме таких клієнтів банки автоматично вважають більш ризиковими.
Із серпня 2026 року для них встановлюються чіткі ліміти на перекази:
- для ФОП 1 групи – до 600 тисяч гривень на місяць;
- для ФОП 2 та 3 груп – до 3 мільйонів гривень на місяць.
А вже через шість місяців після підписання змін до Меморандуму, тобто з 14 листопада, ліміти стануть ще жорсткішими:
- для ФОП 1 групи – до 400 тисяч гривень на місяць;
- для ФОП 2 та 3 груп – до 1 мільйона гривень на місяць.
Для всіх інших ФОПів банк також постійно перевірятиме ділову активність: скільки грошей заходить на рахунок, звідки надходять кошти, чи відповідають ці суми реальному бізнесу.
Якщо підприємець працює прозоро, офіційно сплачує податки, має працівників, договори, акти, накладні та нормальний документообіг – самі ліміти не повинні стати проблемою.
Але якщо банк бачить дивні операції, можуть початися додаткові перевірки.
Наприклад, підозріло виглядає:
- різке збільшення платежів від різних контрагентів;
- постійний нульовий залишок на рахунку;
- коли всі гроші одразу виводяться;
- різке зростання переказів від фізосіб;
- дроблення платежів – багато маленьких сум замість одного великого переказу.
У таких випадках банк може запросити пояснення, документи або навіть передати інформацію до податкової чи інших органів.
Автоматичні ліміти для юридичних осіб
Ще одна важлива зміна – автоматичні ліміти тепер з’являються і для юридичних осіб. Банки встановлюватимуть обмеження на перекази для клієнтів із підвищеним рівнем ризику – особливо для тих компаній, які виглядають як «сплячий» або неактивний бізнес.
Йдеться насамперед про юридичних осіб, у яких банк бачить ознаки ризиковості або підозру на фіктивну діяльність.
Для таких компаній вводяться автоматичні ліміти на перекази:
- із серпня 2026 року – до 5 мільйонів гривень на місяць;
- через 6 місяців після підписання змін до Меморандуму, тобто з 14 листопада – ліміт зменшиться до 2 мільйонів гривень на місяць.
Для всіх інших юридичних осіб банк також проводитиме постійний моніторинг ділової активності – аналізуватиме рух коштів по рахунках, обороти, контрагентів і те, чи відповідає це реальній діяльності компанії.
Водночас ці обмеження не повинні стосуватися тих підприємств, які працюють прозоро та офіційно: ведуть реальну господарську діяльність, своєчасно й у повному обсязі сплачують податки, офіційно працевлаштовують працівників і можуть підтвердити свою діяльність документально.
Тобто головна ідея проста: якщо бізнес «білий» і працює законно – самі ліміти не повинні створювати серйозних проблем.
Якщо ж бізнесу потрібен більший ліміт, його можна збільшити. Але для цього доведеться надати банку документи, які підтверджують необхідність більших переказів та фінансову спроможність їх здійснювати.
При цьому для низькоризикових операцій, наприклад сплати податків чи комунальних послуг, банк може не застосовувати додаткові перевірки.
Особлива увага – до «груп ФОП»
Окрему увагу банки приділятимуть так званим групам пов’язаних компаній – коли кілька ФОПів або юридичних осіб фактично працюють як один бізнес, але формально оформлені окремо.
Ще у листопаді 2024 року Національний банк України визначив ознаки, за якими банки можуть виявляти такі групи. Якщо банк бачить, що кілька ФОПів або компаній дуже тісно пов’язані між собою, їх можуть об’єднати в одну групу для перевірки.
На що звертатимуть увагу:
- спільна адреса реєстрації ФОПа та юридичної особи;
- однакове місце ведення діяльності або надання послуг (офіс, склад, сайт, адреса доставки тощо);
- спільні власники, представники, бухгалтери або довірені особи;
- відсутність у ФОПа реальних ресурсів для ведення бізнесу – наприклад, немає працівників, обладнання чи приміщення;
- великі надходження на рахунок ФОПа від однієї компанії або пов’язаних між собою бізнесів;
- дорогі активи ФОПа, які не відповідають його офіційним доходам;
- регулярна поворотна фінансова допомога;
- великі обороти у новоствореного ФОПа;
- коли ФОП за 2–3 місяці використовує майже весь річний ліміт доходу своєї групи;
- використання одного POS-термінала кількома підприємцями.
Якщо банк бачить такі ознаки, ФОП та юридичну особу можуть розглядати не окремо, а як єдиний бізнес.
Це означає, що перевірка буде значно жорсткішою, а інформація може передаватися не лише між банками, а й до державних органів – зокрема до податкової, Держфінмоніторингу, Мін’юсту та інших служб.
Що це означає для бізнесу
Нові обмеження не повинні стати проблемою для легального бізнесу, який реально працює, сплачує податки, офіційно працевлаштовує людей і має належно оформлену первинну документацію.
Фактично банки прямо дають сигнал: проблема не в самих лімітах, а у відсутності прозорості та в готовності підтвердити свою діяльність.
Головне завдання зараз:
- навести порядок у документах;
- правильно оформити бізнес-процеси;
- підготувати пояснення для банку;
- не використовувати сумнівні схеми;
- не працювати «на довірі» без паперів.
Тому що нові банківські правила – це не тимчасові зміни, а нова реальність для українського бізнесу.
Первинні документи стають критично важливими
Саме тому первинні документи сьогодні набувають нового значення. Банк в будь-який момент може запросити:
- договори;
- акти;
- накладні;
- підтвердження руху товару;
- пояснення походження коштів;
- виписки з інших банків;
- документи щодо працівників.
І саме ці документи визначають, чи буде клієнт визнаний «реальним», чи потрапить у категорію ризикових. Фактично первинний бухгалтерський облік тепер необхідно вести не лише для податкової, а й для банку.
Висновок
- Нові банківські ліміти – це вже не тимчасове обмеження, а нова система постійного фінансового контролю для фізосіб, ФОПів і юридичних осіб. Банки переходять до глибшого аналізу не лише переказів, а й усієї діяльності клієнта.
- Головний ризик для бізнесу – не самі ліміти, а неможливість підтвердити реальність господарської діяльності. Первинні документи, договори, акти, накладні та прозорий рух коштів стають ключовим захистом перед банком.
- Особливо під пильну увагу потрапляють новостворені ФОПи, великі обороти, дроблення бізнесу та нетипові фінансові операції. Навіть без перевищення лімітів банк може зупинити операцію та вимагати пояснення.
- У 2026 році виграє не той, хто швидше переказує гроші, а той, хто може легко пояснити банку, звідки вони взялися.
Олена АФОНІНА, консультант з питань бухгалтерського обліку та оподаткування, головна редакторка 7eminar
Читайте більше:
Нові ліміти на перекази для ФОП і компаній: банки підписали оновлений меморандум
Клієнта визнали «ризиковим» без доказів: коли банк порушує закон
Закрити ФОП буде складніше: НБУ воює з «дропами»
НБУ бореться з «дробленням бізнесу» через ФОП: деталі від заступника голови НБУ
З 1 червня 2025 діять нові обмеження на перекази: меморандум банків

Податкова та фінзвітність
17.11.2026
Змінили адресу великого платника податків: як це вплине на облік та сплату податків
Включення підприємства до Реєстру великих платників податків (ВПП) змінює порядок його податкового обліку та взаємодії з контролюючими органами. Водночас після переведення на облік до органу ДПС, який супроводжує великих платників, підприємство може й надалі мати обов’язки за неосновним місцем обліку. Розглянемо, куди подавати звітність, за яким місцем сплачувати податки та як змінюється порядок обліку, якщо підприємство не включили до Реєстру на наступний рік або воно змінило місцезнаходження
Пенсія, соцпільги
17.11.2026
Допомога «єЯсла» для ФОП: підкомітет рекомендує законопроєкт №15265 з доповненнями
Допомогу «єЯсла» можуть дозволити отримувати не лише найманим працівникам, а й ФОПам та особам, які провадять незалежну професійну діяльність. У Верховній Раді розглянули законопроєкт №15265, який має розширити коло отримувачів допомоги, та вирішили взяти його за основу в редакції підкомітету. Водночас Мінсоцполітики наголошує на необхідності визначити чіткі критерії підтвердження фактичної підприємницької діяльності та механізм запобігання зловживанням
Сільгоспдіяльність
17.11.2026
Перехід із третьої на четверту групу ЄП: які документи подати та коли
Юридична особа – платник єдиного податку третьої групи може перейти на четверту групу з наступного календарного року, але для цього потрібно дотриматися визначених строків і подати відповідні документи
Калькулятори, сервіси
17.11.2026
Калькулятор індексації зарплати від 7eminar
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

РРО / ПРРО, фіскальні чеки
17.11.2026
«Одержав» і «Сума прописом» друком: чи не буде порушення, пояснює ДПС
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
Календар бухгалтера
17.11.2026
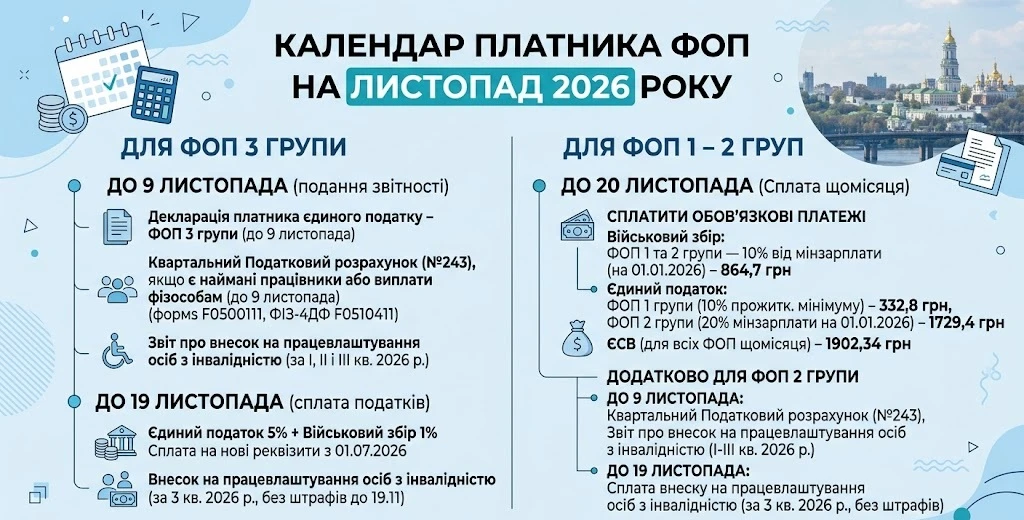
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Податковий борг
17.11.2026
Податковий борг: що має містити податкова вимога та коли (не) надсилається
Якщо ви не встигли вчасно сплатити податки, будьте готові отримати податкову вимогу – офіційне повідомлення від ДПС із детальним розрахунком боргу та попередженням про наслідки. Вимогу надсилають лише після перевищення певного порогу боргу (3060 грн) і з дотриманням усіх процедур, передбачених ПКУ
Ліквідація госпсуб'єкта
17.11.2026
Ліквідаційна звітність ФОП 3 групи: декларація за 9 місяців, ЄСВ та МПЗ
За якою формою та який період (за 9 місяців чи рік) потрібно подати ліквідаційну декларацію ФОП 3 група, який закрився 18.08.2026? До декларації потрібно додати Додатки з ЄСВ та МПЗ (земля в оренді)?
Політика, економіка
17.11.2026
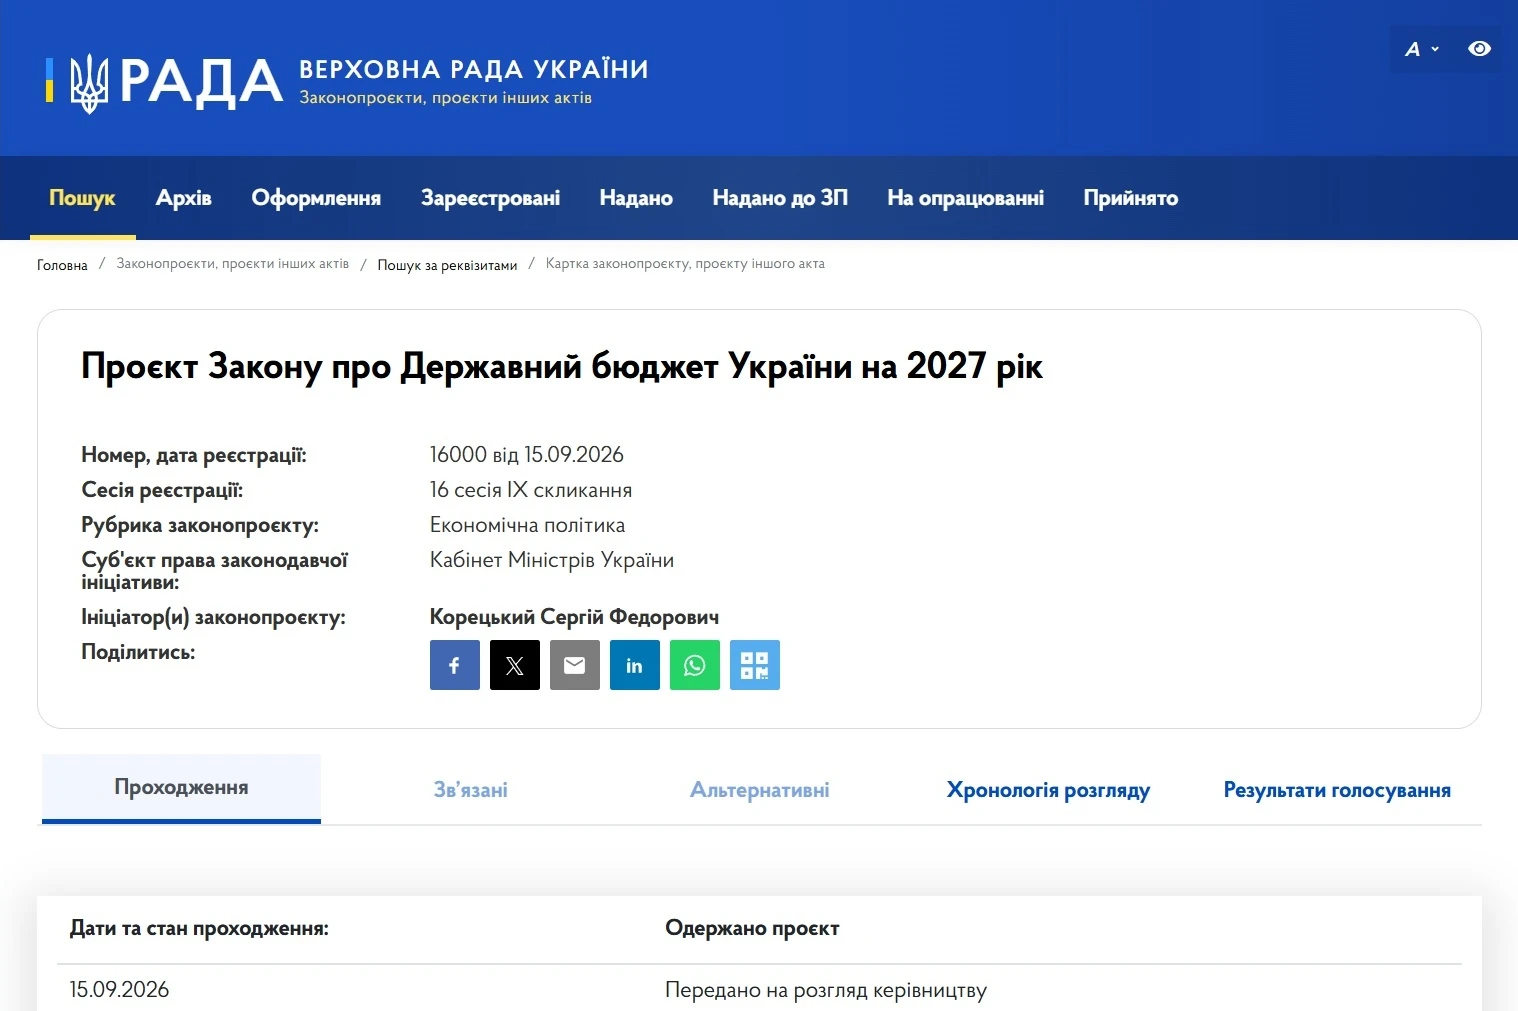
Держбюджет-2027 готується до другого читання: його розглянуть 7 – 10 грудня
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Благодійність, волонтерство
17.11.2026
Допомога на лікування без ПДФО: які документи потрібно підготувати
Благодійна організація може надати допомогу на лікування або медичне обслуговування без оподаткування ПДФО, якщо дотримано встановлених Податковим кодексом умов. Важливо документально підтвердити цільове призначення коштів або факт отримання медичних послуг. Які документи можуть бути підставою для застосування податкової пільги та чи відрізняється оподаткування допомоги на лікування в Україні й за кордоном? Розповідаємо далі
Перевірки, штрафи
17.11.2026
Податкове повідомлення-рішення: як отримати та коли воно вважається врученим у 2026 році
Податкове повідомлення-рішення може бути надіслане платнику податків як в електронній, так і в паперовій формі. Від способу отримання залежить дата, з якої документ вважається врученим, а отже – і строки для його оскарження чи сплати визначених зобов'язань. Законодавство також передбачає випадки, коли ППР вважається врученим навіть без фактичного отримання адресатом. Щоб не пропустити важливі повідомлення від податкової, варто стежити за актуальністю своєї податкової адреси та користуватися можливостями Електронного кабінету
ПДВ
17.11.2026
Запізнилися первинні документи: що робити з податковим кредитом
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Бронювання, критичність
17.11.2026
Фіктивне працевлаштування заради броні: які підприємства можуть потрапити під перевірку
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ
17.11.2026
ПДВ при безоплатному імпорті зразків: чи є право на податковий кредит, – нагадує ДПС
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Місцеві збори
17.11.2026
Звільнення ветеранів війни від туристичного збору: який документ підтверджує статус
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення