


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Витрати діяльності
19.05.2026
Придбання товарів: бухгалтерські проведення
Придбання товарів – щоденна операція для торговельного підприємства, але за простою на перший погляд операцією ховається чимало нюансів. Аванс чи постоплата, знижка після реалізації, втрати при доставці, прив'язка до курсу валюти – кожна ситуація потребує свого підходу до проводок і ПДВ. Накодимо шість практичних прикладів із детальними розрахунками, які допоможуть впевнено відображати будь-яку з них
- Ситуація 1. Облік придбання товарів на умовах попередньої оплати
- Ситуація 2. Облік придбання товарів на умовах наступної оплати
- Ситуація 3. Облік придбання товарів за ціною із прив’язкою до курсу інвалюти
- Ситуація 4. Облік придбання товарів зі знижкою
- Ситуація 5. Облік придбання товарів із втратами
- Ситуація 6. Облік повернення товару постачальнику
Ситуація 1. Облік придбання товарів на умовах попередньої оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, перерахувало аванс постачальнику – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Вартість поставлених товарів – 240 000 грн в т.ч. ПДВ (20%) – 40 000 грн. Решту поставки доплатили з рахунку в банку.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували аванс постачальнику | 371 | 311 | 60 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 10 000 |
3 | Оприбуткували товари | 281 | 631 | 200 000 |
4 | Нарахували ПДВ в сумі авансу | 644 | 631 | 10 000 |
5 | Донарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 30 000 |
6 | Закрили рахунки авансів виданих | 631 | 371 | 60 000 |
7 | Доплатили постачальнику (240 000 грн – 60 000 грн) | 631 | 311 | 180 000 |
Ситуація 2. Облік придбання товарів на умовах наступної оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало товари від постачальника – 840 000 грн в т.ч. ПДВ (20%) – 140 000 грн. Оплатили поставку з рахунку в банку. Витрати на доставку силами постачальника – 24 000 грн в т.ч. ПДВ (20%) – 4000 грн. Вантажні роботи виконали власними силами – 6000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Оприбуткували товари | 281 | 631 | 700 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 140 000 |
3 | Нарахували плату за доставку | 2811 | 631 | 20 000 |
4 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 4000 |
5 | Оплатили постачальнику вартість товарів та доставку (840 000 грн + 24 000 грн) | 631 | 311 | 864 000 |
6 | Нарахували вантажні витрати | 2811 | 661, 651 | 6000 |
Примітки * Витрати на доставку, навантаження та розвантаження придбаних запасів – складова транспортно-заготівельних витрат (ТЗВ), які збільшують їх первісну вартість (п. 9 НП(С)БО 9 «Запаси») | ||||
Ситуація 3. Облік придбання товарів за ціною із прив’язкою до курсу інвалюти
ТОВ «Вікторія», платник податку на прибуток та ПДВ уклало договір купівлі товару на загальну суму 120 000 грн, у т.ч. ПДВ (20%) – 20 000 грн. Перерахували аванс – 40%, решту – після постачання товару. Отримали відстрочка у сплаті на термін понад 90 днів, суму заборгованості визначаємо з прив’язкою до курсу євро. Курс євро на дату постачання товару складав 48,00 грн/євро, на дату оплати – 49,00 грн/євро.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували аванс (120 000 грн × 40%) | 371 | 311 | 48 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 8000 |
3 | Оприбуткували товар | 281 | 631 | 100 000 |
4 | Списали нарахований податковий кредит з ПДВ | 644 | 631 | 8000 |
5 | Донарахували податковий кредит з ПДВ | 641/пдв | 631 | 12 000 |
6 | Виконали залік заборгованостей | 631 | 371 | 48 000 |
7 | Перерахували доплату постачальнику (120000 грн - 48000 грн) × (49,00 грн ÷ 48,00 грн) | 631 | 311 | 73 500 |
8 | Донарахували витрати через зміну інвалютного курсу (73 500 грн - (120000 грн - 48000 грн) ÷ 1,2 | 949* | 631 | 1250 |
9 | Донарахували податковий кредит з ПДВ | 641/пдв** | 631 | 250 |
Примітки * Різницю у курсах валют включайте до складу інших операційних доходів/витрат у періоді погашення зобов’язання, тобто в періоді оплати (лист від 31.07.2009 №31-34000-10-16/2086) ** Зміна валютного курсу при оплаті призводить до зміни суми компенсації. Це згідно з п. 192.1 Податкового кодексу України (далі – ПКУ) є підставою коригувати ПДВ | ||||
Ситуація 4. Облік придбання товарів зі знижкою
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбало у постачальника товар з наступною оплатою – 240 000 грн в т.ч. ПДВ (20%) – 40 000 грн. Придбані товари реалізували покупцям за договірною вартістю 300 000 грн в т.ч. ПДВ (20%) – 50 000 грн. Після реалізації. В кінці звітного місяця отримали знижку від постачальника – 5% та оплатили постачальнику з урахуванням знижки.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Оприбуткували товари | 281 | 631 | 200 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 40 000 |
3 | Реалізували товари покупцю | 361 | 702 | 300 000 |
4 | Нарахували податкове зобов’язання з ПДВ | 702 | 641 | 50 000 |
5 | Списали собівартість реалізованих товарів | 902 | 281 | 200 000 |
6 | Відкоригували первісну вартість товару на суму знижки методом «сторно» (200 000 грн × 5%) | 281 | 631 | 10 000 |
7 | Відкоригували ПДВ-кредит методом «сторно» (40 000 грн × 5%) | 641/пдв | 631 | 2000 |
8 | Відкоригували собівартість реалізованих товарів на суму знижки методом «сторно»* | 902 | 281 | 10 000 |
9 | Оплатили постачальнику за мінусом знижки (240 000 грн – 12 000 грн) | 631 | 311 | 228 000 |
Примітки * Якщо товар перебуває в залишку на дату надання знижки, коригуйте їх вартість методом «сторно». Якщо товар реалізували, і знижку надли в тому самому звітному періоді (року), коригуйте собівартість реалізації методом «сторно». Якщо товари реалізували минулого року, а знижку отримали у поточному році, суму отриманої знижки покажіть записом: Д-т 631 «Розрахунки з вітчизняними постачальниками» – К-т 719 «Інші доходи операційної діяльності» | ||||
Ситуація 5. Облік придбання товарів із втратами
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбало у постачальника партію товарів – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Витрати на доставку перевізником – 8400 грн в т.ч. ПДВ (20%) – 1400 грн. Під час доставки з вини перевізника втрачений товар – 5000 грн. Втрати товару є понаднормовими. Перевізнику виставили претензію, яку він відшкодував грошовими коштами. Право власності на товар переходить до покупця до транспортування
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Оприбуткували товари | 281 | 631 | 50 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 10 000 |
3 | Оплатили постачальнику | 631 | 311 | 60 000 |
4 | Нарахували плату за доставку | 2811 | 685 | 7000 |
5 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 685 | 1400 |
6 | Відобразили втрату товару * | 947 | 281 | 5000 |
7 | Нарахували компенсувальні ПДВ-зобов’язання (5000 грн × 20%)** | 949 | 641/пдв | 1000 |
8 | Виставили претензію перевізнику | 374 | 716 | 6000 |
9 | Отримали компенсацію | 311 | 374 | 6000 |
Примітки * Якщо право власності на товар переходить до покупця після доставки перевізником, втрату товарів не показуйте через рахунки обліку доходів/витрат. Зараховуйте на баланс товар, що фактично отримали ** Вхідний ПДВ-кредит за втраченими (використаними у негосподарській діяльності) товарами компенсуйте шляхом нарахування ПДВ-зобовязань за вимогами п. 198.5 ПК | ||||
Ситуація 6. Облік повернення товару постачальнику
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбало у постачальника на умовах попередньої оплати товари – 600 000 грн в т.ч. ПДВ (20%) – 100 000 грн. Через два тижні частково – 20% поставки товару повернули постачальнику та виконали остаточні розрахунки.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували аванс постачальнику | 371 | 311 | 600 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 100 000 |
3 | Оприбуткували товари | 281 | 631 | 500 000 |
4 | Нарахували ПДВ | 644 | 631 | 100 000 |
5 | Закрили рахунки авансів виданих | 631 | 371 | |
6 | Частково повернули товар постачальникові (500 000 грн × 20%) | 631 | 281 | 100 000 |
7 | Зменшили податковий кредит з ПДВ на підставі зареєстрованого розрахунку коригування (РК) до ПН (100 000 грн × 20%) | 631 | 641/пдв | 20 000 |
8 | Отримали кошти від постачальника | 311 | 631 | 120 000 |
Читайте більше:
Як законно закуповувати вживані речі для бізнесу
Коли потрібно брати в покупців доручення на товар
Як юридичній особі офіційно придбати товар на AliExpress
Повернення коштів: чи можна змінити форму оплати
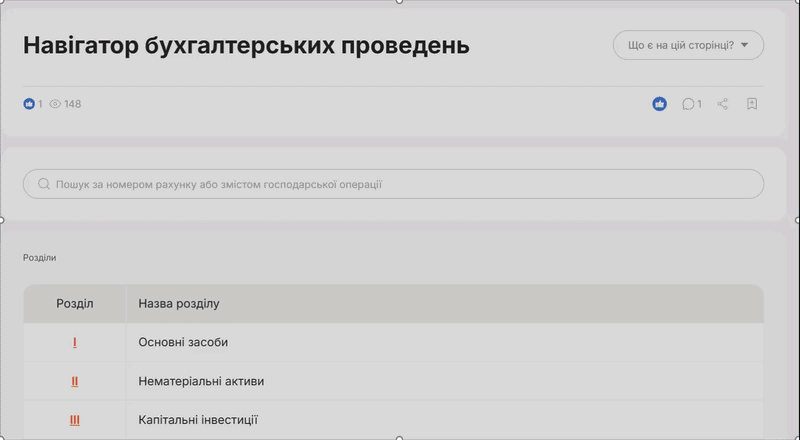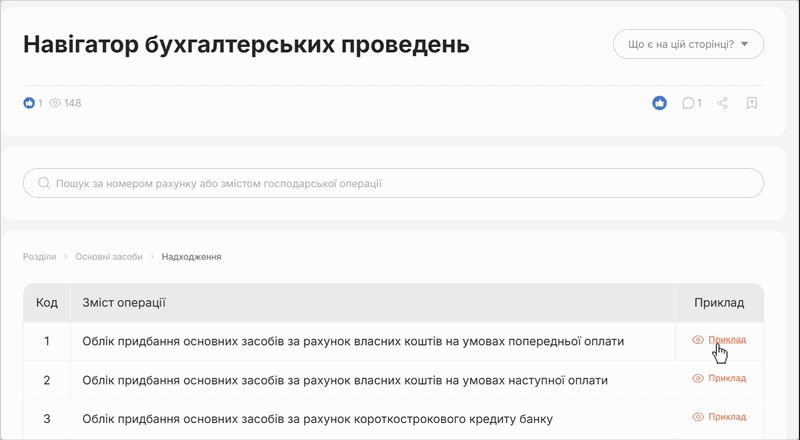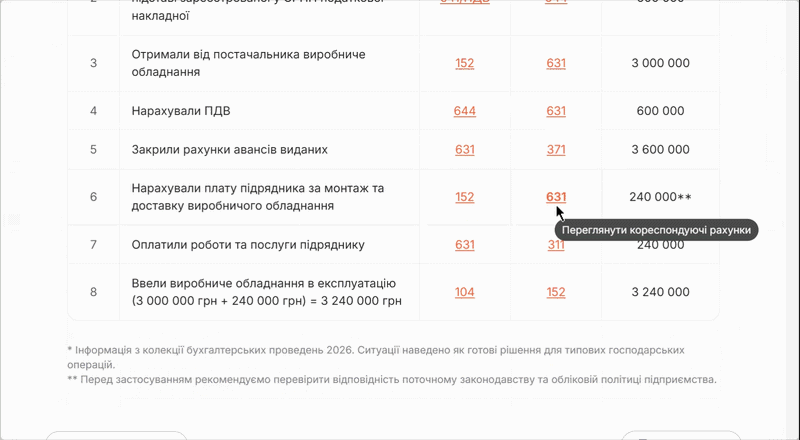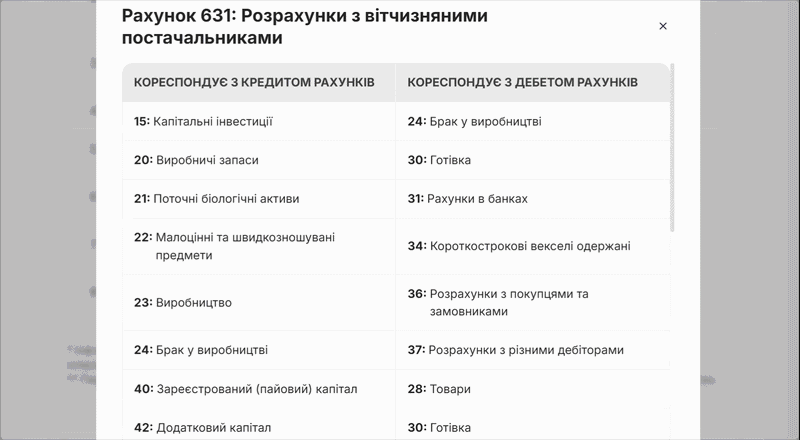
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Бронювання, критичність
02.10.2026
12–18 жовтня ДАР призупинить подання заявок на критичність агропідприємств: що зміниться
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 2 вересня 2026 року №11

Витрати діяльності
02.10.2026
Зустрічі з клієнтами в ресторані: чи можна поставити на витрати
Директор при укладенні договорів та зустрічей з клієнтами, проводять такі зустрічі у ресторані. Чи можна витрати, понесені у ресторані, відносити на витрати (як, наприклад, представницькі), які будуть зменшувати фінансовий результат до оподаткування? Якщо можна, то які підтверджуючи документи необхідно мати?

РРО / ПРРО, фіскальні чеки
02.10.2026
Пацієнт вимагає дублікати чеків за кілька років: чи можна відмовити
ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?


Пенсія, соцпільги
02.10.2026
Пенсіонерам доплатять майже 1 300 грн: хто може отримати та як оформити
Деякі українські пенсіонери у 2026 році можуть отримувати доплату до пенсії у розмірі 1 297,50 грн на місяць. Розповідаємо, хто має право на надбавку за утримання непрацездатних членів сім’ї, які умови потрібно виконати та як оформити виплату через Пенсійний фонд

Е-сервіс
02.10.2026
Зміна даних у кваліфікованому сертифікаті: порядок дій користувача у 2026 році
У разі зміни особистих чи організаційних даних, зазначених у кваліфікованому сертифікаті електронного підпису, необхідно невідкладно скасувати чинний сертифікат та отримати новий. Такий крок обов’язковий для забезпечення актуальності інформації та запобігання ризикам, пов’язаним із використанням електронних довірчих послуг

Єдиний податок
02.10.2026
Юрособа на єдиному податку купує ChatGPT: чи потрібно сплачувати ПДВ
Юрособа на єдиному податку не платник ПДВ хоче сплачувати підписку ОпенАІ Чат Джіпіті. Чи буде проблемною підв'язка до корпоративної картки? Чи виникне необхідність щомісяця нараховувати та сплачувати ПДВ ще й подавати потрібно якийсь розрахунок по ПДВ? яким чином краще спростити дане рішення?

Відпустка, відпускні
02.10.2026
Додаткова відпустка залишилась невикористаною при мобілізації: коли і чи компенсується
Працівниця, увільнена від роботи у зв’язку з прийняттям на військову службу за контрактом, не подала заяву про виплату компенсації за додаткову відпустку працівникам, які мають дітей, протягом місяця, в якому була увільнена від роботи. Чи втрачає вона право на додаткову відпустку? Відповідь надає Держпраці

ПДВ
02.10.2026
Коли ДПС (не) визнає платника ризиковим та що повинно бути в рішенні: консультує ДПС
ДПС роз'яснила порядок включення платників до переліку ризикових та наголосила: підставою не можуть бути податкові накладні, зареєстровані понад 180 днів тому. Також визначено, яку інформацію обов'язково має містити рішення комісії


ПДВ
02.10.2026
Чи діє пільга з ПДВ на ремонт електромереж та асфальту біля житлових будинків: роз’яснення ДПС
Пільга з ПДВ, передбачена п. 197.15 Податкового кодексу України, поширюється на будівельно-монтажні роботи з будівництва доступного житла та житла, що будується за державні кошти, а також за визначених умов — на капітальний ремонт і реконструкцію житла за бюджетного фінансування. Чи поширюється режим звільнення від оподаткування ПДВ на операції з виконання ремонтних робіт інженерних мереж, електричних мереж/електрощитових житлових будинків та на операції з виконання ремонтних робіт асфальтового покриття прибудинкових територій та внутрішньо квартальних проїздів ДПС відповідає нижче

Оренда
02.10.2026
ФОП орендує приміщення для бізнесу: чи можна списати комунальні платежі у витрати у 2026 році
ФОП на загальній системі може врахувати у складі підприємницьких витрат кошти, сплачені за комунальні послуги для власного або орендованого приміщення. Водночас для цього мають бути виконані низка умов: приміщення має використовуватися у господарській діяльності, договори на комунальні послуги укладаються безпосередньо з ФОП, а він є їх споживачем і самостійно оплачує послуги виконавцю. ДПС наголошує, що право на включення таких сум до витрат оцінюється в кожній конкретній ситуації з урахуванням підтвердних документів

Військовий облік
02.10.2026
Повістку доставили після дати явки: чи загрожує штраф і що робити
Що робити, якщо поштову повістку до ТЦК та СП доставили вже після зазначеної в ній дати явки? У Сумському обласному ТЦК та СП пояснили, що в такій ситуації важливо встановити фактичну дату отримання листа та зберегти докази запізнілої доставки. Якщо військовозобов’язаний не прибув у визначений строк, він має повідомити ТЦК та СП про причину неявки й надалі виконати вимогу щодо явки у встановленому порядку

Неприбуткова діяльність
02.10.2026
«Благодійна допомога. Продаж заборонено»: як маркувати товари та які правила діють
Операції з надання благодійної допомоги за певних умов звільняються від оподаткування ПДВ. Пільга поширюється, зокрема, на безоплатне постачання товарів і послуг благодійним організаціям та надання ними допомоги набувачам, якщо за це не передбачено жодної компенсації. Водночас для товарів благодійної допомоги діють спеціальні вимоги до маркування, а юридичні особи – отримувачі такої допомоги повинні вести окремий облік надходження, розподілу та використання отриманих ресурсів. Розглянемо, які правила потрібно дотримувати та в яких випадках пільга з ПДВ не застосовується

РРО / ПРРО, фіскальні чеки
02.10.2026
Оплата через QR-код: чи застосовувати РРО / ПРРО у разі реалізації товарів, робіт, послуг
Застосування РРО чи ПРРО залежить від способу отримання коштів, а не від форми розрахунків. Якщо QR-код містить банківські реквізити у форматі IBAN, касовий апарат не обов’язковий

Інше
02.10.2026
Захист вкладників та нові повноваження НБУ: Закон підписано Президентом
Парламент зробив крок до посилення стабільності банківського сектору: ухвалено ВРУ та підписано Президентом законопроєкт №13007-д, який удосконалює роботу Фонду гарантування вкладів, Національного банку та інститутів спільного інвестування. Мета ініціативи – захистити вкладників і зменшити ризики для фінансової системи під час війни, а також запровадити європейські підходи до банківського нагляду

Пенсія, соцпільги
02.10.2026
Страховий стаж у Чехії: коли його врахують для призначення української пенсії
Українці, які працювали в Чехії, можуть оформити пенсію з урахуванням страхового стажу, набутого в обох країнах, відповідно до двостороннього договору про соціальне забезпечення. Після 1 квітня 2003 року кожна держава призначає та виплачує пенсію за страховий стаж, набутий на її території, а чеський стаж у разі потреби може бути врахований для визначення права на пенсію в Україні. Для оформлення виплат не потрібно їхати до Чехії – заяву можна подати до органів Пенсійного фонду України. Розповідаємо, як враховують стаж, набутий у Чехії, та які документи потрібні для призначення пенсії

Перевірки, штрафи
02.10.2026
План-графік перевірок ДПС – 2027: коли його оприлюднять та як в нього вносяться зміни
Державна податкова служба регулює внесення змін до плану-графіка документальних перевірок, встановлюючи чіткі строки та умови. Зміни до плану допускаються не частіше одного разу у кожному з двох піврічних кварталів, окрім випадків технічних помилок чи форс-мажорних обставин. Перевірки платників податків, включених до плану-графіка через оновлення, можуть розпочинатися лише з другого півріччя

ФОП
02.10.2026
ІІІ квартал 2026: календар звітності та сплати податків для ФОП 3 групи
ФОП 3 групи вже час готуватися до закриття ІІІ кварталу 2026 року. До 19 жовтня потрібно сплатити ЄСВ за квартал, а до 9 листопада – подати декларацію платника єдиного податку за 9 місяців та, за наявності працівників або виплат фізособам, Податковий розрахунок та не забути про новий Звіт про внесок за працевлаштування осіб з інвалідністю за І, ІІ і ІІІ квартал 2026 року. До 19 листопада – сплатити єдиний податок, військовий збір та за потреби внесок на підтримку працевлаштування осіб з інвалідністю. Зібрали основні строки, суми та звітність, щоб ФОП 3 групи без помилок закрив ІІІ квартал

ФОП
02.10.2026
ДПС виправила баг програми і декларації ФОП 3 групи за 9 місяців почались прийматись
Підкажіть, будь ласка, чи були якісь зміни по декларації ФОП – платника єдиного податку 3 група за 9 місяців? Здаю декларацію і мені повертається квитанція 2 з помилкою «Не прийнято, бо потрібно заповнити Додаток 1». А чого? Його ж здають з декларацією за рік

