Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


7DAY – знижки до -70% та розіграші!
Святкуйте 12-річчя 7eminar та отримуйте максимум вигоди!
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
Регулярний аудит Електронного кабінету ДПС дозволяє вчасно виявити розбіжності, помилки в облікових даних, некоректні нарахування податків і ризики штрафів ще до того, як ними зацікавиться податкова.
Офіційна сторінка Електронного кабiнету за посиланням
За цим посиланням користувачі Електронного кабінету отримують доступ до порталу, робота з яким здійснюється через мережу Internet та не вимагає використання чи встановлення будь-якого додаткового програмного забезпечення.
Електронний кабiнет складається із двох функціональних частин:
До запровадження воєнного стану користувачі мали можливість працювати з відкритою частиною Електронного кабінету без проходження ідентифікації особи. У вільному доступі була інформація з публічних реєстрів ДПС, зокрема реєстру страхувальників, реєстру платників ПДВ, реєстру платників єдиного податку тощо.
Але на період дії воєнного стану доступ до публічних електронних реєстрів обмежено. Наразі отримати інформацію з таких реєстрів можна лише після ідентифікації особи та входу до приватної частини Електронного кабінету.
Такі обмеження запроваджені з метою захисту прав платників податків, збереження та безпеки інформації, що обробляється в інформаційно-комунікаційних системах ДПС, відповідно до вимог постанови КМУ від 12.03.2022 №263 «Деякі питання забезпечення функціонування інформаційно-комунікаційних систем, електронних комунікаційних систем, публічних електронних реєстрів в умовах воєнного стану».
Таким чином, доступ до інформації з відкритої та приватної частин інформаційно-комунікаційної системи «Електронний кабінет» можливий виключно після проходження електронної ідентифікації за допомогою кваліфікованого електронного підпису будь-якого надавача електронних довірчих послуг.
Наразі у відкритій частині Електронного кабінету без ідентифікації особи доступні наступні сервіси:
Також у вільному доступі:
Щоб зайти до особистого (приватного) кабінету в Електронному кабінеті платника податків, потрібно підтвердити свою особу онлайн. Це можна зробити одним із таких способів:
Будь-який із цих способів дає повний доступ до особистого кабінету платника податків.
Слідкуйте за строком дії КЕП. Якщо облікові дані не змінювалися, а строк дії електронного підпису закінчується, його можна продовжити дистанційно на сайті АЦСК.
Якщо ж КЕП уже прострочений і ФОП не має можливості звернутися до АЦСК для оформлення нового підпису, а звітність потрібно подавати терміново, то можна скористатись Дія.Підписом.
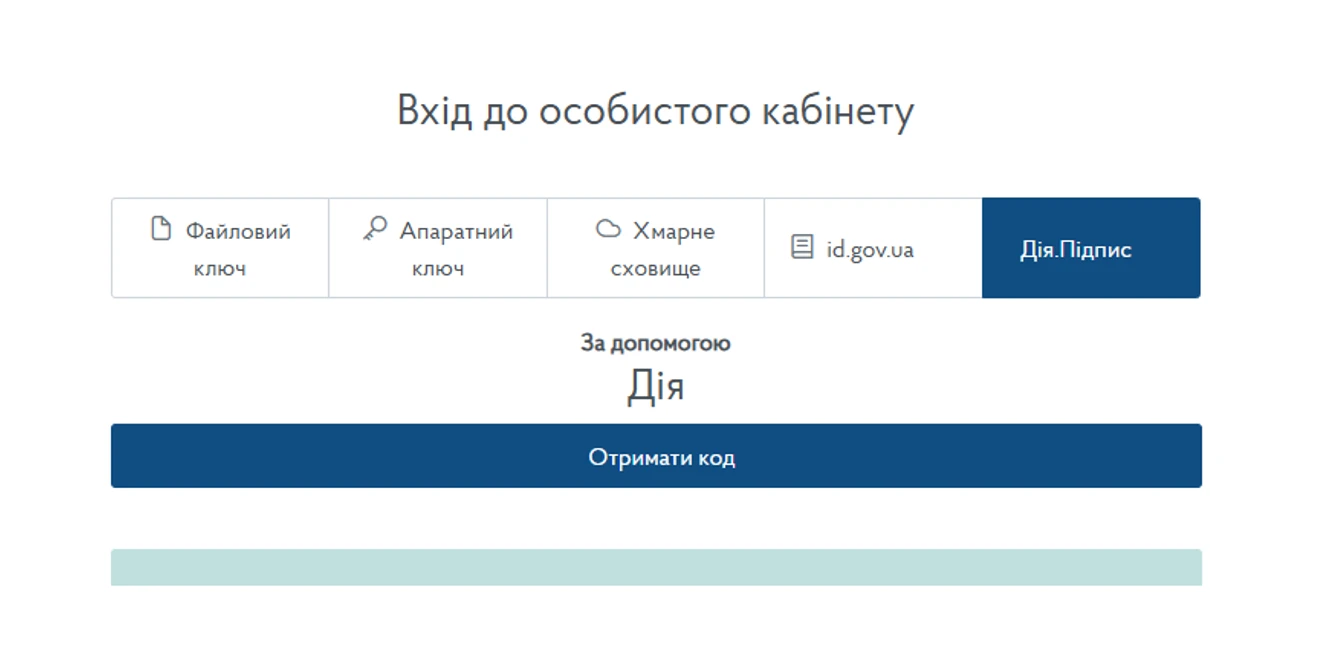
Для входу до особистого кабінету за допомогою мобільного застосунку Дія потрібно обрати спосіб входу «Дія. Підпис» та натиснути на кнопку «Отримати код»:
Далі відсканувати QR-код та здійснити підтвердження особи через мобільний додаток ДІЯ:
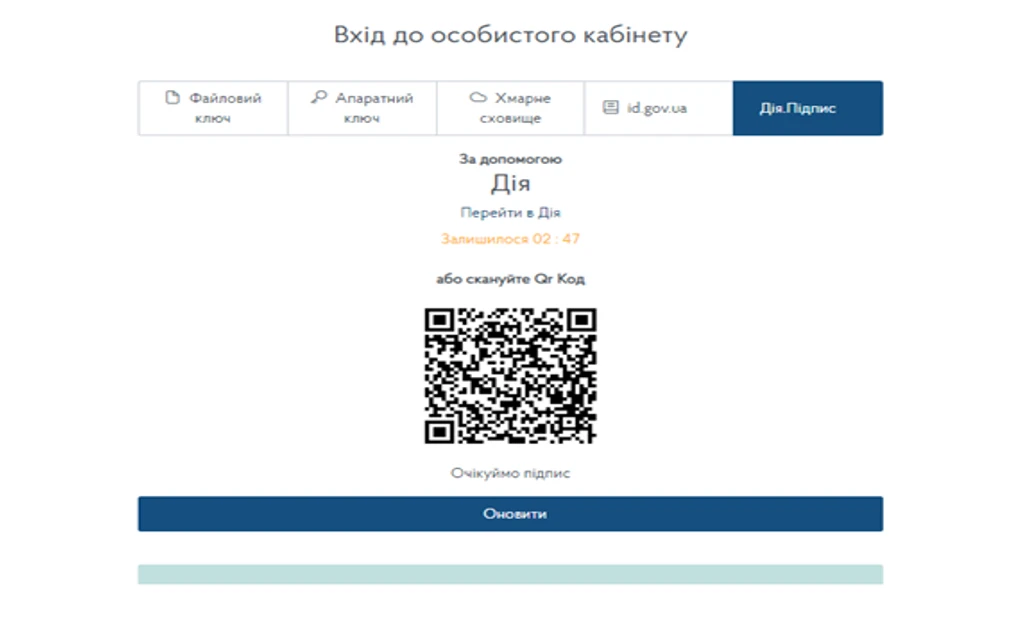
Після успішного виконання зазначених дій здійснюється вхід до приватної частини електронного кабінету. В такий спосіб підписується і звітність.
В цьому розділі є можливість подати майнову декларацію як громадянин, отримати Довідку про доходи, подати Заяву до Реєстру волонтерів тощо.
В розділі Загальна інформація про платника завжди перевіряйте актуальність адреси та наявність ППР про суми нарахованого податкового зобов’язання.
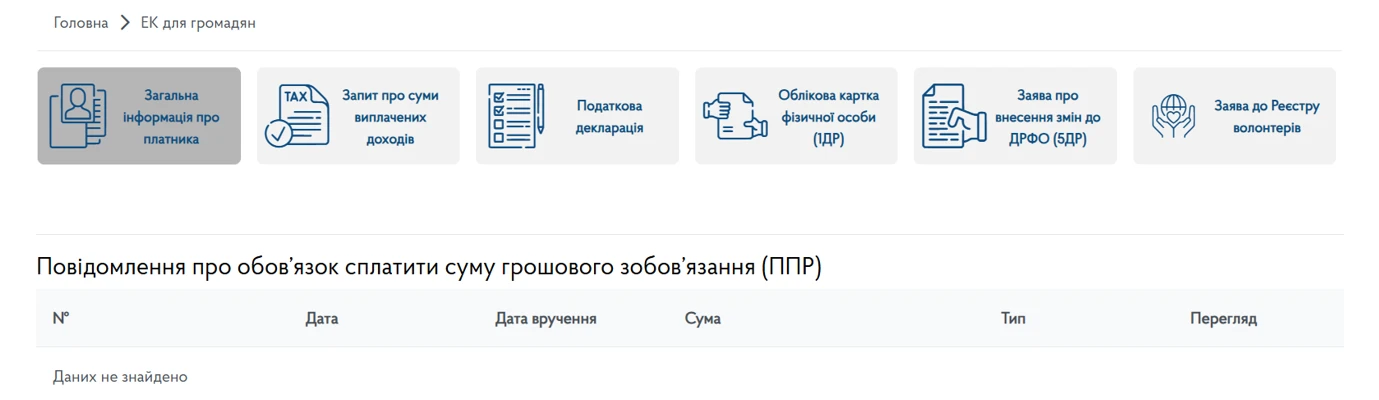
Іноді ППР про обов’язок сплатити суму грошового зобов’язання може бути розміщена, але ви про це не дізнаєтесь, якщо не перевірятимете.
Довідка про доходи
Для її отримання потрібно сформувати Запит про суми отриманих доходів.
Для звичайних громадян це потрібно робити, щоб зрозуміти – подавати майнову декларацію, чи ні. Для ФОП це потрібно робити, щоб уникнути розбіжностей у звітності та забезпечити коректне формування показників у декларації.
Запит про суми виплачених доходів може бути сформований починаючи з 1 кварталу 1998 року за будь-які п’ять років (запит формується поквартально, тому загальна кількість кварталів, яка вказується в запиті, не повинна перевищувати 20 кварталів).
Вам потрібно обрати «запит про суми виплачених доходів», натиснути «+ Створити»:

Під час створення запиту потрібно обрати період, за який необхідно отримати інформацію та натиснути «Зберегти»:
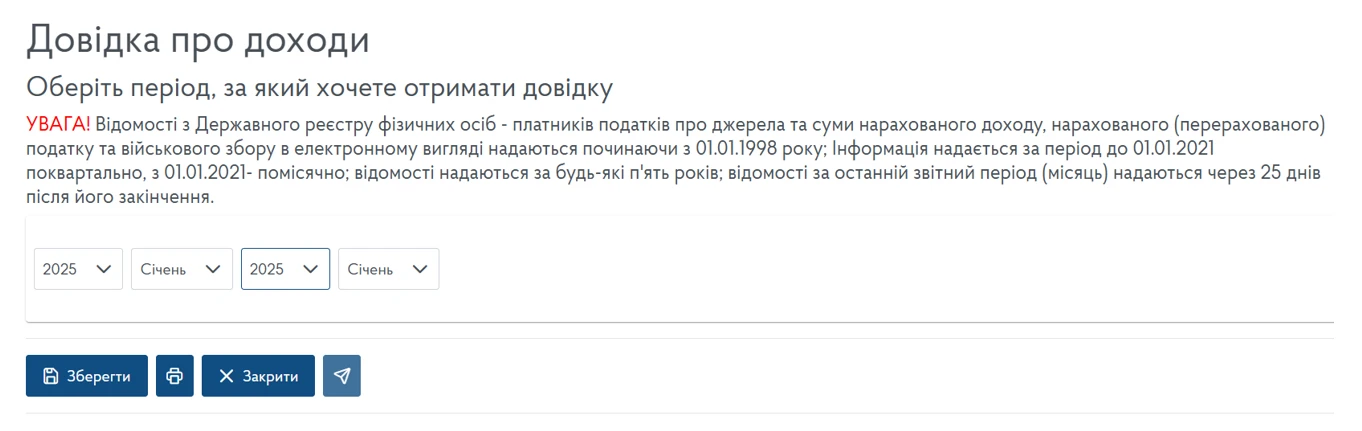
Підписати документ КЕП та відправити.
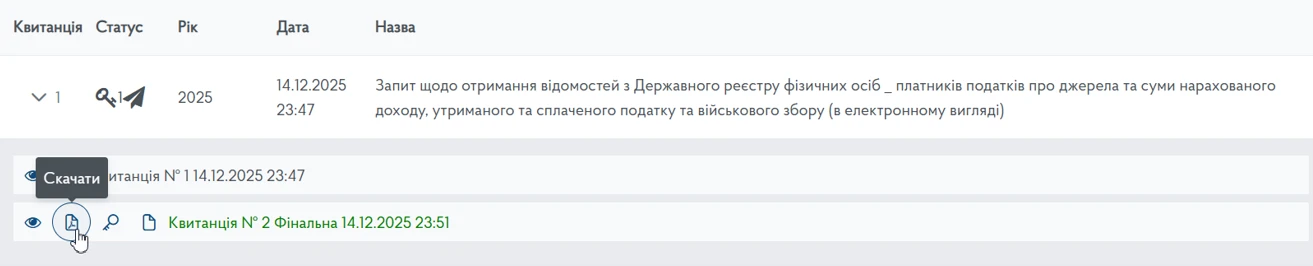
Через деякий час маєте отримати:
У Відомостях з Державного реєстру фізичних осіб-платників податків про суми виплачених доходів та утриманих податків містяться всі нараховані та виплачені вам доходи – як підприємцю та як звичайній фізичній особі, – а також суми утриманих і перерахованих податків.
Якщо протягом року фізична особа отримувала доходи з різних джерел, то у неї постає питання:
Чи потрібно подавати майнову декларацію у цьому випадку?
Відповідно до п. 179.2 Податкового кодексу України (далі – ПКУ), обов’язок щодо подання декларації вважається виконаним і декларація не подається, якщо платник податку протягом року отримував доходи виключно від податкових агентів, незалежно від виду та розміру таких доходів.
Разом із тим ПКУ встановлює випадки обов’язкового подання декларації, зокрема у разі отримання доходів:
Отже, після отримання витягу необхідно проаналізувати перелік доходів: якщо фізична особа-громадянин отримала всі доходи від податкових агентів і серед них немає доходів, що підлягають обов’язковому декларуванню, то майнову декларацію можна не подавати.
Для ФОП головна увага – на доходи з ознакою доходу 157
Саме за цією ознакою ваші контрагенти відображають у своїх Додатках 4ДФ суми, виплачені вам як підприємцю.
Якщо у декларації ФОП зазначено більший дохід, ніж у Відомостях – це допустимо. Таке трапляється, коли контрагенти не показали виплату на користь ФОП у своїх 4ДФ або коли вашими клієнтами були фізичні особи, які не подають об’єднану звітність.
Якщо ж ФОП задекларує менший дохід, ніж у Відомостях – то очікуйте запит від податкової з вимогою пояснити причини розбіжностей. Контролюючі органи постійно звіряють дані 4ДФ із деклараціями ФОП.
Також слід перевіряти, чи немає помилкових виплат, оскільки вони часто стають підставою для запиту від податкової.
Відомості з Державного реєстру фізичних осіб-платників податків про суми виплачених доходів та утриманих податків можна переглянути без збереження або завантажити у форматі PDF – інформаційна довідка, або завантажити відповідь, засвідчену кваліфікованою електронною печаткою ДПС.
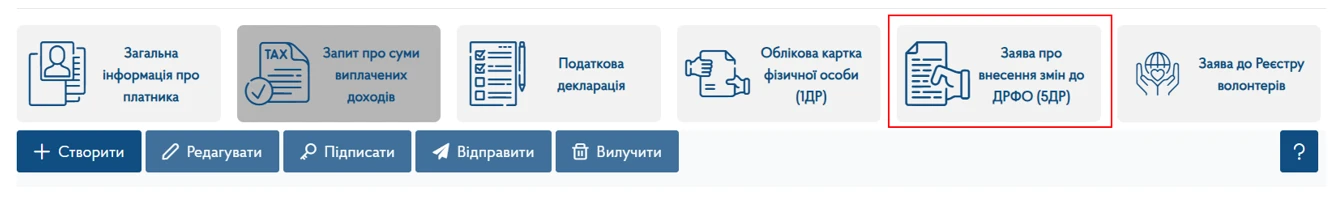
Заява про внесення змін до Державного реєстру фізичних осіб-платників податків. Форма 5ДР
При аудиті Електронному кабінету ФОП потрібно звертати увагу, чи коректно зазначена ваша податкова, особливо якщо ви змінювали адресу протягом року. Якщо дані не актуальні, то подайте форму 5ДР, щоб оновити інформацію.
Перевіряйте облікові дані регулярно. Іноді зміни, наприклад, анулювання статусу платника єдиного податку, можуть статися, і ви про це не дізнаєтесь, якщо не перевірятимете. Також варто періодично перевіряти, яка інформація міститься в Реєстрі платників єдиного податку. Особлива увага – це КВЕДи та місця провадження господарської діяльності.
Меню «Перегляд звітності» в Електронному кабінеті дозволяє платнику бачити всю податкову звітність, яка була подана до ДПС, незалежно від способу подання – в електронному вигляді чи на паперових носіях через центр обслуговування платників.
У цьому розділі зручно перевірити:
Саме тому цей розділ є ключовим для аудиту звітності – він допомагає швидко встановити, що подано, а що ні, і вчасно усунути ризики штрафів за неподання або несвоєчасне подання звітів.
Перевірка розділу «Введення звітності» дозволяє платнику переконатися, що звітність дійсно подана та прийнята податковою, а не залишилась у статусі «Документ не прийнято».
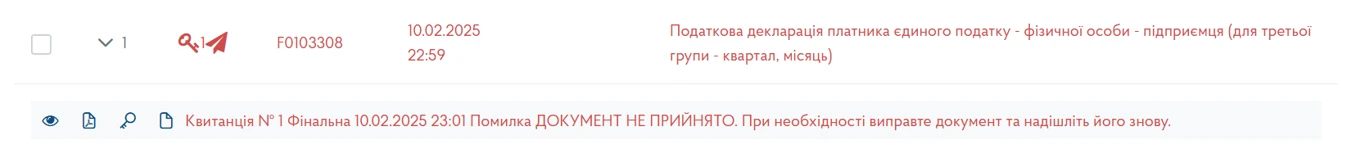
Саме в цьому розділі відображається фактичний статус кожного звіту: чи надісланий він до ДПС, чи отримано квитанцію №1 та квитанцію №2, і чи прийнята звітність без зауважень.

Регулярна перевірка допомагає:
Такий контроль – проста, але критично важлива дія, яка захищає платника від штрафів за неподання або несвоєчасне подання звітності.
Перевіряйте вхідні листи та запити від ДПС – відповідайте вчасно, щоб уникнути штрафів.
Розділ «Стан розрахунків з бюджетом» в Електронному кабінеті показує, скільки та за якими податками ви маєте сплатити або вже переплатили.
У цьому меню ви бачите по кожному податку або збору:
Цей розділ варто регулярно перевіряти, щоб вчасно побачити борг, переплату або помилкові нарахування й уникнути штрафів.
Особливо це важливо робити перед реєстрацією ФОП – якщо у фізичної особи будуть борги, нараховані їй як фізичній особі (земельний податок або податок на нерухомість), то ФОП відмовлять у реєстрації платником єдиного податку. Про це наголошує ДПСУ у своєму Листі від 11.04.2024.
Саме тому першим кроком перед реєстрацією ФОП має бути перевірка податкових боргів з податків, які були нараховані як фізичній особі
Фізичні особи після ідентифікації мають можливість за допомогою платіжної системи сплатити податки, збори, платежі за допомогою платіжної карти або за допомогою QR-коду:
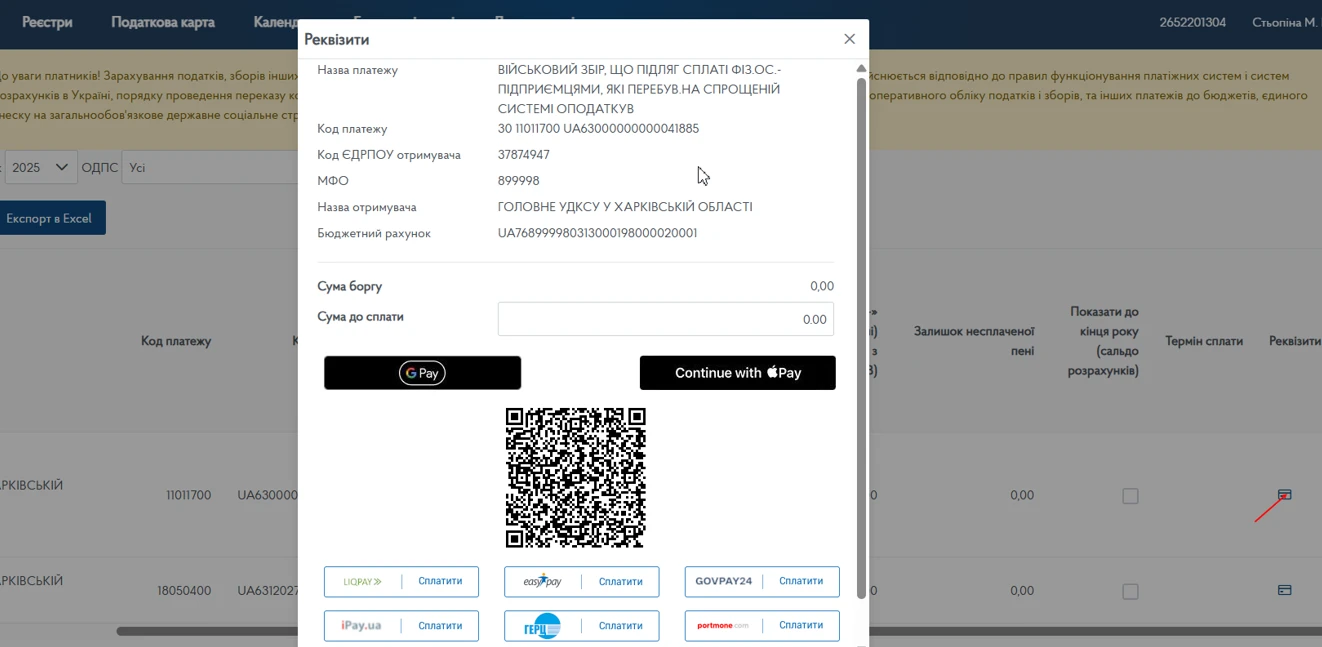
Якщо в ході проведення аудиту було виявлено, що податки сплачувались на неправильний рахунок, то ситуацію потрібно терміново виправляти. Для того, щоб перекинути податки на правильний рахунок, потрібно подати Заяву за ідентифікатором форми F/J1302002, до якої прикріпити копії платіжок, завірених належним чином.
Важливо пам’ятати, що ЄСВ не може бути зарахований до сплати інших податків та зборів. Єдиний внесок не входить до системи оподаткування та не належить до джерела наповнення бюджетів. Тому відсутні законодавчі підстави для зарахування переплати по ЄСВ в рахунок сплати інших податків. Про це зазначає ДПС у Листі від 21.05.2025.
Тому помилково або надміру сплачений ЄСВ можна тільки :
Для цього потрібно подавати Заяву про повернення коштів з рахунків ЄСВ за формою, наведеною в додатку 1 до наказу Мінфіну від 23.07.2021 №417 «Про затвердження Порядку зарахування у рахунок майбутніх платежів єдиного внеску на загальнообов’язкове державне соціальне страхування або повернення надміру та/або помилково сплачених коштів». Електронної форми Заяви немає в Електронному кабінеті, тому Заяву потрібно заповнити, підписати та разом із платіжками відсканувати та відправити в податкову через розділ «Листування з ДПС».
Якщо ФОП подавав заяву до податкової про звільнення від сплати єдиного податку та військового збору на період відпустки чи лікарняного, або користувався воєнними пільгами як ФОП із Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, затвердженого наказом Мінрозвитку громад та територій від 28.02.2025 №376, то перевірте, чи зняла податкова нарахування за ці періоди. Якщо нарахування залишилися – то можна подати до податкової лист із проханням їх анулювати. Якщо у період дії пільги ФОП сплачував єдиний податок та військовий збір, то такі суми не вважаються помилково або надміру сплаченими. Вважається, що ФОП не скористався пільгою, а тому їх потрібно буде відобразити у декларації.
По ПДФО та ВЗ по найманим працівникам фіксуються тільки оплати і немає нарахувань, тому повернути або перекинути надмірно або помилково сплачені суми можна тільки після проведення перевірки податковою.
Також для проведення звірки по податках та зборах платники податків можуть створити та надіслати до ДПС Запит про отримання витягу щодо стану розрахунків з бюджетами та цільовими фондами за даними органів ДПС за формою F/J1300207.
Відповідь на Запит надсилається платнику податків в Електронний кабінет не пізніше 15 робочих днів з дня його отримання у вигляді витягу з інформаційної системи органів ДПС щодо стану розрахунків платника з бюджетом та цільовими фондами за формою F/J1400207, який можна переглянути у вкладці Вхідні документи режиму Вхідні/вихідні документи. Витяг формується за період, вибраний платником податків при створенні Запиту з урахуванням строків давності, станом на дату відправлення Запиту до органів ДПС.
Для СГ, які використовують РРО або ПРРО, наступний важливий крок – це зіставлення даних РРО/ПРРО з обліком доходів та банківською випискою.
В Електронному кабінеті платника податків у розділі «Дані РРО» можна за фіскальним номером касового апарату сформувати звіт за будь-який період. У звіті будуть загальна сума реалізації, окремо – готівка, окремо – безготівкові оплати через термінал.

З ЕК можна вигрузити в Exel, підсумувати суму доходів.
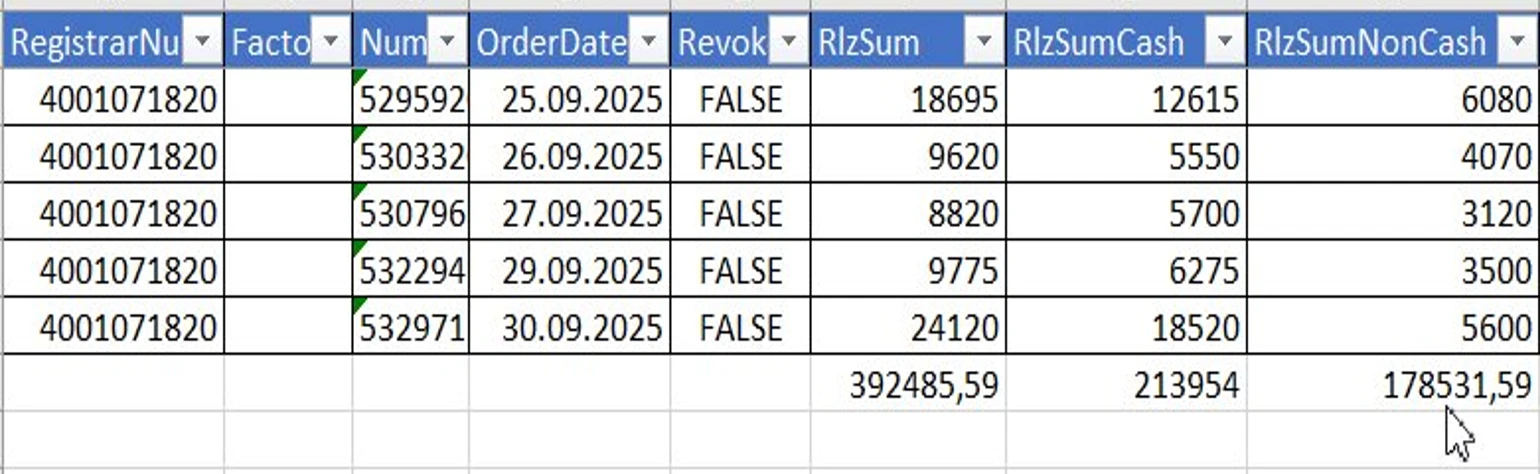
Звіряйте суму реалізації через POS- термінал з фактичними надходженнями на рахунок.
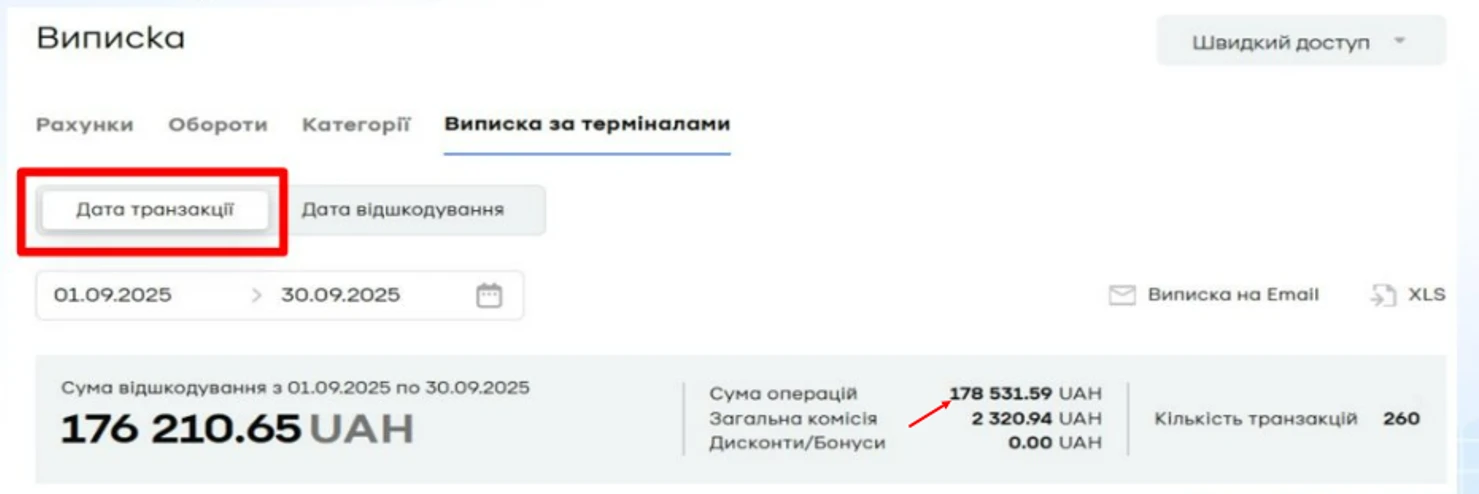
Також слідкуйте за датою доходу. Якщо оплата проходить через POS-термінал із фіскальним чеком, то датою отримання доходу є дата в чеку.
Доходом вважається повна сума, сплачена покупцем, без зменшення на комісію банку.
У режимі Інформація про бізнес-партнера можна:
Читати більше:
Перевірки ДПС під час воєнного стану
Листування з ДПС через Електронний кабінет платника
Як перевірити РРО/ПРРО в Е-кабінеті платника податків
Недостовірна інформація в Електронному кабінеті: дії платника
Як перевірити сплату за ліцензію та дату припинення її дії в Електронному кабінеті
Як перевірити контрагента у реєстрі платників єдиного податку через Електронний кабінет
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
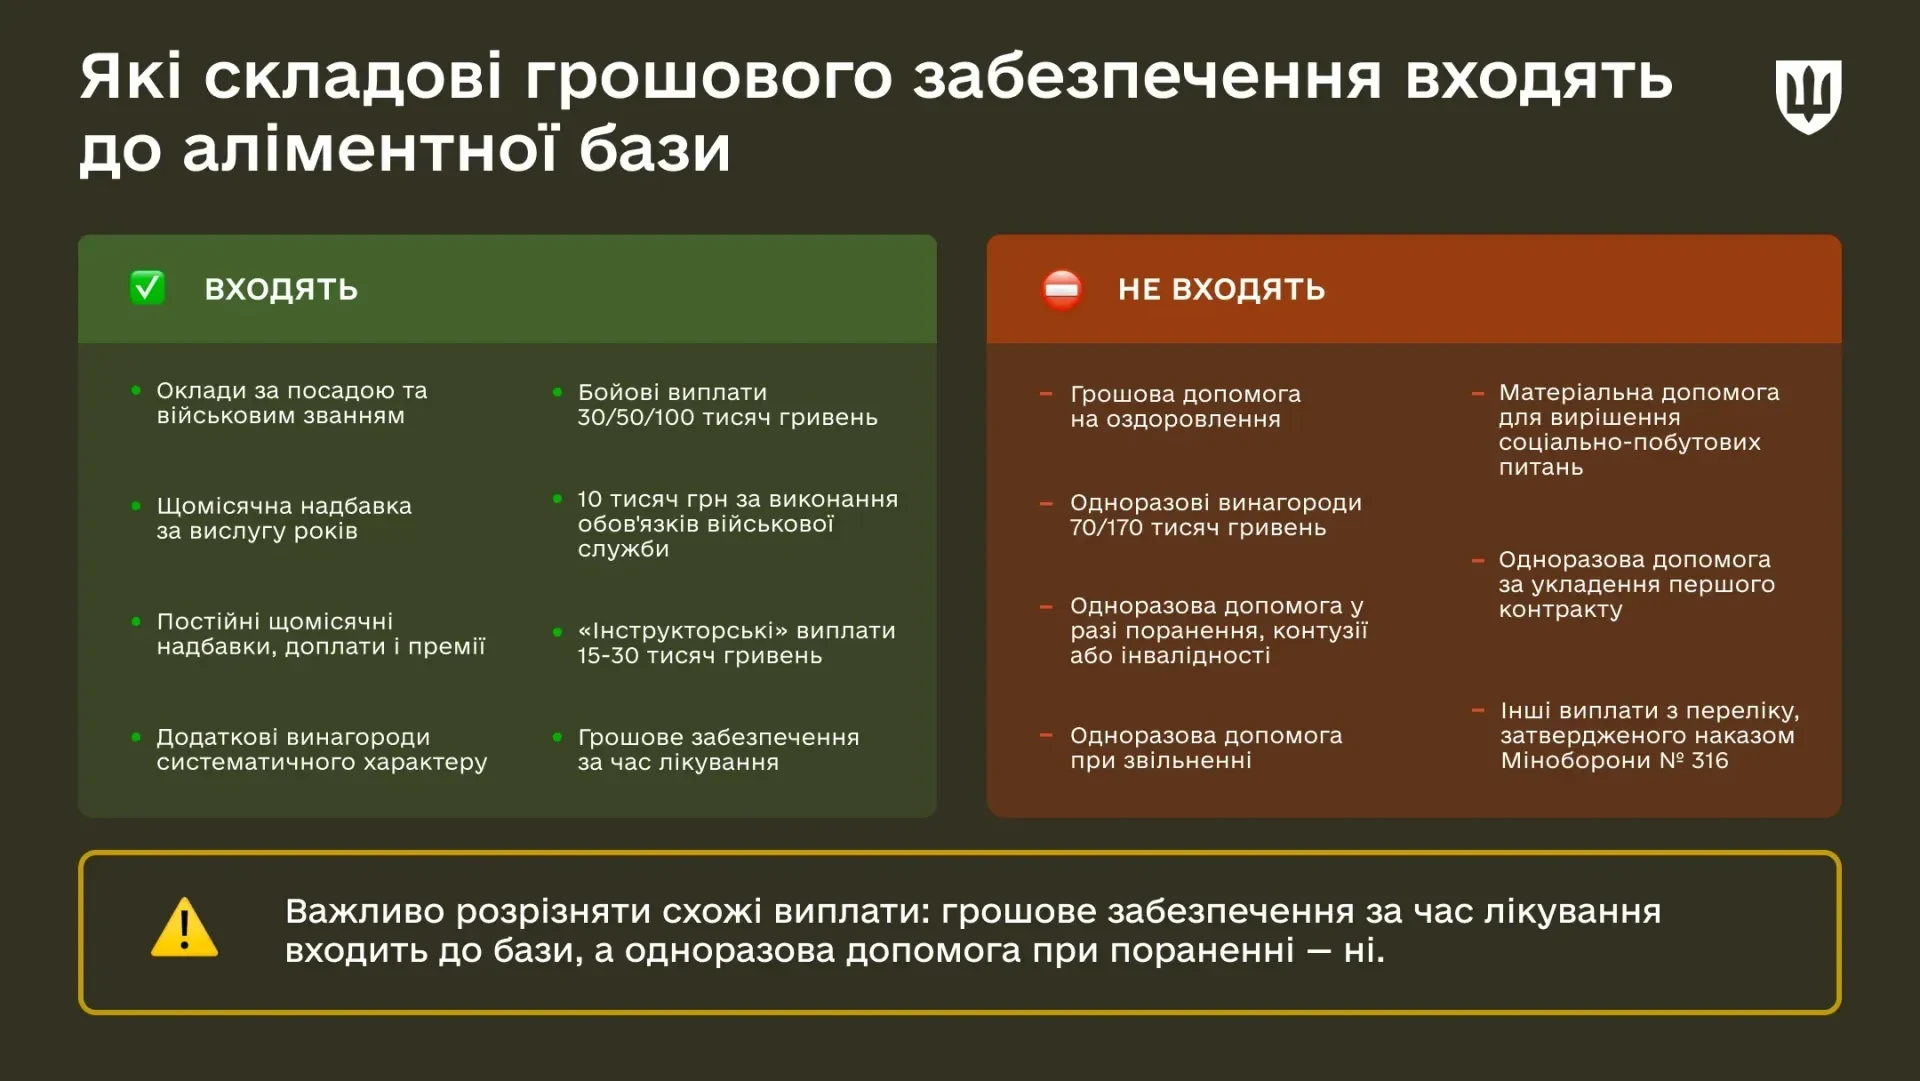
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня