
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт пояснив, чи передбачає законопроєкт щодо запровадження ПДВ для платників єдиного податку оподаткування послуг, які наразі не враховуються при визначенні обов’язкової ПДВ-реєстрації за ст. 181 ПКУ. З’ясуємо, чи виключені такі послуги зі сфери дії законопроєкту, чи в перспективі вони можуть підпадати під ПДВ, а також окремо розглянемо можливі наслідки для ІТ-послуг та ФОП у цифровій сфері
18.12.2025 Мінфін оприлюднив на своєму сайті проєкт Закону України «Про внесення змін до Податкового кодексу України щодо реєстрації платників єдиного податку платниками податку на додану вартість».
Відразу скажемо, що це ще «чернетка» проєкту закону, який навіть не поданий до Верховної Ради, не розглянутий як законопроєкт, не прийнятий як закон і не набув чинності як закон. В цьому тексті викладено бачення Мінфіну щодо того, як з 2027 року будуть діяти оновлені правила для платників єдиного податку груп 1-3, які враховують кроки з Національної стратегії доходів до 2030 р., схваленої розпорядженням КМУ від 27.12.2023 №1218-р.
Отже, що передбачає законопроєкт Мінфіну:
1. Тепер платниками ПДВ можуть бути платники єдиного податку (ЄП) груп 1-3 (крім електронних резидентів).
Тобто, якщо платник ЄП групи 1-3 досягає обсягу операцій постачання товарів / послуг в 1 млн грн за останні 12 календарних місяців, така особа має зареєструватися платником ПДВ в обов`язковому порядку (ст. 181 ПКУ).
Водночас нагадуємо, що під критерій 1 млн грн ДПС пропонує брати такі операції (ЗІР, категорія 101.02):
Операції, що підлягають оподаткуванню за основною ставкою ПДВ (20%), ставками 7 і 14 відсотків, нульовою ставкою ПДВ та звільнені (умовно звільнені) від оподаткування ПДВ.
Тобто, це операції товарів послуг з місцем постачання – Україна, які або оподатковуються ПДВ (за будь-якою ставкою), або мають пільгу по ПДВ (вказані в ст. 197 ПКУ або в підр. 2 р. ХХ ПКУ). На такі операції зареєстровані платники ПДВ складають податкову накладну (ПН) (з ПДВ, або без).
При цьому за операціями, які не є об'єктом оподаткування (ст. 196 ПКУ), або місце постачання яких визначено за межами митної території України за ст. 186 ПКУ, зареєстровані платники ПДВ не складають ПН.
Тобто, 1 млн грн для реєстрації платником ПДВ буде контролюватися не за надходженням коштів на рахунок / в касу платника ЄП (правила ЄП за ст. 292 ПКУ), а за правилами р. V «ПДВ» ПКУ – з визначенням об`єкта оподаткування за правилами ст. 185 ПКУ і місця поставки за правилами ст. 186 ПКУ.
Наприклад, не мають враховуватись в 1 млн грн для ПДВ операції з надання:
Коли ФОП починати розрахунок 1 млн грн для ПДВ читайте тут.
2. Ставка ЄП для групи 3 буде:
Тобто, обрати ставку ЄП 5% в групі 3 (в т.ч. при зміні групи ЄП або ставки ЄП) може лише особа, яка не досягла обсягу обов'язкової реєстрації платником ПДВ за ст. 181 ПКУ і при цьому:
3. Обов'язковий перехід в групі 3 на ставку ЄП 3% + ПДВ.
Не пізніше 10 числа місяця, наступного за місяцем в якому досягнутий критерій 1 млн грн, платник групи 3 має подати заяву про зміну ставки ЄП з 5% на 3% + ПДВ.
При цьому платником ЄП на ставці 3% + ПДВ він буде вважатися з 1-го числа місяця, в якому подано заяву (тобто, трохи «заднім числом»).
4. Реєстрація платником ПДВ.
Всі платники ЄП (групи 1-3) мають подати заяву ф. №1-ПДВ для обов`язкової реєстрації платником ПДВ не пізніше 10 календарних днів місяця, наступного за місяцем, в якому досягнутий критерій 1 млн грн (п. 183.2 ПКУ).
При цьому платники ЄП набудуть статусу платника ПДВ:
На жаль, проєкт не містить перехідних положень.
Як бути платникам ЄП, які станом на 31.12.2026 будуть мати обсяги більше 1 млн грн за останні 12 місяців?
Ймовірно, що для них для всіх треба буде пройти реєстрацію платниками ПДВ не пізніше 10.01.2027.
Проте, до 2027 р. можливо ще зміниться (збільшиться) і критерій обов'язкової реєстрації платником ПДВ.
5. Облік у платників ЄП – платників ПДВ.
Як тільки платник ЄП групи 1-3 набуває статусу платника ПДВ, він вже має вести облік доходів та витрат не в довільній формі, а за типовою формою.
Наразі таку форму ведуть платники ЄП групи 3 (3% + ПДВ), вона затверджена наказом Мінфіну від 30.11.2022 №405.
Це означає, що єдинники груп 1, 2 та 3, які стануть платниками ПДВ, мають забезпечити наявність первинних документів як на придбання товарів/послуг, так і на їх продаж, адже це важливо саме для ПДВ-обліку.
Не панікуємо, адже на вдосконалення проєкту (цього чи іншого) та прийняття закону є ще майже рік
Читати більше:
ПДВ стає обов’язковим для єдинників: проєкт Закону від Мінфіну
Податкова декларація з ПДВ із додатками: інструкція заповнення
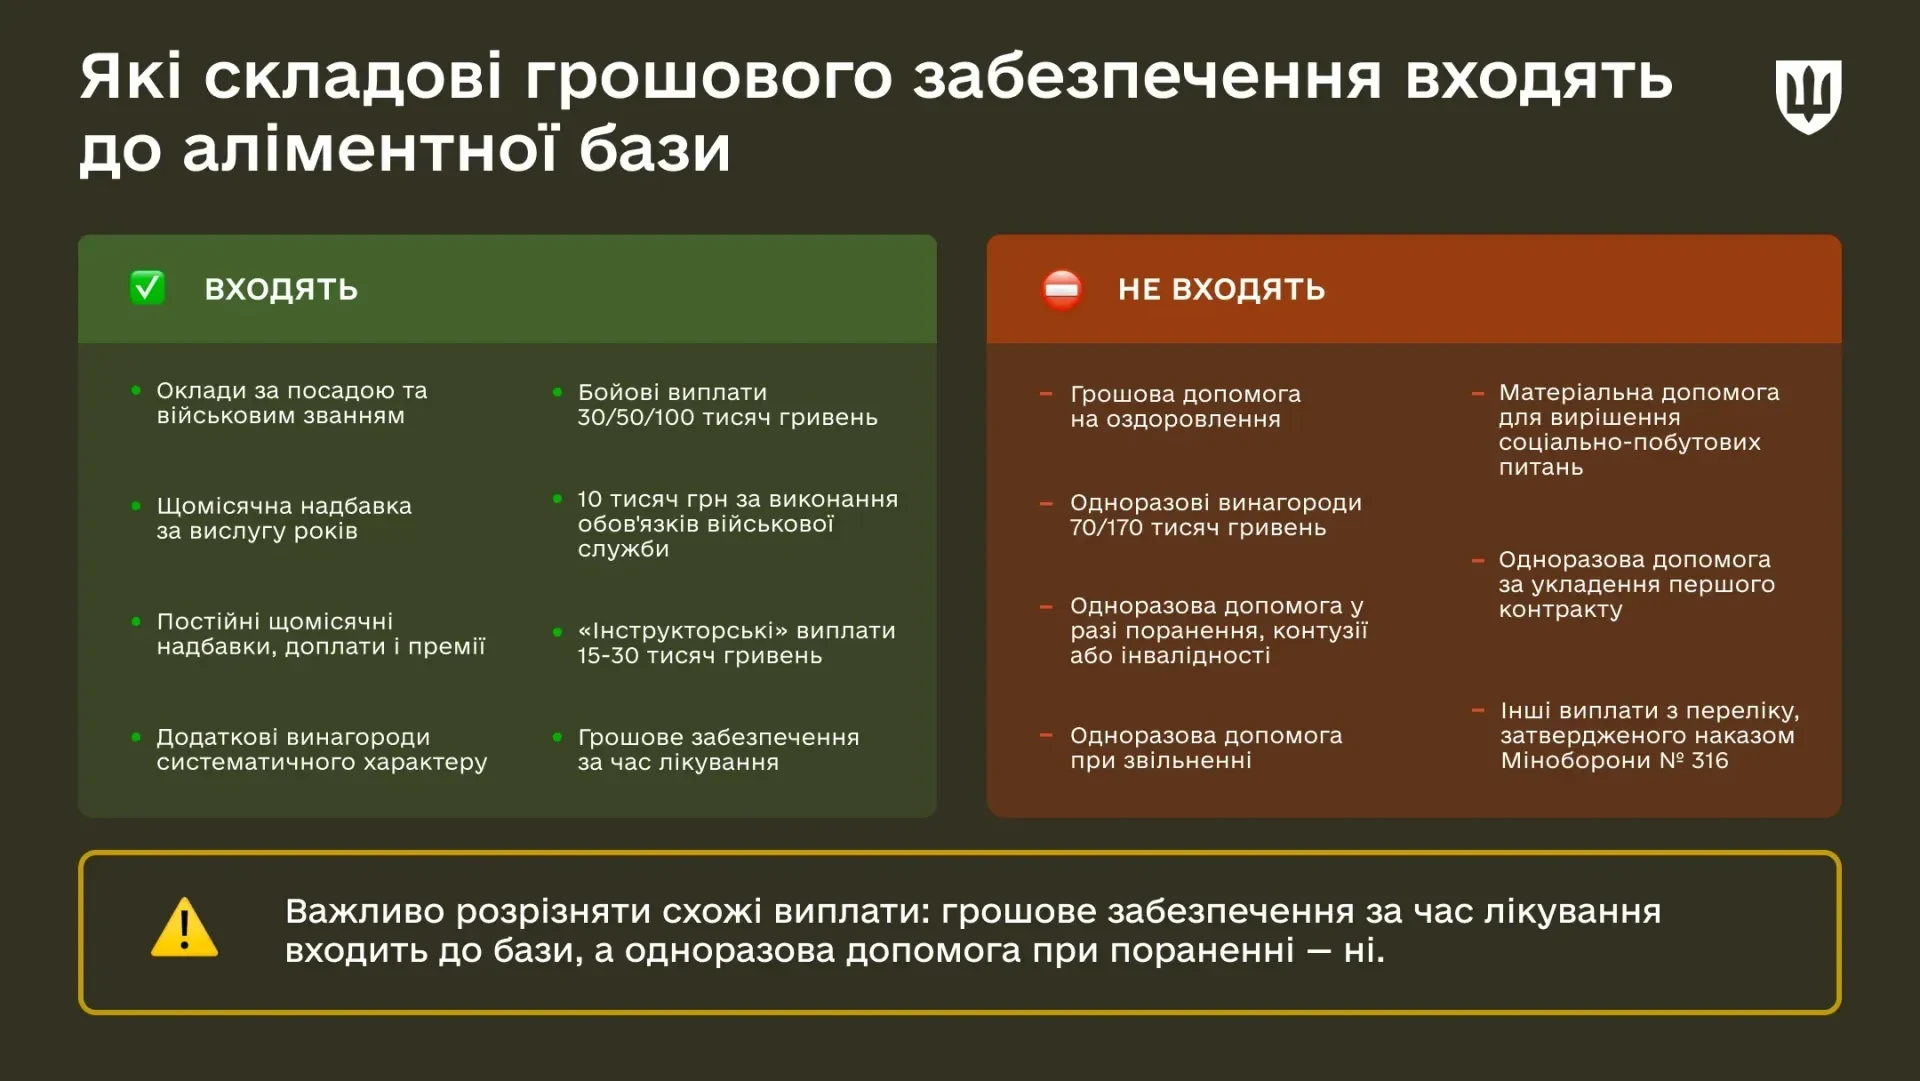
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня

ФОП, який зареєструвався вже під час проходження військової служби за мобілізацією, також може скористатися звільненням від сплати єдиного податку та військового збору. ДПС підтвердила: вирішальне значення має те, чи був підприємець зареєстрований платником єдиного податку та проходив військову службу на дату набрання чинності Законом №4505-IX. Крім того, податкова роз’яснила порядок скасування нарахованих платежів і строки виконання ПДВ-зобов’язань мобілізованими ФОП. Розглянемо, на які пільги може розраховувати підприємець і що потрібно врахувати
Під час призначення житлової субсидії враховують середньомісячний сукупний дохід домогосподарства, однак період для його обчислення залежить від дати звернення та початку опалювального чи неопалювального сезону. До розрахунку включають зарплату, пенсію, соціальні виплати, стипендії та інші доходи, але для окремих виплат діють особливі правила. Зокрема, пенсію враховують за спеціально визначений місяць, а деякі види допомоги – у фактично отриманому розмірі. Розглянемо, які доходи впливають на розмір субсидії та як їх обчислюють на практичних прикладах
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати