
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Документообіг, первинні документи
09.01.2026
Первинні документи ФОП у 2026 році
Фізособи-підприємці зобов’язані оформлювати певні документи, пов’язані із підприємницькою діяльністю. Відсутність таких документів може привести до застосування до ФОПа штрафних санкцій. У статті розглянемо, які вимоги законодавства повинні виконувати ФОПи щодо наявності та зберігання первинних документів, яка відповідальність може бути застосована у разі відсутності документів, та наведемо приклади з судової практики
- Законодавчі вимоги щодо наявності первинних документів у ФОП
- Правила зберігання первинних документів у ФОП
- Відповідальність за відсутність первинних документів ФОП
- Первинні документи ФОП: судова практика
- Висновки
Законодавчі вимоги щодо наявності первинних документів у ФОП
Спочатку нагадаємо, що поняття «первинні документи» ґрунтується, перш за все, на приписах Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон №996).
У ст. 9 Закону №996 вказано, що підставою для бухгалтерського обліку господарських операцій є первинні документи, а також наведено вимоги до оформлення цих документів.
Але, як ми знаємо, ФОПи не ведуть бухгалтерський облік, та вимоги Закону №996 на них не розповсюджуються (ч. 1 ст. 2 Закону №996).
Проте, цей факт не означає, що ФОПи не зобов’язані оформлювати первинні документи. Такий обов’язок обумовлений вимогами податкового законодавства. Так, ст. 44 Податкового кодексу України (далі – ПКУ) передбачає, що для цілей оподаткування платники податків зобов'язані вести облік доходів, витрат та інших показників, пов'язаних з визначенням об'єктів оподаткування та/або податкових зобов'язань, на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, інформації, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачено законодавством.
Отже, ФОПи зобов’язані оформлювати документи щодо господарських операцій для ведення обліку доходів, витрат та інших показників, пов’язаних з визначенням об’єктів оподаткування.
Також зазначимо, що облік товарних запасів ФОПами ведеться відповідно Порядку ведення обліку товарних запасів для фізичних осіб-підприємців, у тому числі платників єдиного податку, затвердженого наказом Мінфіну від 03.09.2021 №496 (далі – Порядок №496). Проте, Порядок №496 було визнано протиправним та нечинним у судовому порядку (рішення Київського окружного адміністративного суду від 24.11.2025 у справі №640/304/22). Але, це рішення суду поки що не набрало законної сили, оскільки було оскаржене Мінфіном в апеляційний суд (див. ухвалу Шостого апеляційного адміністративного суду від 25.12.2025). Таким чином, зараз Порядок №496 чинний, принаймні до винесення рішення апеляційним судом, а отже, обов’язковий до виконання ФОПами.
Щодо оформлення необхідних документів ФОПами, які є платниками єдиного податку також нагадаємо, що для них ведення обліку здійснюється з урахуванням правил, встановлених п. 296.1 ПКУ: фізособи – підприємці-платники єдиного податку першої і другої груп та платники єдиного податку третьої групи, які не є платниками ПДВ, ведуть облік у довільній формі шляхом помісячного відображення отриманих доходів. При цьому облік доходів та витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет.
Правила зберігання первинних документів у ФОП
Строки зберігання
Вимоги щодо строків зберігання документів платниками податків визначені пп. 44.3 ПКУ. Ці вимоги розповсюджуються й на ФОПів. Так, платники податків зобов’язані забезпечити зберігання документів, протягом визначених законодавством строків, але не менше строків, зазначених у цьому пункті. Відносно ФОПів діє мінімальний строк зберігання документів – 1095 днів.
Строки зберігання документів розраховуються з дня подання податкової звітності чи іншої звітності, передбаченої ПКУ, для складення якої використовуються зазначені документи та/або інформація. Також врахуйте, що у разі, якщо звітність не було подано, то строк зберігання розраховується з передбаченого ПКУ строку подання такої звітності, а для документів, пов’язаних з виконанням вимог іншого законодавства, контроль за дотриманням якого покладено на податкові органи, – з дня здійснення відповідної господарської операції (для відповідних дозвільних документів – з дня завершення строку їх дії.
Отже, у ПКУ зазначено мінімальний строк зберігання документів для ФОПів, проте, крім ПКУ також слід враховувати інші нормативні документи, якими передбачено строки зберігання. Таким законодавством, зокрема, є Перелік типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших юридичних осіб, із зазначенням строків зберігання документів, затверджений наказом Мін'юсту від 12.04.2012 №578/5 (далі – Перелік №578/5).
До речі, Перелік №578/5, не дивлячись на його назву, розповсюджується, в тому числі й на ФОПів. Про це вказано у п. 1.4 Переліку №578/5:
Строки зберігання документів, що зазначаються у цьому Переліку та регулюють підприємницьку діяльність юридичних осіб, застосовуються фізичними особами-підприємцями, якщо інше не встановлено законом або не випливає із суті відносин. Строк зберігання для документів та інформації, пов’язаних з обчисленням та сплатою податків і зборів, для фізичних осіб-підприємців встановлюється відповідно до ПКУ та становить 3 роки.
Також зверніть увагу, що у разі, якщо документи, пов'язані з предметом перевірки, проведенням процедури адміністративного оскарження прийнятого за її результатами податкового повідомлення-рішення або судового розгляду, такі документи повинні зберігатися до закінчення перевірки та передбаченого законом строку оскарження прийнятих за її результатами рішень та/або вирішення справи судом, але не менше строків, передбачених п. 44.3 ПКУ (п. 44.4 ПКУ).
Відновлення втрачених документів
Правила відновлення втрачених, пошкоджених або достроково знищених документів, визначені п. 44.5 ПКУ. Так, у разі втрати документів, платник податків зобов’язаний:
- письмово повідомити про цей факт орган ДПС за місцем обліку у п’ятиденний строк з дня такої події;
- відновити втрачені документи протягом 90 календарних днів з дня, що настає за днем надходження повідомлення до контролюючого органу.
У разі не відновлення документів, або їх повторної втрати, пошкодження чи дострокового знищення, що відбулися після використання платником податків права на їх відновлення у порядку, передбаченому цим пунктом, вважається, що такі документи були відсутні у такого платника податків на час складення такої звітності або на час виконання ним вимог митного, валютного та іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи. Відповідно, це буде мати негативні податкові наслідки для такого ФОПа.
Відповідальність за відсутність первинних документів ФОП
Відсутність у ФОПа необхідних документів може стати підставою для застосування до нього фінансової відповідальності на підставі п. 121.1 ПКУ.
Ця норма передбачає, що у разі незабезпечення платником податків зберігання первинних документів, облікових та інших регістрів, бухгалтерської та статистичної звітності, інших документів з питань обчислення і сплати податків та зборів протягом установлених ст. 44 ПКУ строків їх зберігання та/або ненадання платником податків контролюючим органам оригіналів документів (крім документів, отриманих з Єдиного реєстру податкових накладних) чи їх копій при здійсненні податкового контролю у випадках, передбачених ПКУ застосовується штраф у розмірі 1020 гривень. При повторному порушенні, вчиненому платником податків, до якого протягом року було застосовано штраф за таке саме порушення, застосовується штраф у розмірі 2040 гривень.
Як бачимо, штраф у разі відсутності документів не дуже великий, проте, ФОП повинен розуміти, що головні негативні наслідки відсутності документів будуть не в застосуванні штрафу на підставі п. 121.1 ПКУ, а в інших податкових наслідках, як от невизнання податковим органом податкових витрат, та/або податкового кредиту. А це, своєю чергою, буде підставою для донарахування податкових зобов’язань та застосування штрафів та пені за несвоєчасну сплату цих зобов’язань. Тому, в першу чергу, ці наслідки будуть стосуватися ФОПів, які здійснюють діяльність на загальній системі оподаткування, а також тих, хто є платником ПДВ.
Також звернемо вашу увагу на позицію ДПС щодо незастосування штрафу на підставі п. 121.1 ПКУ до ФОПів – платників єдиного податку першої та другої груп та платників єдиного податку третьої групи, які не є платниками ПДВ. Така позиція зазначена у ЗІР, категорія 107.01.06. У цьому роз’ясненні ДПС зазначає, що такі платники єдиного податку повинні зберігати первинні документи. Проте, штрафи, передбачені п. 121.1 ПКУ, не застосовуються до фізосіб – підприємців – платників єдиного податку першої та другої груп та платників єдиного податку третьої групи, які не є платниками ПДВ, за незберігання первинних документів, які підтверджують витрати на придбання товарів/послуг.
Аналогічна позиція висловлена у листі ДПС від 05.03.2025 №211/2/99-00-07-03-01-02.
Первинні документи ФОП: судова практика
Розглянемо декілька прикладів з судової практики, коли відсутність у ФОПа необхідних документів стала підставою для спору з органом ДПС, вирішення якого відбувалося у судовому порядку.
1. Ненадання ФОПом документів в ході перевірки має підтверджуватися відповідним актом органу ДПС.
(Постанова Шостого апеляційного адміністративного суду від 14.08.2025 у справі №320/42255/23).
Ситуація. При проведенні документальної позапланової перевірки ФОПа, податковий орган не визнав витрати, пов’язані зі здійсненням підприємницької діяльності, відображені ФОПом у податкової звітності. За результатами цієї перевірки було винесено податкові повідомлення-рішення (далі – ППР), якими донараховано грошові зобов’язання з ПДФО та військового збору, а також застосовано штрафні санкції. ФОП оскаржив ці ППР в суді.
Позиція суду. Окружний адміністративний суд задовольнив позовні вимоги ФОПа та визнав ППР протиправними та скасував їх. Податковий орган оскаржив це рішення в апеляційному порядку. Апеляційний суд залишив апеляційну скаргу без задоволення, а рішення суду першої інстанції – без змін.
Одна з причин такого рішення суду – недотримання органом ДПС процедури проведення перевірки та відсутність доказів ненадання ФОПом в ході перевірки необхідних документів.
Так, податковий орган стверджував, що при перевірці податковим органом правильності визначення розміру документально підтверджених витрат, пов`язаних зі здійсненням підприємницької діяльності, відображених в податкових деклараціях про майновий стан і доходи, встановлено завищення, чим порушено вимоги п. 177.4 ПКУ.
Поряд з цим, факт відмови надання платником податків документів під час податкової перевірки повинен фіксуватися у визначений законом спосіб, а саме шляхом складання акта про відмову у наданні документів. Про це Верховний Суд вказував, зокрема, у постановах:
- від 26.01.2021 у справі №814/3617/14;
- від 03.03.2021 у справі №824/638/18-а;
- від 08.09.2022 у справі №640/26351/20;
- від 11.07.2023 у справі №822/554/17;
- від 10.01.2023 у справі №814/876/16 тощо.
В апеляційній скарзі орган ДПС стверджував, що інформація та документальні підтвердження щодо наявності залишків товарно-матеріальних цінностей в кількісному та вартісному виразі в розрізі номенклатури товарів ФОПом до перевірки не надано. Водночас під час розгляду справи встановлено, що відповідачем (податковим органом) не доведено та не надано до суду жодного акта, яким би засвідчувався факт не надання позивачем документів, які стосуються предмета перевірки.
Як бачимо, ненадання ФОПом в ході перевірки підтверджуючих документів, повинно належним чином фіксуватися податковим органом (відповідним актом).
2. Ненадання підтверджуючих первинних документів в ході перевірки, є підставою для застосування штрафу.
(Постанова П’ятого апеляційного адміністративного суду від 04.04.2025 у справі №420/25270/24).
Ситуація. Податковий орган провів у ФОПа фактичну перевірку, за результатами якої наклав на нього штраф за ненадання в ході перевірки підтверджуючих первинних документів (табелів обліку робочого часу за весь період, якій підлягав перевірці). Штраф накладено на підставі п. 121.1 ПКУ у розмірі 1020 грн. ФОП оскаржив це рішення в судовому порядку.
Позиція суду. Окружний адміністративний суд задовольнив позов ФОПа, проте, апеляційний суд визнав накладення цього органом ДПС штрафу правомірним, та змінив рішення суду першої інстанції.
У постанові суд відмітив, що відповідачем (податковим органом) було складено акт ненадання у визначений у запиті строк (ненадання у повному обсязі, відмови у наданні) платником податків документів для перевірки, відповідно до якого ФОПом не надано документи, що належать або пов`язані з предметом перевірки (а саме табелі обліку робочого часу працівників за 2023 рік, січень-лютий 2024 року). Таким чином матеріали справи містять належні докази, що позивачем у термін проведення перевірки не надано у повному обсязі документи, що є предметом перевірки, у зв`язку з чим до ФОП на підставі п. 121.1 ПКУ правомірно застосовано штрафну санкцію у сумі 1 020 грн.
Крім того, судом було відмічено, що:
- абзацом 2 п. 44.7 ПКУ передбачено, що протягом 10 робочих днів з дня, наступного за днем отримання акта перевірки, платник податків має право подати контролюючому органу, що проводив перевірку, заперечення та/або додаткові документи, які підтверджують показники, відображені таким платником податків у податковій звітності;
- згідно з пп. 86.7.1 ПКУ акт перевірки, заперечення до акта перевірки та/або додаткові документи і пояснення, у разі їх подання платником податку у визначеному цим пунктом порядку, розглядаються комісією такого контролюючого органу з питань розгляду заперечень та пояснень до актів перевірок.
Отже, позивач мав додаткову можливість надати табелі обліку робочого часу працівників разом з поданими запереченнями на акт перевірки або ж поданої скарги на ППР, однак не надав витребувані документи навіть під час процедури адміністративного оскарження результатів фактичної перевірки.
Таким чином, врахуйте, що ПКУ дозволяє платнику податків у разі ненадання документів під час проведення перевірки, надати їх і після завершення такої перевірки, та вони мають бути враховані контролюючим органом під час розгляду ним питання про прийняття рішення.
3. Податкові витрати ФОПа на загальній системі мають підтверджуватися відповідними документами.
(Постанова П’ятого апеляційного адміністративного суду від 03.04.2025 у справі №420/34040/23).
Ситуація. За результатами документальної позапланової невиїзної перевірки ФОПа податковим органом було прийнято ППР, якими донараховано податкові зобов’язання з ПДФО, військового збору, а також застосовано фінансові санкції, зокрема за порушення п. 44.1, 44.3 та 85.2 ПКУ в частині зберігання та надання контролюючому органу первинних документів. ФОП оскаржив ППР в адміністративному суді.
Позиція суду. Рішенням окружного адміністративного суду адміністративний позов задоволено. Орган ДПС оскаржив це рішення в апеляційному суді, апеляційний суд залишив цю скаргу без задоволення.
В ході розгляду цієї справи суд встановив, що разом із запереченнями на акт перевірки, на підтвердження правомірності господарських операцій та сформованих на їх підставі витрат позивач (ФОП) надав органу ДПС в передбачений законодавством строк належним чином оформлені первинні документи (договори поставки, видаткові накладні, чеки тощо), а також довідку з банку про оплату товарів/послуг, разом з тим, як встановлено судом, що зазначені документи не були прийняті податковим органом до уваги.
Як бачимо, наявність всіх необхідних первинних документів, які підтверджують понесені ФОПом витрати, є підставою для скасування винесених податковим органом ППР. Тому, ФОПу не варто нехтувати оформленням документів, які можуть стати доказами для відстоювання своїх інтересів в судовому порядку.
Висновки
- ФОПи зобов’язані оформлювати документи щодо господарських операцій для ведення обліку доходів, витрат та інших показників, пов’язаних з визначенням об’єктів оподаткування відповідно приписів ст. 44 ПКУ.
- Мінімальний строк зберігання первинних документів для ФОПів, встановлений п. 44.3 ПКУ – 1095 днів. При визначенні строків зберігання документів також необхідно враховувати строки, передбачені Переліком №578/5.
- Відсутність у ФОПа первинних документів може стати підставою для застосування штрафу на підставі п. 121.1 ПКУ, а також, невизнання податковим органом витрат, а також податкового кредиту. Проте, наявність необхідних підтверджуючих документів допоможе відстояти ФОПу свою позицію в судовому порядку.
Читайте більше:
Первинні документи на вживаний товар
Зруйновані офіси та втрачені документи: як діяти бізнесу
Знищення первинних та інших документів на підприємстві
Штраф на ФОПа 150 тис. грн за відсутність первинних документів: судова справа
Односторонній підпис первинних документів: Кабмін пропонує суттєве спрощення для бізнесу
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ФОП
20.11.2026
ПДВ для спрощенців та бронювання ФОП: останні заяви влади та Гетманцева
Запровадження ПДВ для ФОП може бути відтерміноване до завершення війни, однак остаточне рішення залежатиме від її тривалості та домовленостей із МВФ. Голова податкового комітету Данило Гетманцев заявив, що зробить усе можливе, аби не запроваджувати нові правила під час воєнного стану, але визнав, що питання залишається гострим для міжнародних партнерів. Водночас у межах програми з МВФ передбачено скасування звільнення від ПДВ для підприємців на спрощеній системі та підвищення порогу реєстрації. Розбираємося, які строки обговорюють, яким може бути ліміт обороту та що відомо про бронювання ФОП

Відпустка, відпускні
20.11.2026
Право на відпустку: коли відмова роботодавця є законною
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Облікова політика
20.11.2026
З 20 листопада діє оновлений план рахунків для обліку державного та комунального майна: наказ Мінфіну №565
Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства

Дозвілля
20.11.2026
Шпалери для робочого стола бухгалтера на грудень 2026
Шпалери для робочого столу бухгалтера на грудень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно

Документообіг, первинні документи
20.11.2026
Видаткова накладна без печатки або підпису: які реквізити обов’язкові та хто може підписувати
Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Інше
20.11.2026
Щоб отримати 50000 грн подайте заявку до 11 грудня: Мінсоцполітики
Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Ліквідація госпсуб'єкта
20.11.2026
Ліквідація підприємства у 2026 році: чи штрафують за несвоєчасну звітність і сплату податків
Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації


Військовий облік
20.11.2026
Вручення повісток на роботі: що повинен зробити роботодавець, а що повинен знати працівник
Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
Податкова та фінзвітність
20.11.2026
Податківці роз’яснили порядок подання Додатка 8 за кількома програмами МТД
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
ЗЕД
20.11.2026
Контрольовані операції: як обчислити обсяг за правилами ТЦУ
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Особи з інвалідністю
20.11.2026
Звітність щодо працевлаштування осіб з інвалідністю: як заповнювати рядки 1-5, якщо СКШП дробове число та коментар експерта
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ПДФО
20.11.2026
Стягнення із зарплати за постановою приватного виконавця: чи утримувати ПДФО та ВЗ без довідки №34-ОПП
ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
Витрати діяльності
20.11.2026
Витрати на маркетинг: який допустимий ліміт для включення у витрати
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Сільгоспдіяльність
20.11.2026
МПЗ за землю: коефіцієнт для окупованих територій хочуть зменшити вдвічі вже за 2026 рік
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Документообіг, первинні документи
20.11.2026
Витрати на маркетинг і рекламу: як оформити без претензій від ДПС
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

Відпустка, відпускні
20.11.2026
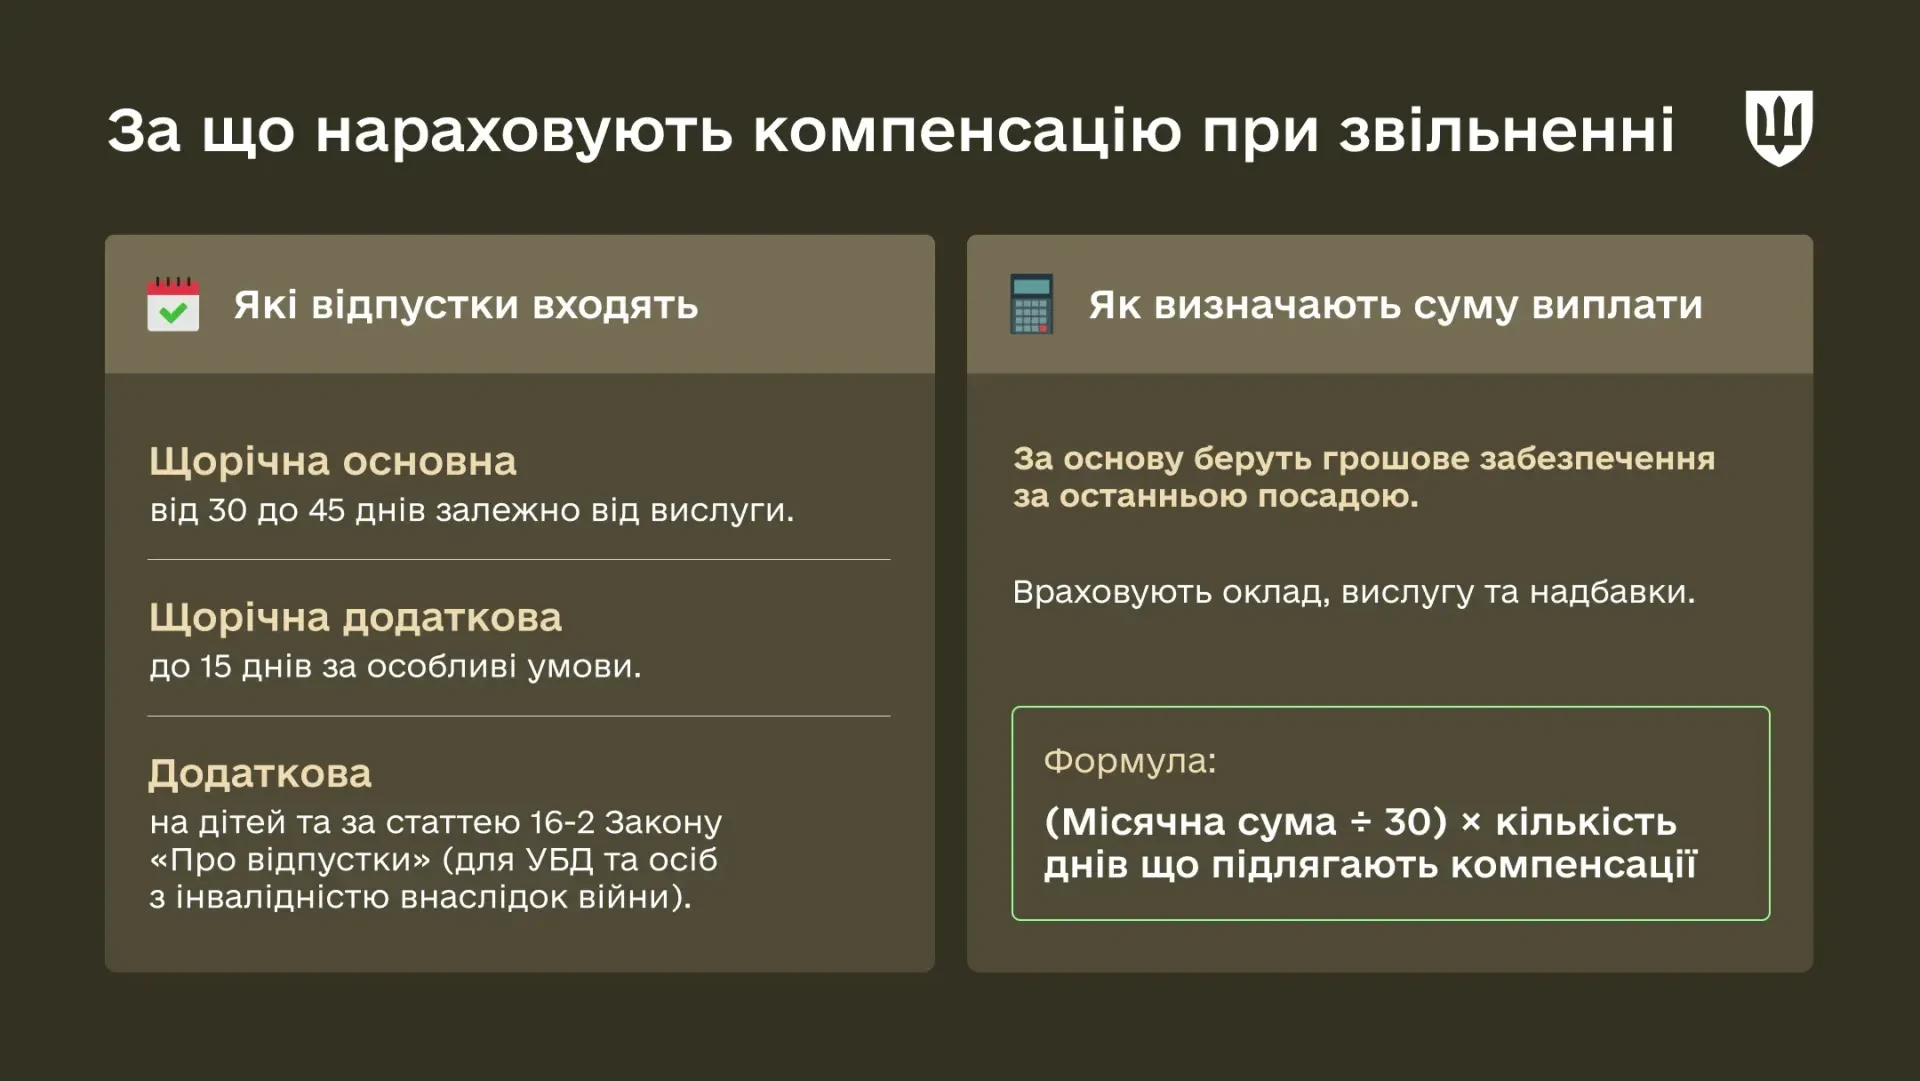
Компенсація за невикористану відпустку військовим: як і коли можна отримати виплату
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ПДВ
20.11.2026
Підрядник втратив обладнання замовника: як оподатковується компенсація збитків та що кажуть податківці
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
Заробітна плата
20.11.2026
10000 грн щомісяця виплачуватимуть поліцейським з 1 січня 2027 року: постанова від 18.11.2026 №1432
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
Бронювання, критичність
20.11.2026
Критичність під загрозою: ТЦК відмовляють у довідках через неактуальне ВЛК
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу