
Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Реєстрація платником ПДВ – це не просто формальність, а процес, у якому легко припуститися помилки. Розбираємо ключові вимоги до платників, ситуації з відмовами податкової та алгоритми дій при переході з єдиного податку. Окрему увагу приділено прогалинам у законодавстві та судовим позиціям, що формують підхід до спірних питань
Умови та правила реєстрації платником ПДВ визначені:
та
Ці правила стосуються всіх платників податків, незалежно від їх державної реєстрації, форми правління та інших особливостей.
Зобов'язаний зареєструватися платником ПДВ у контролюючому органі за своїм місцезнаходженням (місцем проживання) госпсуб'єкт, у якого загальна сума від операцій з постачання товарів / послуг, що підлягають оподаткуванню за розд. V ПКУ, у тому числі операцій з постачання товарів / послуг з використанням локальної або глобальної комп’ютерної мережі (зокрема, але не виключно, шляхом встановлення спеціального застосунку або додатку на смартфонах, планшетах чи інших цифрових пристроях), нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1 000 000 грн (без урахування ПДВ).
Така вимога встановлена п. 181.1 ПКУ, проте не розповсюджується на платників єдиного податку першої-третьої групи
Крім того п. 182.1 ПКУ платнику надано право на добровільну реєстрацію платником ПДВ.
Врахуйте, що для реєстрації платником ПДВ до оподатковуваних операцій з постачання товарів / послуг належать операції, що підлягають оподаткуванню за:
Враховуються при розрахунку загальної суми від здійснення операцій з постачання товарів / послуг, що підлягають оподаткуванню, для визначення необхідності обов’язкової реєстрації платником ПДВ:
та
На це звернули увагу податківці з ЗІР, категорія 101.02.
У разі обов’язкової реєстрації платник ПДВ подає реєстраційну заяву за формою №1-ПДВ (далі – Заява) до ДПС не пізніше 10 числа календарного місяця, що настає за місяцем, в якому вперше досягнуто обсягу оподатковуваних операцій, визначеного у ст. 181 ПКУ, тобто 1 000 000 грн (без урахування ПДВ) (п. 183.2 ПКУ).
Заяву подають до ДПС за своїм місцезнаходженням (місцем проживання).
У Заяві:
та
Завантажуйте бланк реєстраційної заяви платника податку на додану вартість (форма №1-ПДВ)
Для підтвердження достовірності відомостей про відповідність особи вимогам щодо обов’язкової реєстрації, особа відповідно до пп. 20.1.2 ПКУ, подає документи, що підтверджують такі відомості (п. 3.8 Положення №1130).
Податківці в ЗІР, категорії 101.02 зазначають:
…особа, яка надсилає Заяву №1-ПДВ технічними засобами електронних комунікацій в електронній формі, у разі необхідності, подає підтверджуючі документи одночасно із Заявою № 1-ПДВ в електронній формі, до якої додається документ довільного формату та завантажуються копії підтверджуючих документів. Якщо підтверджуючі документи не були подані одночасно із Заявою 1-ПДВ, то вони можуть бути подані особою до контролюючого органу за своїм місцезнаходженням (місцем проживання) в паперовій формі або технічними засобами електронних комунікацій в електронній формі з дотриманням вимог законів України № 851 та №2155, зокрема через Електронний кабінет…
За п. 183.8 ПКУ податківці можуть відмовити в реєстрації платником ПДВ, якщо за результатами розгляду Заяви та / або поданих документів встановили:
Про таку відмову платник дізнається з квитанції, в якій податківці вказують причину такої відмови.
Зразок квитанції з відмовою у реєстрації платником ПДВ
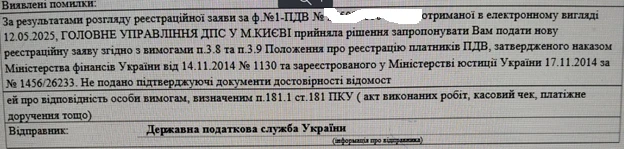
Як видно з тексту квитанції, що податковий орган не вказав, які саме документи не надані та які необхідно додати. Це позбавляє платника можливості оперативно надати додаткові документи. А процес надання документів може затягнутися на декілька етапів, оскільки відсутні конкретні вимоги до пакета документів.
Нормами ПКУ та Положення №1130 не визначено чіткого і навіть примірного переліку документів, які має надати платник з метою обов’язкової реєстрації платником ПДВ. І це призводить до неоднозначних ситуацій з надання відмови контролерами.
Якщо суб’єкт господарювання, який підлягає обов’язковій реєстрації як платник ПДВ, не подає Заяву – несе відповідальність за ненарахування або несплату цього податку на рівні зареєстрованого платника (п. 183.10 ПКУ). При цьому такий платник не має права формувати податковий кредит та отримання бюджетного відшкодування.
За пп. 54.3.1 ПКУ податківці самостійно визначають суму податкового зобов’язання з ПДВ, за результатами проведення документальної перевірки. Але при обрахунку суми податкових зобов’язань до сплати не враховуються суми ПДВ, нараховані під час придбання товарів / послуг до дати реєстрації.
Згідно з п. 123.1 ПКУ вчинення платником податків діянь, що зумовили визначення контролюючим органом суми податкового зобов’язання на підставах, визначених підпунктами 54.3.1, 54.3.2, 54.3.6 ПКУ, – тягне за собою накладення на платника податків штрафу в розмірі 10% суми визначеного податкового зобов’язання.
Крім того, до платника може бути застосована відповідальність передбачена п. 123.1 ПКУ, за діяння вчинені умисно, – у вигляді штрафу в розмірі 25% від суми визначеного податкового зобов’язання (50% – при повторному порушенні).
При цьому, відповідальність за неподання податкової декларації з ПДВ та за відсутність реєстрації податкової накладної в ЄРПН до такої особи не застосовується. Адже з урахуванням вимог п. 46.1 ПКУ та п. 201.8 ПКУ обов’язок щодо подання податкової декларації з ПДВ покладається на платника ПДВ та право на нарахування податку та складання податкових накладних надається виключно особам, зареєстрованим як платники ПДВ.
Податківці наголошують, навіть якщо платник своєчасно подав Заяву, але реєстрація як платника ПДВ не відбулася у зв’язку з отриманням відмови, то такий платник несе відповідальність на рівні зареєстрованого платника ПДВ відповідно до діючого законодавства. Така позиція податкового органу оприлюднена в ЗІР в категорії 101.27.
Оскільки чинним законодавством не визначено чіткого переліку документів, які має надати платник разом з реєстраційною заявою, відмову контролерів платник може оскаржити в порядку, встановленому п. 6 ст. 56 ПКУ для уникнення негативних наслідків пов’язаних з несвоєчасною реєстрацією платника ПДВ.
Не менш неоднозначної позиції податківці дотримуються щодо осіб, у яких анульована реєстрація як платника єдиного податку.
На думку податківців, така особа повинна не пізніше 10 числа першого календарного місяця, в якому здійснено перехід на загальну систему оподаткування, подати до ДПС Заяву та відповідно зареєструватись як платник ПДВ в обов'язковому порядку, якщо обсяг доходу, перебуваючи на єдиному податку, перевищує 1000 000,00 грн. Така позиція неодноразово була озвучена податківцями в різних джерелах, наприклад ІПК від 13.11.2024 №5245/ІПК/20-40-24-07-06 та в ЗІР в категорії 101.02.
Наводячи свої аргументи податковий орган ігнорує вимогу ст. 181 ПКУ, щодо виключення платників єдиного податку першої-третьої групи при обрахунку обсягів операцій протягом останніх 12 календарних місяців в межах 1 000 000 грн (без урахування ПДВ).
Проте, відповідно до ч. 1 та ч. 5 ст. 19 Господарського кодексу України госпсуб`єкти мають право без обмежень самостійно здійснювати господарську діяльність, що не суперечить законодавству. Незаконне втручання та перешкоджання господарській діяльності госпсуб`єктів з боку органів державної влади, їх посадових осіб при здійсненні ними державного контролю та нагляду забороняються.
Податковий контроль не призначений перевіряти економічну доцільність рішень, що приймаються суб`єктами господарювання, які у сфері господарської діяльності наділені самостійністю та широкою дискрецією.
Податковий орган обраховуючи дохід отриманий під час перебування платника на спрощеній системі оподаткування з метою реєстрації платником ПДВ (п. 181.1 ст. 181 ПКУ) навмисно спричиняє умови до порушення податкового законодавства, у випадках коли платник не може продовжувати діяльність як платник єдиного податку, не порушуючи умови перебування на спрощеній системі оподаткування.
Крім того, відповідно вимог 58 Конституції України закріплено один з найважливіших загальновизнаних принципів сучасного права – закони та інші нормативно-правові акти не мають зворотної дії в часі. Застосування норми, яка не розповсюджується на платників єдиного податку, після самостійно прийнятого рішення платником переходу на загальну систему, є неправомірною і необґрунтованою.
Також, слід звернути увагу на позицію судів у даному спірному питанні. Так у рішенні №119531457 від 05.06.2024 Чернівецького окружного адміністративного суду вказано:
…в особи, що перейшла зі спрощеної системи оподаткування на сплату інших податків і зборів, обов'язок зареєструватись платником податку на додану вартість виникає в разі, якщо загальна сума від здійснення операцій із постачання товарів/послуг, що підлягають оподаткуванню податком на додану вартість, нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1 000 000 гривень (без урахування податку на додану вартість). При цьому обрахунок загальної суми розпочинається з часу переходу на загальну систему оподаткування, тобто для визначення наявності обов`язку щодо реєстрації платником податку на додану вартість та подання звітності з такого податку, отриманні від здійснення операцій на спрощеній системі оподаткування суми не враховуються…
Вказана правова позиція викладена Верховним Судом у постановах від 26.02.2019 у справі №814/4461/13-а, від 05.09.2019 у справі №813/8772/14 та 16.10.2019 у справі №1340/4383/18, від 17.08.2022 у справі №560/8206/20.
Шаблони документів:
Реєстраційна заява платника податку на додану вартість (форма №1-ПДВ)
Читайте більше:
Реєстрація ПН та РК – 2025: строки, штрафи
Заява про реєстрацію податкової накладної за рішенням суду
Анулювання реєстрації платником ПДВ: підстави та процедура
Розгляд скарг про відмову в реєстрації ПН / РК у режимі відеоконференції
Планую звірку з ТЦК. Чи треба звірятися по мобілізованим, звільненим та виключеним з обліку, по тим, у кого змінився статус у 2026 році? Чи тільки по тим, хто на момент звірки перебуває на персональному обліку на підприємстві?
Закон України «Про матеріали і предмети, призначені для контакту з харчовими продуктами» визначає вимоги до маркування посуду, контейнерів, пакування та інших виробів, які контактують із їжею. Залежно від виду виробу маркування має містити інформацію про його призначення, безпечне використання, відповідального оператора ринку та простежуваність
Уряд розширив програму єОселя, передбачивши окрему модель кредитування для молодих сімей зі ставкою 7% на перші три роки, 10% – з четвертого до десятого року та 12% – з одинадцятого року. Після народження або усиновлення дитини ставка зменшуватиметься на 2 відсоткові пункти за кожну дитину, але не нижче 0,1%. Також для молодіжної моделі дозволять перевищувати нормативні параметри вартості та площі житла до 40%, а для ВПО й окремих регіонів уточнять умови участі в програмі
Уряд затвердив порядок створення та функціонування центрів безпеки на території територіальних громад. Такі центри можна буде створювати шляхом нового будівництва, реконструкції, капітального ремонту або встановлення модульних споруд. Вони мають бути готовими реагувати на пожежі, надзвичайні ситуації та правопорушення, а також забезпечувати надання екстреної медичної допомоги
НАЗК підготувало практичний гайд для заявників і викривачів, які хочуть повідомити про можливі корупційні правопорушення. У ньому пояснюється, до яких органів звертатися, як подати повідомлення та як оскаржити їхні дії або бездіяльність. Також гайд містить інформацію про повноваження компетентних органів і передбачені законодавством механізми захисту прав
Закон установлює шестимісячний строк для прийняття спадщини, однак за певних умов його можна подолати й після завершення цього періоду. Якщо інші спадкоємці, які прийняли спадщину, погодяться, заяву можна подати за їхньою письмовою згодою; за її відсутності спадкоємець може звернутися до суду та довести поважність причин пропуску строку. Роз’яснюємо, які обставини суд може врахувати, які докази потрібно надати та що робити після отримання судового рішення
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови

Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня

ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень