☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
18.12.2025
ПДВ стає обов’язковим для єдинників: проєкт Закону від Мінфіну
З 2027 року правила гри для українських ФОПів кардинально зміняться. Те, що раніше було добровільним вибором, стане обов'язковою вимогою для тисяч підприємців. Мінфін уже оприлюднив законопроєкт, який торкнеться всіх єдинників першої-третьої груп. Розповідаємо про всі зміни у матеріалі
- Обов'язкова ПДВ-реєстрація з 2027 року
- Хто потрапляє під нові правила
- Як працюватиме система ставок: 3% або 5%
- Процедура реєстрації платником ПДВ: строки та вимоги
- Додаткові зобов'язання: облік доходів і витрат
- Зведена таблиця: що саме змінюється і для кого
- Висновки
Обов'язкова ПДВ-реєстрація з 2027 року
З 1 січня 2027 року в Україні змінюються правила для платників єдиного податку щодо ПДВ. Верховна Рада переглянула норми Податкового кодексу України (далі – ПКУ), і ці зміни безпосередньо вплинуть на ФОПів першої-третьої груп. Отже, ПДВ перестає бути «добровільною історією» для більшості єдинників.
Мінфін не залишив підприємців без «новорічного подарунку» і 18 грудня 2025 року оприлюднив законопроєкт «Про внесення змін до Податкового кодексу України щодо реєстрації платників єдиного податку платниками податку на додану вартість» (далі – законопроєкт), яким передбачено запровадження з 1 січня 2027 року обов’язкової ПДВ-реєстрації для переважної більшості платників єдиного податку.
Запропоновані зміни охоплюють як ФОПів, так і юридичних осіб, окрім платників єдиного податку третьої групи – електронних резидентів.
Хто потрапляє під нові правила
Якщо ФОП на 1-3 групі досягає обороту 1 млн грн оподатковуваних операцій (це ліміт зі статті 181 ПКУ), він зобов’язаний зареєструватися платником ПДВ.
На сьогодні та у 2026 році ФОПи 1-2 груп і більшість третьої ще можуть перевищувати мільйон і не ставати платниками ПДВ.
Із 2027 року так не буде.
Це принципова зміна підходу держави до оподаткування єдинників.
Що це означатиме на практиці?
Якщо ФОП третьої групи працює на ставці 5% і вперше перевищує ПДВ-ліміт, він повинен буде змінити ставку на 3% і зареєструватися платником ПДВ.
Для цього потрібно подати заяву не пізніше 10 числа місяця, що йде за місяцем перевищення.
Платником єдиного податку за ставкою 3% він вважатиметься з першого числа місяця подання заяви.
Ці строки є обов’язковими і не допускають відхилень.
Як працюватиме система ставок: 3% або 5%
Також Законопроєктом уточнили правила вибору ставок:
- 5% – тільки для тих, хто не є платником ПДВ і не досяг ПДВ-ліміту;
- 3% – для платників ПДВ.
Тобто комбінації «5% + ПДВ» не буде.
Це означає, що після реєстрації платником ПДВ альтернативи вибору ставки не залишиться.
Крім того, розширили коло єдинників, для яких доходи враховуються з урахуванням ПДВ.
Тепер це стосується 1-3 груп, а не лише третьої.
Процедура реєстрації платником ПДВ: строки та вимоги
Окремо закріпили пряму норму:
ФОПи 1–3 груп, які перевищили ПДВ-ліміт, зобов’язані зареєструватися платниками ПДВ відповідно до вимог статті 183 ПКУ.
Тобто потрібно подати заяву до податкової за місцем реєстрації. Зробити це потрібно до 10 числа наступного місяця після того, як ви вперше досягли цього ліміту. Без варіантів. Порушення цих вимог матиме податкові наслідки.
Важливо знати, що під суму в 1 млн грн потрапляють усі продажі товарів та послуг, включно з операціями онлайн – через сайти, додатки на смартфонах, планшетах чи інших цифрових пристроях.
Додаткові зобов'язання: облік доходів і витрат
Ще одне нововведення, всі ФОПи на спрощеній системі, які стали платниками ПДВ, повинні будуть вести облік своїх доходів і витрат за встановленою формою.
Тобто це форма ведення обліку доходів і витрат для всіх ФОП-платників ПДВ і порядок, за якими потрібно записувати всі надходження та витрати, щоб держава могла правильно контролювати податки.
Цей обов’язок стане невід’ємною частиною роботи.
Зверніть увагу, що це поки що Законопроєкт, далі в планах у середині січня 2026 року Уряд передасть цей законопроєкт до Парламенту
До кінця березня 2026 року очікується прийняття закону.
Потім Закон має підписати президент.
І протягом трьох місяців після публікації закону Кабмін має зробити все необхідне для його практичного застосування. Нові правила повинні набути чинності з 1 січня 2027 року.
Зведена таблиця: що саме змінюється і для кого
Питання | Що передбачає законопроєкт | Кого стосується | Коли |
Мета змін | Запровадження обов’язку реєстрації платників єдиного податку платниками ПДВ для збільшення надходжень до бюджету та забезпечення рівних умов конкуренції | Платники єдиного податку | З 01.01.2027 |
Усунення нерівних умов конкуренції | Залучення неплатників ПДВ на спрощеній системі до сплати ПДВ для зрівняння умов з платниками ПДВ | Платники ЄП, які конкурують з платниками ПДВ | З 01.01.2027 |
Обов’язкова реєстрація платником ПДВ | Встановлення обов’язку реєстрації платником ПДВ у разі перевищення обсягу оподатковуваних операцій понад 1 млн грн за 12 місяців | Юридичні особи та ФОП – платники ЄП | З 01.01.2027 |
Поріг для обов’язкової реєстрації | Загальна сума операцій з постачання товарів/послуг понад 1 000 000 грн (без ПДВ) за останні 12 місяців | Платники ЄП | З 01.01.2027 |
Операції, що враховуються | Ураховуються всі оподатковувані операції, у т.ч. через інтернет, мобільні застосунки, цифрові платформи | Платники ЄП, що здійснюють офлайн- та онлайн-продажі | З 01.01.2027 |
Винятки з обов’язку реєстрації | Не поширюється на платників ЄП третьої групи – електронних резидентів (е-резидентів) | ЄП 3 групи – е-резиденти | Постійно |
Боротьба з тіньовими схемами | Створення економічно невигідних умов для реалізації контрабандних і контрафактних товарів | Неплатники ПДВ на спрощеній системі | Після набрання чинності |
Фінансовий ефект | Очікуване додаткове надходження до бюджету близько 40,1 млрд грн | Державний бюджет | 2027 рік |
Вплив на бізнес-середовище | Формування рівних правил гри для імпортерів, виробників і продавців легальної продукції | Суб’єкти господарювання | Після набрання чинності |
Вплив на соціальні та інші сфери | Законопроєкт не впливає на ринок праці, здоров’я населення, екологію, права людини | Не стосується | Не визначено |
Висновки
- ПДВ перестає бути добровільним вибором для ФОПів 1–3 груп при досягненні обороту в 1 млн грн.
- Модель роботи, ціни, договори та програмне забезпечення доведеться переглянути тим, хто наближається до мільйонного обороту.
- 2027 рік виглядає далеко, але бізнесам потрібно планувати свій річний обіг і облік вже зараз.
Мінфін закликає до діалогу з приводу цього законопроєкту, адже розуміє, що податкові зміни завжди викликають багато запитань. Тому одразу наголошує: впровадження пропонується не раніше 1 січня 2027 року. І є вдосталь часу, щоб спільно напрацювати якісне та справедливе рішення, яке працюватиме на оборону країни, а не на тіньові схеми.
І ось, як реагує суспільство в коментарях:
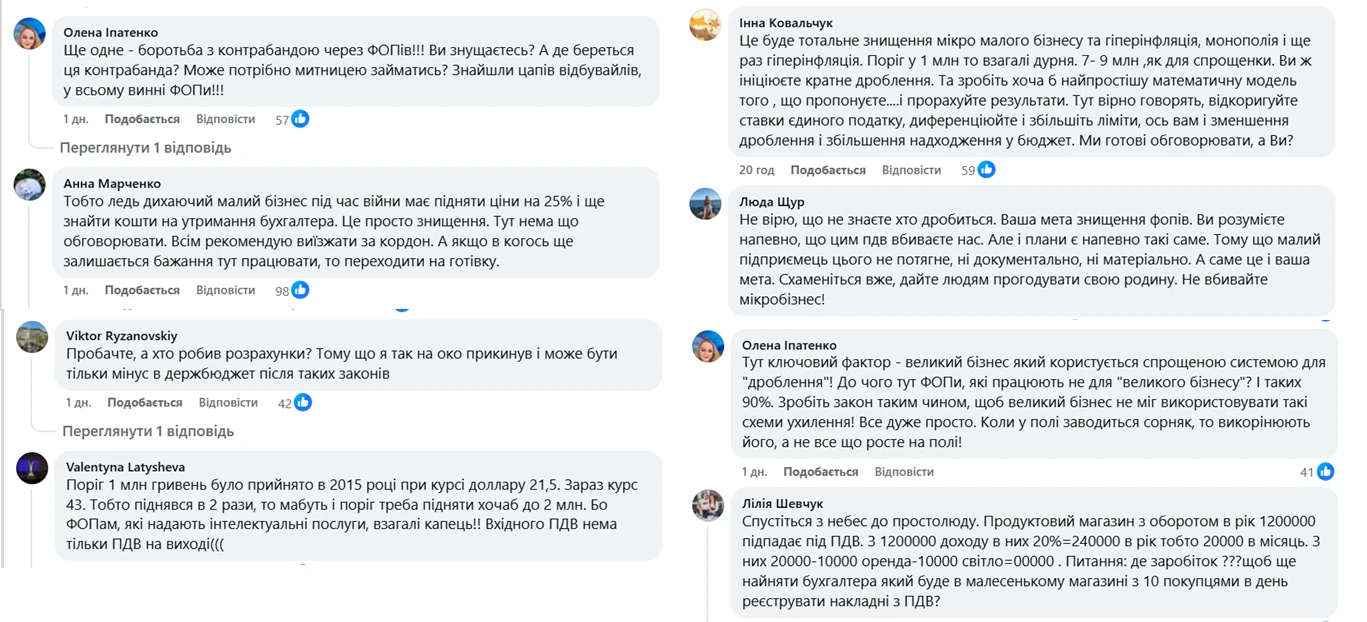
Діліться своїми думками з нами в коментарях!
ЄСВ
05.09.2026
Квіти працівнику до дня народження: ЄСВ 22% чи 8,41% для працівника з інвалідністю
Підприємство планує дарувати працівникам до дня народження квіти вартістю до 2000 грн. Чи потрібно вартість таких подарунків включати до заробітної плати працівника та нараховувати на неї ЄСВ? Яку ставку ЄСВ застосовувати до вартості квітів, подарованих працівнику з інвалідністю – 22% чи 8,41%?
Перевірки, штрафи
05.09.2026
Податкова перевірка за 2020–2022 роки: чи має ДПС право перевірити ТОВ у 2026 році
За який період у 2026 році податкова може призначити перевірку ТОВ з податку на прибуток та ПДВ з урахуванням поновлення строків давності з 01.08.2023? Чи має право ДПС перевіряти 2020–2022 роки, якщо підприємство своєчасно подало звітність і не подавало уточнюючих декларацій?
Заробітна плата
05.09.2026
Оклад директора нижчий за зарплату ІТ-спеціалістів: чи є порушення у 2026 році
Чи може посадовий оклад директора бути нижчим або дорівнювати окладу спеціалістів ІТ? Чи можуть спеціалісти ІТ мати однакові оклади, які перевищують оклад директора? Якщо з січня 2026 року оклад директора був меншим або однаковим з окладами ІТ-спеціалістів, чи можна з 1 вересня змінити штатний розпис і встановити директору вищий оклад? Чи не буде порушенням зміна окладів у вересневому штатному розписі та чи загрожує підприємству штраф за січень-серпень, якщо оклади підвищуються?
Е-сервіс
05.09.2026
Навчальний рік 2026-2027: 7 правил кібергігієни для школярів і студентів
До початку нового навчального року школярам і студентам нагадали про основні правила кібергігієни. Серед них – використання складних паролів і двофакторної автентифікації, обережність із посиланнями та Wi-Fi-мережами, завантаження програм лише з офіційних джерел, резервне копіювання даних і перевірка інформації, яку надає штучний інтелект
Медицина
05.09.2026
10 людей з одним діагнозом – 10 різних потреб: як працює індивідуальна реабілітація
Двоє людей з однаковим діагнозом можуть мати зовсім різні труднощі у повсякденному житті – від пересування до спілкування чи догляду за собою. Саме тому реабілітаційна команда оцінює не тільки порушення, а й збережені можливості, потреби та бар’єри, а потім разом із людиною визначає цілі допомоги
Сільгоспдіяльність
05.09.2026
Зернові рукави для аграріїв: заявки приймають до 13 вересня через ДАР
Агровиробники з 9 областей України можуть безкоштовно отримати зернові рукави для зберігання власного врожаю 2026 року. Заявки через Державний аграрний реєстр приймають з 28 серпня до 13 вересня, а пріоритет матимуть господарства, інфраструктура яких постраждала через бойові дії
Державний нагляд
05.09.2026
Від постачальника до тарілки: хто відповідає за безпеку шкільного харчування у 2026 році
Безпека шкільного обіду залежить не від однієї людини, а від усього ланцюга – від закупівлі та приймання продуктів до їх зберігання, приготування і видачі. Держпродспоживслужба пояснила, хто саме відповідає за кожен етап та які функції виконує державний контроль
Документообіг, первинні документи
05.09.2026
Встановлення факту смерті на ТОТ: хто може звернутися до суду та які докази потрібні у 2026 році
Якщо смерть людини настала на тимчасово окупованій території, факт смерті можна встановити через суд та на цій підставі провести державну реєстрацію смерті в Україні. Звернутися можуть члени сім’ї померлого, їхні представники та інші заінтересовані особи, а судовий збір у таких справах не сплачується
ПДВ
04.09.2026
Капремонт гуртожитку за бюджетні кошти: коли діє ПДВ-пільга у 206 році
Операції з капітального ремонту гуртожитку можуть звільнятися від оподаткування ПДВ за п. 197.15 ПКУ, якщо одночасно виконуються встановлені умови щодо характеру робіт, статусу об’єкта та джерела їх фінансування. Зокрема, ремонтні роботи мають фактично належати до будівельно-монтажних робіт із будівництва або капітального ремонту житла, а гуртожиток – бути об’єктом житлової нерухомості. Вартість таких робіт також має оплачуватися державними коштами, які безпосередньо надходять на рахунок підрядника. УПК №397 не змінила цих правил, оскільки лише роз’яснює положення ПКУ та не є нормативно-правовим актом
ЄСВ
04.09.2026
Розрахунок роботодавцем єдиного внеску працівнику, який працює неповний робочий день
Якщо працівник працює за основним місцем роботи, єдиний внесок сплачується не менше розміру, розрахованого для мінімальної заробітної плати. У випадку, коли працівник працює не за основним місцем роботи – єдиний внесок нараховується лише на суму нарахованого доходу
Кадрова робота
04.09.2026
Топ–10 глобальних змін у новому Трудовому кодексі: чого очікувати працівникам та роботодавцям
Кабінет Міністрів зареєстрував у Верховній Раді проєкт нового Трудового кодексу України №16010, який має замінити застарілу модель регулювання трудових відносин сучасними правилами. Документ передбачає більше договірності у відносинах працівника й роботодавця, ширші можливості для дистанційної та гнучкої роботи, а також оновлення гарантій для батьків, людей з інвалідністю та працівників старшого віку. Окрему увагу приділено захисту від підміни трудових відносин цивільно-правовими договорами, оплаті праці, робочому часу та праву на відпочинок. Новий підхід також посилює соціальний діалог і передбачає сучасні механізми врегулювання колективних трудових спорів
Календар бухгалтера
04.09.2026
Що потрібно зробити ФОП у вересні 2026 року: ключові дати для всіх систем оподаткування
У вересні 2026 року ФОП мають врахувати кілька важливих податкових дедлайнів – від сплати військового збору, єдиного податку та ЄСВ до зміни системи оподаткування. ФОП 1–2 груп повинні сплатити військовий збір та єдиний податок за вересень до 18 вересня включно. Водночас 15 вересня спливає строк для переходу на спрощену систему або зміни групи з IV кварталу 2026 року. Тим, хто планує відмовитися від спрощеної системи з 1 жовтня, заяву необхідно подати до 21 вересня включно
Форма №20-ОПП
04.09.2026
Об’єкт оподаткування відчужено протягом 10 днів після придбання: чи потрібно подавати 20-ОПП
Податківці роз’яснили, як діяти платнику податків у ситуації, коли об’єкт оподаткування придбали, але відчужили вже протягом перших 10 робочих днів. Чи потрібно подавати первинне повідомлення за ф. № 20-ОПП, а потім – повідомляти про його закриття?
Державний нагляд
04.09.2026
Новий формат CRS з 2027 року: додано нові інформаційні поля про рахунки
ОЕСР оновила XML-схему обміну даними за стандартом CRS, передбачивши нові інформаційні поля для формування та передачі звітів про підзвітні фінансові рахунки. Перехід України на оновлену схему планується з 2027 року, тому фінансовим агентам варто заздалегідь підготувати свої системи до нових технічних вимог. Для цього також мають бути внесені відповідні зміни до національного Порядку заповнення та подання CRS-звітності
Акцизний податок
04.09.2026
Припинення реалізації: як правильно заповнити заяву для анулювання реєстрації платника акцизного податку
У разі припинення реалізації пального або спирту анулювання реєстрації здійснюється на підставі поданої заяви, яку контролюючий орган розглядає протягом трьох робочих днів
Податок на майно
04.09.2026
29 чи 30 число: який день є дедлайном для сплати податку на нерухомість юрособами
Податківці пояснили, що юридичні особи повинні сплачувати авансові внески з податку на нерухомість до 29 числа місяця, що настає за кварталом. Хоч у ПКУ зазначено «до 30 числа», норма тлумачиться так, що останній день сплати – саме 29-те
Створення суб'єкта, зміни
04.09.2026
Структура власності ТОВ у 2026 році: як визначити КБВ у складному ланцюгу володіння
Правильно сформована структура власності є ключовою умовою для достовірного визначення кінцевих бенефіціарних власників, а її недоліки можуть стати причиною відмови у проведенні реєстраційних чи банківських процедур. Важливо не лише показати формальний розподіл часток, а й розкрити весь ланцюг володіння та механізми прямого й непрямого контролю аж до фізичної особи. Частка 25% і більше є важливим орієнтиром, однак сама по собі не визначає КБВ, адже вирішальний вплив може виникати через корпоративні договори, право голосу або фактичне управління. Особливу увагу потрібно приділяти багаторівневим структурам із іноземними компаніями та трастами
ПДВ
04.09.2026
ФОП-платників ПДВ можуть перевести на квартальну звітність та інші зміни: проєкт від Мінфіну
КМУ схвалив законопроєкт, який пропонує комплексні зміни до адміністрування ПДВ. Документ передбачає спрощення звітності для ФОП, нові правила складання податкових накладних, збільшення порогу для перевірок бюджетного відшкодування та запровадження квартального звітного періоду для підприємців – платників ПДВ