

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Транспорт у діяльності
27.05.2026
Відомість про наявність і технічний стан транспортних засобів на підприємстві: як скласти і подати до ТЦК
З'ясуємо, кому та в які строки потрібно звітувати до ТЦК про наявність транспортних засобів і техніки, їх технічний стан, а також про громадян, які працюють на таких транспортних засобах і техніці. Розглянемо основні моменти складання і подання Звіту про транспорт до ТЦК. Зорієнтуємо, чи будуть штрафи за неповідомлення ТЦК про наявний автотранспорт
Порядок виконання військово-транспортного обов'язку визначає Кабінет Міністрів України (ч. 2 ст. 6 Закону України «Про мобілізаційну підготовку та мобілізацію» від 21.10.1993 №3543-XII; далі – Закон №3543).
Виконання такого обов’язку визначає Положення про військово-транспортний обов’язок, затверджене постановою КМУ від 28.12.2000 №1921 (далі – Положення №1921). Дія цього поширюється на підприємства, установи та організації незалежно від форми власності, а також громадян – власників транспортних засобів.
Відповідно до п. 15 Положення №1921 для підприємств (юросіб) встановлена обов’язковість подавати відповідну звітність, а саме: Відомість про наявність транспортних засобів і техніки, їх технічний стан, а також про громадян, які працюють на підприємствах, в установах та організаціях на таких транспортних засобах і техніці (далі – Відомість).
Хто подає Відомість про автотранспорт за військово-транспортним обов’язком
Відомість подають підприємства будь-якої форми власності. Навіть, коли у вас на балансі взагалі відсутні транспорт та / або техніка (їх не було, чи вони повністю «вибули»), варто подати порожню Відомість.
Хоча є лист Міноборони щодо того, що порожню відомість подавати не потрібно (п. 3 листа Міноборони від 24.05.2016 №322/2/2836) і деякі ТЦК керуються ним у цьому питанні. Але окремі ТЦК усе ж наполягають на тому, що навіть без транспорту роботодавцям потрібно подати нульовий звіт.
Маємо й більш свіжу судову практику (див. нижче), де суд наполягає на поданні підприємствами (у т. ч. новоствореними) відповідної інформації до ТЦК навіть за відсутності транспорту, техніки чи працівників, які на них працюють. Інакше – штраф від 34 тис. грн. Тож, щоб уникнути судових спорів та мінімізувати ризик штрафів, краще подавати «нульову» відомість.
⚖️ Відомість до ТЦК повинні подавати навіть підприємства без транспорту, техніки та працівників: позиція суду
Підприємства зобов’язані звітувати до ТЦК та СП навіть тоді, коли звітувати фактично ні про що – немає транспортних засобів, техніки чи працівників.
Восьмий апеляційний адміністративний суд підтвердив: обов’язок подання інформації є безумовним і не залежить від того, чи веде підприємство діяльність (постанова від 15.04.2026 у справі №158/728/26).
Ідеться про справу новоствореної компанії, керівника якої оштрафували на 34 000 грн за неподання відомостей про транспорт і персонал. Він доводив, що підприємство існувало лише місяць і не мало ані техніки, ані працівників, тому повідомляти нічого. Але суди двох інстанцій вирішили інакше: керівники підприємств мають завжди двічі на рік – до 20 червня і 20 грудня – подавати відповідні відомості, навіть із «нульовими» показниками.
Суд прямо зазначив, що відсутність об’єктів обліку не звільняє від обов’язку подання інформації, а новостворений статус компанії не є винятком. Апеляція при цьому відхилила аргументи щодо листа Міноборони від 24.05.2016 №322/2/2836, вказавши на недопустимість таких доказів у справі.
Фактично суд закріпив підхід: є підприємство – є звітність, навіть якщо в таблиці лише нулі, а невиконання цього обов’язку тягне чималі адмінштрафи – від 34 000 до 59 500 грн (ч. 3 ст. 210-1 Кодексу України про адміністративні правопорушення).
Аналогічна позиція щодо обов’язкового подання юрособою Відомості навіть за відсутності працівників та відповідних транспортних засобів викладена також у постанові Другого апеляційного адмінсуду від 19.06.2025 у справі № 584/641/24.
При цьому в обох згаданих судових рішеннях зазначено, що вони набирають законної сили з дати ухвалення та не підлягають касаційному оскарженню (тобто оскарженню до ВС). А це фактично формує ризикову практику для ТЦК щодо застосування до підприємств штрафів за ст. 210-1 КУпАП.
Якщо після подання останньої Відомості у підприємства не було ніяких змін в облікових даних транспортних засобів і техніки, а також громадян, які на них працюють, Відомість воно все одно подає.
Але цей обов’язок встановлено лише для підприємств, а ФОП та звичайні фізичні особи не зобов’язані подавати Відомість.
В які строки подавати Відомість про автотранспорт на підприємстві
Правила та строки подання Відомості визначає п. 15 Положення №1921. Зокрема, за цією нормою керівники підприємств подають до ТЦК двічі на рік до 20 червня та до 20 грудня поточного року інформацію про: наявність транспортних засобів і техніки, їх технічний стан, водіїв, які працюють на підприємствах, в установах та організаціях на таких транспортних засобах і техніці.
Відомість подають до 20 числа включно (див. підтвердження регіонального ТЦК та СП), але якщо хвилюєтесь, що не приймуть, то можете подати раніше.
Важливо! Завжди будьте на крок попереду з надійним помічником для бухгалтерських справ. Тримайте все під контролем і забудьте про стрес завдяки Календарю бухгалтера. Користуйтесь вже зараз!
Окрім того, пам'ятайте, про те, що у разі зміни даних підприємства або статусу транспорту, які відбуваються в проміжок між двома строками подання Відомості, слід також повідомити про це ТЦК.
Так, відповідно до п. 16 Положення №1921 керівники підприємств, на особливий період, зобов'язані у семиденний строк повідомити ТЦК у випадках коли:
- змінюється найменування підприємства або форми власності;
- відбувається відправка транспорту / техніки в інші регіони або за межі території України на тривалий час;
- передається в довгострокову оренду права власності на транспортні засоби та техніку іншим юридичним особам або громадянам (лізинг);
- відбувається початок процедури застави транспортного засобу чи техніки;
- існують інші випадки, коли неможлива передача транспортних засобів і техніки військовим формуванням.
Також за п. 17 Положення №1921 у разі реорганізації, ліквідації або банкрутства підприємства, транспортні засоби й техніка яких призначені для задоволення потреб військових формувань на особливий період, повідомляють про це ТЦК.
У такому разі слід подати пропозиції щодо покладення завдання з підготовки та передачі транспортних засобів і техніки військовим формуванням на правонаступників або на інші підприємства, установи та організації, які розташовані на території відповідної адміністративно-територіальної одиниці.
Куди подавати подавати Відомість про автотранспорт на підприємстві
Відомість про наявність транспортних засобів і техніки подають до територіального центру комплектування та соціальної підтримки (далі – ТЦК) за своїм місцезнаходженням (місцем реєстрації підприємства, установи чи організації), тобто за юридичною адресою.
Яка відповідальність за неподання інформації до ТЦК про автотранспорт
Вимога щодо подання відомостей про наявність транспортних засобів і техніки, їх технічний стан та водіїв має статус інформування ТЦК, а не звітування.
Тобто подання відомостей про наявні транспортні засоби не належить до подання звітності. Але це не звільняє від адмінвідповідальності за неподання таких даних.
Крім того, представники ТЦК мають право раз на рік перевіряти на підприємствах мобілізаційну готовність транспорту й техніки, призначених для задоволення військових потреб (п. 18 Положення №1921).
Посадові особи та громадяни несуть відповідальність за невиконання або неналежне виконання військово-транспортного обов'язку відповідно до закону (п. 5 Положення №1921).
На керівників юросіб, які мали подати таку інформацію, але не зробили цього вчасно, чекатиме адмінштраф за порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію.
Отже, за неподання, несвоєчасне подання Відомості, перекручення наведеної в ній інформації (та за інші порушення правил військово-транспортного обов’язку) керівник може отримати адмінштраф від 2000 до 3500 НМДГ в особливий період (від 34 000 до 59 500 грн). Протоколи на такі порушення мають право складати працівники ТЦК. Адмінсправи за цими порушеннями повинні розглядати й рішення за ними приймати саме ТЦК.
Зважайте: адміністративне стягнення за вчинення в особливий період правопорушень, передбачених статтями 210, 210-1 КпАП, може бути накладено протягом трьох місяців з дня його виявлення, але не пізніше одного року з дня його вчинення.
У пригоді вам може стати консультація «Хто відповідає за неподання звітів до ТЦК: директор чи відповідальна особа з військового обліку».
Окрім сказаного, зважайте на наступне. Згідно з ч. 1 ст. 21 Закону про мобілізацію та п. 11 Положення №1921 підприємства у разі реєстрації (перереєстрації), переобладнання чи зняття з обліку транспортних засобів, які можуть бути призначені для військових потреб, мають подавати до територіальних органів з надання сервісних послуг МВС довідку, форма якої визначається Міноборони, з відміткою керівника ТЦК про постановку транспортного засобу на військовий облік або зняття з обліку.
Без довідки від ТЦК про військовий облік транспортного засобу МВС не здійснить щодо нього відповідні реєстраційні дії (постановка / зняття з обліку та інші).
Але це не стосується транспортних засобів, власниками яких є громадяни!
Якщо підприємство Відомість не подавало, то звернення до ТЦК за довідкою може «коштувати» адмінштрафу.
З 27.04.2023 були внесені зміни у п. 13 Положення №1921, а саме: прибрали вимогу МВС надавати до ТЦК щороку не пізніше 20 червня та 20 грудня інформацію про реєстрацію (перереєстрацію) транспортних засобів і техніки на території відповідних адміністративно-територіальних одиниць. Відтепер органи МВС повинні подавати до ТЦК інформацію про реєстрацію (перереєстрацію) та зняття з обліку транспортних засобів, які перебувають у власності підприємств і можуть бути призначені для задоволення потреб військових, щокварталу та протягом п’яти робочих днів з дати надходження відповідних запитів від ТЦК. Як бачимо, контроль посилився.
Отже, джерел інформації наразі два. І завдяки інформації від МВС ТЦК зможе звіряти подані підприємствами дані.
Яка форма для подання Відомості про автотранспорт на підприємстві
Про наявність транспортних засобів і техніки, їх технічний стан, а також про громадян, які працюють на підприємствах, в установах та організаціях на таких транспортних засобах і техніці, інформують за формою, наведеною у додатку 1 до Положення № 1921.
Завантажити бланк документа із зразком його заповнення:
Який порядок заповнення Відомості про автотранспорт
У таблиці п. 5 Відомості зазначають балансову вартість транспорту/техніки. Ідеться про вартість на останню дату балансу, що передувала поданню Відомості. Але при цьому варто враховувати й ті зміни, які відбулися від дати балансу до дати подання Відомості. Тому що наведені у Відомості дані мають бути коректними на дату її подання.
У таблиці п. 6 Відомості наводять дані про наявність металевої тари та заправного інвентарю.
У таблиці п. 7 Відомості наводять дані про ремонтні можливості підприємства, а також кількість наявних водіїв (операторів, машиністів), які працюють на підприємстві, у т. ч. військовозобов’язаних (див. Додаток 1).
Додаток 1
Зразок відомості про наявність і технічний стан транспортних засобів
і техніки, а також про громадян, які працюють на підприємстві,
в установі та організації на таких транспортних засобах і техніці
Як подавати Відомість про автотранспорт на підприємстві
Радимо зробити це рекомендованим листом з описом вкладення через Укрпошту або будь-яким іншим поштовим оператором. Позаяк це питання чітко не врегульоване законодавством.
Згідно з п. 10 гл. 1 розд. II Правил організації діловодства та архівного зберігання документів у державних органах, органах місцевого самоврядування, на підприємствах, в установах і організаціях, затверджених наказом Мін'юсту від 18.06.2015 №1000/5:
Документи без адресної частини (плани, звіти, довідки, акти тощо) та документи, що підлягають поверненню, електронні носії інформації надсилаються із супровідним листом.
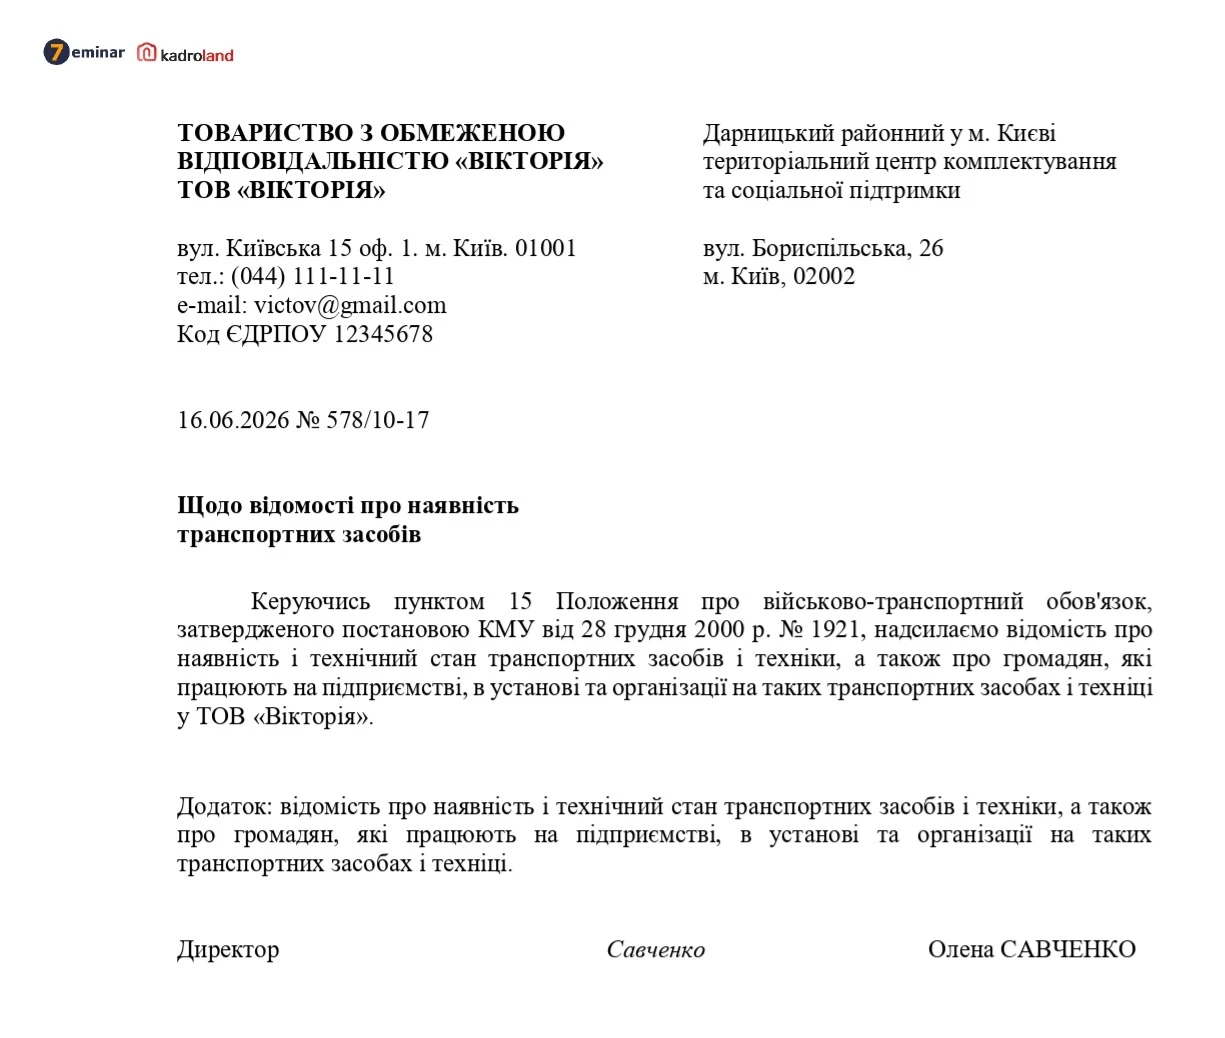
Враховуючи те, що відомість за додатком 1 – документ без адресної частини, її доцільно направляти з супровідним листом (див. Додаток 2).
Додаток 2
Зразок Супровідного листа до відомості
про наявність транспортних засобів до ТЦК
Матеріали за темою:
Відомості про транспортний засіб до ТЦК: посібник з практичних ситуацій
Орендовані автомобілі на підприємстві: чи потрібно подавати Відомість до ТЦК
Відомість про транспорт до ТЦК: як подавати, щоб уникнути штрафу у 59 500 грн
Відомість про транспортні засоби до ТЦК: коли не накладуть штраф у розмірі 59 500 грн
Навіть без транспорту роботодавцям потрібно подати нульовий звіт, – повідомлення від ТЦК
ОСББ без транспорту також мають подавати до ТЦК інформацію про його відсутність
Звіт з транспорту до ТЦК та СП: чи потрібно надсилати в двох екземплярах
Що має містити відношення на ТЦК для зняття з обліку транспортного засобу
Здаємо транспорт в оренду: чи подавати Звіт про транспорт до ТЦК
Подання Звіту про транспорт до ТЦК: дати в документах та варіанти подачі до ТЦК
Авто на ТОВ і військовий облік: які звіти подати в ТЦК
Які документи подати до ТЦК для зняття транспортного засобу з військового обліку
Звіт до ТЦК про транспорт: чи можна закріплювати одного працівника за кількома автомобілями
Не подавали відомість про транспорт до ТЦК: чи оштрафують за минулі роки
Чи достатньо листа на e-mail ТЦК, якщо підприємство не має транспортних засобів
Хто відповідає за неподання звітів до ТЦК: директор чи відповідальна особа з військового обліку
Шаблони та зразки документів:
Супровідний лист до відомості про наявність транспортних засобів до ТЦК
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Пільги
24.09.2026
Іноземець працює та живе в Україні: чи має він право на податкову знижку за навчання у 2026 році
Іноземець, який працює та проживає в Україні, може скористатися податковою знижкою за навчання, якщо за результатами визначення статусу є податковим резидентом України. Сам факт наявності посвідки на тимчасове проживання не є єдиною умовою для такого статусу – враховуються місце проживання, постійне проживання, центр життєвих інтересів та строк перебування в Україні. Зокрема, про центр життєвих інтересів можуть свідчити місце постійного проживання сім’ї та економічні зв’язки особи з Україною. Отже, іноземець-резидент, який є платником ПДФО та відповідає іншим вимогам ПКУ, має право на податкову знижку за витратами на навчання

Кадрова робота
24.09.2026
Запізнення на роботу: чи може роботодавець оштрафувати працівника
Запізнення або самовільний ранній вихід із роботи є порушенням трудової дисципліни, однак роботодавець не може карати працівника довільно. За такі порушення КЗпП передбачає дисциплінарні стягнення, зокрема догану або звільнення, але не грошовий штраф. Щоб стягнення було законним, роботодавцю необхідно належно зафіксувати порушення, витребувати письмові пояснення працівника та дотриматися встановлених строків і процедури

Відпустка, відпускні
24.09.2026
Відпустка наперед: як нарахувати відпускові та що робити при звільненні
Уявіть ситуацію, працівник у липні 2026 року використав 24 календарні дні щорічної відпустки, хоча на цей момент ще не відпрацював повний робочий рік. Відпусткові підприємство нарахувало за рахунок створеного забезпечення. У вересні 2026 року працівник звільняється. Після перерахунку виявилося, що він мав право лише на 16 календарних днів відпустки. Сума відпусткових за 8 невідпрацьованих днів перевищує суму, яку підприємство може утримати з остаточного розрахунку з урахуванням обмеження ст. 128 КЗпП. Розберемося, як діяти бухгалтеру, щоб не наробити помилок в обліку і правильно розрахуватись з працівником

Особи з інвалідністю
24.09.2026
Дві особи з інвалідністю на 0,5 ставки та зарплата кожного менша за МЗП: чи виконується квота у 2026 році
У нас середня облікова чисельність працівників 8 чоловік. На підприємстві працює дві особи з інвалідністю на 0,5 ставки. У кожного з них немає нарахування більше мінімальної ЗП, але в сумі за двох працівників нарахування більше мінімальної. Чи зарахується виконання квоти в такому випадку?

Кадрова робота
24.09.2026
Чи треба повідомляти працівника за два місяці про зміну умов праці під час війни, – консультує ФПУ
Під час воєнного стану роботодавець може змінювати істотні умови праці за спрощеним порядком. Якщо за загальним правилом працівника мають повідомити про такі зміни не пізніше ніж за два місяці, то в умовах воєнного стану достатньо зробити це не пізніше запровадження нових умов праці. Тобто повідомлення може бути здійснене після ухвалення роботодавцем відповідного рішення, але до моменту допуску працівника до роботи за зміненими умовами. Важливо, щоб сама зміна відповідала вимогам трудового законодавства та була пов’язана зі змінами в організації виробництва і праці

Звільнення, скорочення
24.09.2026
Розрахунок при звільненні під час війни: чи можна не виплачувати кошти, – деталі від Держпраці
Воєнний стан не звільняє роботодавця від обов'язку провести повний розрахунок із працівником у день звільнення. Якщо підприємство працює, має доступ до банківських рахунків і немає об'єктивних перешкод для виплат, затримка зарплати чи компенсації за невикористану відпустку є порушенням трудового законодавства та може призвести до відповідальності

ПДВ
24.09.2026
Надміру отримані кошти повернули наступного дня: що з ПДВ і податковою накладною
Якщо покупець помилково перерахував товариству кошти понад суму фактично наданих послуг, така сума враховується під час визначення податкових зобов’язань з ПДВ. Податкова накладна складається на дату отримання коштів, у тому числі з урахуванням помилково сплаченої суми, якщо між сторонами є договірні відносини щодо надання послуг. Якщо надміру отримані кошти повертаються покупцю, постачальник має скласти розрахунок коригування до податкової накладної на дату повернення. Зменшити податкові зобов’язання можна після реєстрації такого розрахунку коригування в ЄРПН отримувачем коштів


Особи з інвалідністю
24.09.2026
Цільовий внесок за осіб з інвалідністю 2026: нарахування, оплата, бухоблік, різниці
Як у 2026 році нараховується штраф по особах з інвалідністю? Хто це робить: підприємство чи фонд осіб з інвалідністю? І як часто відбувається оплата, до якого числа? В бухгалтерському обліку на якому рахунку його відображати? І чи коригувати це через РІ в декларації з податку на прибуток?


Податок на майно
24.09.2026
Здача в оренду частини даху під сонячні панелі позбавляє пільги з податку на нерухомість на всю площу будівлі – ДПС
Державна податкова служба України роз’яснила нюанси справляння податку на нерухоме майно у разі передачі в тимчасове користування частини промислової будівлі під розміщення сонячних електростанцій. За висновками відомства, оренда навіть невеликої частини об'єкта (зокрема, даху) позбавляє підприємство права на звільнення від оподаткування для всього об'єкта нерухомості

Судова практика
24.09.2026
Збитки через нереєстрацію податкової накладної: ВС визначив межі третейської угоди в 2026 році
ВС дійшов висновку, що спір про стягнення збитків через невиконання обов’язку з реєстрації податкової накладної не є договірним. Такий обов’язок виникає безпосередньо із податкового законодавства, тому спір не охоплюється третейським застереженням і не може передаватися на розгляд третейського суду

Е-сервіс
24.09.2026
Працевлаштування та звільнення через «Дію»: Уряд готує зміни до двох порядків
На сайті СПО профспілок оприлюднили проєкт постанови Кабміну, яким пропонується оновити правила працевлаштування дорослих осіб та розірвання трудових договорів із роботодавцями з територій активних бойових дій або тимчасово окупованих територій. Зокрема, передбачається ширше використання Порталу «Дія» для подання заявок та отримання відповідних послуг. Також роботодавцям планують надати можливість через «Дію» повідомляти Державний центр зайнятості про працевлаштування особи або відмову в її працевлаштуванні

Судова практика
24.09.2026
Працівник уклав контракт добровольця ТРО: чи зберігається середній заробіток після 19 липня 2022 року, – ВС
Верховний Суд роз’яснив, чи може роботодавець припинити виплату середнього заробітку працівнику, який уклав контракт добровольця територіальної оборони. Суд звернув увагу, що доброволець ТРО не є військовослужбовцем, а тому до нього не можна автоматично застосовувати правила ч. 3 ст. 119 КЗпП, що стосуються військовослужбовців. Якщо працівник виконує завдання територіальної оборони у робочий час, на нього поширюються гарантії ч. 1 ст. 119 КЗпП, зокрема щодо збереження місця роботи, посади та середнього заробітку
Єдиний податок
24.09.2026
Чи можна відкликати заяву на спрощену систему оподаткування: роз’яснення для ФОП
Для обрання, переходу або відмови від спрощеної системи оподаткування платник має дотримуватися встановлених строків подання відповідної заяви. Правила відрізняються для чинних платників, новостворених ФОП та е-резидентів, а перехід із загальної системи на спрощену можливий лише за визначених умов. Водночас податкове законодавство не передбачає можливості відкликання ФОП уже поданої заяви про застосування спрощеної системи оподаткування
ПДВ
24.09.2026
Знищені ракетним обстрілом товари, а сертифікат ТТП отримано пізніше: що з ПДВ за п. 198.5 ПКУ
Податківці роз’яснили, що товари, придбані в оподатковуваних ПДВ операціях та знищені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних або негосподарських операціях, тому п. 198.5 ПКУ не застосовується. Водночас до моменту декларування ПДВ за відповідний звітний період платник має отримати сертифікат ТПП про форс-мажорні обставини
Єдиний податок
24.09.2026
Чи може ФОП 2 групи надавати послуги українцям, які проживають за кордоном, – роз'яснення ДПС
ФОП на єдиному податку другої групи має обмеження щодо кола замовників, яким може надавати послуги. За наведеним роз’ясненням, до категорії «населення» для цілей пп. 2 п. 291.4 ПКУ належать особи, які перебувають у межах України та підлягають її юрисдикції. Тому ФОП другої групи не може надавати послуги громадянам України, які тривалий час проживають за межами України, та отримувати за такі послуги валюту
ПДВ
24.09.2026
Брендований одяг у подарунок працівникам: ПДВ-зобов'язання та податкові накладні у 2026 році
Підприємство закуповує брендований одяг на подарунки співробітникам. Чи виникають ПДВ-зобов'язання при списанні на витрати таких речей? Чи потрібно формувати податкові накладні на умовний продаж?
Судова практика
24.09.2026
Месенджери, e-mail та електронні документи: як суд оцінює цифрові докази
Верховний Суд узагальнив підходи до використання та оцінки доказів у господарському й цивільному судочинстві, окремо звернувши увагу на електронні докази. Судова практика підтверджує, що переписка в месенджерах, електронні листи, голосові повідомлення та інші цифрові дані можуть використовуватися як докази навіть без КЕП. Відсутність електронного підпису сама по собі не виключає можливості ідентифікувати відправника, якщо його особу можна встановити з достатнім ступенем вірогідності. Водночас електронні докази оцінюються судом за загальними правилами, а в разі розбіжностей між електронним і паперовим документами судова практика визначає пріоритет паперового носія