Безкоштовні модулі ТОПових професій доступні!

ОСББ без транспорту також мають подавати до ТЦК інформацію про його відсутність

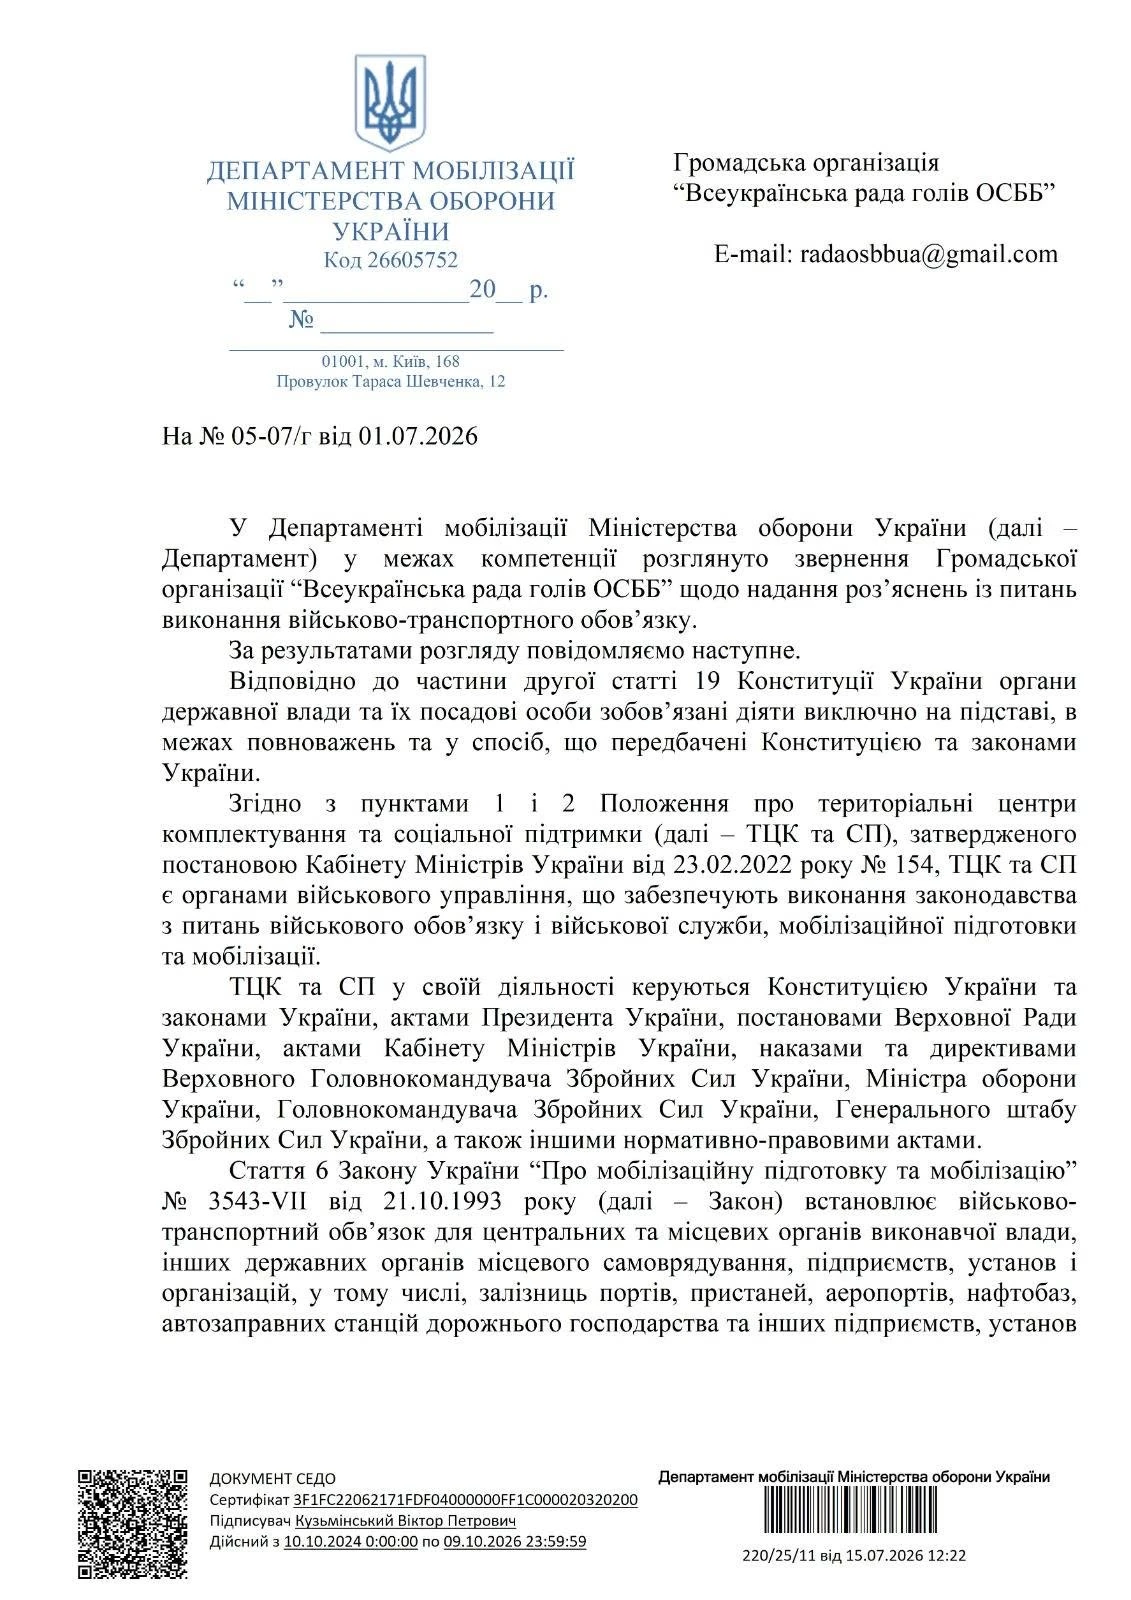
Міністерство оборони України надало роз’яснення щодо виконання ОСББ військово-транспортного обов’язку. Ключовий висновок – відсутність транспортних засобів і техніки на балансі не звільняє ОСББ від обов’язку подавати відповідну інформацію до ТЦК та СП

Експерт:Ольга Шара
5

110

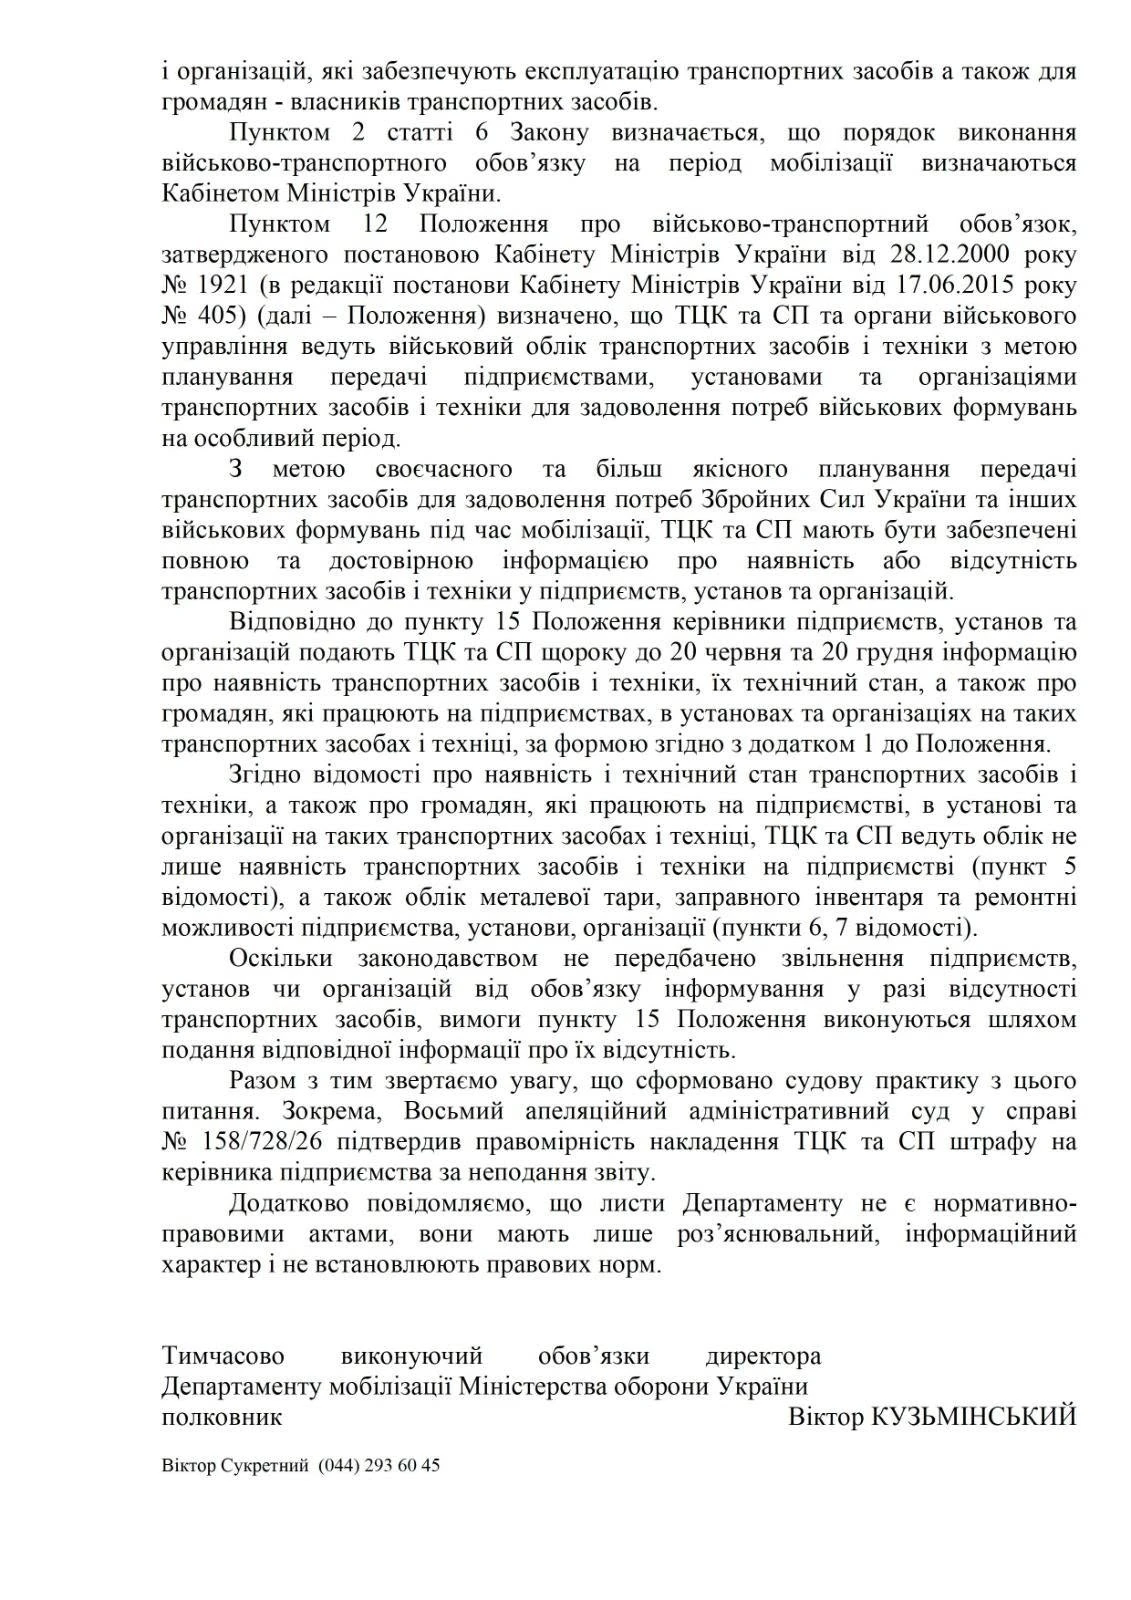
Громадська організація Всеукраїнська РАДА ГОЛІВ ОСББ отримала відповідь від Департаменту мобілізації Міністерства оборони України щодо виконання військово-транспортного обов’язку ОСББ.


Ключовий висновок


Якщо ОСББ не має на балансі транспортних засобів чи техніки, це не звільняє його від обов’язку інформування. У такому випадку до ТЦК та СП подається інформація про відсутність транспортних засобів і техніки.


У відповіді Міноборони зазначено, що відповідно до статті 6 Закону України від 21.10.1993 №3543-XII «Про мобілізаційну підготовку та мобілізацію» військово-транспортний обов’язок поширюється, зокрема, на підприємства, установи та організації.


Також, згідно з пунктом 15 Положення про військово-транспортний обов’язок, затвердженого постановою КМУ від 28.12.2000 №1921, керівники підприємств, установ та організацій подають до ТЦК та СП відповідну інформацію щороку до 20 червня та 20 грудня.


Міністерство оборони звернуло увагу, що законодавством не передбачено звільнення підприємств, установ чи організацій від подання інформації у разі відсутності транспортних засобів. Тому вимоги пункту 15 Положення виконуються шляхом подання відомостей про їх відсутність.


У відповіді також зазначено, що ТЦК та СП ведуть військовий облік транспортних засобів і техніки відповідно до пункту 12 Положення про військово-транспортний обов’язок, а сама діяльність ТЦК та СП здійснюється на підставі Положення про територіальні центри комплектування та соціальної підтримки, затвердженого постановою КМУ від 23.02.2022 №154.

Отже, ОСББ варто своєчасно подавати до ТЦК та СП інформацію про наявність або відсутність транспортних засобів і техніки у встановлені строки щороку до 20 червня та 20 грудня
Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

Джерело: Всеукраїнська РАДА ГОЛІВ ОСББ


Читайте більше:


Відомості про транспортний засіб до ТЦК: посібник з практичних ситуацій

Супровідний лист до відомості про наявність транспортних засобів до ТЦК

Звітування про наявність і технічний стан транспортних засобів і техніки до ТЦК та СП: зразок відомості

Ольга Шара

Експерт

Ольга Шара

Головна редакторка Бухгалтерської платформи 7eminar

✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
5

110

3

61

3

175

3

290

3

14

3

14

4

13

3

12

4

45

1

44

28

20210

3

45

3

51

3

45

5

408

3

68

Повернення фізичній особі внеску до статутного капіталу у 2026 році: дії фізособи і юрособи

Інвестиційний прибуток фізичної особи від операцій із цінними паперами, деривативами та корпоративними правами включається до оподатковуваного доходу, якщо для нього не передбачено звільнення. Фінансовий результат таких операцій платник визначає самостійно за підсумками календарного року та відображає у річній декларації про майновий стан і доходи. Окремі правила діють і при поверненні внеску до статутного капіталу: вихід учасника, зменшення статутного капіталу або ліквідація юридичної особи прирівнюються до продажу інвестиційного активу. Водночас юрособа-емітент відображає таку виплату фізособі у 4ДФ за ознакою доходу «112», а сам інвестиційний результат розраховує вже фізична особа

основне зображення для Повернення фізичній особі внеску до статутного капіталу у 2026 році: дії фізособи і юрособи
3

18

4

378

4

421

3

12

3

688