

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Попри те, що ТЦК та СП активно штрафують підприємства за неподання Відомостей про транспортні засоби, накладення штрафу не є автоматичним. Практика показує, що за наявності поважних причин керівник ТЦК та СП може взагалі не притягувати підприємство до адміністративної відповідальності. Головне – не ігнорувати обов'язок, а подати Відомість навіть із запізненням та надати документи, які підтверджують причини прострочення. Саме такий підхід уже застосовувався на практиці, коли підприємства уникнули штрафів. Тому навіть якщо строк подання пропущено, шанс уникнути фінансових санкцій залишається
За даними Опендатабот за перші п'ять місяців 2026 року ТЦК та СП винесли 263 постанови щодо стягнення штрафу за неподання Відомостей про транспортні засоби до ТЦК та СП.
Відповідно до п. 15 Положення про військово-транспортний обов’язок, затвердженого постановою КМУ від 28.12.2000 №1921 (далі – Положення №1921), для підприємств (юросіб) встановлена обов’язковість подавати відповідну звітність, а саме:
Інформацію про наявність транспортних засобів і техніки, їх технічний стан, а також про громадян, які працюють на підприємствах, в установах та організаціях на таких транспортних засобах і техніці подають щороку двічі на рік:
Святково-вихідного перенесення цієї звітності немає, тому якщо 20 число припадає на суботу або неділю, то таку звітність слід подати напередодні в останній будній день.
До 2026 року передбачалося, що подавати порожню Відомість непотрібно, проте судове рішення апеляційної інстанції перевернуло цю установлену практику.
У справі від 15.04.2026 року №158/728/26 керівника новоствореного товариства притягнули до адміністративної відповідальності за ч. 3 ст. 210-1 Кодексу України про адміністративні правопорушення (далі – КУпАП). Підставою стало неподання до 20 грудня 2025 року інформації до ТЦК та СП про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють.
Суд зазначив, що обов’язок керівників підприємств подавати інформацію до ТЦК та СП встановлений п. 15 Положення №1921 і підлягає виконанню двічі на рік – до 20 червня та 20 грудня. Цей обов’язок не ставиться у залежність від наявності транспортних засобів або фактичної діяльності підприємства. Колегія суддів окремо підкреслила, що у разі відсутності техніки або працівників керівник зобов’язаний подати відповідну інформацію із зазначенням нульових показників.
Регіональні ТЦК та СП також повідомляють у соцмережах, що
обов’язок щодо подання інформації поширюється на всі підприємства, установи та організації незалежно від форми власності. Навіть за відсутності транспортних засобів чи техніки необхідно подати до ТЦК та СП відповідний нульовий звіт.
Отже, підприємству необхідно подавати порожню звітність, навіть, якщо ніколи не подавали.
Алгоритм дій наступний:
Щодо звітів за 2024 рік і раніше штрафів не буде, оскільки минув строк накладення адміністративного стягнення (ст. 38 КУпАП):
адміністративне стягнення за вчинення в особливий період правопорушень, передбачених статтями 210, 210-1 цього Кодексу, може бути накладено протягом трьох місяців з дня його виявлення, але не пізніше одного року з дня його вчинення.
2025 – може бути штраф за неподання. Притягнення до відповідальності відбувається протягом року з дня вчинення правопорушення.
За неподання відомості посадових осіб підприємства може бути притягнуто до відповідальності за ст. 210-1 КУпАП, яка передбачає накладення штрафу у розмірі від 34000 до 59500 грн. Тобто штраф може бути, але на розгляд керівника ТЦК.
У листі Житомирський ОТЦК та СП повідомляє, що за 2026 рік в Житомирській області було притягнуто до адміністративної відповідальності за статтею 210-1 КУпАП за неподання відомостей про наявність і технічний стан транспортних засобів і техніки національної економіки України – 4 підприємства.
Уважно ознайомившись з усіма обставинами несвоєчасного подання відомостей по транспорту було виявлено:
Таким чином, якщо ви прострочили подання Відомостей про транспортні засоби до ТЦК, то є шанс уникнути відповідальності. Для цього варто надати Відомість хоч і із запізненням та надати підтвердні документи щодо неможливості виконання цього обов'язку вчасно.
Таким чином, оцінивши поважність причин, керівник ТЦК може прийняти наступні рішення:
Читайте більше:
Відомість про транспорт до ТЦК: як подавати, щоб уникнути штрафу у 59500 грн
Відомості про транспортний засіб до ТЦК: посібник з практичних ситуацій
Шаблони та зразки документів:
Супровідний лист до відомості про наявність транспортних засобів до ТЦК
Канікули для педагогічних працівників не означають автоматичного припинення роботи. Якщо цей період не збігається з черговою відпусткою, керівник закладу освіти може залучати вчителів до педагогічної та організаційної роботи, але в межах часу, що не перевищує їхнього навчального навантаження до початку канікул. Водночас робота в канікулярний період оплачується за тарифікацією, що діяла перед його початком. Розглянемо, як визначають робочий час учителів під час канікул

Податкова декларація про майновий стан і доходи подається не у всіх випадках. Податковий кодекс України передбачає низку винятків, коли фізичні особи звільняються від цього обов’язку незалежно від виду та суми отриманих доходів, а також ситуації, коли отримані доходи не вимагають декларування. Розглянемо, коли декларацію можна не подавати, а коли вона все ж є обов’язковою
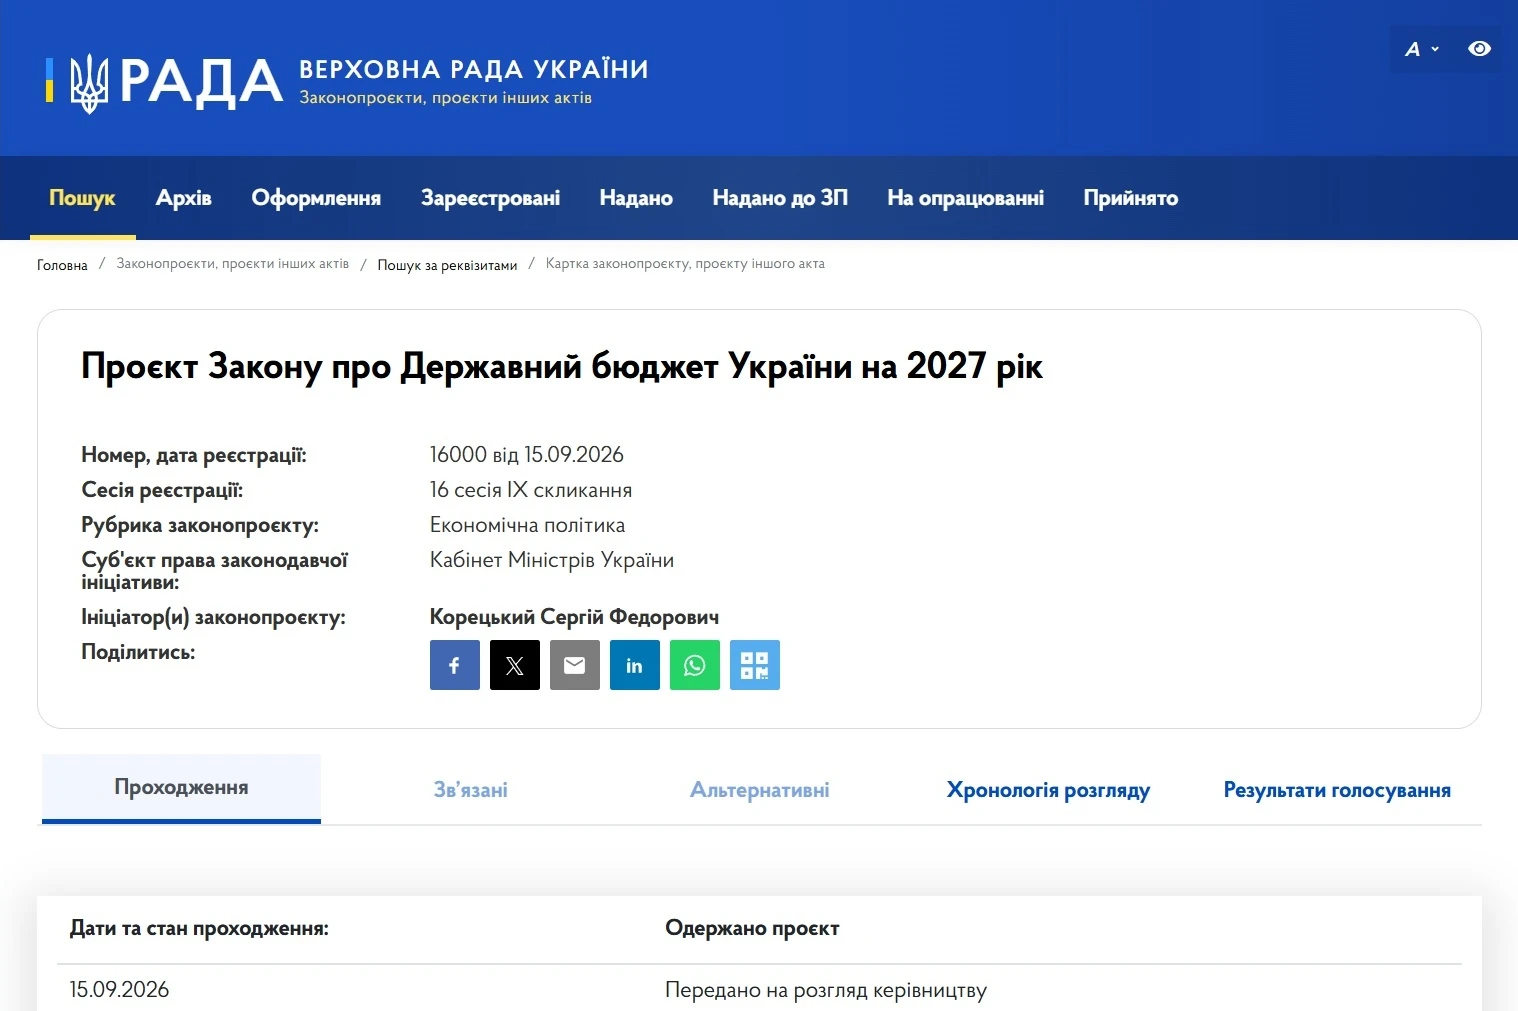
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Мобінг на роботі – це не лише порушення трудових прав, а й підстава вимагати відшкодування завданої шкоди. Якщо факт цькування підтверджено судовим рішенням, працівник може претендувати на компенсацію моральної шкоди, а також розірвати трудовий договір у визначений ним строк. У разі звільнення через мобінг йому належить вихідна допомога – не менше тримісячного середнього заробітку
Для визначення обов'язку зі сплати транспортного податку важливе значення має не лише вартість автомобіля, а й строк його використання. Податківці нагадали, з якої саме дати обчислюється п'ятирічний термін: залежно від наявності реєстраційних документів це може бути дата першої реєстрації транспортного засобу або дата його виготовлення. Саме від цієї дати визначається, чи є автомобіль об'єктом оподаткування транспортним податком
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Кабмін оновив правила реалізації експериментального проєкту «Обрій», спрямованого на цифровізацію послуг у сфері праці та зайнятості. Зміни передбачають інтеграцію системи з Реєстром призовників, військовозобов’язаних та резервістів, залучення Держпраці до проєкту, уточнення роботи електронних кабінетів і посилення вимог до захисту персональних даних. Крім того, уряд оновив типові форми договорів про надання освітніх послуг і присвоєння професійних кваліфікацій

Податківці роз’яснили, що подавати заяву за формою №20-ОПП щодо газового котла чи генератора не потрібно, якщо інформацію про приміщення вже було задекларовано. У такому випадку застосовується принцип укрупнення даних про об’єкти оподаткування
Під час воєнного стану бізнес може зберігати до 2 000 літрів пального для заправлення електрогенераторів на кожному об’єкті без отримання ліцензій чи дозвільних документів. У разі перевищення цього обсягу достатньо подати безоплатну декларацію до податкової служби
В умовах воєнного стану генератори стали для бізнесу не розкішшю, а необхідністю. Водночас їх придбання та експлуатація тягнуть за собою низку бухгалтерських, податкових і дозвільних питань: від ПДВ та амортизації – до ліцензій на пальне й екологічного податку. Ми зібрали для вас добірку практичних матеріалів, зразків документів і відповідей на запитання, які найчастіше виникають у бухгалтерів та ФОПів
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки

На сайті Мін’юсту запрацювала ШІ-асистентка «Лекса», яка допомагатиме користувачам орієнтуватися в державних послугах Міністерства. Вона надаватиме інформацію про 176 послуг: від реєстрації народження та шлюбу до оформлення спадщини й майнових прав. За допомогою асистентки можна отримати покрокові інструкції, дізнатися, які документи потрібні та де знайти офіційні форми й реєстри. Водночас «Лекса» не замінює юридичних консультацій і не оцінює індивідуальні правові ситуації

ДПС надала індивідуальну податкову консультацію щодо оподаткування та бухгалтерського обліку орендної плати за вантажний автомобіль. Питання виникло через те, що власник авто зареєстрований як ФОП на спрощеній системі (3 група), однак у нотаріально посвідченому договорі оренди він зазначений виключно як фізична особа

Фізичні особи, які не погоджуються з нарахованим загальним мінімальним податковим зобов’язанням (МПЗ), можуть звернутися до податкової для звірки даних. Для цього потрібно подати заяву за своєю податковою адресою та додати документи, що підтверджують площу й нормативну грошову оцінку земельних ділянок, доходи від продажу власної сільгосппродукції та сплачені податки. Звернутися можна й через Електронний кабінет, причому 30-денного обмеження для такої звірки вже немає

Податківці розглянули практичне питання юридичної особи – платника єдиного податку 3-ї групи (ставка 5%), яка планує укласти договір про безповоротне прощення (анулювання) дебіторської заборгованості контрагента за надані раніше послуги. У наданій індивідуальній податковій консультації ДПС дала відповіді на два ключові запитання підприємства: чи виникає у кредитора оподатковуваний дохід та чи є це порушенням вимог щодо грошових розрахунків

Мінагрополітики пропонує зберегти чинні критерії бронювання працівників аграрних підприємств, які набрали чинності 18 жовтня 2026 року. Відповідні пропозиції вже передали на розгляд Координаційного центру з організації бронювання військовозобов’язаних. Нагадаємо, що через зміни, запроваджені Постановою №1328, державні органи мають до 7 листопада переглянути критерії критичності підприємств