

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила, чи може товариство перейти з 1 січня 2027 року на третю групу єдиного податку зі ставкою 5%, якщо за КВЕД 80.20 фактично надає лише послуги та виконує роботи протипожежного призначення. Податкова вказує, що наявність ліцензії на охоронну діяльність перешкоджає перебуванню на спрощеній системі незалежно від того, чи здійснює товариство таку діяльність фактично
Товариство повідомило, що здійснює господарську діяльність з надання послуг і виконання робіт протипожежного призначення на підставі Ліцензії, виданої з наказом ДСНС України на такі види діяльності:
Крім того, Товариство повідомило, що отримало Ліцензію на провадження охоронної діяльності згідно з наказом МВС, однак фактично в межах коду КВЕД 80.20 здійснює і планує здійснювати виключно роботи та послуги протипожежного призначення в межах ліцензії ДСНС України. Послуги з моніторингу охоронної сигналізації, патрулювання чи інші види охоронної діяльності, що регулюються Законом України від 22.03.2012 №4616-VI «Про охоронну діяльність» Товариством не надаються.
Враховуючи зазначене, Товариство просило надати ІПК з наступних питань:
Податківці повідомили, що, беручи до уваги, що ліцензія, видана органом ліцензування, дає право суб’єкту господарювання на провадження господарської діяльності, зокрема, охоронної діяльності, тому у разі наявності в Товариства ліцензії на провадження охоронної діяльності такий суб’єкт господарювання:
З питання припинення дії ліцензії на провадження охоронної діяльності, суб’єкт господарювання може звернутися до МВС, який є центральним органом виконавчої влади у сфері охоронної діяльності, формує і веде ліцензійний реєстр у сфері охоронної діяльності.
Одночасно податківці зазначили, що для визначення чи відноситься надання послуг і виконання робіт протипожежного призначення до охоронної діяльності згідно з КВЕДом 80.20 «Обслуговування систем безпеки», Товариство може звернутися до:
Джерело: ІПК від 02.11.2026 №6373/ІПК/99-00-04-03-03
ФОП 2-ї групи здає квартиру іноземцю: що роз’яснила ДПС
Перевищення доходу платниками єдиного податку: які наслідки у 2026 році
Реклама на YouTube: податкова пояснила, як оподатковуються доходи ФОП у 2026 році
Кредитор на єдиному податку прощає борг: роз’яснення ДПС щодо наслідків та правомірноcті
Верховний Суд у постанові від 16.10.2026 у справі №420/31837/23 наголосив: строки зберігання податкових документів потрібно обчислювати окремо щодо кожного звітного періоду з урахуванням законодавчих положень про їх зупинення або продовження. Наслідки за п. 44.6 ПКУ можна застосовувати лише до документів, обов’язок зберігати які ще діяв на момент перевірки
ДПС роз’яснила порядок нарахування ПДВ у разі ввезення товарів за договором комісії, якщо у митній декларації вантажоодержувачем зазначено комітента. За таких умов п. 189.4 ПКУ не застосовується, тому передача імпортованого товару комітенту не зумовлює нарахування комісіонером ПДВ на його вартість. Податкові зобов’язання комісіонер визначає за послугою комісії – виходячи із суми комісійної винагороди
Розберемо, як нові вимоги, визначені Кабміном для отримання критично важливого статусу, мають врахувати резиденти Дія Сіті після 27 жовтня 2026 року. Також з’ясуємо, які правила збільшення ліміту бронювання понад 50% відтепер діють та на що слід звернути особливу увагу
ДПС роз’яснила податкові наслідки безоплатного отримання ФОП – платником єдиного податку третьої групи невиключної ліцензії на використання програмної SaaS-системи. Вартість такого немайнового права включається до доходу єдинника та оподатковується єдиним податком і військовим збором. Якщо вартість не визначена договором, її встановлюють за звичайними цінами на аналогічні права
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Національний банк України поступово оновлює готівковий обіг, замінюючи старі покоління банкнот гривні на сучасніші з підвищеним рівнем захисту. Станом на 2026 рік частина купюр попередніх випусків уже вилучена з обігу або втратила статус платіжного засобу, тоді як банкноти третього покоління продовжують поступово замінюватися
Державні та приватні нотаріуси зобов’язані в день посвідчення договору оренди нерухомості надіслати відповідне повідомлення до ДПС в електронній формі. Для приватних нотаріусів передбачено ідентифікатор F1309501, для державних – J1309501
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників
Для застосування ставки ПДВ 0% до міжнародного перевезення потрібно підтвердити, що підприємство надає саме послугу перевезення, яка відповідає вимогам пп. 195.1.3 ПКУ, зокрема оформлена єдиним міжнародним перевізним документом. Податківцями розглянуто роль CMR та інших документів, оподаткування вартості перевезення і власної винагороди експедитора, а також особливості складання податкової накладної
У Полтаві завершили розслідування щодо підприємиці, якій інкримінують незаконне придбання та зберігання підакцизних товарів з метою збуту. Під час обшуків вилучили понад 1,5 тис. літрів алкоголю, 10,5 тис. пачок сигарет та електронні сигарети загальною вартістю понад 1,1 млн грн; обвинувальний акт скерували до суду з угодою про визнання винуватості
Суб’єкт господарювання з ліцензією на роздрібну торгівлю алкоголем та/або тютюновими виробами може продавати їх виключно кінцевим споживачам для особистого некомерційного використання. Якщо покупець – інший суб’єкт господарювання, який придбаває товари для подальшого перепродажу, продавцю необхідно отримати ліцензію на оптову торгівлю
Постанова КМУ від 17.09.2026 №1135 розширила перелік фахівців, яких можна залучати до роботи в аптечних закладах. Фармацевти-інтерни по всій Україні та фахівці зі спеціальністю «Медсестринство» в міських аптеках зможуть відпускати рецептурні й безрецептурні ліки під керівництвом фармацевт
До 25 січня 2027 року роботодавці зобов’язані сформувати, роздрукувати, підписати та зареєструвати списки персонального військового обліку і відомості оперативного обліку станом на 1 січня 2027 року. До них включають лише тих призовників, військовозобов’язаних і резервістів, які на цю дату є штатними працівниками підприємства

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства
Верховний Суд розглянув спір працівника Укрзалізниці щодо невиплаченої матеріальної допомоги на оздоровлення за 2022, 2023 та 2025 роки. Суд звернув увагу, що роботодавець має діяти відповідно до законодавства, чинного на момент ухвалення рішення про призупинення виплат, а нарахування коштів саме по собі не підтверджує їх фактичної виплати
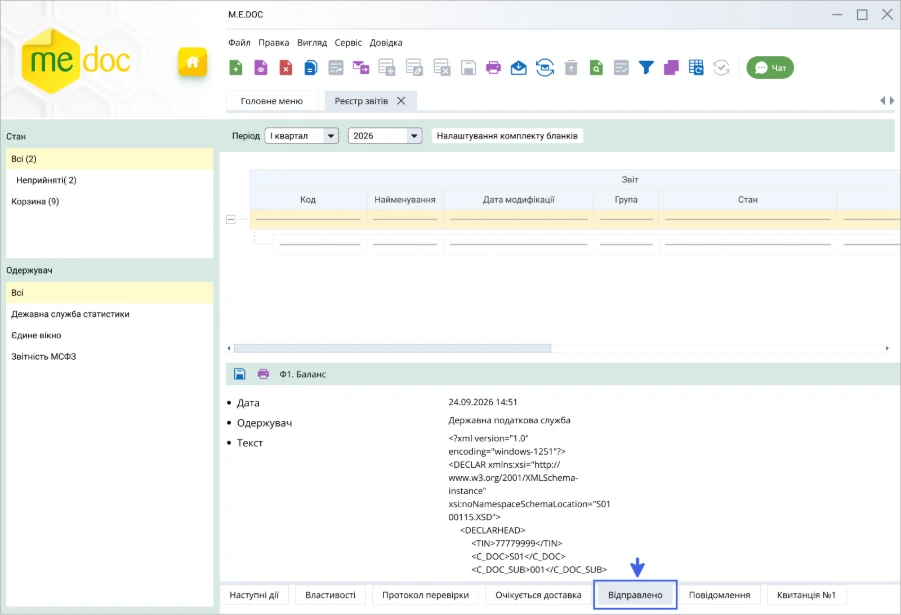
Як підтвердити, що електронний документ було своєчасно відправлено та доставлено адресату через M.E.Doc? Розглядаємо, які відомості про відправлення, повідомлення про доставку, Квитанції №1 і №2, скриншоти та логи програми варто зберігати, а також чому під час подання звітності з додатками потрібно перевіряти підтвердження щодо кожної складової пакета
Укртрансбезпека відновила планові заходи державного ринкового нагляду за реалізацією колісних транспортних засобів, автомобільних запчастин та обладнання після оновлення секторального плану на 2026 рік у зв’язку з набранням чинності технічним регламентом № 389. Інспектори перевірятимуть відповідність продукції встановленим вимогам, наявність сертифікатів, маркування та супровідних документів