
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Верховний Суд у постанові від 16.10.2026 у справі №420/31837/23 наголосив: строки зберігання податкових документів потрібно обчислювати окремо щодо кожного звітного періоду з урахуванням законодавчих положень про їх зупинення або продовження. Наслідки за п. 44.6 ПКУ можна застосовувати лише до документів, обов’язок зберігати які ще діяв на момент перевірки
Обставини справи
Спір виник після перевірки колишньої ФОП, за результатами якої податкова донарахувала податкові зобов’язання та застосувала штрафи, зокрема через ненадання документів.ФОП (позивачка, скаржник) наполягала, що на момент їх витребування строки зберігання частини документів уже закінчилися.
Рішенням суду першої інстанції, залишеним без змін постановою апеляційного суду, позов задоволено частково.
Відхиляючи доводи позивачки про сплив строків зберігання документів, суд першої інстанції погоджуючись з висновками контролюючого органу, послався на передбачений пунктом 44.3 Податкового кодексу України (далі – ПКУ) обов`язок платника податків зберігати документи протягом не менш як 1095 днів з дня подання податкової звітності, для складення якої вони використовувалися, на обов`язок надати їх під час перевірки та на наслідки ненадання, встановлені пунктом 44.6 цієї статті. При цьому, строків зберігання документів щодо конкретних звітних періодів суд не обчислював.
При цьому, в апеляційній скарзі позивачка навела доводи щодо спливу строків зберігання документів на час їх витребування та проведення перевірки, а також щодо застосування законодавчих положень про продовження та зупинення перебігу цих строків.
Постанова Верховного Суду
Верховний Суд (далі – ВС) в постанові 16.10.2026 у справі №420/31837/23 вказав на таке.
Наведені позивачкою доводи підлягали перевірці та оцінці під час апеляційного перегляду.
Суд апеляційної інстанції, встановивши дати подання відповідних декларацій та пославшись на припинення підприємницької діяльності позивачки, зазначив, що вона мала передати до архіву документи, визначені пунктом 44.1 ПКУ за період діяльності не менш як 1095 днів, що передували даті припинення:
Оскільки позивачка не надала доказів збереження та передачі цих документів до архіву, суд дійшов висновку, що вона не забезпечила їх зберігання протягом установленого ПКУ строку.
Водночас ВС вказав:
суд апеляційної інстанції не з`ясував, коли закінчувалися строки зберігання відповідних документів та чи спливли вони на час їх витребування та проведення перевірки щодо кожного окремого перевіряємого періоду, з урахуванням доводів позивачки про їх сплив, законодавчих положень щодо зупинення перебігу або продовження перебігу цих строків, дат набрання такими положеннями чинності та періодів, на які вони впливали.
Крім того, апеляційний суд не обґрунтував, чому припинення підприємницької діяльності ФОП – позивачки зумовлювало виникнення в неї обов`язку передати документи до архіву за положенням пункту 44.3 ПКУ, яке передбачає таку передачу в разі ліквідації платника податків.
ВС підкреслив, що наведене має істотне значення для правильного вирішення спору.
Наслідки, передбачені пунктом 44.6 ПКУ, можуть бути застосовані до платника податків лише щодо тих документів, обов`язок зберігати які на час проведення перевірки не припинився.
Отже, від того, чи існував такий обов`язок щодо документів за кожен звітний (податковий) період, залежить правомірність визначення позивачці грошових зобов`язань, а також застосування штрафу за ненадання документів.
Під час нового розгляду справи суду апеляційної інстанції необхідно врахувати наведені у цій постанові висновки ВС, повно та всебічно дослідити всі обставини, що входять до предмета доказування, надати оцінку доводам сторін та кожному доказу окремо і в їх сукупності, із наведенням мотивів їх прийняття або відхилення.
В цій частині, справу було направлено на новий розгляд.
Джерело: постанова ВС 16.10.2026 у справі №420/31837/23
Чи скасовано товарний облік для ФОП: судова справа дійшла до Верховного Суду
Судова практика КАС ВС за серпень 2026 року: військовий облік, ВЛК і податкові штрафи
Коли рішення адміністративного суду набирає законної сили: строки та порядок обчислення
Відмова в реєстрації податкової накладної: суд пояснив, чому важливо подати додаткові документи
9 листопада 2026 року – останній день подання низки податкових декларацій і звітів за ІІІ квартал. Звітувати мають платники податку на прибуток, єдиного податку 3-ї групи, ПДВ, туристичного збору, рентної плати та інших податків і зборів. Зверніть увагу: декларацію з податку на прибуток та звіт про нарахування внеску на підтримку працевлаштування осіб з інвалідністю подаватимуть уперше за новими формами. Щоб не пропустити граничний строк, зібрали перелік звітності, яку потрібно подати за ІІІ квартал 2026 року
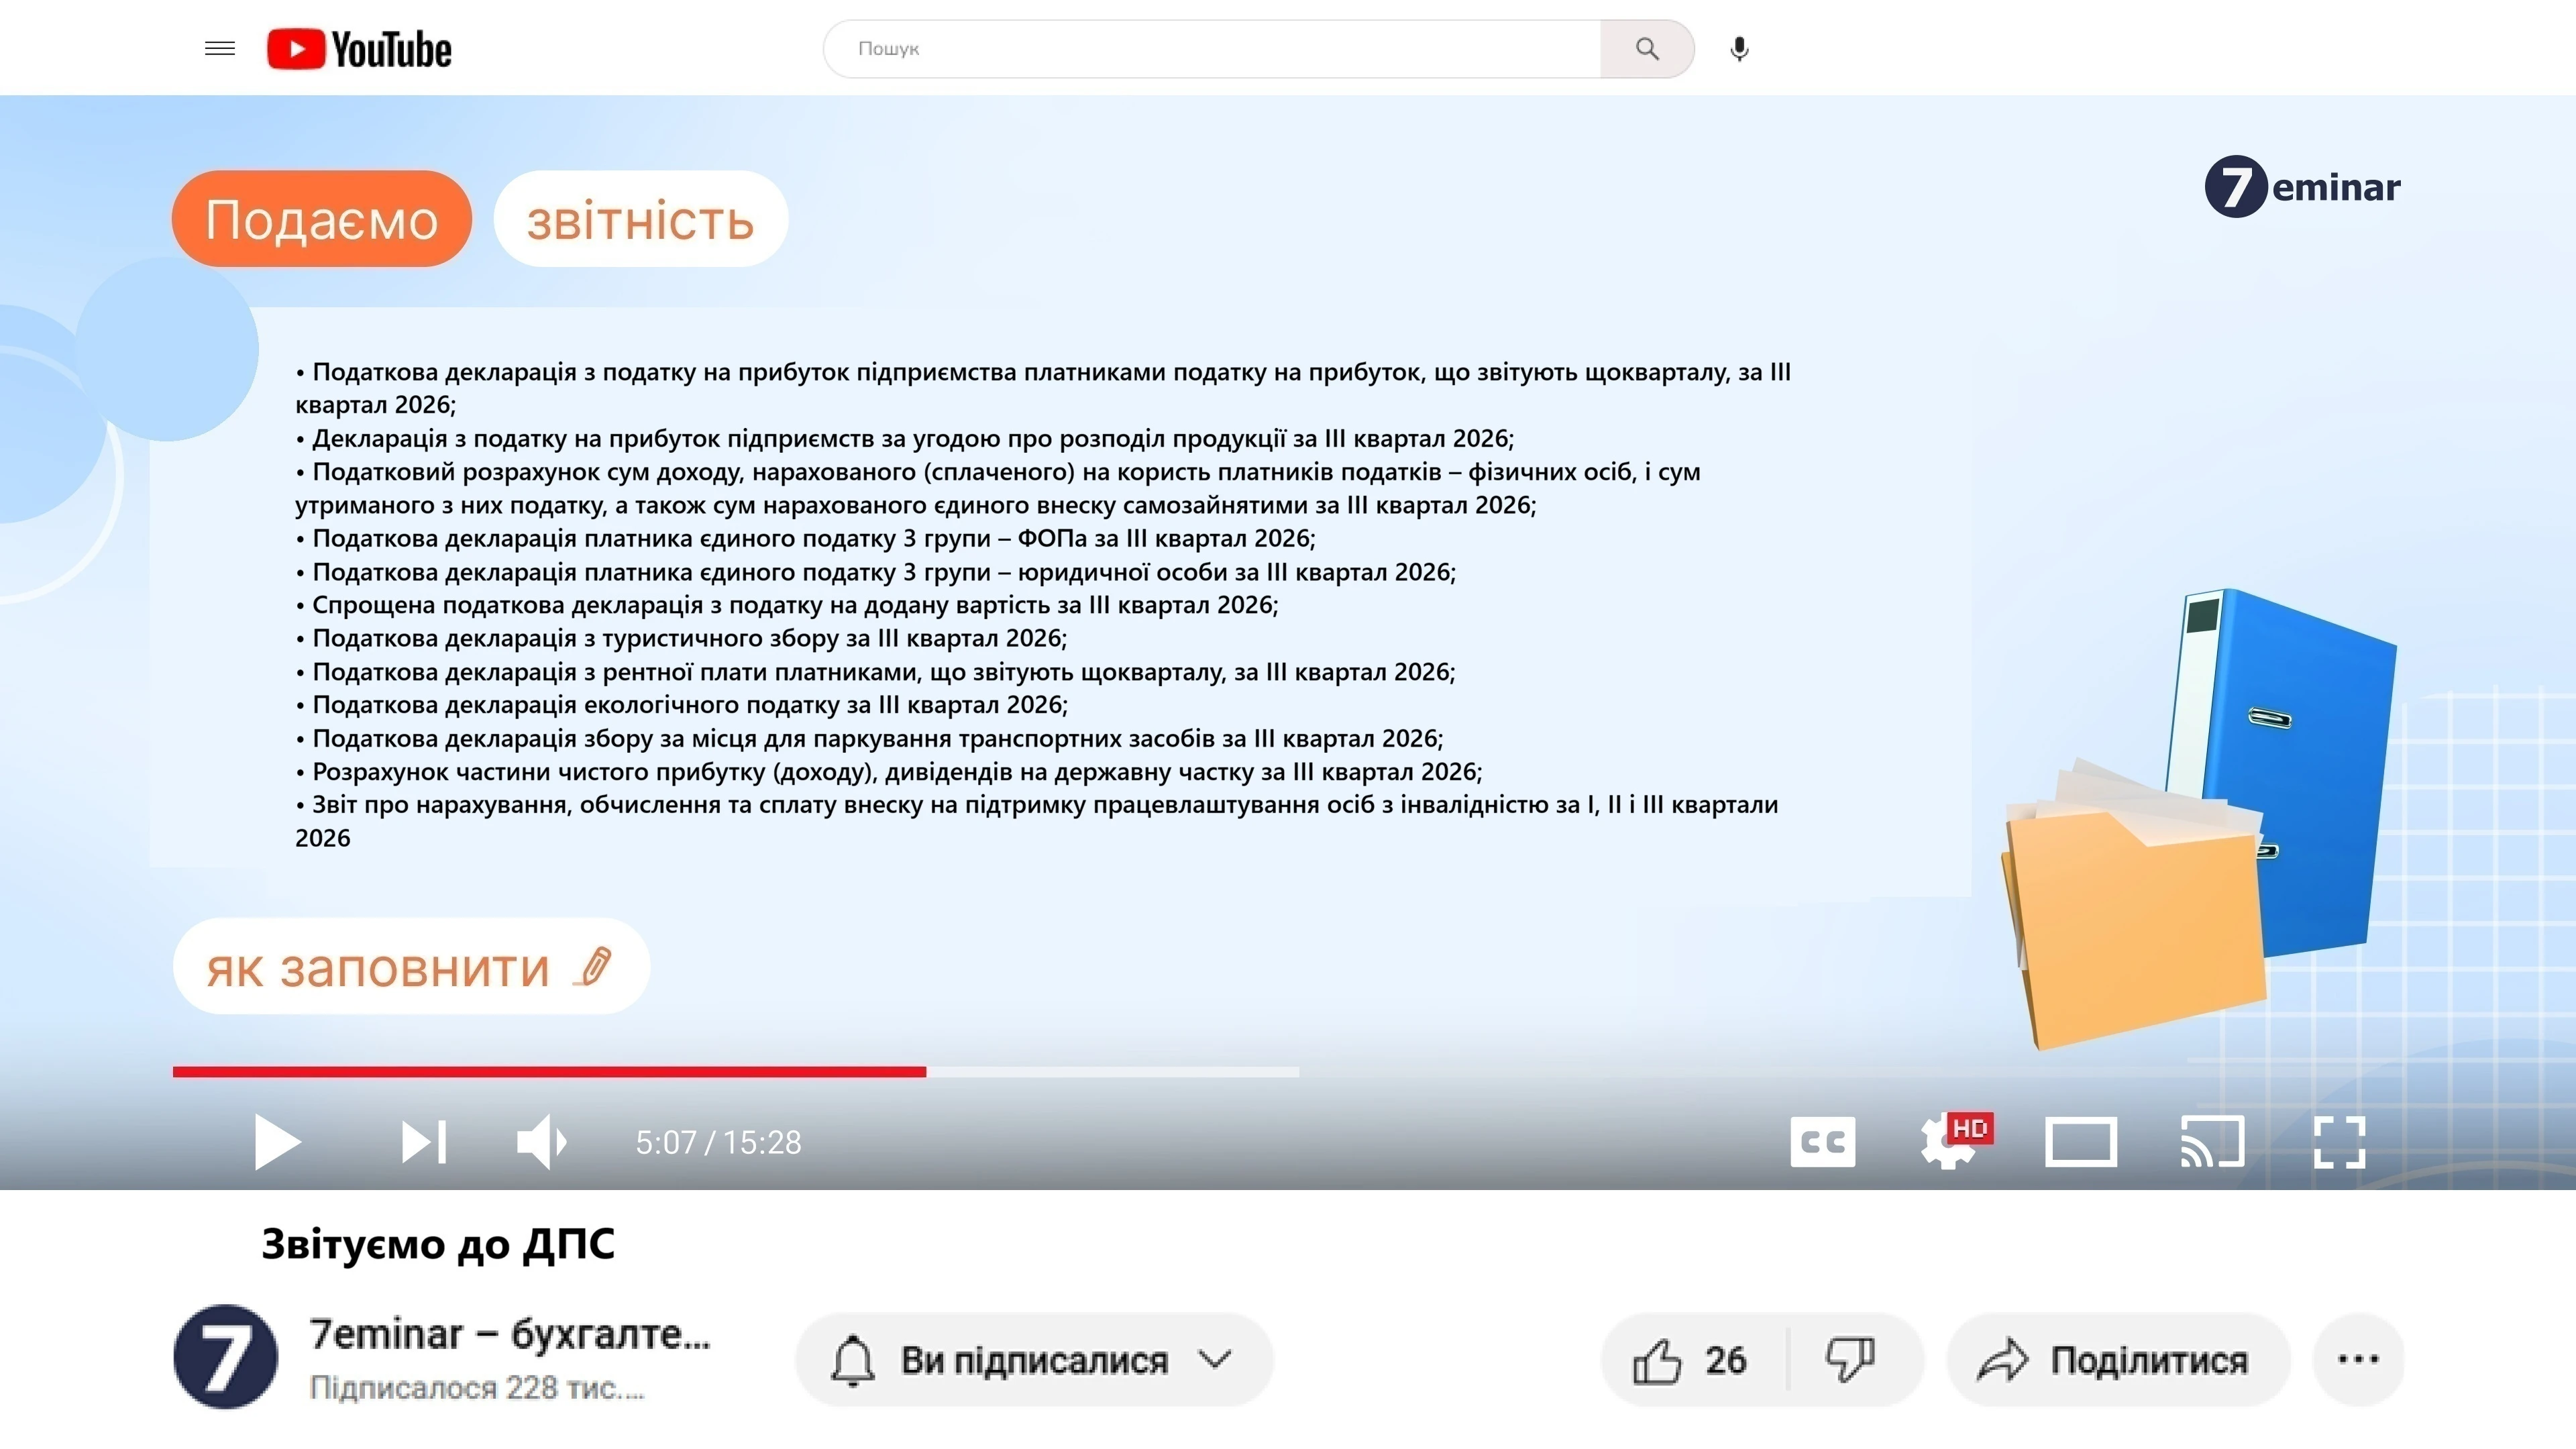
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Працівник звільнився з основного місця роботи, а паралельно він працював за сумісництвом на іншому підприємстві. Роботодавцю не повідомив, що звільнився з основного. Чи можемо ми його працевлаштувати на наше підприємство і враховувати у квоту військовозобов'язаних, як працівника за основним місцем роботи для бронювання інших співробітників?
Як дата звернення до ПФУ впливає на розмір пенсії, як працює правило трьох місяців та чому тим, хто досягає пенсійного віку наприкінці року, інколи вигідніше подати заяву у січні. Пояснюємо на прикладах, як середня зарплата за три попередні роки впливає на майбутню виплату
Отримали лист від ОВА щодо забезпечення ВЛК для усіх працівників. Зателефонували, спитали про підстави. Нас усно повідомили, що просто не погодять наступну критичність. Що робити? Чи з'явилися якісь конкретні вимоги?
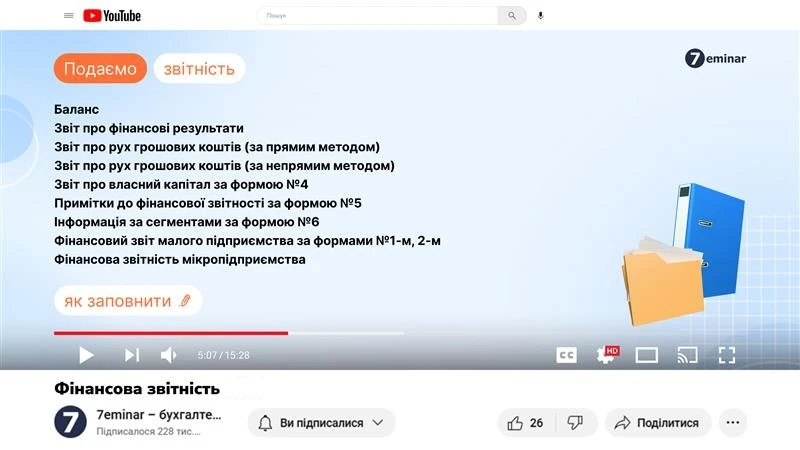
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
ДПС роз’яснила, чи може товариство перейти з 1 січня 2027 року на третю групу єдиного податку зі ставкою 5%, якщо за КВЕД 80.20 фактично надає лише послуги та виконує роботи протипожежного призначення. Податкова вказує, що наявність ліцензії на охоронну діяльність перешкоджає перебуванню на спрощеній системі незалежно від того, чи здійснює товариство таку діяльність фактично
ДПС роз’яснила порядок нарахування ПДВ у разі ввезення товарів за договором комісії, якщо у митній декларації вантажоодержувачем зазначено комітента. За таких умов п. 189.4 ПКУ не застосовується, тому передача імпортованого товару комітенту не зумовлює нарахування комісіонером ПДВ на його вартість. Податкові зобов’язання комісіонер визначає за послугою комісії – виходячи із суми комісійної винагороди
Розберемо, як нові вимоги, визначені Кабміном для отримання критично важливого статусу, мають врахувати резиденти Дія Сіті після 27 жовтня 2026 року. Також з’ясуємо, які правила збільшення ліміту бронювання понад 50% відтепер діють та на що слід звернути особливу увагу
ДПС роз’яснила податкові наслідки безоплатного отримання ФОП – платником єдиного податку третьої групи невиключної ліцензії на використання програмної SaaS-системи. Вартість такого немайнового права включається до доходу єдинника та оподатковується єдиним податком і військовим збором. Якщо вартість не визначена договором, її встановлюють за звичайними цінами на аналогічні права
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Національний банк України поступово оновлює готівковий обіг, замінюючи старі покоління банкнот гривні на сучасніші з підвищеним рівнем захисту. Станом на 2026 рік частина купюр попередніх випусків уже вилучена з обігу або втратила статус платіжного засобу, тоді як банкноти третього покоління продовжують поступово замінюватися
Державні та приватні нотаріуси зобов’язані в день посвідчення договору оренди нерухомості надіслати відповідне повідомлення до ДПС в електронній формі. Для приватних нотаріусів передбачено ідентифікатор F1309501, для державних – J1309501
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників