

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ДПС роз’яснила, у яких випадках операції з ввезення оборонних товарів та їх першого постачання в Україні звільняються від ПДВ. Звільнення, зокрема, залежить від мети використання товарів, замовника або кінцевого отримувача, а для товарів походженням із держави-агресора чи окупованих територій воно не застосовується
У податківців запитали:
Як оподатковуються ПДВ операції із ввезення на митну територію України у митному режимі імпорту товарів визначених частиною восьмою ст. 287 Митного кодексу України (далі – МКУ) та з першого постачання таких товарів на митній території України для їх використання у виробництві товарів оборонного призначення?
Податківці пояснили наступне.
Звільняються від оподаткування ПДВ операції:
1. Із ввезення на митну територію України у митному режимі імпорту товарів, визначених частиною восьмою ст. 287 МКУ та з першого постачання цих товарів на митній території України для їх використання у виробництві товарів оборонного призначення, визначених згідно із законом, та якщо замовником таких товарів є державний замовник у сфері оборони, визначений КМУ.
2. Із ввезення на митну територію України у митному режимі імпорту товарів, визначених частиною восьмою ст. 287 МКУ, що ввозяться платниками податків для використання у власній виробничій діяльності з виробництва озброєння, військової та спеціальної техніки (зокрема безпілотних систем, засобів радіоелектронної боротьби та розвідки, активних засобів протидії технічним розвідкам, багатоканальних оптико-електронних систем, оптико-електронних приладів), зброї і боєприпасів (далі – оборонні товари), за умови що кінцевим отримувачем таких оборонних товарів відповідно до сертифіката кінцевого споживача або згідно з умовами договору визначено:
При цьому, такі оборонні товари отримуються без попереднього або наступного відшкодування їхньої вартості кінцевим отримувачем.
У разі якщо вищезазначені товари мають походження з країни, визнаної державою-окупантом згідно із законом України та/або визнаної державою-агресором по відношенню до України згідно із законодавством, або ввозяться з території такої держави-окупанта (агресора) та/або з окупованої території України, визначеної такою згідно із законом України, звільнення від оподаткування не застосовується.
Джерело: ЗІР, Категорія: 101.12
Читайте більше:
Чи є Medoc доказом дати отримання РК: позиція ДПС
Товар розбили під час доставки: кому складати ПН і чи потрібен РК
Збільшення компенсації після 1095 днів: ДПС пояснила, як нарахувати ПДВ
ПДВ для ФОП: поріг обов’язкової реєстрації хочуть встановити на рівні 85 тис. євро
Невідображення придбання основних засобів у декларації з ПДВ: яка відповідальність
ВС зазначив, що при визначенні добросовісності набувача потрібно враховувати, зокрема, момент правочинів, зв’язки між їх учасниками та їх обізнаність про юридичний статус майна. У цій справі директор товариства знала про рішення суду щодо витребування нерухомості з її володіння, тому передання частини майна до статутного капіталу не надало товариству статусу добросовісного набувача
Технічні інвентаризатори під час роботи на об’єкті зможуть фіксувати дані у застосунку «Прозоре будівництво» та передавати результати безпосередньо до ЄДЕССБ. Застосунок передбачає цифровий чек-лист, фото- та відеофіксацію, а фотографії автоматично прив’язуються до геолокації об’єкта
Верховний Суд зазначив, що саме звільнення за скороченням не свідчить про мобінг, якщо скорочення стосується всіх працівників, які займають відповідну посаду. Водночас суд оцінює сукупність обставин трудових відносин, тому інші систематичні дії роботодавця, що відповідають ознакам мобінгу, можуть оцінюватися окремо
ДПС пояснила, коли під час воєнного стану операції з постачання окремих товарів оборонного призначення звільняються від ПДВ. Звільнення передбачене, зокрема, для постачання за державними контрактами з оборонних закупівель або коли кінцевими отримувачами є визначені законом силові структури, військові формування чи виконавці державних оборонних контрактів
ДПС нагадала, які платники податків зобов’язані подавати фінансову звітність до органів ДПС та в які строки. Зокрема, для підприємств, які оприлюднюють річну фінзвітність разом з аудиторським звітом, остаточну звітність за результатами аудиту потрібно подати не пізніше 10 червня року, що настає за звітним, а неприбуткові організації подають річну фінансову звітність разом зі звітом про використання доходів
Юридичні особи та ФОП, для яких аквакультура є основним видом діяльності, можуть подати через Державний аграрний реєстр заявку на державну фінансову підтримку до 1 листопада 2026 року. Розмір компенсації становить 30% витрат для виробників на деокупованих і постраждалих від бойових дій територіях та 20% – для господарств в інших регіонах України
Урядовий проєкт Трудового кодексу №16010 пропонує змінити порядок оформлення працівників: передбачити письмовий трудовий договір для всіх, можливість його електронного підписання та нові правила перевірки кандидатів. Також проєкт визначає додаткові вимоги до змісту договору, підтвердження повідомлення ДПС про прийняття на роботу та інформування працівника про умови праці
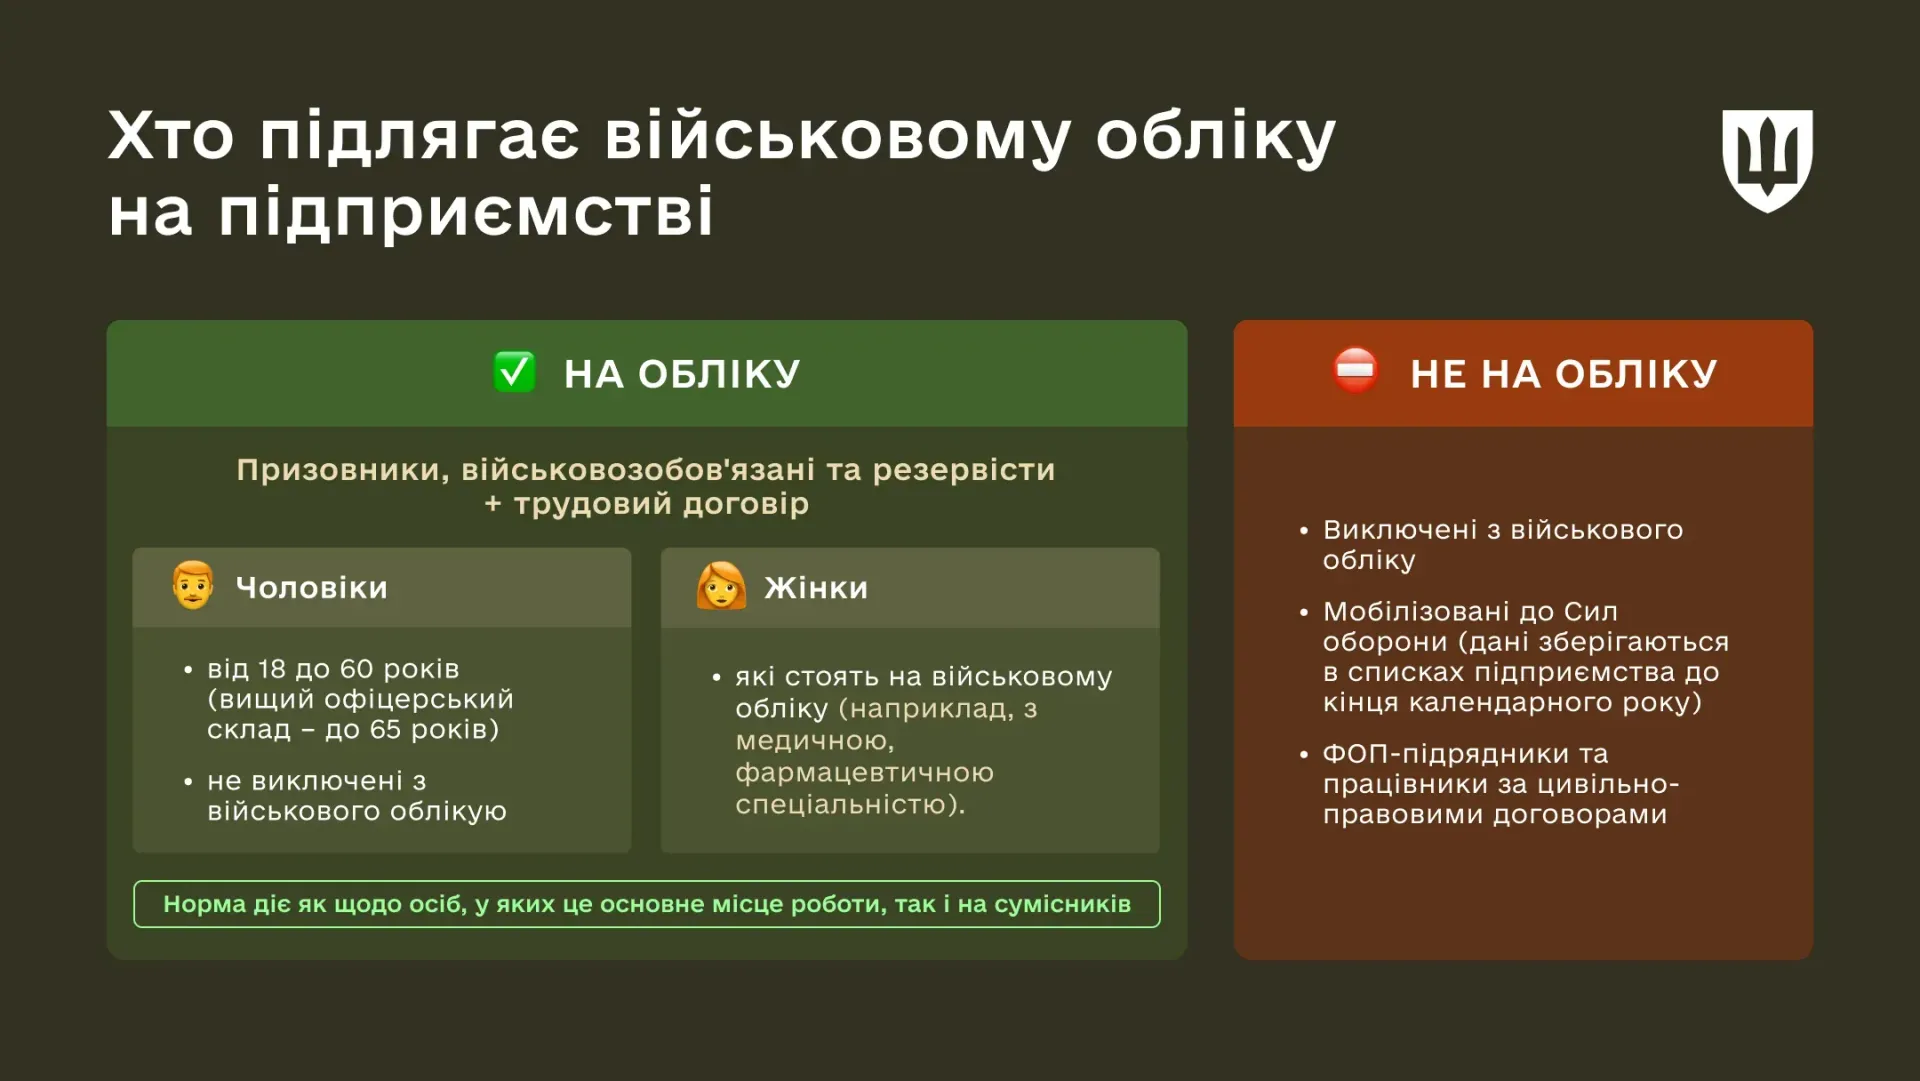
Роботодавці мають вести військовий облік призовників, військовозобов’язаних та резервістів і своєчасно оновлювати їхні дані. Розбираємо, кого потрібно обліковувати, у які строки повідомляти ТЦК та СП, які документи мають бути на підприємстві та яка відповідальність передбачена за порушення
Комітет Верховної Ради з питань економічного розвитку погодив тимчасовий виняток із конкурентних процедур закупівель для послуг, необхідних для всеукраїнських та міжнародних спортивних заходів і змагань зі спорту ветеранів війни. Очікувана вартість таких закупівель у межах одного заходу не може перевищувати еквівалент 30 тис. євро без ПДВ, а дія винятку передбачена до 31 грудня 2026 року
Ведення військового обліку є обов’язковою вимогою для підприємств, установ та організацій, незалежно від їх форми власності. Відповідно до Порядку №1487, ці обов’язки покладаються на працівників служби персоналу або осіб, що ведуть облік працівників. У випадках зміни відповідальної особи за військовий облік, необхідно дотримуватись чітко визначеного порядку дій. У статті ми розповімо, як правильно організувати цей процес та які документи оформити, а також наведемо зразки цих документів
Відвантаження, перехід права власності та отримання товару можуть припасти на різні дати й навіть різні місяці. Розберемо на конкретному прикладі, коли за таких обставин продавець визнає дохід, коли виникає ПДВ-зобов’язання, а покупець отримує право на податковий кредит. Покажемо бухгалтерські проведення, тимчасові ПДВ-субрахунки та типові помилки, які можуть обернутися донарахуваннями і штрафами
У 2026 році за кожен повний рік понаднормового страхового стажу до пенсії можуть додавати 25,95 грн, оскільки прожитковий мінімум для непрацездатних становить 2595 грн. У ПФУ пояснили, від якої тривалості стажу рахують «зайві» роки, а також як визначають доплату для працюючих пенсіонерів
Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
В Україні планують виокремити мікробізнес в окрему категорію та повністю звільнити його від оподаткування. У Мінфіні також хочуть відокремити справді малий бізнес від великих компаній, які використовують спрощену систему для ухилення від оподаткування
Чи потрібно підприємству створювати резерв на виплату річних премій працівникам? Розбираємо, коли премія визнається зобов’язанням, від чого залежить створення забезпечення та як розрахувати суму резерву. Пояснюємо правила бухобліку, використання субрахунку 477 та документальне оформлення операцій
Працевлаштування внутрішньо переміщених осіб (ВПО) є критично важливим як для інтеграції людей на новому місці, так і для підтримки економіки. Український бізнес, який наймає ВПО, може розраховувати на фінансову підтримку від держави та податкові пільги. У статті розберемо детальні кадрові алгоритми оформлення й військового обліку ВПО, а також порядок отримання державної компенсації за Порядком №331
Працівниця може перервати відпустку для догляду за дитиною до 3 років і вийти на роботу як на повний, так і на неповний робочий день – для цього вона подає відповідну заяву роботодавцю. При цьому вихід на роботу не позбавляє права на допомогу при народженні дитини
Перетворення приватного підприємства на ТОВ не означає автоматичного анулювання його реєстрації платником ПДВ. Правонаступник має пройти перереєстрацію за формою №1-ПДВ, при цьому дата реєстрації та індивідуальний податковий номер не змінюються. Також у разі дотримання процедури перереєстрації не виникає обов’язку нараховувати ПДВ за правилами п. 184.7 ПКУ, а електронний рахунок і показники СЕА ПДВ продовжують діяти. Окремі правила передбачені для перенесення від’ємного значення ПДВ до правонаступника через додаток Д2 до декларації
Батько подає деку на податкову знижку. Які документи потрібно додати до декларації? Чи можна додати квитанцію про сплату за навчання мамою? Усі квитанції про оплату (їх 7 шт.) є на батька, у 2025 році одна на маму, а договір підписаний з батьком