


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Яка відповідальність передбачена за невідображення операцій з придбання основних засобів та інших необоротних активів у декларації з ПДВ?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Наслідки за невідображення операцій з придбання ОЗ та інших необоротних активів у декларації з ПДВ залежить від того, чи було таке придбання здійснене з ПДВ (у платника податку) чи без ПДВ (у неплатника).
1. Придбання у платника ПДВ (з ПДВ)
Якщо ви придбали ОЗ у платника ПДВ, отримали зареєстровану податкову накладну (далі – ПН), але не відобразили її у складі податкового кредиту, то фінансової відповідальності за невідображення податкового кредиту немає. Відображення податкового кредиту – це право платника, а не обов'язок. Ви не занижуєте податкові зобов'язання, а навпаки – сплачуєте до бюджету більше, ніж могли б.
Але ви втрачаєте право на цей податковий кредит, якщо не скористаєтеся ним протягом 365 календарних днів з дати складання ПН. Ви можете включити цю ПН до декларації в будь-якому наступному періоді протягом 365 днів або подати уточнюючий розрахунок (далі – УР) до декларації того періоду, в якому виникло право на кредит.
2. Придбання у неплатника ПДВ (без ПДВ)
Такі операції мають відображатися у рядку 10.4 декларації з ПДВ. Формально штрафів за незаповнення рядка 10.4 не передбачено, оскільки цей показник не впливає на суму податку до сплати, податковий кредит чи реєстраційний ліміт у системі електронного адміністрування ПДВ.
Теоретично можливий адмінштраф за порушення порядку ведення податкового обліку (від 85 до 170 грн), проте на практиці за незаповнення рядків, що не містять ПДВ, його застосовують рідко.
Невідображення придбань у рядку 10.4 може створити проблеми при розблокуванні податкових накладних або поданні Таблиці даних. Перевіряється ланцюг придбання товарів та послуг, і відсутність даних про закупівлю активів (навіть без ПДВ) може стати причиною зупинення реєстрації ваших ПН.
3. Якщо невідображення призвело до заниження зобов'язань
Якщо ви придбали ОЗ у платника ПДВ для використання в негосподарській діяльності або в неоподатковуваних операціях, ви зобов'язані нарахувати «компенсуючі» податкові зобов'язання згідно зі ст. 198.5 ПКУ.
Якщо ви не нарахували компенсуючі зобов'язання – це призводить до заниження суми податку до сплати. Штраф становить 10% від суми заниженого податкового зобов'язання, а при повторному порушенні або доведенні умислу – до 25%.
Читайте більше:
Податкова декларація з ПДВ із додатками: інструкція заповнення
Уточнення декларації після анулювання ПДВ: чи можливо
Податковий кредит з ПДВ: чи можна включати суми за тимчасовими митними деклараціями
ТОВ стало платником ПДВ посеред місяця: коли подавати першу ПДВ-декларацію
Відображення у декларації з ПДВ операцій з розрахунково-касового облуговування
Чи потрібно подавати нульові декларації з ПДВ за відсутності діяльності
Податкова може телефонувати платникам, однак сам телефонний дзвінок не замінює передбачених законом письмових процедур. Якщо від платника хочуть пояснень, документів або запрошують на зустріч, важливо розуміти, на якій правовій підставі це відбувається та чи оформлено відповідний запит або інші документи. Водночас дзвінок із нагадуванням про податковий борг чи неподану звітність може бути корисним приводом перевірити інформацію в Електронному кабінеті
Смерть засновника та єдиного директора або бухгалтера юридичної особи не означає автоматичного припинення обов’язку щодо подання звітності. Відповідальна за це особа залежить від того, чи є спадкоємці та чи укладено договір на управління спадщиною. Якщо спадкоємці не заявили про свої права, а спадщина згодом визнається відумерлою, відповідальність за своєчасне подання звітності переходить до відповідної територіальної громади
Відсутність з вини платника реєстрації акцизного складу в СЕАРП та СЕ може мати як фінансові, так і адміністративні наслідки. За таке порушення передбачено штраф у розмірі 1 млн грн, а за повторне протягом року – 2 млн грн. Крім того, посадові особи можуть притягуватися до адміністративної відповідальності зі значним штрафом та конфіскацією пального, спирту етилового, обладнання й інших активів, пов’язаних із правопорушенням
Операції з надання благодійної допомоги в Україні можуть бути звільнені від оподаткування ПДВ, однак це не скасовує обов’язку оформлення податкової накладної. Податкова служба наголошує: навіть при безоплатному постачанні товарів благодійним організаціям платник ПДВ повинен скласти та зареєструвати накладну в ЄРПН із відповідними спеціальними позначками. Для таких операцій застосовується окремий код ставки та код податкової пільги. Також існують особливості заповнення накладної, якщо отримувач благодійної допомоги не зареєстрований платником ПДВ
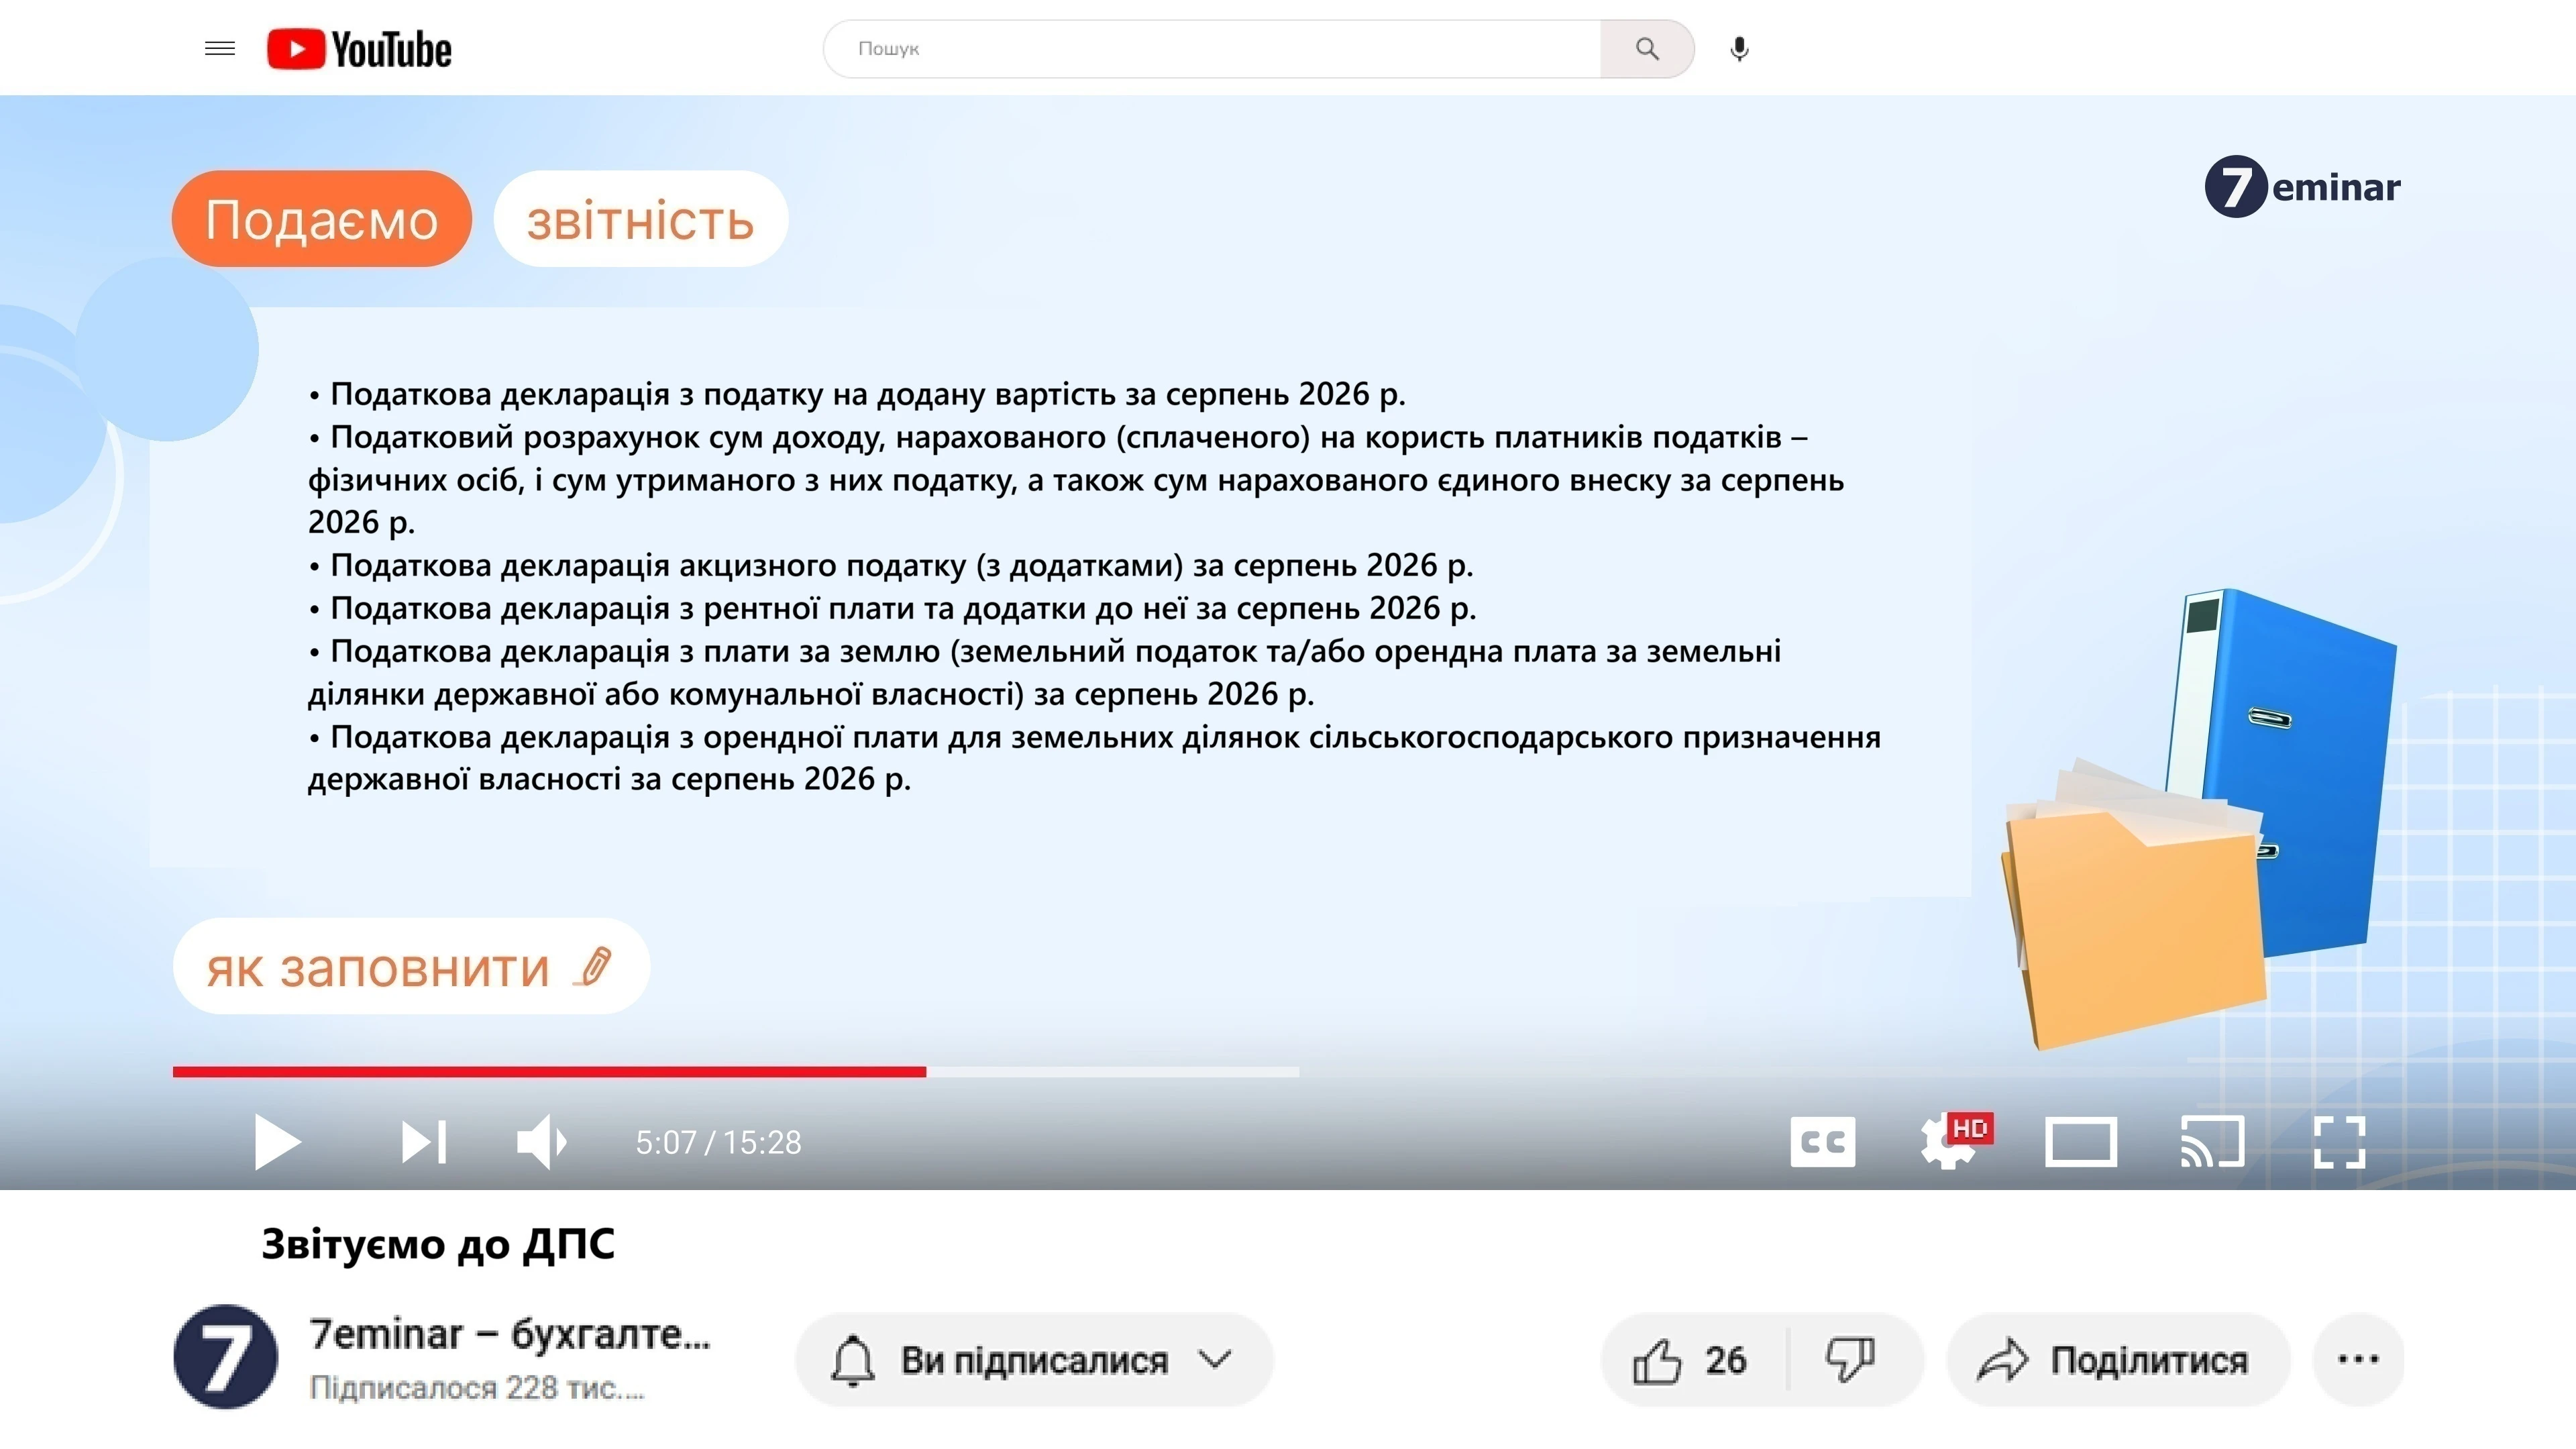
21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Підприємство має на балансі декілька службових авто, в умовах довгих повітряних тривог заправитися дуже складно. Чи можемо ми заправити каністри, щоб був запас, наприклад, 150–200л пального, при цьому не порушити законодавство (можливо зробити наказ по підприємству)?
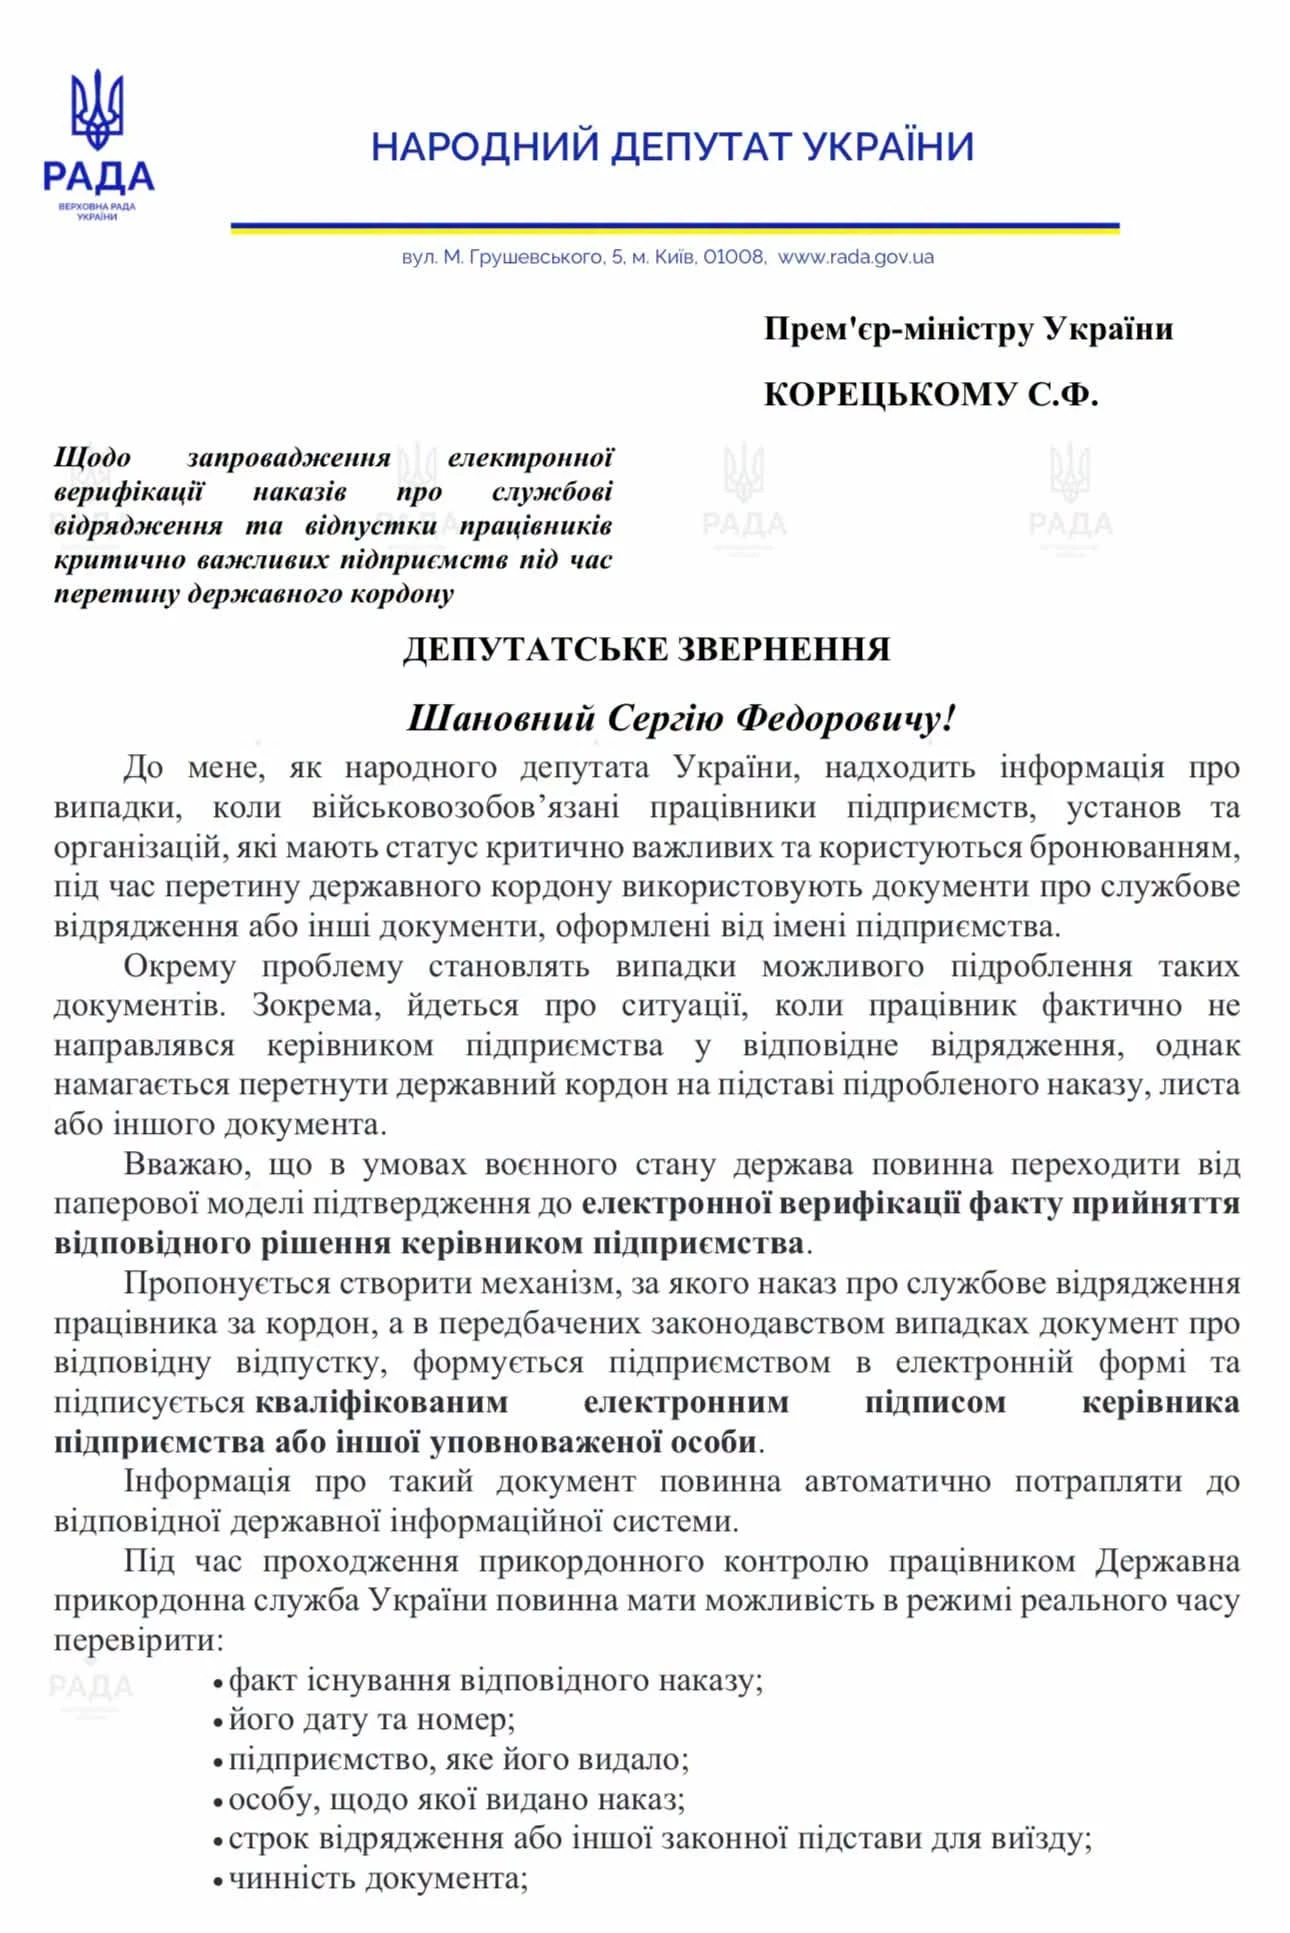
В Україні пропонують перевести перевірку документів для перетину кордону працівниками, які мають відповідне право, у цифровий формат. Народний депутат Олександр Федієнко запропонував запровадити електронну верифікацію наказів про відрядження, відпустки та документів працівників критично важливих підприємств, щоб прикордонники могли перевіряти їхню чинність у державній системі. Ініціатива передбачає використання КЕП, унікального ідентифікатора або QR-коду, а також можливість оперативного скасування наказу. Питання доручено опрацювати Мінцифри, ДПСУ, Міноборони та іншим органам
Біологічний батько загиблого військовослужбовця формально належить до осіб, які можуть отримати частку одноразової грошової допомоги, навіть якщо за життя сина не утримував його та не брав участі у вихованні. Водночас закон передбачає можливість відмови у виплаті особі, яка ухилялася від обов’язку щодо утримання загиблого. Для цього недостатньо лише встановити такі обставини під час розгляду питання про виплату – факт ухилення має бути підтверджений судовим рішенням, що набрало законної сили
Мінфін затвердив нову форму Звіту про внесок на підтримку працевлаштування осіб з інвалідністю – і одразу виникло чимало запитань щодо того, хто саме зобов'язаний його подавати. Норма поширюється на всіх роботодавців, але нюансів чимало. У статті – чіткі відповіді для різних категорій: малих підприємств, ФОПів, резидентів Дія Сіті, філій та інших
Товар, придбаний з ПДВ, знищили під час перевезення внаслідок масованого ракетного обстрілу. Перевізник визнав втрату вантажу та відшкодував підприємству його вартість. ДПС пояснила, чи потрібно в такій ситуації нараховувати податкові зобов’язання з ПДВ за пунктом 198.5 ПКУ та як оподатковувати отриману компенсацію
У статті розбираємо, як відбуватиметься перехід від КВЕД-2010 до NACE 2.1-UA з 1 січня 2027 року. Пояснюємо, чи змінюватимуться КВЕДи в ЄДР автоматично, кому доведеться подавати заяви та які коди варто перевірити вже зараз. Окремо розглядаємо ризики для ФОП і юросіб на єдиному податку, платників ПДВ, ліцензіатів та інших видів бізнесу