
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Торгівля, послуги
20.05.2026
Продаж товарів: бухгалтерські проведення
Облік продажу товарів охоплює набагато більше варіантів, ніж звичне «відвантажили – отримали оплату»: різні умови розрахунків, форми оплати, цінові коригування та нестандартні ситуації формують окрему логіку проводок у кожному випадку. У цьому матеріалі систематизуємо вісім типових сценаріїв – від роздрібу з готівкою до оптового продажу в розстрочку
- Ситуація 1. Облік продажу товарів у оптовій торгівлі на умовах попередньої оплати
- Ситуація 2. Облік продажу товарів у оптовій торгівлі на умовах наступної оплати
- Ситуація 3. Облік продажу товарів у роздрібній торгівлі з оплатою готівкою
- Ситуація 4. Облік продажу товарів у оптовій торгівлі з оплатою платіжною карткою
- Ситуація 5. Облік продажу товарів зі знижкою у оптовій торгівлі на дату продажу
- Ситуація 6. Облік продажу товарів зі знижкою у оптовій торгівлі після відвантаження
- Ситуація 7. Облік продажу товарів у оптовій торгівлі з відстрочкою платежу
- Ситуація 8. Облік продажу товарів у оптовій торгівлі за ціною нижчою за ціну придбання
Ситуація 1. Облік продажу товарів у оптовій торгівлі на умовах попередньої оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримало попередню оплату за товари – 120 000 грн в т.ч. ПДВ (20%) – 20 000 грн. Відвантажили товари за договірною вартістю – 240 000 грн в т.ч. ПДВ (20%) – 40 000 грн. Собівартість реалізованих товарів – 145 000 грн. Залишок оплати отримали від покупця на рахунок в банку.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали аванс | 311 | 681 | 120 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 643 | 641/пдв | 20 000 |
3 | Відвантажили товари та визнали дохід | 361 | 702 | 240 000 |
4 | Нарахували ПДВ | 702 | 643 | 20 000 |
5 | Донарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 20 000 |
6 | Закрили рахунки авансів одержаних | 681 | 361 | 120 000 |
7 | Списали собівартість реалізованих товарів | 902 | 281 | 145 000 |
8 | Отримали доплату від покупця | 311 | 361 | 120 000 |
Ситуація 2. Облік продажу товарів у оптовій торгівлі на умовах наступної оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, реалізували товари покупцеві на умовах наступної оплати за договірною вартістю – 1 500 000 грн в т.ч. ПДВ (20%) – 250 000 грн. Собівартість реалізованих товарів – 750 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари та визнали дохід | 361 | 702 | 1 500 000 |
2 | Нарахували податкове зобов'язання з ПДВ | 702 | 641/пдв | 250 000 |
3 | Отримали оплату від покупця | 311 | 361 | 1 500 000 |
4 | Списали собівартість реалізованих товарів | 902 | 281 | 750 000 |
Ситуація 3. Облік продажу товарів у роздрібній торгівлі з оплатою готівкою
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізували товари у роздріб з оплатою готівкою договірною вартістю 168 000 грн в т.ч. ПДВ (20%) – 28 000 грн. Первісна вартість – 120 000 грн, торгова націнка – 48 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари з оплатою готівкою та визнали дохід | 308* | 702 | 168 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 28 000 |
3 | Списали торгову націнку | 285 | 282 | 48 000 |
4 | Списали собівартість реалізованих товарів | 902 | 282 | 120 000 |
Примітки *Оплату за реалізовані товари, що проводите через реєстратор розрахункових операцій (РРО), зокрема й програмний (ПРРО) проведіть через субрахунок 308 «Готівка в національній валюті за операціями, проведеними із застосуванням РРО» | ||||
Ситуація 4. Облік продажу товарів у оптовій торгівлі з оплатою платіжною карткою
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало оптом товари договірною вартістю – 240 000 грн в т.ч. ПДВ (20%) – 40 000 грн з оплатою платіжною карткою. Собівартість реалізованого товару – 145 000 грн. Комісія банку – 1%.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари та визнали дохід під час розрахунку платіжною карткою | 333 | 702 | 240 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 40 000 |
3 | Нарахували комісію банку (240 000 грн × 1%) | 92 | 333 | 2400 |
4 | Отримали оплату за мінусом комісії банку (240 000 грн – 2400 грн) | 311 | 333 | 237 600 |
5 | Списали собівартість реалізованих товарів | 902 | 281 | 145 000 |
Ситуація 5. Облік продажу товарів зі знижкою у оптовій торгівлі на дату продажу
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізує товари договірною вартістю – 360 000 грн в т.ч. ПДВ (20%) – 60 000 грн та надає сезонну знижку усім покупцям – 10% на дату продажу. Собівартість реалізованих товарів – 220 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари та визнали дохід з урахуванням знижки 360 000 грн - (360 000 грн × 10%) | 361 | 701 | 324 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 701 | 641/пдв | 54 000 |
3 | Отримали оплату | 311 | 361 | 324 000 |
4 | Списали собівартість реалізованих товарів | 902 | 281 | 220 000 |
Ситуація 6. Облік продажу товарів зі знижкою у оптовій торгівлі після відвантаження
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало товари оптом договірною вартістю – 126 000 грн в т.ч. ПДВ (20%) – 21 000 грн. Собівартість реалізованих товарів – 75 000 грн. Після відвантаження домовились надати знижку – 5%.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товари та визнали дохід | 361 | 701 | 126 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 701 | 641/пдв | 21 000 |
3 | Списали собівартість реалізованих товарів | 902 | 281 | 75 000 |
4 | Зменшили дохід від реалізації на суму знижки (126 000 грн × 5%) | 704 | 361 | 6300 |
5 | Відкоригували нараховане ПДВ-зобов’язання (6300 грн × 20 ÷ 120) | 641/пдв | 704 | 1050 |
6 | Отримали оплату за мінусом знижки (126 000 грн – 6300 грн) | 311 | 361 | 119 700 |
Ситуація 7. Облік продажу товарів у оптовій торгівлі з відстрочкою платежу
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізує товар на умовах розстрочки платежу строком на 2 роки, під процент. Договірна вартість – 300 000 грн, у т.ч. ПДВ (20%) – 50 000 грн Собівартість реалізації – 190 000 грн. Отримали від покупця аванс – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Решту вартості товарів підлягає оплаті частинами протягом 2 років під відсоток за розстрочення платежу – 25% річних від неоплаченої вартості обладнання з урахуванням ПДВ. Відсоток відстрочення платежу є ринковим.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали аванс | 311 | 681 | 60 000 |
2 | Нарахували податкове зобов’язання з ПДВ на суму авансу | 643 | 641/пдв | 10 000 |
3 | Відобразили дохід від реалізації товарів | 183 | 702 | 300 000 |
4 | Списали ПДВ із суми авансу | 702 | 643 | 10 000 |
5 | Нарахували податкове зобов’язання з ПДВ на неоплачену частину поставки | 702 | 641/пдв | 40 000 |
6 | Списали собівартість реалізованих товарів | 902 | 281 | 190 000 |
7 | Закрили рахунки обліку авансів | 681 | 183 | 60 000 |
8 | Перевели довгострокову заборгованість до складу поточної | 361 | 183 | 240 000 |
9 | Нарахували відсотки за перший рік* (240 000 грн × 5%) | 373 | 732 | 12 000 |
10 | Нарахували податкове зобов’язання з ПДВ із суми відсотків (12 000 грн × 20 ÷ 120) | 732 | 641/пдв | 2000 |
11 | Отримали оплату за товар за перший рік | 311 | 361 | 120 000 |
12 | Отримали відсотки | 311 | 373 | 12 000 |
Примітка * У бухобліку відсотки за товарною розстрочкою чітко відокремлені від операції з продажу товарів, тобто не формують виручку за передані покупцеві товари. Відсотки за відстроченими платежами обліковйте окремо – у складі фінансових доходів (п. 7 НП(С)БО 15 «Дохід») | ||||
Ситуація 8. Облік продажу товарів у оптовій торгівлі за ціною нижчою за ціну придбання
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало товари оптом за договірною вартістю 180 000 грн в т.ч. ПДВ (20%) – 30 00 грн. Собівартість реалізованих товарів – 200 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували товар та визнали дохід | 361 | 702 | 180 000 |
2 | Нарахували податкове зобов’язання з ПДВ | 702 | 641/пдв | 30 000 |
3 | Донарахували податкове зобов’язання з ПДВ* (200 000 грн – 150 000 грн) × 20% | 949 | 641/пдв | 10 000 |
4 | Списали собівартість реалізованих товарів | 902 | 281 | 200 000 |
5 | Отримали оплату від покупця | 311 | 361 | 180 000 |
Примітка * Донарахуйте ПДВ-зобов’язання при продажу товару за договірною вартістю, яка є нижчою за собівартість. Адже згідно п. 188.1 ПК базою оподаткування операцій із постачання товарів є їх договірна вартість, але не нижче від ціни придбання товарів | ||||
Читайте більше:
Як не втрачати гроші там, де навіть не підозрюєш: про контроль у роздрібній торгівлі
Податківці інформують підприємців про податкові вимоги до роздрібної торгівлі
Знижки та бонуси покупцям: облік у продавця
Реклама знижок: що має знати споживач та продавець
Оплата за товари через QR-код: коли потрібен РРО/ПРРО
Придбання товарів: бухгалтерські проведення
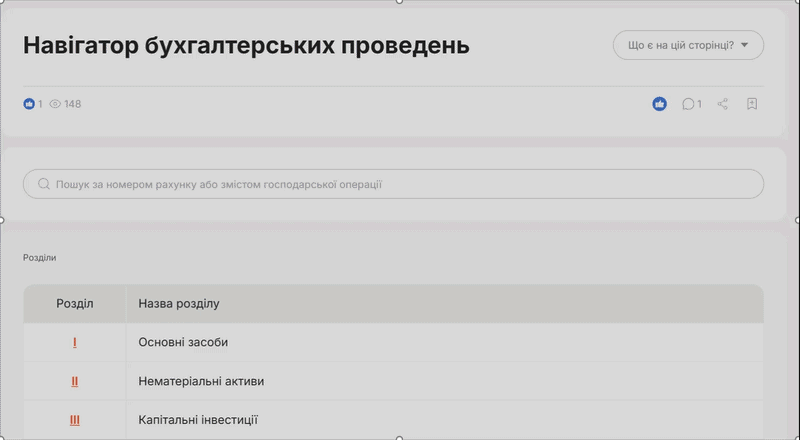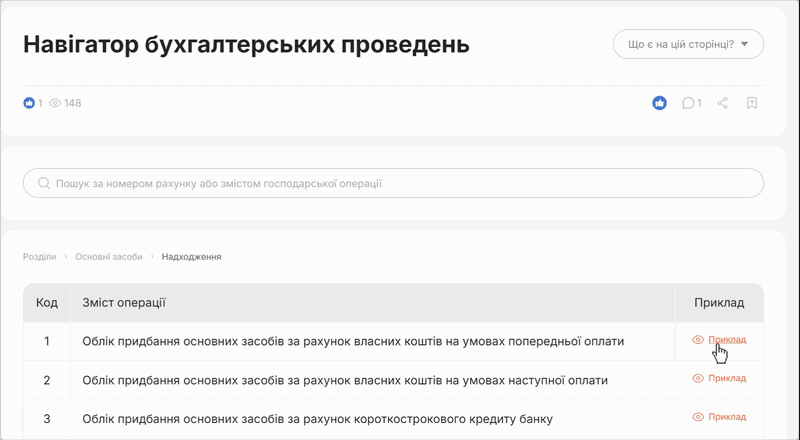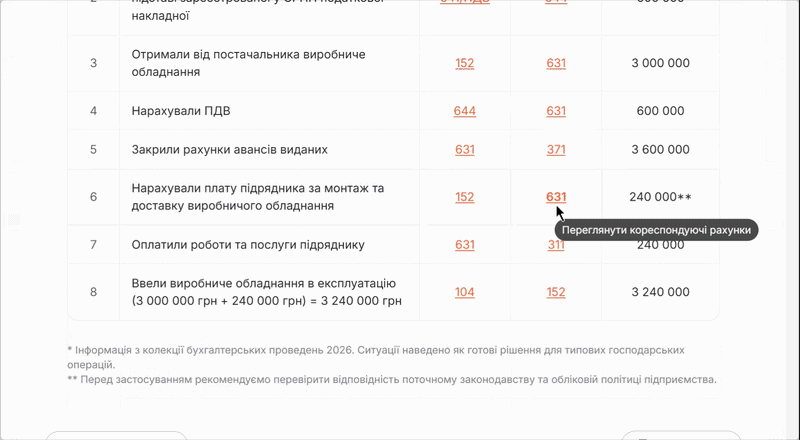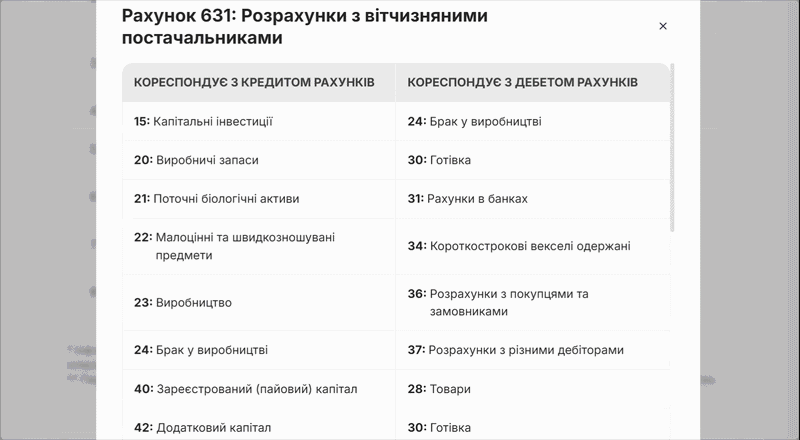
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Інвентаризація
19.11.2026
Знищення товарів на відповідальному зберіганні: як оформити документи
Якщо товари знищено або пошкоджено під час їх перебування на відповідальному зберіганні в іншої особи, важливо правильно документально підтвердити цей факт. Розглянемо, хто має складати документи, як зафіксувати знищення товарів і які докази потрібні для підтвердження втрат
Особи з інвалідністю
19.11.2026
Звітність щодо працевлаштування осіб з інвалідністю: як заповнювати рядки 1–5, якщо СКШП дробове число
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ІТ, Дія Сіті, Дефенс Сіті
19.11.2026
Ноутбук для гіг-спеціаліста: чи виникає додаткове благо та які податки сплачувати – ІПК від ДПС та коментар експерта
Чи виникає додаткове благо, якщо резидент Дія Сіті безоплатно надає гіг-спеціалісту ноутбук для роботи за гіг-контрактом? У новій ІПК від 16.11.2026 ДПС наполягає: таке користування оподатковується ПДФО за ставкою 18% із натуральним коефіцієнтом та військовим збором 5%. Водночас ЄСВ, ПДВ і податок на виведений капітал у цій операції не виникають за визначених умов. Розбираємо позицію податківців, правила документального оформлення та спірні моменти оподаткування передачі техніки гіг-спеціалістам
Перевірки, штрафи
19.11.2026
Коли податкова надсилає письмове повідомлення перед початком перевірки
Податковий кодекс чітко визначає, у яких випадках контролюючий орган зобов’язаний завчасно повідомити платника податків про початок перевірки. Це стосується насамперед документальних перевірок – як планових, так і окремих видів позапланових. Роз’яснюємо, коли ДПС повинна вручити наказ і письмове повідомлення, які строки застосовуються та як вважається належним чином вручене повідомлення

Заробітна плата
19.11.2026
Доплата за заміщення працівника у 2026 році: коли роботодавець зобов’язаний платити
За загальним правилом ст. 105 КЗпП, якщо працівник виконує додаткові обов’язки без звільнення від основної роботи, йому належить доплата. Для державних службовців діють спеціальні правила, зокрема виплата у розмірі 50% посадового окладу відсутнього колеги. Розбираємо, кому належить доплата за заміщення, як її оформити та що робити, якщо додаткову роботу не оплатили
Судова практика
19.11.2026
Зберігання первинних документів: чи діє строк 1095 днів під час війни та чому формальне повідомлення про знищення не працює
Верховний Суд залишив без задоволення касаційну скаргу фізичної особи-підприємця з Сумської області та підтвердив законність податкових донарахувань на понад 446 тис. грн (без урахування штрафів та пені). Суд роз’яснив нюанси обчислення строків давності під час карантину та воєнного стану, а також алгоритм дій у разі втрати бухгалтерських документів
Військовий облік
19.11.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів
Відпустка, відпускні
19.11.2026
Право на відпустку: коли відмова роботодавця є законною
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Відстрочки, ВЛК
19.11.2026
Студенти старше 25 років можуть втратити відстрочку – у МОН обговорюють ймовірні зміни
Міністр освіти і науки України Андрій Бутенко прокоментував можливість змінити законодавство, щоб позбавити чоловіків права на відстрочку від мобілізації на час здобуття освіти. За його словами, юридично такі зміни можливі, однак вони стосуватимуться прав громадян. Це питання перебуває на обговоренні в Міністерстві оборони та інших відомствах
Акцизний податок
19.11.2026
Пошкодження акцизного складу: чи звільняє це підприємство від податкових обов’язків
Сам факт знищення акцизного складу не означає автоматичного звільнення юридичної особи від виконання податкових обов’язків, адже такий склад не є самостійним платником податків. Водночас Мінфін передбачив можливість підтвердження неможливості виконання податкових обов’язків щодо окремого структурного підрозділу юридичної особи. Пояснюємо, як оцінюють такі обставини та чому важливо розрізняти акцизний склад і структурний підрозділ підприємства
Пільги
19.11.2026
ПСП учаснику бойових дій – 150% чи 200%: як впливає інвалідність III групи
Чи має право на податкову соціальну пільгу працівник, який має статус особи з інвалідністю внаслідок війни III групи та одночасно є учасником бойових дій на території інших країн після Другої світової війни? Так, має право. Пояснюємо, які документи потрібно подати роботодавцю, щоб застосувати ПСП, та з якого моменту вона діятиме


Бронювання, критичність
19.11.2026
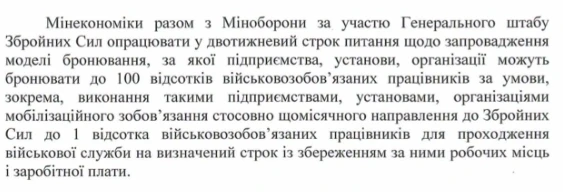
100% бронювання працівників: підприємства мають направляти до ЗСУ до 1% персоналу щомісяця, – проєкт постанови
Умови 100% бронювання працівників в обмін на направлення частини військовозобов’язаних до ЗСУ отримали конкретніші обриси. За інформацією народного депутата Олександра Федієнка, підприємства мають щомісяця направляти до війська до 1% своїх військовозобов’язаних працівників, зберігаючи за ними робочі місця та зарплату
Е-сервіс
19.11.2026
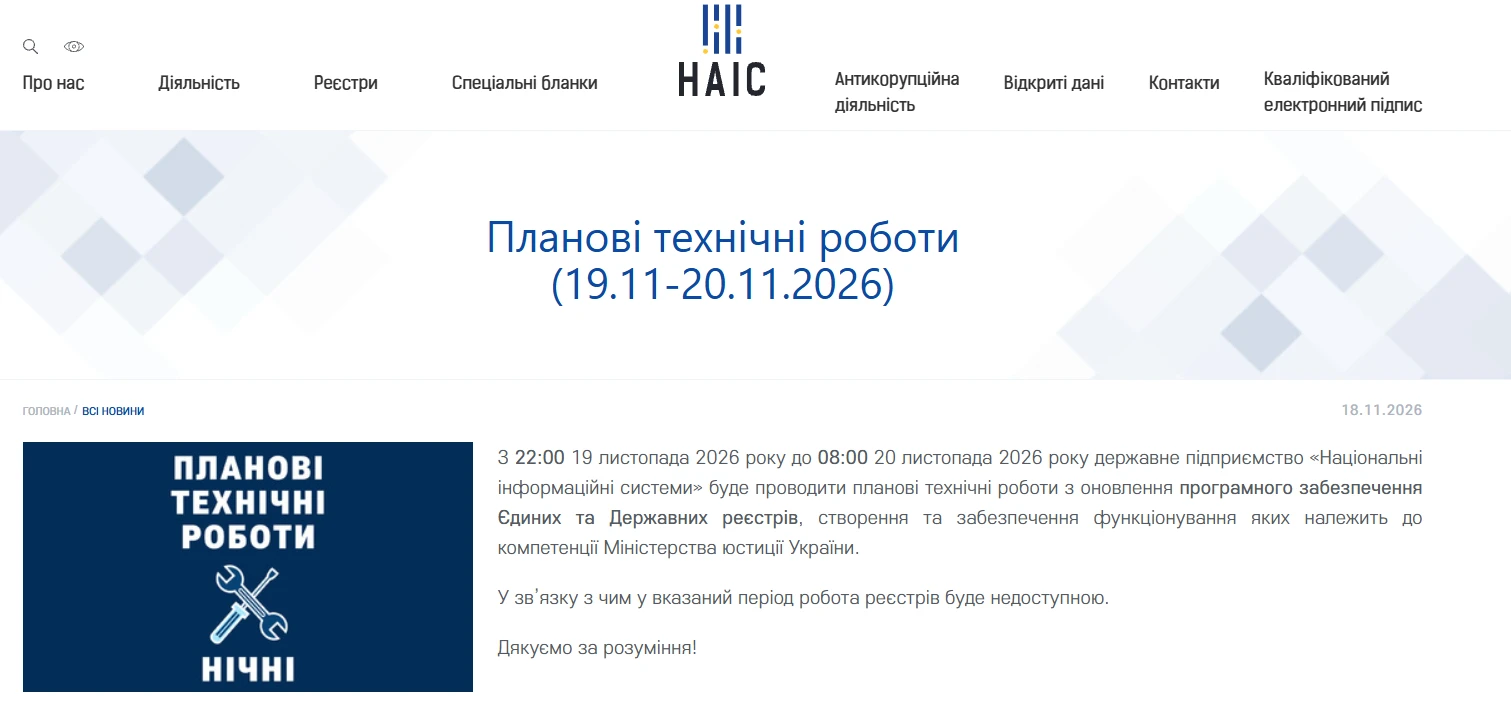
З 22:00 19 листопада по 8 ранку 20 листопада 2026 року державні реєстри і Дія не працюватимуть
З 22:00 19 листопада 2026 року до 08:00 20 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням
Перевірки, штрафи
19.11.2026
Штраф за несвоєчасну реєстрацію акцизної накладної: коли його не застосовують
Чи загрожує платнику штраф за несвоєчасну реєстрацію акцизної накладної або розрахунку коригування в ЄРАН, якщо граничний строк припав на період технічного збою сервісів ДПС? У такому випадку штрафні санкції не застосовуються, якщо затримка реєстрації була спричинена саме технічною або методологічною помилкою чи збоєм у роботі електронних сервісів. Важливо, щоб факт помилки був підтверджений належним чином, зокрема повідомленням на вебпорталі ДПС із зазначенням часу її початку та завершення