

Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
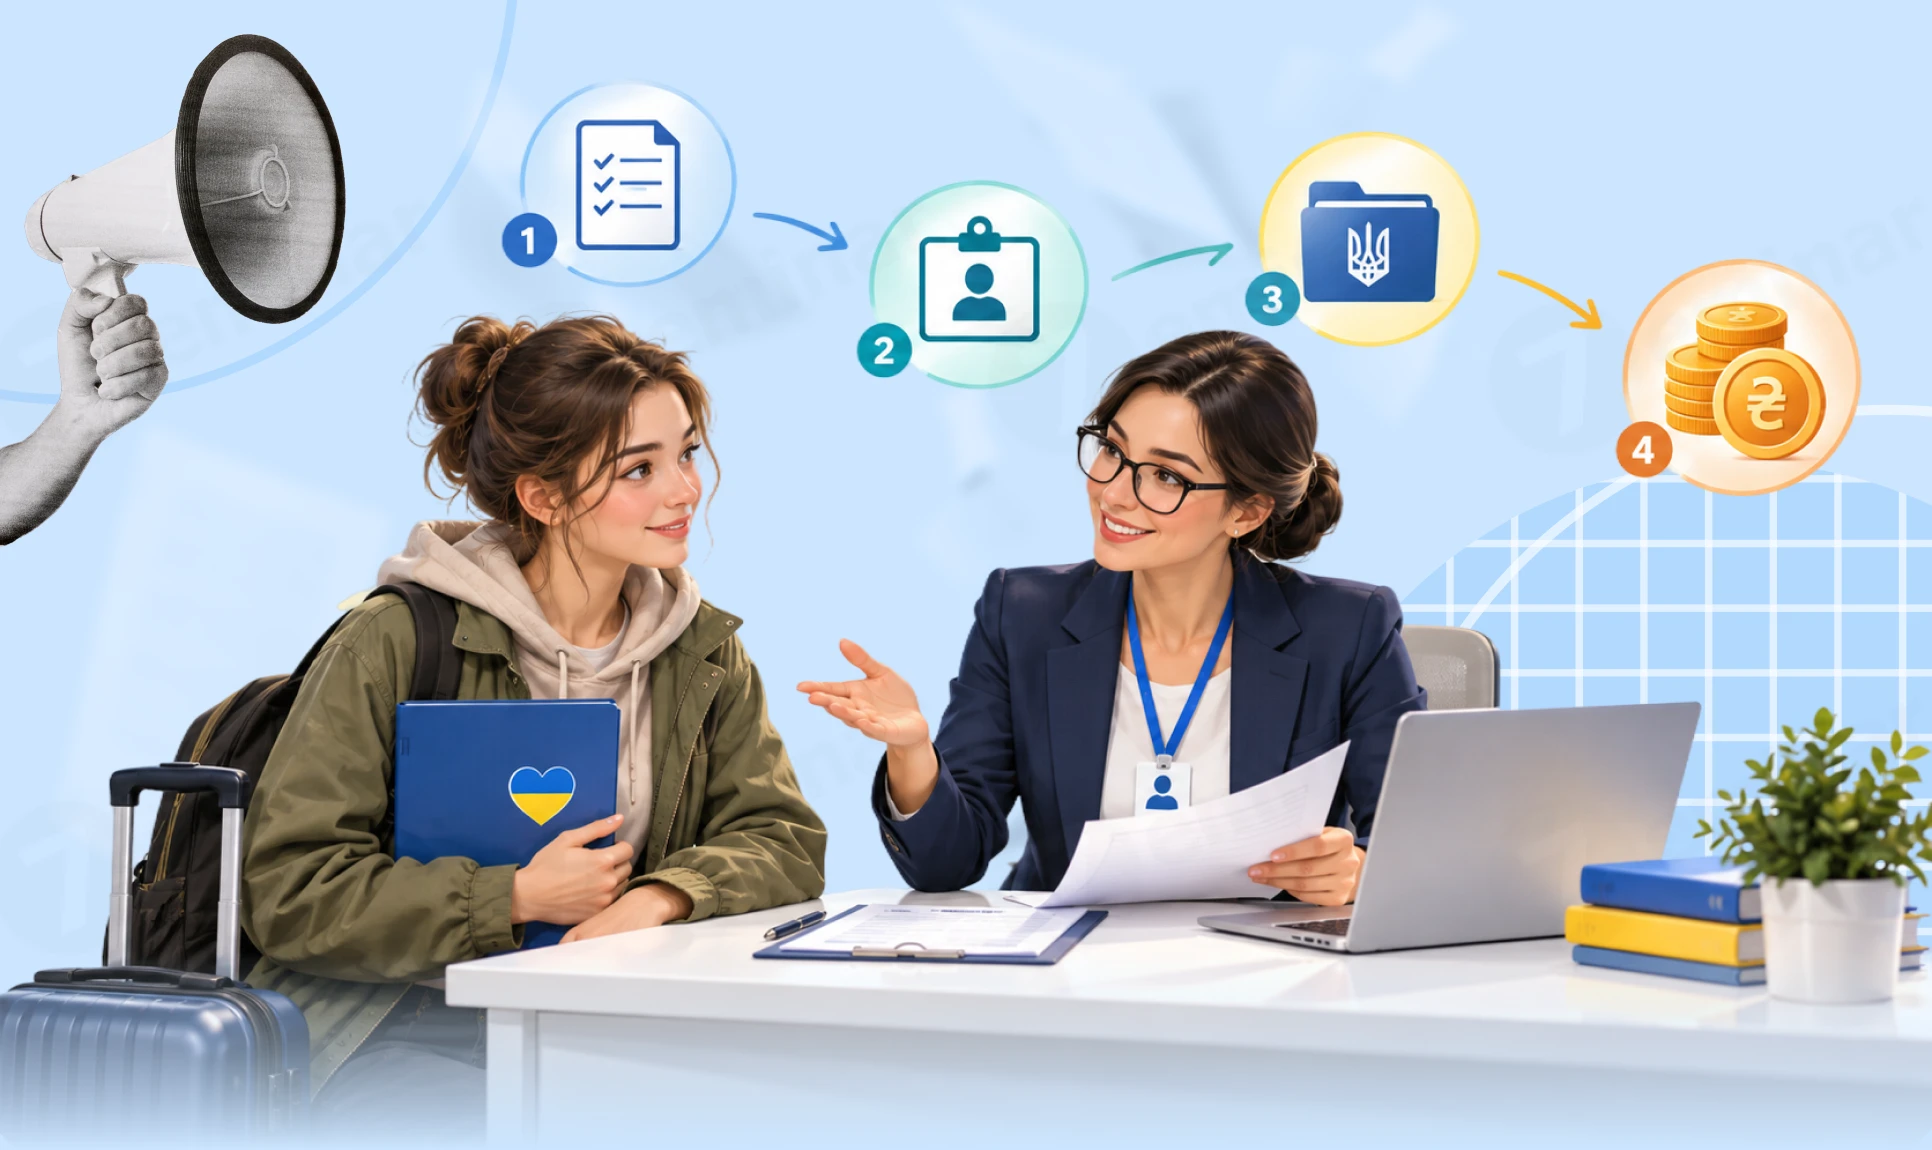
Працевлаштування внутрішньо переміщених осіб (ВПО) є критично важливим як для інтеграції людей на новому місці, так і для підтримки економіки. Український бізнес, який наймає ВПО, може розраховувати на фінансову підтримку від держави та податкові пільги. У статті розберемо детальні кадрові алгоритми оформлення й військового обліку ВПО, а також порядок отримання державної компенсації за Порядком №331
Закон України від 20.10.2014 №1706-VII «Про забезпечення прав і свобод внутрішньо переміщених осіб» (далі – Закон №1706) визначає ВПО як громадян України, іноземців або осіб без громадянства, які перебувають на території України на законних підставах та мають право на постійне проживання в Україні, яких змусили залишити або покинути своє місце проживання у результаті або з метою уникнення негативних наслідків збройного конфлікту, тимчасової окупації, повсюдних проявів насильства, порушень прав людини та надзвичайних ситуацій природного чи техногенного характеру.
Для роботодавців – як юридичних осіб, так і ФОП – прийняття на роботу переселенців передбачає можливість отримання державної компенсації витрат на оплату праці. Проте, процедура оформлення трудових відносин, виконання військово-облікових обов'язків та подання звітності вимагає чітких дій. Помилка на будь-якому етапі може призвести до відмови Державної служби зайнятості у виплаті коштів або до штрафів під час перевірок.
При прийнятті на роботу переселенця кадровий сценарій залежить від того, чи розірвано трудовий договір за попереднім місцем проживання.
Спосіб 1: працевлаштування на основне місце роботи через ЦЗ (одностороннє звільнення)
Якщо працівник не зміг припинити трудові відносини за угодою сторін (п. 1 ч. 1 ст. 36 Кодексу законів про працю; далі – КЗпП) або за власним бажанням (ст. 38 КЗпП) через втрату зв’язку з роботодавцем на окупованій території, діє спеціальна норма.
Згідно з абз. 2 ч. 4 ст. 7 Закону №1706, ВПО має право розірвати трудовий договір в односторонньому порядку.
Покроковий алгоритм дій працівника та кадровика:
Спосіб 2: судовий порядок припинення трудових відносин
Якщо одностороннє звільнення через ЦЗ з юридичних чи процедурних причин неможливе, працівник має право звернутися до суду з позовом про встановлення факту припинення трудових відносин. На підставі рішення суду, що набрало законної сили, кадровик здійснює прийом на основне місце роботи.
Спосіб 3: Працевлаштування за сумісництвом
Якщо працівник не бажає припиняти трудові відносини з попереднім підприємством або чекає на відновлення його роботи, ст. 21 КЗпП дозволяє укласти трудовий договір за сумісництвом.
Під час прийняття ВПО на роботу кадровий відділ вимагає стандартний перелік документів згідно зі ст. 24 КЗпП:
Стаття 25 КЗпП суворо забороняє вимагати від осіб, які влаштовуються на роботу, відомості про їх реєстрацію місця проживання чи перебування, крім випадків, прямо передбачених законом. Водночас роботодавцю необхідна ця інформація для подання податкової звітності та ведення персонального військового обліку за Порядком організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затвердженим постановою КМУ від 30.12.2022 №1487 (далі – Порядок №1487).
На практиці у заяві про прийняття на роботу та в особовій картці (форма П-2) за добровільною згодою працівника зазначають обидві адреси:
Це розмежування виключає плутанину в документах кадрового діловодства та запобігає помилкам під час взаємодії з ТЦК та СП чи подання заяв на державні компенсації.
Нехтування правилами військового обліку ВПО є підставою для притягнення роботодавця та посадових осіб до адміністративної відповідальності за ст. 210-1 Кодексу України про адміністративні правопорушення, а також повністю унеможливлює бронювання працівника.
Обов'язок постановки на облік у ТЦК та СП
Відповідно до ч. 4 ст. 37 Закону України від 25.03.1992 №2232-XII «Про військовий обов'язок і військову службу» та п. 21 Порядку №1487, призовники, військовозобов’язані та резервісти з-поміж ВПО зобов’язані у семиденний строк з дати взяття на облік ВПО стати на військовий облік у районному (міському) ТЦК та СП за місцем фактичного проживання.
Взяття таких громадян на персонально-первинний та персональний військовий облік на підприємстві здійснюється тільки після їхньої постановки на військовий облік у ТЦК та СП за місцем фактичного перебування.
Спроба прийняти на роботу ВПО, яка перебуває на обліку в ТЦК на окупованій території чи в іншому регіоні та одразу забронювати її без переведення на облік за фактичним місцем проживання – пряме порушення закону.
Ключовим механізмом стимулювання працевлаштування переселенців є Порядок надання роботодавцю компенсації витрат на оплату праці за працевлаштування внутрішньо переміщених осіб внаслідок проведення бойових дій під час воєнного стану в Україні, затверджений постановою КМУ від 20.03.2022 №331 (далі – Порядок №331).
Критерії та вимоги до роботодавця:
Правило одноразової виплати
Відповідно до п. 2 Порядку №331, компенсація витрат за працевлаштування конкретної особи з-поміж ВПО надається лише один раз.
Якщо за працівника компенсацію вже отримував інший роботодавець (або поточний роботодавець на іншому підприємстві), отримати її повторно неможливо. Роботодавець може перевірити цей факт, звернувшись із запитом за РНОКПП працівника до будь-якого Центру зайнятості до подання заяви.
Тривалість та розміри виплат
Категорія працівників / Регіон діяльності | Максимальний строк виплати | Розмір компенсації за повний місяць |
Загальні підстави (стандартні умови) | До 3 місяців підряд | 100% мінімальної зарплати за кожен повний місяць роботи кожного працевлаштованого ВПО (8 647 грн) |
Особи з інвалідністю з числа ВПО | До 6 місяців підряд | 100% мінімальної зарплати за кожен повний місяць роботи кожного працевлаштованого ВПО (8 647 грн) |
Роботодавці на прифронтових територіях (території активних або можливих бойових дій за Переліком №376) | До 6 місяців підряд | 100% мінімальної зарплати за кожен повний місяць роботи кожного працевлаштованого ВПО (8 647 грн) |
Розрахунок компенсації при неповному робочому часі та помісячних періодах
Практикуючі бухгалтери часто стикаються з розбіжностями у трактуванні періодів з боку контролюючих органів.
Вимоги окремих представників ДСЗ щодо обов'язкового нарахування мінзарплати у повному обсязі за неповний відпрацьований період є безпідставними. Згідно з п. 3 Порядку №331, якщо компенсація надається за неповний місяць, її розмір обчислюється пропорційно відпрацьованому часу (шляхом ділення розміру мінзарплати на кількість робочих днів/годин за графіком та множення на фактично відпрацьовані дні/години).
Процедура подання заяви та строки
Подати заяву на отримання компенсації роботодавець має право не раніше ніж через 5 календарних днів та не пізніше 6 місяців з дня працевлаштування особи.
Варіанти подання:
Перелік документів для паперового подання в ЦЗ:
Рішення приймається регіональним ЦЗ протягом 5 календарних днів. Перерахування коштів за перший місяць здійснюється протягом 5 робочих днів після ухвалення рішення. Для отримання виплати за другий та наступні місяці роботодавець підтверджує факт продовження зайнятості ВПО через «Дію» або поданням відомостей до ЦЗ.
Увага! Якщо трудовий договір розірвано до завершення строку виплати компенсації, роботодавець зобов'язаний протягом 5 робочих днів з дня звільнення повернути невикористану суму компенсації на рахунок регіонального ЦЗ
Щоб безперешкодно отримати компенсацію за працевлаштування ВПО та уникнути зауважень контролюючих органів, дотримуйтесь алгоритму:
Шаблони та зразки документів:
Заява про надання роботодавцю компенсації витрат на оплату праці за працевлаштування ВПО
Читайте більше:
Від пошуку роботи до власної справи: підтримка ВПО від Служби зайнятості
Компенсація за працевлаштування ВПО: інструкція для роботодавців
Компенсація за працевлаштування ВПО: як отримати і показати в обліку
Допомога ВПО: як рахують дохід ФОП без фактичних надходжень
Як отримати компенсацію за працевлаштування ВПО: гід від Держпраці
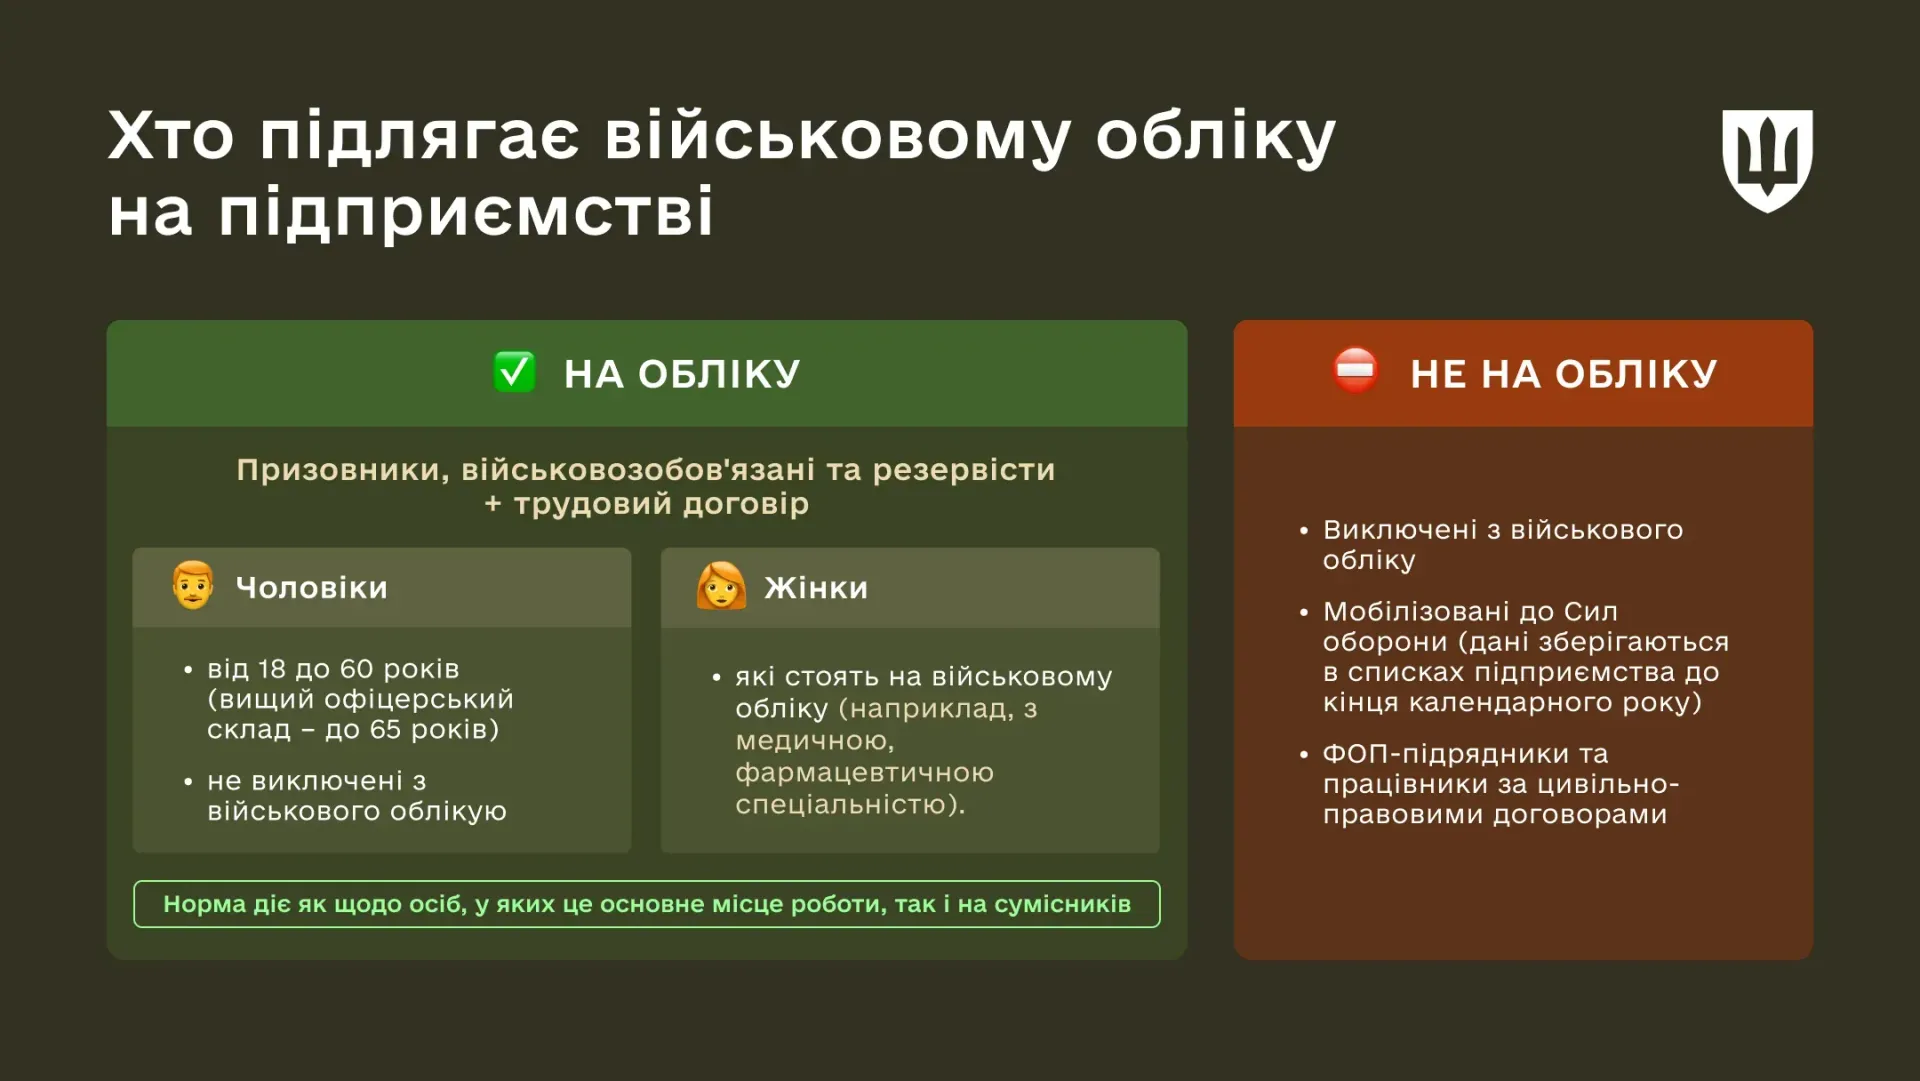
Роботодавці мають вести військовий облік призовників, військовозобов’язаних та резервістів і своєчасно оновлювати їхні дані. Розбираємо, кого потрібно обліковувати, у які строки повідомляти ТЦК та СП, які документи мають бути на підприємстві та яка відповідальність передбачена за порушення
Комітет Верховної Ради з питань економічного розвитку погодив тимчасовий виняток із конкурентних процедур закупівель для послуг, необхідних для всеукраїнських та міжнародних спортивних заходів і змагань зі спорту ветеранів війни. Очікувана вартість таких закупівель у межах одного заходу не може перевищувати еквівалент 30 тис. євро без ПДВ, а дія винятку передбачена до 31 грудня 2026 року
Ведення військового обліку є обов’язковою вимогою для підприємств, установ та організацій, незалежно від їх форми власності. Відповідно до Порядку №1487, ці обов’язки покладаються на працівників служби персоналу або осіб, що ведуть облік працівників. У випадках зміни відповідальної особи за військовий облік, необхідно дотримуватись чітко визначеного порядку дій. У статті ми розповімо, як правильно організувати цей процес та які документи оформити, а також наведемо зразки цих документів
Відвантаження, перехід права власності та отримання товару можуть припасти на різні дати й навіть різні місяці. Розберемо на конкретному прикладі, коли за таких обставин продавець визнає дохід, коли виникає ПДВ-зобов’язання, а покупець отримує право на податковий кредит. Покажемо бухгалтерські проведення, тимчасові ПДВ-субрахунки та типові помилки, які можуть обернутися донарахуваннями і штрафами
У 2026 році за кожен повний рік понаднормового страхового стажу до пенсії можуть додавати 25,95 грн, оскільки прожитковий мінімум для непрацездатних становить 2595 грн. У ПФУ пояснили, від якої тривалості стажу рахують «зайві» роки, а також як визначають доплату для працюючих пенсіонерів
Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
В Україні планують виокремити мікробізнес в окрему категорію та повністю звільнити його від оподаткування. У Мінфіні також хочуть відокремити справді малий бізнес від великих компаній, які використовують спрощену систему для ухилення від оподаткування
Чи потрібно підприємству створювати резерв на виплату річних премій працівникам? Розбираємо, коли премія визнається зобов’язанням, від чого залежить створення забезпечення та як розрахувати суму резерву. Пояснюємо правила бухобліку, використання субрахунку 477 та документальне оформлення операцій
Працівниця може перервати відпустку для догляду за дитиною до 3 років і вийти на роботу як на повний, так і на неповний робочий день – для цього вона подає відповідну заяву роботодавцю. При цьому вихід на роботу не позбавляє права на допомогу при народженні дитини
Перетворення приватного підприємства на ТОВ не означає автоматичного анулювання його реєстрації платником ПДВ. Правонаступник має пройти перереєстрацію за формою №1-ПДВ, при цьому дата реєстрації та індивідуальний податковий номер не змінюються. Також у разі дотримання процедури перереєстрації не виникає обов’язку нараховувати ПДВ за правилами п. 184.7 ПКУ, а електронний рахунок і показники СЕА ПДВ продовжують діяти. Окремі правила передбачені для перенесення від’ємного значення ПДВ до правонаступника через додаток Д2 до декларації
Батько подає деку на податкову знижку. Які документи потрібно додати до декларації? Чи можна додати квитанцію про сплату за навчання мамою? Усі квитанції про оплату (їх 7 шт.) є на батька, у 2025 році одна на маму, а договір підписаний з батьком
Положення НБУ №148 встановлює граничні суми розрахунків готівкою, однак передбачає низку винятків. Обмеження не поширюються, зокрема, на розрахунки суб’єктів господарювання з бюджетами та державними цільовими фондами, добровільні пожертвування і благодійну допомогу, використання готівки на відрядження та виплати, пов’язані з оплатою праці. Окремий виняток передбачений для готівкових коштів із фондів, створених на виконання законодавства про НАБУ, БЕБ та ДБР
ФОП має два рахунки: один у банку, другий – у NovaPay для отримання післяплати. Чи вважаються кошти, що надходять на обидва рахунки, доходом ФОП та чи потрібно сумувати ці надходження при заповненні декларації платника єдиного податку?

Державна податкова служба представила «Податковий довідник інвестора» – практичний гайд для українських та іноземних інвесторів, які працюють або планують працювати в Україні. У ньому зібрано інформацію про ключові податки, реєстрацію та взяття на облік, подання звітності, цифрові сервіси ДПС, податкові пільги та міжнародні угоди. Окремі розділи присвячені податковим перевіркам, відшкодуванню ПДВ, врегулюванню податкового боргу та захисту прав платників. Довідник також містить практичний FAQ із відповідями на поширені запитання інвесторів
Лікарняні, декретні та інші страхові виплати можуть чекати на новий порядок. Пенсійний фонд підготував проєкт постанови, яким пропонує затвердити Порядок призначення та здійснення страхових виплат для окремих категорій застрахованих осіб. Важливо вже зараз розібратися: кого саме стосуватиметься новий порядок, у яких випадках виплати призначатиме Пенсійний фонд, які документи знадобляться та що зміниться для роботодавця, якщо підприємство ліквідовується або працівник втрачає можливість отримати виплату у звичайному порядку. Розбираємо проєкт нового Порядку та дивимося, що він змінює для бухгалтера, роботодавця і застрахованої особи
Фізичні особи – підприємці першої або другої групи, які зареєстровані на територіях бойових дій або тимчасово окупованих РФ, можуть не сплачувати військовий збір. Контролюючий орган автоматично скасовує нарахування в інтегрованій картці платника (ІКП) після граничного терміну сплати

Уряд розширив програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій. До територій підвищеного ризику включено Київ і Київську область, тому підприємства в цих регіонах можуть претендувати на часткову компенсацію вартості пошкодженого або знищеного майна, а також страхових премій за договорами страхування від воєнних ризиків. Підтримка охоплює збитки, спричинені безпосереднім або опосередкованим впливом ракет, дронів, авіабомб, артилерії, уламків, а також пожежами, вибухами й ударною хвилею внаслідок бойових дій
Керівник підприємства може нести адміністративну відповідальність за неподання до ТЦК інформації про транспортні засоби та техніку, навіть якщо фактично цю звітність готує або подає інший працівник. У справі №161/8465/26 суд звернув увагу, що така інформація має подаватися керівниками підприємств двічі на рік – до 20 червня та 20 грудня. Посилання керівниці на перебування у відпустці суд не прийняв, оскільки керівниця товариства вона мала проконтролювати подання регулярної звітності