Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
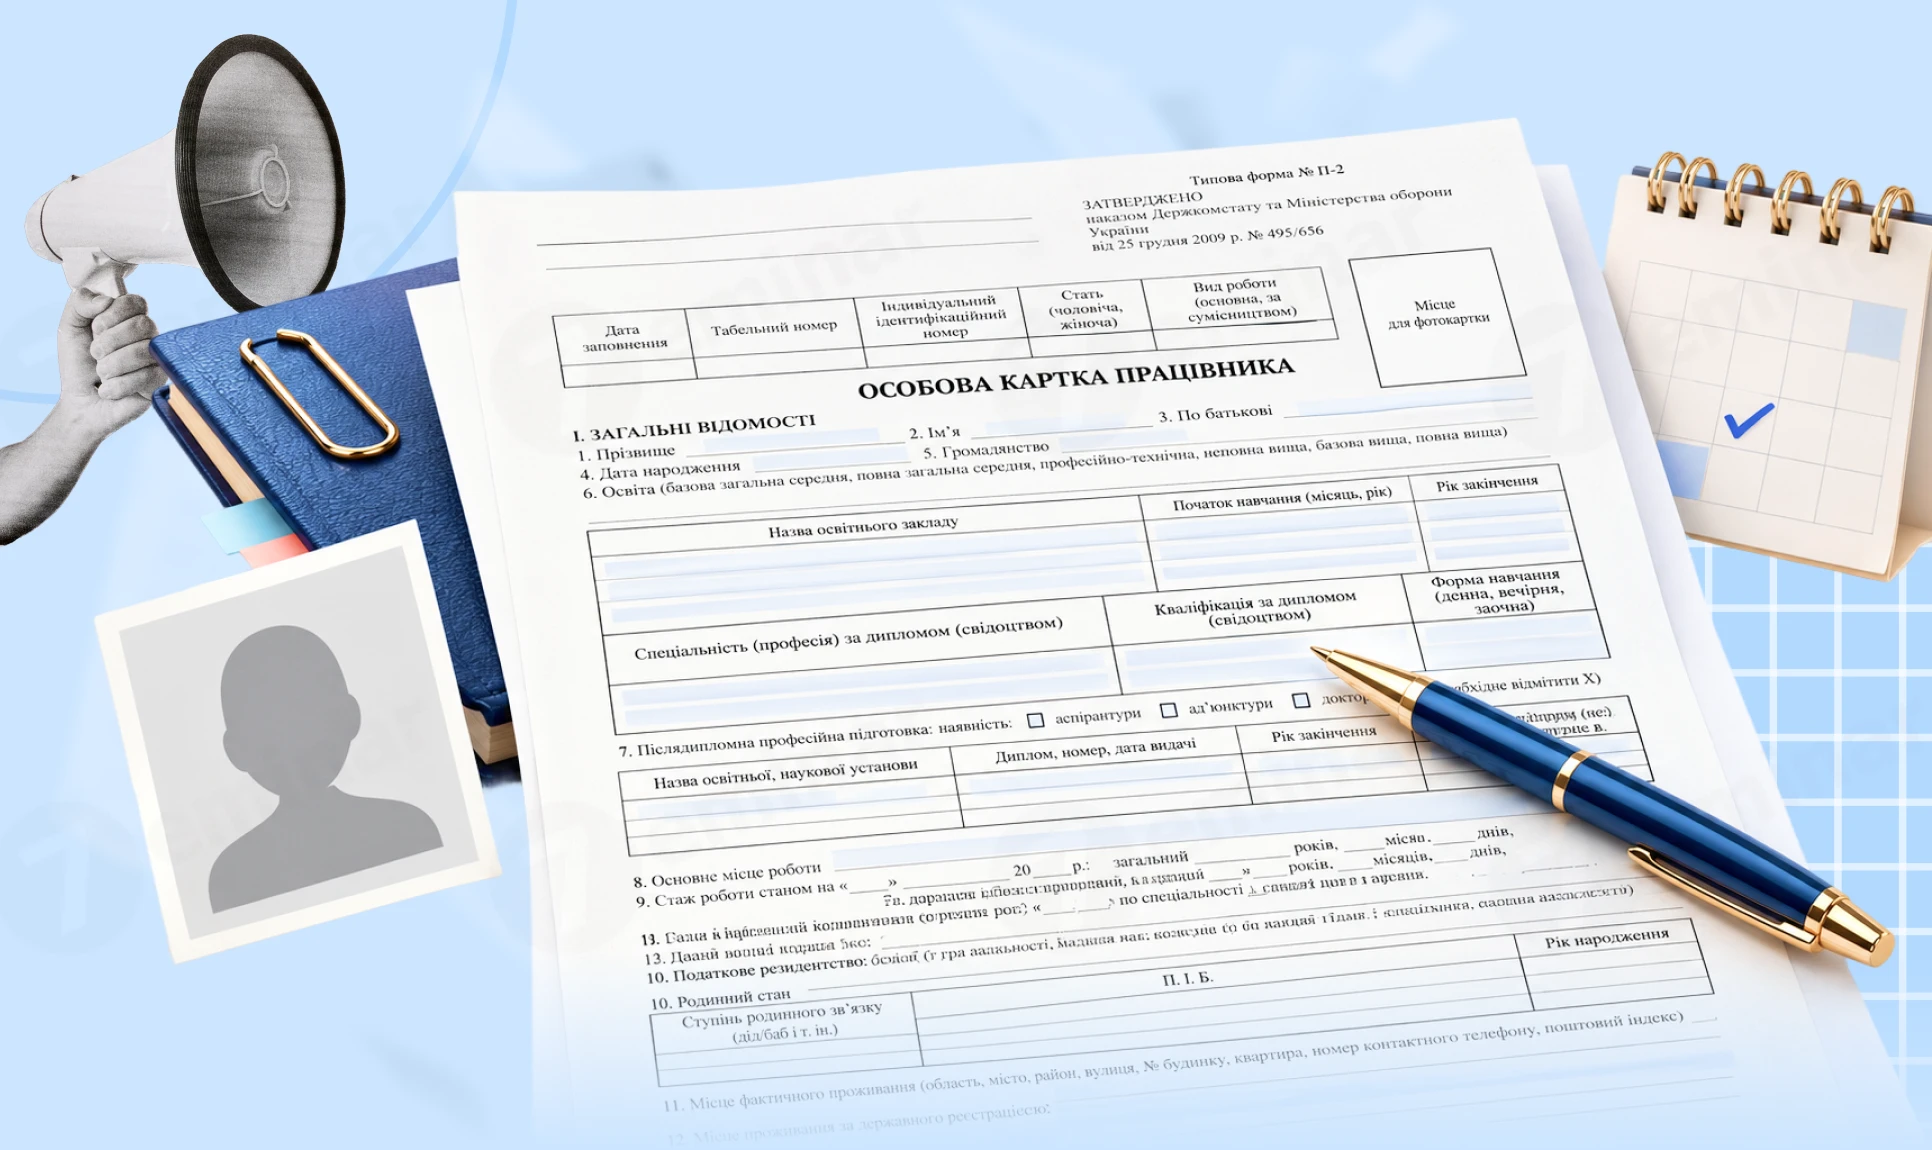
Особова картка працівника: хто має її вести, яку форму обрати та як правильно заповнювати основні розділи. Розбираємо форму П-2, відомості про прийняття і переведення, відпустки, військовий облік, записи при звільненні та строк зберігання особових карток
Особова картка це основний документ з обліку особового складу підприємства. Згадку про цей документ можна знайти в п. 1.6 Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 286 (далі – Інструкція №286). Так, до первинної облікової документації для визначення кількісного складу працівників належить, зокрема особова картка.
Норми Інструкції №286 поширюються на всіх юридичних осіб, їхні філії, представництва та інші відокремлені підрозділи, а також на фізичних осіб-підприємців, які використовують найману працю (п. 1.1 Інструкції №286). Тож особову картку мають вести усі роботодавці, зокрема і ФОПи, які мають працівників (див. лист Мінсоцполітики від 21.11.2016 №5907/0/10-16/06).
На сьогодні, більшість роботодавців використовують особову картку за формою П-2, яку свого часу було затверджено спільним наказом Держкомстату України та Міноборони України від 25.12.2009 №495-656 (далі – наказ №495). Проте, у листі Мінекономіки України від 25.09.2024 №4701-05/70518-09, фахівці відомства зазначили, що наказ №495 не встановлює прямий обов'язок для роботодавців вести особові картки саме за цією формою.
Тобто особову картку заводять на кожного працівника, з яким укладено трудовий договір, у тому числі на сумісників (як внутрішніх і зовнішніх), на працівників, прийнятих на тимчасову чи сезонну роботу тощо.
Важливо! Особову картку формують усі роботодавці на всіх працівників, з якими укладено трудовий договір
Крім того, обов’язковість заповнення особової картки передбачена Інструкцією про порядок ведення трудових книжок працівників, затвердженою наказом Мінпраці, Мін’юсту, Мінсоцзахисту від 29.07.1993 №58 (далі – Інструкція №58). Адже згідно з пунктом 2.5 Інструкції №58 з кожним записом, який заноситься до трудової книжки, потрібно ознайомити працівника під підпис в особовій картці.
Звичайні працівники. Типова форма особової картки П-2, затверджена наказом №495.
Держслужбовці. Для держслужбовців використовують Особову картку державного службовця, затверджену наказом НАДС від 19.05.2020 №77-20. З 17.04.2026 використовується нова редакція такої особової картки – деталі тут.
Посадові особи ОМС. Для посадової особи місцевого самоврядування використовують особову картку за формою №П-2ДС.
Зверніть увагу, що наказ Міністерства статистики України від 26.12.1995 №343, яким була затверджена така форма особової картки, втратив чинність. Адже наказом НАДС була затверджена нова форма особової картки для держслужбовців. Проте Порядок ведення та зберігання особових справ державних службовців та форма Особової картки державного службовця не поширюються на посадових осіб місцевого самоврядування. Тому НАДС у листі від 09.06.2017 №5263/13-17 рекомендувало і надалі використовувати форму особових карток, яка була затверджена наказом Міністерства статистики України від 26.12.1995 №343, тобто за формою №П-2ДС.
Особову картку П-2 заповнюють в одному екземплярі, а дані вносять на підставі оригіналів особових документів, наданих під час укладання трудового договору:
Особова картка складається з 5 розділів:
Первинне заповнення особової картки відбувається при прийнятті на роботу. Потім, в процесі трудової діяльності, до особової картки вносять певну інформацію.
При первинному заповненні потрібно зазначити загальну інформацію про працівника, заповнити розділи 1, 4 та довідкові відомості за наявності.
Насамперед треба зазначити найменування та код ЄДРПОУ підприємства. Також вказуємо дату заповнення, табельний номер працівника, його податковий номер стать та вид роботи (основна чи за сумісництвом).

В спеціальному місці для фотокартки розміщаємо фотокартку працівника, зазвичай це кольорова фотографія розміром 3 × 4 см.
Заповнення розділу І «Загальні відомості»
В цьому розділі зазначають загальні відомості щодо працівника на підставі оригіналів особистих документів, наданих працівником під час укладання трудового договору.
В наступній таблиці наведено, яку інформацію слід зазначати та на підставі яких документів.
Графа | Пояснення | Підстава для внесення відомостей |
1-3, 12 (ПІБ, дата народження, громадянство, місце проживання за держреєстрацією, паспортні дані) | Зазначаємо прізвище, ім’я та по батькові працівника, його дату народження та громадянство | Паспорт |
4-5 (відомості про освіту) | Зазначаємо освіту працівника, а також відомості про заклад освіти, отриману спеціальність та кваліфікацію, номер та дату диплома про освіту, рік закінчення навчального закладу та форму навчання | Документи про освіту |
6-8 (останнє місце роботу, стаж роботи, дата та причина звільнення) | У пункті 6 зазначається останнє місце роботи працівника та посада, яку він обіймав. У пункті 7 зазначається загальний стаж роботи на дату приймання працівника на роботу та за необхідності стаж, який дає право на надбавку за вислугу років. У пункті 8 вказуємо дату та причину звільнення з останнього місця роботи | Трудова книжка або відомість про трудову діяльність з Реєстру ЗО |
9 (відомості про отримання пенсії) | Заповнюємо вид пенсійних виплат згідно з чинним законодавством (у разі наявності) | Пенсійне посвідчення |
10 (родинний стан) | Заповнюємо зі слів працівника або згідно з паспортом чи інших документів, якщо працівник претендує на пільги, що пов’язані з сімейним станом та наявністю дітей вказуємо сімейний стан: одружений чи неодружений. Якщо працівник одружений та має дітей, то в табличній частині зазначаємо прізвище, власне ім’я та по батькові чоловіка або дружини та дітей, зазначаємо рік їх народження. Якщо працівник не одружений, то достатньо вказати – неодружений, або розлучений, або вдівець/вдова | Зі слів працівника та або згідно відповідних документів (свідоцтво про народження дітей, свідоцтво про одруження) |
11-12 (місце фактичного проживання та місце проживання за державною реєстрацією) | Заповнюємо відомості щодо місця проживання працівника: фактичного та за місце реєстрації. Також вносимо паспортні відомості працівника: серію, номер паспорта, ким та коли виданий | Паспорт |
Заповнення розділу ІІ «Відомості про військовий облік»
Розділ ІІ особової картки П-2 передбачений для заповнення інформації щодо військового обліку. Раніше такий облік вели саме у 2 розділі особової картки. Форма картки П-2 була затверджена спільним наказом Держкомстату та Міністерства оборони України №495/656 на виконання вимог Порядку організації та ведення військового обліку призовників і військовозобов’язаних, затверджений постановою Кабміну від 07.12.2016 №921 (втратив чинність).
Проте наразі діє новий Порядок організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затверджений постановою Кабміну від 30.12.2022 №1487 (далі – Порядок №1487), в якому взагалі не згадується про особову картку. Тобто, з 5 січня 2023 року особова картка П-2 не є основою для ведення військового обліку на підприємстві. Натомість потрібно складати Списки персонального військового обліку. Тому цей розділ залишаємо незаповненим або вносимо відомості для загальної інформації про працівника.
Заповнення розділу ІІІ «Професійна освіта на виробництві (за рахунок роботодавця)»
Цей розділ заповнюють у разі, якщо роботодавець навчає своїх працівників за власний рахунок – або безпосередньо на виробництві, або у відповідних навчальних закладах. В цьому розділі наводиться:
Заповнення розділу IV «Призначення і переведення»
Четвертий розділ стосується відомостей щодо прийняття на роботу та переведення. Його заповнюють на підставі наказу про прийняття на роботу та наказів про переведення. Тобто, в перший рядок цього розділу вносять запис про прийняття на роботу. В наступних рядках здійснюють записи про переведення працівника на іншу постійну роботу.
У графі «Дата» зазначаємо дату прийняття на роботу або дату переведення. Далі зазначаємо назву структурного підрозділу, назву та код професії (посади).
Увага! Примітка до цього розділу посилається на Класифікатор професій 2005 року
На час затвердження типової форми П-2 він був чинний. Але наразі Класифікатор професій змінився, тому заповнюючи цей розділ, вказуйте код за Класифікатором професій ДК 003:2010. В наступних графах таблиці розділу 4 вказуємо розмір окладу, номер та дату відповідного наказу. Також з кожним записом ознайомлюємо працівника під підпис.

Заповнення розділу V «Відпустки»
Ст. 10 Закон України від 15.11.1996 №504/96-ВР «Про відпустки» передбачено, що власник або уповноважений ним орган зобов’язаний вести облік відпусток, які надаються працівникам. Тому в V розділі особової картки П-2 наводять відомості про відпустки всіх видів, що надаються працівникові протягом всього періоду роботи на підприємстві. Тобто не тільки про щорічні, а й про відпустки надані без збереження заробітної плати, соціальні, навчальні, чорнобильські тощо.
У графі «Вид відпустки» зазначають вид відпустки (наприклад, щорічна основна відпустка) і кількість днів відпустки.
У графі «За який період» зазначають період, за який надано відпустку. Так, для щорічних відпусток це робочий рік, який відлічується з дати укладення трудового договору, для соціальної відпустки на дітей – календарний рік тощо.
Далі зазначаємо дату початку та закінчення відпустки, а також номер та дату наказу, на підставі якого було надано відпустку.

Додаткові відомості та заповнення при звільненні працівника
В особовій карті кадровик за потреби зазначає додаткові відомості. Наприклад, якщо працівник є особою з інвалідністю, чорнобильцем, одинокою матір’ю тощо, то вказуємо категорію та реквізити документа, який підтверджує цей статус та дає право на пільги.
У разі звільнення працівника заповнюють розділ «Дата та причина звільнення». Тут зазначають дату звільнення працівника згідно з наказом (розпорядженням) про звільнення, а також причину звільнення з посиланням на відповідну норму Кодексу законів про працю.
Записи в цьому рядку обов’язково мають бути підтверджені особистим підписом працівника. Так, згідно з п. 2.5 Інструкції №58 з кожним записом, що заноситься до трудової книжки на підставі наказу (розпорядження) про призначення на роботу, переведення і звільнення, власник або уповноважений ним орган зобов’язаний ознайомити працівника під підпис в особовій картці, в якій має повторюватися відповідний запис з трудової книжки (вкладиша). Також свій підпис ставить працівник кадрової служби.

Особові картки комплектуються відповідно до штатного розпису в структурних підрозділах, а всередині структурного підрозділу – за прізвищами працівників в алфавітному порядку. Так, відповідно до гл. 4 розд. VI Правил організації діловодства та архівного зберігання документів у державних органах, органах місцевого самоврядування, на підприємствах, в установах і організаціях, затверджені наказом Мін’юсту від 18.06.2015 №1000/5 справи постійного і тривалого (понад 10 років) зберігання та справи з кадрових питань (особового складу) через два роки після завершення їх ведення в діловодстві передаються до архіву установи в упорядкованому стані для подальшого зберігання та користування.
В цілому строк зберігання особових карток становить 75 років після звільнення працівника (ст. 499 Переліку типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших установ, підприємств та організацій, із зазначенням строків зберігання документів, затверджений наказом Мін’юсту від 12.04.2012 №578/5).
Джерело: kadroland
Шаблони та зразки документів:
Читайте більше:
Як внести зміни в особову картку працівника після зміни прізвища
Заява та наказ про повний робочий час: чи долучати до особової справи
Договір про матеріальну відповідальність: чи підшивається до особової справи
Відсутність автобіографії в особовій справі: чи загрожує відповідальність роботодавцю
Строк зберігання особових справ: як працювати з документами минулих років та оновлювати описи
Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. І допоможе в цьому Сервіс «Строки зберігання документів». З ним ви будете певні на всі 100%! Спробуйте вже зараз!
У Верховній Раді зареєстрували постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн
У 2027 році сплата ЄСВ для фізичних осіб-підприємців залишається обов'язковою, проте суми внесків суттєво зміняться через зростання мінімальної заробітної плати. У статті розглянемо, якими будуть нові розміри єдиного внеску, хто має право на пільги та в які терміни потрібно сплачувати ЄСВ у 2027 році
28 жовтня 2026 року Верховна Рада прийняла у ІІ читанні законопроєкт №16013, спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
З 1 січня 2026 року діють нові правила підтримки працевлаштування осіб з інвалідністю. Роботодавці, у яких середньооблікова кількість працівників становить 8 і більше осіб, мають виконувати норматив робочих місць для працевлаштування осіб з інвалідністю або сплачувати відповідний внесок. Його розмір залежить від середньомісячної зарплати та кількості невиконаних нормативних місць. Водночас закон передбачає винятки для окремих роботодавців і зменшення внеску на період воєнного стану. Розглянемо, хто має сплачувати внесок, як його розрахувати та хто звільняється від сплати