

Експерт
Людмила СмердоваКонсультант з питань кадрового обліку та трудового права, головна редакторка відеоконтенту на kadroland

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Експерт пояснив, як оформлювати Списки персонального військового обліку, які групи працівників включати та які документи використовувати для заповнення граф, щоб відповідати законодавству. Тримайте повну інструкцію із заповнення
Порядок організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затверджений постановою КМУ від 30.12.2022 №1487 (далі – Порядок №1487) встановлює основні правила ведення військового обліку на підприємствах, установах та організаціях.
31 липня 2025 року набрала чинності постанова КМУ від 30.07.2025 №916 (далі – постанова № 916), якою, зокрема, внесено зміни до Порядку №1487.
Списки персонального військового обліку (додаток 5), викладено у новій редакції.
У 2026 році додаток 5 – Списки персонального військового обліку також зазнав змін, які діють з 27.06.2026 року. Зміни були внесені Постановою КМУ від 10.06.2026 №812 «Про внесення змін до Порядку організації та ведення військового обліку призовників, військовозобов’язаних та резервістів» (далі – Постанова №812) і вони стосуються саме порядку заповнення граф Списку, а конкретно графи 18.
Роздруковувати, підписувати і реєструвати списки Порядок №1487 вимагає лише станом на 1 січня. Це потрібно було зробити до 25 січня 2026 року.
Разом з тим, якщо станом на 1 січня 2027 року не буде списків за новою формою, це вважатиметься порушенням законодавства про оборону, мобілізаційну підготовку і мобілізацію.
У п. 87 Порядку №1487 зазначено:
Посадові особи … підприємств, установ та організацій за порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію, зокрема за неподання до районних (міських) територіальних центрів комплектування та соціальної підтримки списків громадян, які підлягають приписці до призовних дільниць, за прийняття на роботу призовників, військовозобов’язаних та резервістів, які не перебувають на військовому обліку, незабезпечення оповіщення призовників, військовозобов’язаних та резервістів про їх виклик до районного (міського) територіального центру комплектування та соціальної підтримки, органу СБУ, відповідного підрозділу розвідувального органу, перешкоду їх своєчасній явці на збірні пункти, призовні дільниці, несвоєчасне подання документів, необхідних для ведення військового обліку призовників, військовозобов’язаних та резервістів, та неподання відомостей про таких осіб несуть відповідальність згідно із законом.
Отже, неведення військового обліку або ведення його з порушеннями можуть розглядати як порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію (ст. 210-1 Кодексу України про адміністративні правопорушення, далі – КУпАП).
За порушення ведення військового обліку на посадових осіб підприємства може бути накладений адмінштраф. Причому з 18.05.2024 до КУпАП внесено зміни, зокрема, до:
Зверніть увагу, що:
Наразі ст. 210-1 КУпАП передбачає накладення на посадових осіб штрафу за порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію – від 1000 до 1500 нмдг (від 17 000 до 25 500 грн), а в разі повторного порушення – від 1500 до 2000 нмдг (від 25 500 до 34 000 грн). Але в особливий період (тобто, й під час воєнного стану) штраф накладають у ще більшому розмірі – від 2000 до 3500 нмдг (від 34 000 до 59 500 грн).
Списки персонального військового обліку складають за формою, наведеною у додатку 5 до Порядку №1487.
Форма є лише одна, але списків буде стільки, скільки є категорій працівників, які підлягають персональному військовому обліку.
Списки складають окремо за такими групами:
Як правильно скласти Списки на підприємстві?
Якщо на підприємстві є лише офіцери, то потрібно вести тільки один список. Якщо на підприємстві є і призовники, то потрібно вести дві групи списків і так далі.
Щоб зрозуміти до якого Списку віднести працівника, потрібно звіритися з його військово-обліковим документом, щоб знайти в ньому військове звання. У ст. 5 Закону України від 25.03.1992 №2232-XII «Про військовий обов’язок і військову службу» наведено вичерпний перелік військових звань.
До списків якої групи відносити військовозобов'язаних жінок?
Увага! У питанні віднесення жінок в Списках у 2026 році відбулись зміни!
Як зазначає Міноборони на запит експертки Галини Казначей, що якщо в установі працює жінка, яку ТЦК та СП взято саме на військовий облік призовників, її необхідно відобразити у четвертій групі списків персонального військового обліку (призовники).
До третьої групи включаються лише жінки, які перебувають на військовому обліку військовозобов’язаних або резервістів.
Вирішальним є запис у військово-обліковому документі та відомості з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів: якщо категорія обліку визначена як «призовник», особа включається до четвертої групи.
Тобто орієнтуємося так:
Які особливості визначення групи списку для призовників?
Зазвичай найбільше запитань виникає з призовниками, адже призовний вік наразі – 25 років. Отже, у списку призовників (четверта група) можуть бути лише особи молодші за зазначений вік.
Після досягнення 25-річного віку особа, що була призовником, ставиться ТЦК на військовий облік військовозобов'язаних і присвоюється звання «солдат (матрос) запасу». Тож після досягнення 25 років такі особи не повинні перебувати у списку четвертої групи. Їх необхідно перемістити до списку осіб рядового, сержантського, старшинського складу.
Повторимось, що з 31 липня 2025 року чинна нова редакція Списків персонального військового обліку (додаток 5).
А з 27.06.2026 року змінився порядок заповнення Списку, а саме було уточнено які позначки та в яких випадках необхідно заносити графу 18 та уточнено примітку до Списку.
Графа | Пояснення |
Графа 1 | Традиційно зазначається порядковий номер |
Графа 2 | «Категорія військового обов’язку» нова. У примітках до додатка 5 уточняється, що у цій графі потрібно прописати – або військовозобов’язаний, або призовник, або резервіст. Наприклад, якщо заповнюємо дані щодо військовозобов’язаного, то так й проставляємо – військовозобов’язаний |
Графа 3 | «Військове звання» вказуємо військове звання. Військове звання зазначається й у паперовому військово-облікового документів, й у роздруківці з «Резерв+». Наприклад: молодший лейтенант. По призовниках цю графу не заповнюємо |
Графа 4 і 5 | Заповнюємо відповідно прізвище ім’я, по батькові та дату народження працівника. Такі відомості є і у паспорті, і у військово-обліковому документі. Перевірте, щоб дані у цих документах збігалися. Увага! Тепер при заповненні списків ми вказуємо в окремих графах так званий він-код, та податковий номер |
Графа 6 | VIN-код (наприклад, 2012353474566008192312) |
Графа 7 | Реєстраційний номер облікової картки платника податків (10 цифр, наприклад, 2365478912). Ця інформація міститься у військово-обліковому документі |
Графа 8 | Вказуємо військово-облікову спеціальність, тобто переносимо відповідну інформацію з військово-облікового документа. Для офіцерського складу це шестизначне позначення, для сержантського, старшинського та рядового складу – тризначне (приміром, 420200 або 879). По призовниках графу 8 не заповнюємо |
Графа 9 | Зазначаємо серію (за наявності) та номер військово-облікового документа, ким та коли видано. Якщо йдеться про роздруківку з «Резерв+», то номер VIN-коду та номер ВОД співпадатимуть. Й зверніть увагу, що за новими вимогами потрібно вказати дату та час формування е-ВОД у «Резерв+». Така інформація містить на роздруківці. Наприклад:
або
|
Графа 10 | Слід вказати паспортні дані, а саме серію (за наявності) та номер паспорта громадянина України, ким та коли видано. Наприклад:
або
|
Графа 11 | Зазначаємо або місце реєстрації працівника, що визначене у паспорті або у витягу про проживання, АБО фактичне місце проживання. Тобто тепер нам не потрібно одразу вказувати й місце реєстрації, й місце фактичного проживання. Тепер вказуємо одну з адрес і це значно спрощує роботу відповідального за військовий облік. Наприклад: 04201, м. Київ, вул. Полярна, б. 11, кв. 148 |
Графа 12 | Потрібно вказати найменування ТЦК, в якому призовник, військовозобов’язаний, резервіст перебуває на військовому обліку. Така інформація є у військово-обліковому документів, у тому числі з «Резерв+». Наприклад: Оболонський районний у місті Києві територіальний центр комплектування та соціальної підтримки |
Графа 13 та 14 | Вони призначені для відображення строку дії відстрочки. У графі 14 потрібно проставляти строк дії відстрочки для заброньованих, а у графі 13 – по усім іншим відстрочках (багатодітним батькам, через навчання у виші, аспірантурі тощо), у тому числі по призовниках, які мають право на відстрочку від проходження базової військової служби. Якщо у графі 14 по заброньованих потрібно проставити тільки строк дії, то у графі 13 – проставити строк дії, а також пункт, частину та статтю Закону України від 21.10.1993 № 3543-XII «Про мобілізаційну підготовку та мобілізацію» про мобілізацію, на підставі якої надана відстрочка. Наприклад:
|
Графа 15 та 16 | У графі 15 треба вказати «так» або «ні». У графі 16 вказуємо «так» або «ні», а коли вказали «так» додатково прописуємо інформацію про мобілізаційне розпорядження, а саме дату його видачі та номер команди (військової частини для резервістів). Наприклад: так, 04.07.2025, А0003 |
Графа 17 | Зазначаємо уже звичну для нас інформацію про найменування посади, дату та номер наказу про призначення на посаду або звільнення з посади. Але тут ще також потрібно визначати й інформацію щодо наказу та посади останнього переведення, інформацію про переміщення. Наприклад: Юрисконсульт, наказ про прийняття на роботу № 13/к/тр від 03.06.2024 |
Графа 18 | Показуємо дату та номер повідомлення, яке ми надсилали до ТЦК при прийнятті або звільненні військовозобов’язаного, призовника, резервіста. Наприклад: № 05/06 від 05.06.2024 Нові відмітки з 27.06.2026:
|
*Відомості щодо осіб:
зберігаються у списках персонального військового обліку до кінця поточного року з відображенням відповідної інформації про їх чисельність у відомості оперативного обліку призовників, військовозобов’язаних та резервістів.
Призовники, військовозобов’язані та резервісти, з якими призупинено дію трудового договору відповідно до ст. 13 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану», залишаються у списках персонального військового обліку.
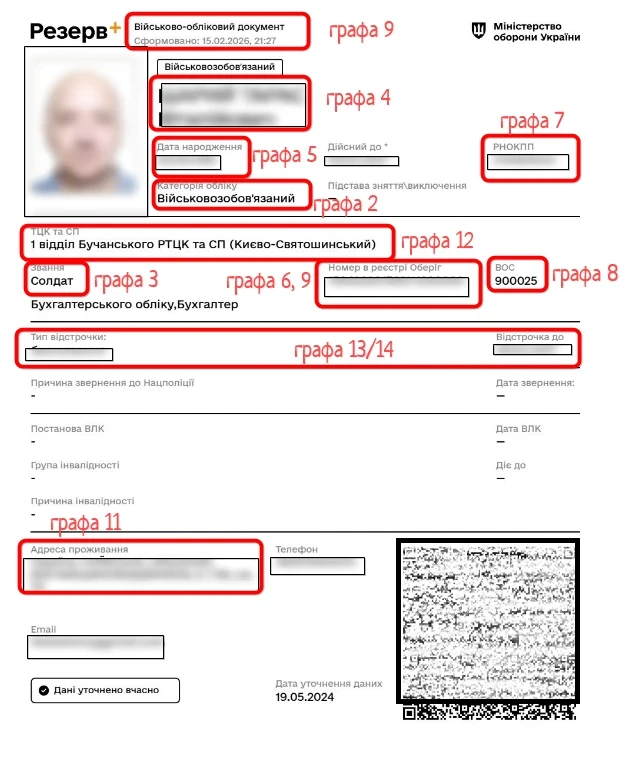
Наводимо зразок ВОД з Резерв+, на підставі якого заповнювати відповідні графи Списків персонального військового обліку:
Зразок Списків персонального військового обліку призовників,
військовозобов’язаних та резервістів (в редакції постанови КМУ від 10.06.2026 №812)
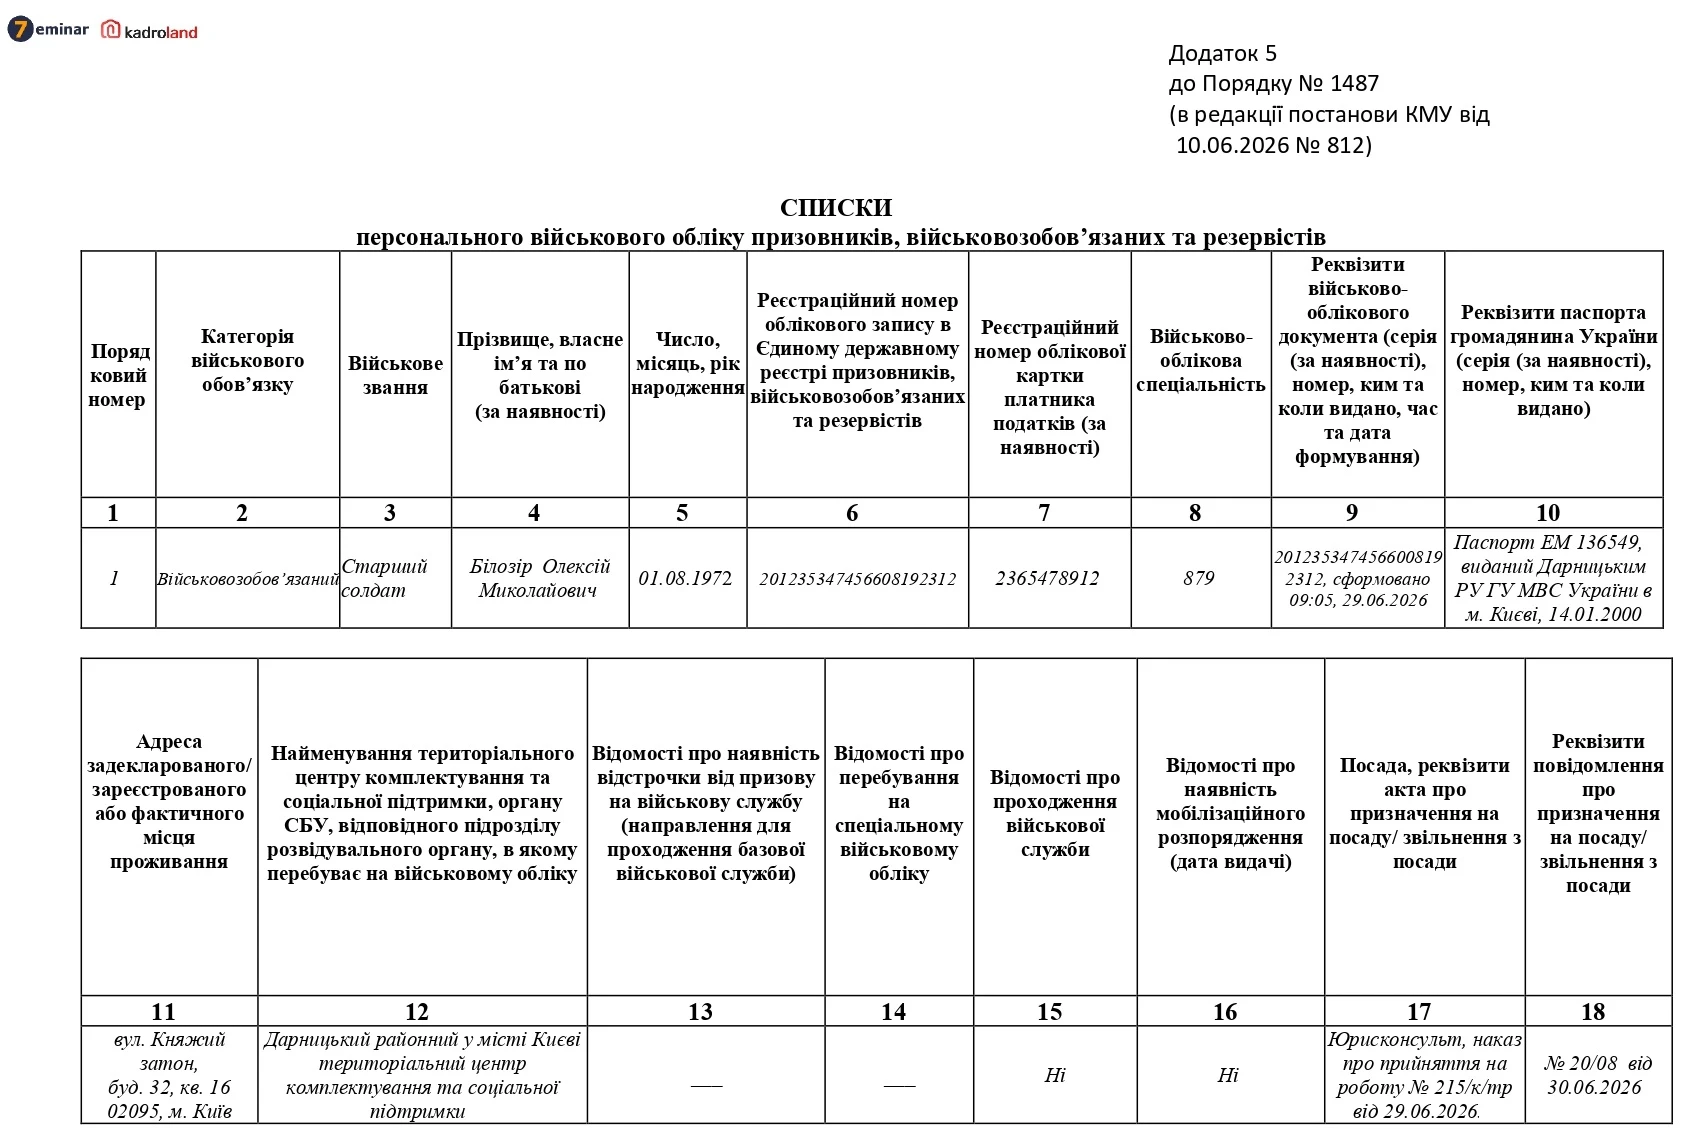
Завантажуйте шаблони у форматі Word / Excel та зразок Списки персонального військового обліку призовників, військовозобов’язаних та резервістів ((додаток 5) в редакції постанови КМУ від 10.06.2026 №812)
Джерело: kadroland
Шаблони та зразки документів:
Читайте більше:
Уряд оновив правила військового обліку: опубліковано Постанову №916
Графа 15 нової редакції списку (Додаток 5): як правильно заповнити про військову службу
Що робити, якщо працівник знятий з військового обліку, але не повідомив підприємство
Резерв+ для чоловіків 18-24 років: як стати на облік дистанційно
Реєстр «Оберіг» та «Резерв+»: що це таке та яку інформацію містить
Електронна черга в ТЦК та СП: як проходитиме запис і прийом громадян
Як правильно заповнити графу 9 Додатку 5 до Постанови №1487 при обліку через ВОД та Резерв+
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови

Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня

ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень

Із 00:00 24 жовтня до ранку 26 жовтня 2026 року ДПС проводитиме технічні роботи, через які можливі тимчасові обмеження в роботі окремих податкових сервісів. Тому платникам варто заздалегідь спланувати подання звітності та виконання інших податкових обов’язків. Якщо через технічні збої в Електронному кабінеті виникнуть проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ

Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працюватимуть через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також буде недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Сплата єдиного внеску за себе фізичними особами – підприємцями (без найманих працівників), які проводять господарську діяльність з продажу підакцизних товарів, здійснюється з 01 жовтня 2025 року без змін – у межах від мінімального страхового внеску до страхового внеску, обчисленого з максимальної величини бази нарахування єдиного внеску

Закон №4903 запроваджує в Україні правила DAC7 та новий порядок оподаткування доходів із цифрових платформ. У ДПС повідомили, що змінилося вже з 23 жовтня 2026 року, які правила запрацюють з 1 січня 2027 року, як оподатковуватимуть доходи від оренди, продажів на маркетплейсах і надання послуг, які обов’язки матимуть цифрові платформи та як працюватиме автоматичний обмін податковою інформацією

Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 комітет Верховної Ради 23 жовтня 2026 року рекомендував прийняти за основу. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю

Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Якщо член фермерського господарства уклав трудовий договір і роботодавець сплачує за нього ЄСВ, він втрачає статус платника ЄСВ. У такому разі потрібно подати заяву за формою №7-ЄСВ та знятися з обліку відповідно до Порядку №1162


