
Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У матеріалі розглянуто податкові ризики ситуації, коли одне підприємство побудувало трансформаторну підстанцію (ТП) на об’єкті спільної часткової власності, а інше підприємство фактично її експлуатує без оформлення акта приймання-передачі чи договору оренди. На основі положень пп. 14.1.185 ПКУ та судової практики доведено, що фактичне використання інфраструктури (підтверджене споживанням електроенергії та роботою мереж) з високою вірогідністю може бути кваліфіковане податковими органами як операція з постачання послуг. Це створює ризики донарахування ПДВ та визнання платника послуг отримувачем безоплатного забезпечення
На об’єкті нерухомості, що перебуває у спільній частковій власності двох підприємств збудовано трансформаторну підстанцію (далі – ТП). Всю вартість робіт із будівництва оплачувало одне із підприємств (далі – Підприємство 1).
Чи може факт фактичної експлуатації ТП іншим підприємством, яке не оплачувало витрати на її будівництво (далі – Підприємство 2), без акта приймання-передачі вважатися для цілей ПДВ відповідно до норм Податкового кодексу України (далі – ПКУ) постачанням товару або постачанням послуг?
Відповідь:
Під постачанням послуг розуміють також надання послуг, що споживаються в процесі вчинення певної дії або провадження певної діяльності (пп. 14.1.185 ПКУ). Фактична експлуатація ТП по суті є провадженням певної дії, тож з великою вірогідністю може бути прирівняна податковим органом до постачання послуг.
Нижче наведено приклади судової практики, з якої слідує визнання податковим органом операцій постачання послуг (як платно, так безоплатно) на основі фактичного використання об’єктів.
Постанова ВС від 12.03.2021 у справі №826/4733/17:
Оскільки в договорах оренди не зазначена окремо орендна плата за користування меблями, обладнанням, що знаходяться в наданих в оренду приміщенням, то, на переконання контролюючого органу, ПАТ «Полюс» безоплатно надано послуги по оренді основних засобів (меблів, обладнання тощо) вказаним вище контрагентам в розмірі 137 590,00 грн (у 2014 році – 79 248,00 грн та в 2015 році на суму – 58 342,00 грн).
Постанова ВС від 27.08.2019 у справі №804/5226/16:
Не погодившись із судовими рішеннями, відповідач звернувся із касаційною скаргою до Верховного Суду, в якій просив суд скасувати оскаржувані судові рішення в частині задоволення позовних вимог та прийняти нове, яким в задоволенні позову відмовити у повному обсязі, посилаючись на порушення судами попередніх інстанцій норм матеріального права. ДФС вказала, що рішенням Дніпропетровської міської ради від 15 липня 2015 року №3/65 позивач звільнений від сплати земельного податку. Разом з тим, за територію, яку займають суб`єкти господарювання згідно з договорами «Про часткове компенсування витрат на утримання та благоустрій території Парку Лазаря Глоби» земельний податок Підприємством сплачується до бюджету. При цьому, суб`єкти господарювання за територією, яку займають відповідно до договорів користування землею, сплачують позивачу компенсацію витрат на утримання, благоустрій та сплату земельного податку. Тобто позивач отримує плату за користування земельними ділянками від орендарів, компенсування витрат на утримання та благоустрій парку, що за своєю суттю є операцією з постачання послуг, які підлягають оподаткуванню ПДВ на загальних підставах.
Рішення Господарського суду Одеської області від 02.05.2025 у справі №916/100/25:
За умовами пп. 1 та 2 договору, земельна ділянка, щодо якої укладається договір компенсації, фактично використовується платником для експлуатації та обслуговування будівлі автоконтрольного пункту (витяг з Державного реєстру речових прав на нерухоме майно про реєстрацію права власності від 30.12.2014 №31927005), а також для права проходу та проїзду на транспортному засобі по наявному шляху представниками ПП «Астра-Херсон», без права забудови земельної ділянки, на території станції Херсон в адміністративних межах Херсонської міської ради Херсонської області. Площа земельної ділянки, щодо якої укладається договір, складає 4012 кв. м
…
Для здійснення оплати суми компенсації земельного податку позивачем було виставлено рахунки від 30.11.2023 на суму 17690 грн. з ПДВ та від 25.10.2025 на суму 2449,73 грн. з ПДВ, які направлено відповідачу засобами поштового зв’язку.
При цьому, за твердженнями позивача, необхідність включення до бази оподаткування ПДВ коштів, отриманих у вигляді компенсації понесених витрат зі сплати земельного податку, підтверджена індивідуальною податковою консультацією ДПС України від 25.02.2021 N 714/ІПК/99-00-21-03-02-06.
У разі відсутності належним чином оформлених первинних документів, зокрема акта приймання-передачі ТП, факт її фактичного використання може підтверджуватися іншими об’єктивними даними, що свідчать про здійснення господарських операцій. Зокрема, на таке використання може вказувати функціонування електричних мереж, до яких підключені сонячні електростанції, що перебувають у власності Підприємства 1, а також обставина споживання та оплати Підприємством 2 електричної енергії постачальнику через зазначену ТП.
Тому вважаємо високим ризик визнання експлуатації ТП, як постачання послуг. При цьому отримувачем послуг може бути визнано Підприємство 2, а їх постачальником – Підприємство 1.
Джерело: Консалтингова компанія White Consulting
Читайте більше:
Знищене майно контрагентів: чи виникають зобов’язання з ПДВ при виплаті компенсації
Відновлення пошкодженого майна: коли зберігається право на податковий кредит з ПДВ
Відшкодування збитків за майно: чи є об’єкт оподаткування ПДВ
Ремонт рухомого майна за кордоном: ДПС пояснила, чи нараховується ПДВ
Купили майно без ПДВ, передають громаді: ДПС пояснила, чи виникне ПДВ
Передача майна у власність держави: податкові наслідки
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
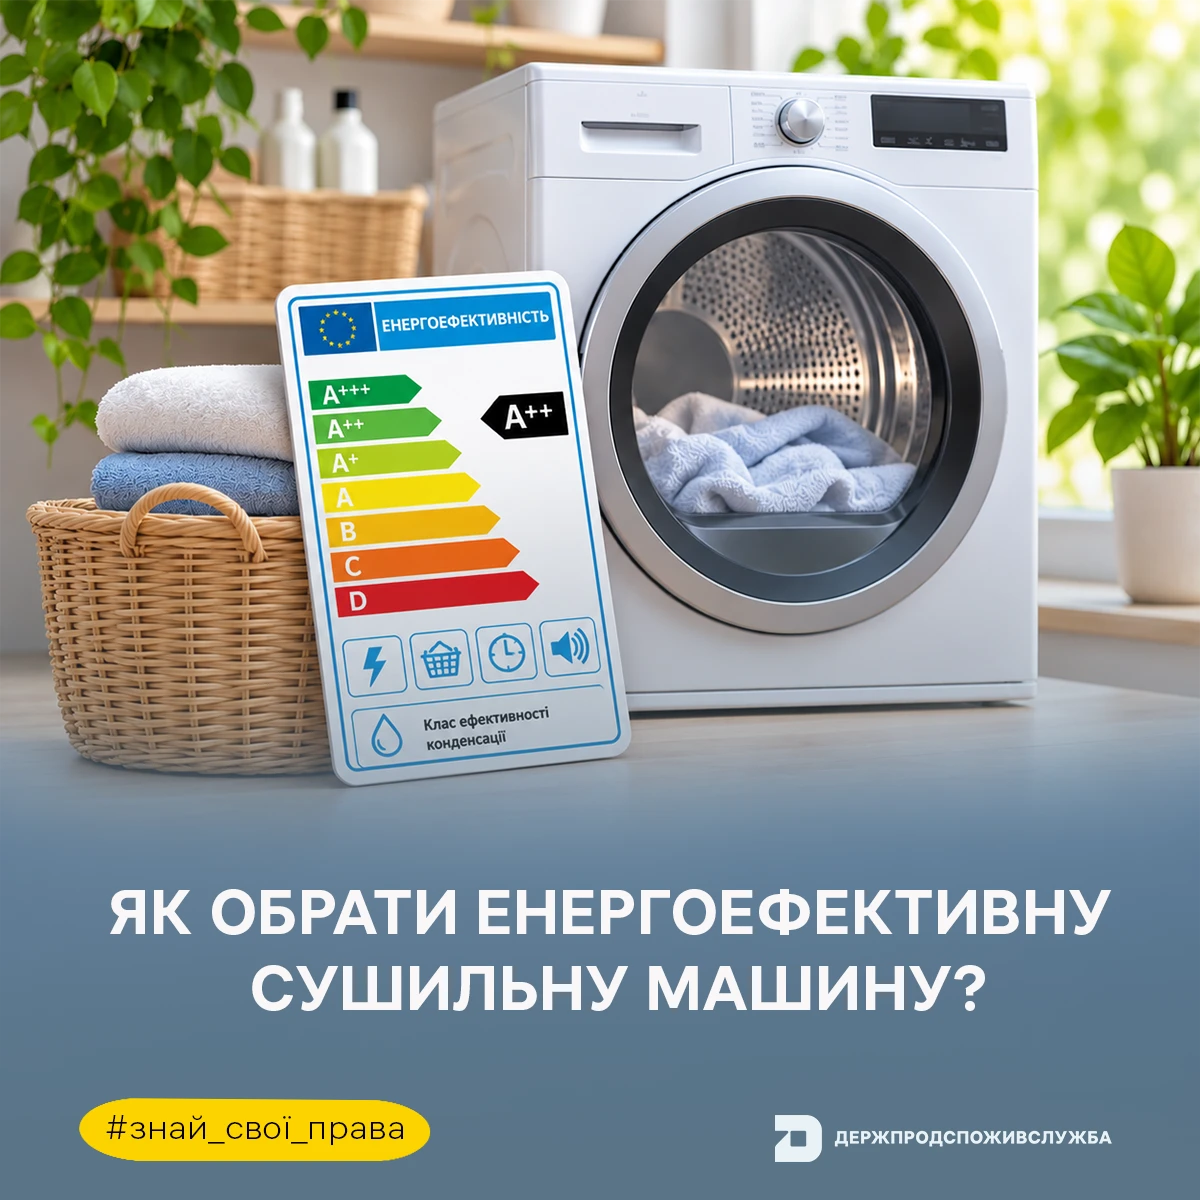
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
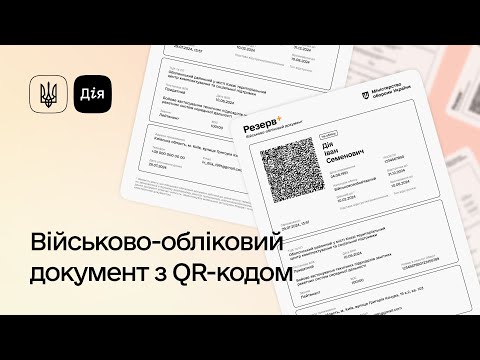
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності