Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У статті розглянуто класифікацію відходів на підприємстві та правила їх бухгалтерського обліку. Ви дізнаєтеся, чим відрізняються зворотні та незворотні відходи, як визначити їх безпечність і небезпечність, як оформлювати документи та проводити оцінку відходів. Окрему увагу приділено порядку відображення операцій із відходами у бухгалтерському обліку: від утворення та повторного використання до реалізації або утилізації, а також особливостям обліку побутового та виробничого сміття
У повсякденній роботі будь-якого підприємства рано чи пізно виникає питання: що робити з відходами? Це цілком нормально – у кожній виробничій чи офісній діяльності щось залишається зайвим, відпрацьованим, зіпсованим.
Ст. 1 Закону України від 20.06.2022 №2320-IX «Про управління відходами» (далі – Закон №2320) пояснює:
відходи – це речі, матеріали чи предмети, які вже не потрібні підприємству й яких воно планує позбутися.
За сучасними правилами всі відходи поділяють на:
Наприклад, макулатуру чи металобрухт можна здати, а зіпсований хімікат – тільки утилізувати.
Не менш важливо визначити: ваші відходи – безпечні чи небезпечні.
До небезпечних відходів закон відносить усе, що може завдати шкоди довкіллю або здоров’ю людей: це і старі батарейки, і лампи, і залишки фарб чи розчинників. Їх перелік міститься у додатках до нового профільного закону, а також у спеціалізованих переліках (наприклад, для перевезення – у таблиці А додатка 3.2 ДОПНВ).
Якщо ж ідеться про звичайну макулатуру чи обрізки деревини – це безпечні відходи, з ними працювати значно простіше.
Головний документ, що регулює сферу поводження з відходами сьогодні – Закон №2320. Окремо діють й інші законодавчі акти, наприклад, щодо дозвільних процедур, а також підзаконні нормативи для певних видів діяльності.
Варто зазначити: раніше діяв старий Закон «Про відходи» (1998 рік), але новий закон зробив класифікацію й правила поводження з відходами значно зрозумілішими й сучаснішими. Тепер важливо не тільки визначити, що саме за відходи виникли, а й правильно їх задокументувати, здати, зберегти або утилізувати.
Підсумовуючи: будь-яке підприємство має визначити свої відходи – що це, зворотні чи незворотні, безпечні чи ні, і як саме з ними поводитись. Від правильної класифікації залежить, як саме їх обліковувати, чи потрібен спеціальний дозвіл, і як розраховувати податки на екологію
Незворотні відходи
Це відходи, які неможливо або економічно недоцільно використовувати за сучасного стану техніки, технології й організації виробництва, а також технологічні втрати (розпилення, вигар, усихання, випаровування тощо).
Незворотні відходи не визнаються активами підприємства.
В обліку такі відходи відображають лише в кількісному вираженні.
Витрати на утилізацію незворотних відходів включають до складу інших операційних витрат (Дт 949).
Зворотні відходи
Це сировина, матеріали, напівфабрикати та інші матеріальні цінності, які одночасно відповідають таким ознакам:
Приклади: стружка, обрубки металу, обрізки тканини.
Не є зворотними відходами:
Бухгалтерський облік і оцінка зворотних відходів
Вартість зворотних відходів зменшує прямі матеріальні витрати (п. 12 П(С)БО 16, затверджене наказом Міністерства фінансів України від 31.12.1999 №318; далі – П(С)БО 16).
Оцінка залежить від подальшого використання:
Здані на склад зворотні відходи включають до складу виробничих запасів (Дт 209 «Інші матеріали» / Кт 23 «Виробництво»).
Якщо зворотні відходи використовуються для виготовлення іншої продукції основного виробництва – обліковують на субрахунку 201 «Сировина й матеріали».
При використанні зворотних відходів для виготовлення продукції вони списуються у виробництво як сировина й основні матеріали.
Нормативні відходи – це відходи, утворення яких передбачено технологією виробництва продукції. Вони є плановими та неминучими у процесі виробництва, тобто їхня кількість визначається ще на етапі розробки технологічного процесу.
Наднормативні відходи – це відходи, які перевищують встановлені норми технологічного процесу. Їх поява пов’язана з порушенням технології, недотриманням вимог нормативно-технічної документації, помилками в експлуатації обладнання чи недостатньою кваліфікацією персоналу. Наднормативні відходи, як правило, свідчать про неефективність або відхилення у виробничому процесі.
Відповідно до нормативної бази, виробничі відходи – це залишки сировини, матеріалів, напівфабрикатів, що утворилися безпосередньо в процесі виготовлення продукції (робіт, послуг) і втратили повністю або частково споживчі властивості. До них належать, наприклад, стружка, обрізки, бракована продукція тощо.
Окрім виробничих, на підприємстві можуть утворюватися відходи від загальної діяльності – це предмети, які втратили споживчу цінність не у процесі виробництва, а під час експлуатації основних засобів, транспорту чи інвентарю. Прикладами таких відходів є відпрацьовані шини, акумулятори, мастила, фільтри, лампи та інші матеріали, які підлягають списанню внаслідок використання в загальногосподарській чи адміністративній діяльності.
Виробничі зворотні відходи – це залишки сировини, матеріалів, напівфабрикатів, що утворюються під час виробництва продукції (робіт, послуг), втрачають повністю або частково свої початкові споживчі властивості, але можуть бути використані на цьому чи іншому підприємстві, зокрема як вторинна сировина або для подальшої реалізації.
Критерії зворотних відходів чітко визначено у бухгалтерській і податковій нормативці, зокрема п. 12 П(С)БО 16 та Інструкцією про застосування Плану рахунків бухгалтерського обліку (наказ Мініну від 30.11.1999 №291).
Основні поняття:
Документування та оцінка зворотних відходів
Облік зворотних відходів ведуть у натуральних та вартісних показниках. Здачу зворотних відходів на склад оформлюють типовими формами: накладна внутрішнього переміщення, акт приймання-передачі, лімітно-забірна карта тощо.
Оцінка відходів
Якщо планується реалізувати відходи стороннім організаціям – облік ведуть за чистою вартістю реалізації (тобто за тією ціною, по якій реально можна продати з вирахуванням витрат на збут).
Якщо відходи використовуватимуться на власному виробництві – облік ведуть за ціною можливого використання, що зазвичай є нижчою за ціну первинного матеріалу.
Бухоблік зворотних відходів
Відображення зворотних відходів, зданих на склад:
Утім, ті відходи, які планується використати у виробництві продукції на самому підприємстві, можна відобразити на субрахунку 201 «Сировина та матеріали»
Також, якщо у момент визнання відходів активом підприємство знає, що вони будуть продані, і така ситуація є систематичною, то слід проаналізувати, чи правильно підприємство визнає цей вид активів відходами. Можливо, це не відходи, а супутня продукція.
У такому разі супутня продукція має оприбутковуватися на рахунок обліку готової продукції (рахунок 26). Тоді відбувається формування собівартості супутньої продукції, яка за своєю суттю виступає як один із видів готової продукції.
Передача зворотних відходів у виробництво (повторне використання):
Реалізація відходів стороннім організаціям:
Може викликати запитання порядок застосування норм абз. 2 п. 188.1 Податкового кодексу України стосовно визначення мінімальної бази обкладення ПДВ не нижче ціни придбання (для товарів), а для самостійно виготовленої продукції – не нижче звичайних цін
Зворотні відходи не належать ані до товарів, ані до готової продукції. В цьому випадку при визначенні мінімальної бази обкладення ПДВ слід орієнтуватися на ту вартість зворотних відходів, за якою вони значаться в обліку на субрахунку 209.
Ось тут і буде мати значення - нормативні чи понаднормативні відходи обліковуються.
Якщо галузеві нормативи щодо відходів закріплені у внутрішньогалузевих документах, ДСТУ, технічних умовах чи регламентах, підприємство повинно застосовувати саме їх. Проте на практиці такі стандарти часто відсутні, тож у цьому випадку підприємство розробляє і затверджує відповідні норми самостійно – через локальний документ, наприклад, наказ керівника.
Ліміти на видачу матеріалів у виробництво відображають у лімітно-забірній карті (форма №М-8 або №М-9). Ці ліміти встановлюються згідно з діючими нормами витрат матеріалів (п.п. 336, 337 Методичних рекомендацій з формування собівартості продукції (робіт, послуг) у промисловості, затверджених Наказом Міністерства промислової політики України від 09.07.2007 №373; далі – Методрекомендації №373). Якщо виникає потреба у відпуску матеріалів понад установлений ліміт – наприклад, через брак або заміну матеріалів за технологічною потребою – це здійснюється лише за окремою вимогою (сигнальним документом) (п.п. 337, 341 Методрекомендацій №373).
Відходи, які не приносять підприємству економічної вигоди в майбутньому, не визнаються його активами (ст. 1 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», п. 2.13 Методичних рекомендацій з бухгалтерського обліку запасів, затверджених Наказом Мінфіну від 10.01.2007 №2; далі – Методрекомендації №2). Такі безповоротні відходи в обліку фіксуються лише в кількісному розрізі, із зазначенням місця утворення і конкретного виробу (п. 331 Методрекомендацій № 373).
Як правило, ці відходи підлягають утилізації. Їх списують на підставі акта списання, складеного у довільній формі, а витрати, пов’язані з утилізацією, відносять до інших операційних витрат (п. 2.13 Методрекомендацій №2).
Нормативні безповоротні відходи включають до собівартості продукції, що виготовляється. Якщо неможливо прямо віднести ці відходи до конкретного виробу чи замовлення, їх облік ведуть загальною кількістю по всій продукції, а розподіл між окремими видами здійснюють пропорційно до кількості випущеної продукції (п. 331 Методрекомендацій №373).
Наднормативні безповоротні відходи відповідно до п. 11 П(С)БО 16 підлягають включенню до собівартості реалізованої продукції, робіт чи послуг, тобто відображаються проведенням: Дт 901 – Кт 20.
При цьому, згідно з роз’ясненням Мінфіну (лист від 15.04.2005 №31-04220-20-17/6687), наднормативні витрати включаються до собівартості, якщо вони не є наслідком нестачі, псування, порушення технології чи зберігання, і лише за рішенням керівника підприємства.
Відходи діяльності, не пов’язаної з виробництвом продукції, – це відходи, що утворилися під час експлуатації основних засобів, а також їх розбирання, ремонту тощо (шини, акумулятори, металобрухт, пластик). Сюди ж належать відходи, що виникають унаслідок торговельної діяльності: пакувальні матеріали (зокрема картон – макулатура), зіпсовані товари тощо. Окремою категорією є відходи у вигляді побутового сміття.
Відходи поділяють на незворотні, які підлягають утилізації, та ті, що можуть розглядатися як вторинна сировина.
Відходи у вигляді вторинної сировини призначаються для подальшої реалізації: або як запаси (якщо інше підприємство може використовувати їх за призначенням), або як вторинна сировина для переробки спеціалізованому підприємству.
Приклад: реалізація тирси від меблевого виробництва може здійснюватися підприємствам, які використовують її як матеріал для опалення. Залишки картонної упаковки можуть бути реалізовані як макулатура (вторинна сировина) спеціалізованому переробному підприємству. Так само може бути реалізований металобрухт.
Незворотні відходи підлягають утилізації, тобто здаються за плату підприємству, яке має відповідні дозволи на їх утилізацію. Про це докладніше буде нижче, а зараз зупинимося на проведеннях в обліку:
Оприбуткування вторинної сировини:
Продаж вторинної сировини:
Незворотні відходи не підлягають оприбуткуванню на баланс, їх облік ведеться лише в кількісному вираженні. Списання ТМЦ у відходи (наприклад, шин, акумуляторів) здійснюється проведенням:
Тобто вони остаточно списуються з балансу, але кількісний облік під час тимчасового зберігання ведеться позабалансово (можна використовувати позабалансовий рахунок 023).
Витрати на послуги сторонньої організації, яка здійснює утилізацію відходів:
Шаблони і зразки:
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
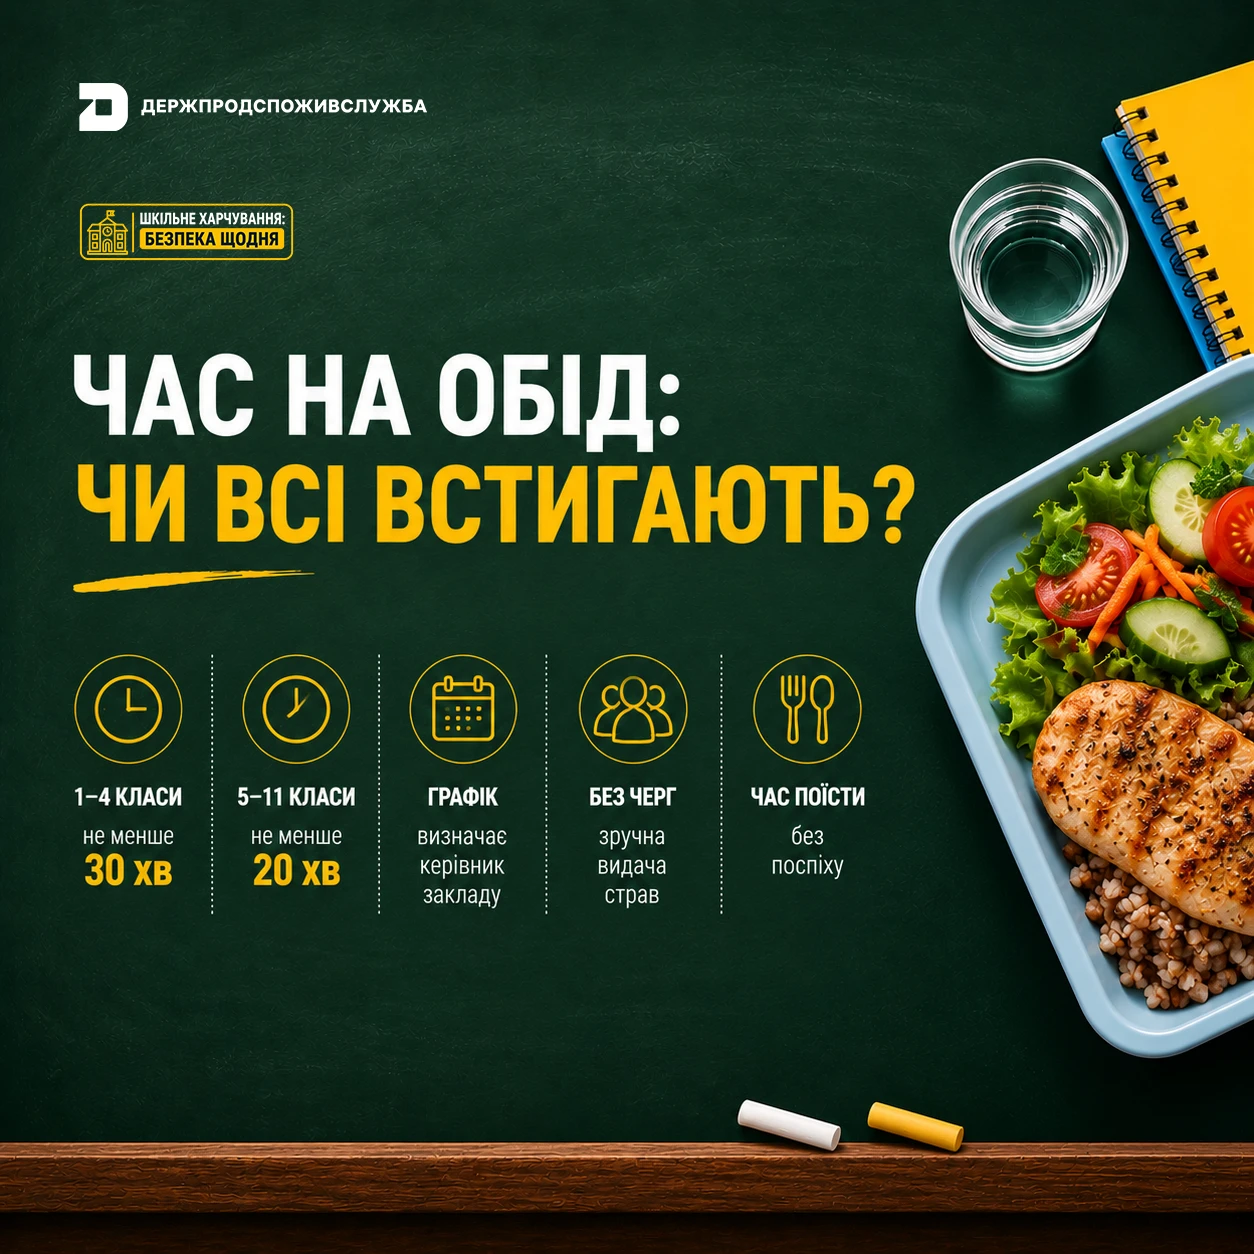
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду