🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Перевірки, штрафи
03.11.2025
Чи мають право податківці під час перевірки вимагати доступ до програми, в якій підприємство веде облік
Відразу заспокоїмо – ДПС не має дозволу користуватися інформаційними базами платника податків. Аргументи знайдете у статті. Також підкажемо, як відповідати на вимоги податківців
- Чи мають право під час перевірки вимагати доступ до облікової програми
- Права контролюючих органів
- Правила надання платниками податків документів під час перевірки
- Як відповідати на прохання контролерів надати доступ до облікової програми
- Висновки
Чи мають право під час перевірки вимагати доступ до облікової програми
Податкові органи не мають права вимагати прямого доступу до програмного забезпечення підприємства, в якому ведеться бухгалтерський облік.
Їх повноваження зводяться до перевірки первинної документації, регістрів бухгалтерського обліку та податкової звітності, а також інших документів, що підтверджують фінансово-господарські операції платника податків.
Права податківців та обов’язки платників із цього питання регламентують статті 20 та 85 Податкового кодексу України (далі – ПКУ).
Права контролюючих органів
Права, які має ДПС щодо запитів на документи платника податку, зазначені у пункті 20.1 ПКУ. Тож, органи ДПС мають право:
- запитувати та вивчати під час проведення перевірок первинні документи, що використовуються в бухгалтерському обліку, регістри, фінансову, статистичну та іншу звітність, пов’язану з обчисленням і сплатою податків, зборів, платежів, виконанням вимог законодавства, контроль за додержанням якого покладено на контролюючі органи (пп. 20.1.6 ПКУ);
- отримувати від платників податків, платників єдиного внеску та надавати у межах, передбачених законом, документи в електронному вигляді (пп. 20.1.7 ПКУ);
- проводити у визначеному законодавством порядку перевірку показників, пов’язаних із визначенням об’єктів оподаткування та із своєчасністю, достовірністю, повнотою нарахування та сплатою усіх передбачених ПКУ податків та зборів, виконанням законодавства з інших питань, контроль за дотриманням якого покладено на контролюючі органи (пп. 20.1.43 ПКУ);
- проводити перевірку правильності та повноти визначення фінансового результату до оподаткування згідно з бухгалтерським обліком відповідно до НП(С)БО або МСФЗ (пп. 20.1.44 ПКУ).
Правила надання платниками податків документів під час перевірки
У статті 85 ПКУ знаходимо правила, за якими платники податків мають надавати документи для перевірки.
Перед усім треба пам’ятати, що будь-яким посадовим (службовим) особам контролюючих органів у випадках, не передбачених ПКУ, заборонено витребувати документи від платника податків (п. 85.1 ПКУ). Тобто, наприклад, якщо у вас вимагають первинку за період, який не зазначений у наказі на перевірку, такі документи ви не маєте надавати.
Треба надати податківцям у повному обсязі всі документи, що належать або пов'язані з предметом перевірки. Такий обов'язок виникає у платника податків після початку перевірки.
При цьому великий платник податків (ВПП) на запит органу ДПС зобов’язаний також надати податківцям засобами електронного зв’язку в електронній формі з дотриманням вимог:
- Закону України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» (далі – Закон №851)
та
- Закону України «Про електронну ідентифікацію та електронні довірчі послуги» від 05.10.2017 №2155-VI
копії таких документів, які він створює в електронній формі з обліку доходів, витрат та інших показників, пов’язаних із визначенням об’єктів оподаткування (податкових зобов’язань), первинних документів, регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов’язаних з обчисленням та сплатою податків і зборів, не пізніше двох робочих днів, наступних за днем отримання запиту (п. 85.2 ПКУ).
Електронні документи (інформацію) ВПП надає у форматі XML у вигляді стандартного аудиторського файлу (SAF-T UA), який являє собою електронний файл стандартизованої структури, що містить експортовані з вихідної системи обліку дані про наявність та стан активів, власного капіталу та зобов’язань, а також інформацію щодо змін у фінансово-господарському стані суб’єкта господарювання за певний період.
Структура надання електронних документів (інформації) ВПП (стандартний аудиторський файл (SAF-T UA)) наведена у додатку до Порядку надання документів великим платником податків в електронній формі при проведенні документальної перевірки, затверджений наказом Мінфіну від 07.11.2011 №1393 (абз. 2 п. 3.2).
Також податківці навели роз'яснення (ЗІР, категорія 130.02):
ВПП – це юридична особа або постійне представництво нерезидента на території України, у якої обсяг доходу від усіх видів діяльності за останні чотири послідовні податкові (звітні) квартали перевищує еквівалент 50 млн євро, визначений за середньозваженим офіційним курсом НБУ за той самий період, або загальна сума податків, зборів, платежів, сплачених до Державного бюджету України, контроль за справлянням яких покладено на контролюючі органи, крім митних платежів, за такий самий період перевищує еквівалент 1,5 млн євро, визначений за середньозваженим офіційним курсом НБУ за той самий період (пп. 14.1.24 ПКУ).
Документи, що містять комерційну таємницю або є конфіденційними, треба передати окремо і зазначити посадову (службову) особу, що їх отримала. Передачу таких документів для їх огляду, вивчення і їх повернення оформляють актом у довільній формі (пп. 85.3 ПКУ).
Комерційною таємницею є інформація, яка є секретною в тому розумінні, що вона в цілому чи в певній формі та сукупності її складових є невідомою та не є легкодоступною для осіб, які звичайно мають справу з видом інформації, до якого вона належить, у зв'язку з цим має комерційну цінність та була предметом адекватних існуючим обставинам заходів щодо збереження її секретності, вжитих особою, яка законно контролює цю інформацію (ст. 505 Цивільного кодексу України).
При проведенні перевірок податківці мають право отримувати у платників податків належним чином завірені копії первинних фінансово-господарських, бухгалтерських та інших документів, що свідчать про приховування (заниження) об'єктів оподаткування, несплату податків, зборів, платежів, порушення вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи.
Такі копії мають бути засвідчені підписом платника податків або його посадової особи та скріплені печаткою (за наявності).
Відповідний запит на отримання копій документів має подати посадова (службова) особа органу ДПС не пізніше ніж за п’ять робочих днів до дати закінчення перевірки (п. 85.4 ПКУ).
Заборонено вилучати оригінали первинних, фінансово-господарських, бухгалтерських та інших документів, за винятком випадків, передбачених кримінальним процесуальним законодавством (п. 85.5 ПКУ)
Отримання копій документів оформляють описом (п. 85.7 ПКУ).
Посадова (службова) особа контролюючого ДПС, яка проводить перевірку, у випадках, передбачених ПКУ, має право отримувати від платника податків або його законних представників копії документів, що належать до предмета перевірки. Такі копії мають бути засвідчені підписом платника податків або його посадової особи та скріплені печаткою (за наявності) (п. 85.8 ПКУ).
Якщо у вас запитують копії електронних документів, то зважайте, що електронна копія електронного документа має бути засвідчена. А копією документа на папері для електронного документа є візуальне подання електронного документа на папері, яке також засвідчується (ст. 7 Закону №851).
У разі коли до початку або під час проведення перевірки оригінали первинних документів, облікових та інших регістрів, фінансової та статистичної звітності були вилучені правоохоронними та іншими органами, зазначені органи зобов'язані надати для проведення перевірки контролюючому органу копії зазначених документів або забезпечити доступ до перевірки таких документів (п. 85.9 ПКУ).
Отже, обов'язок щодо надання електронних документів стосується лише ВПП. При цьому йдеться про подання експортованих з облікової програми конкретних даних, а не про надання прямого доступу до неї
Як відповідати на прохання контролерів надати доступ до облікової програми
Якщо податківці все ж наполягають на доступі до облікової програми, підприємство може відмовити, посилаючись на те, що такої вимоги ПКУ не передбачає. Натомість можна запропонувати їм усі необхідні документи у друкованому вигляді або в електронному форматі.
Ось покрокова інструкція, як можна відповісти на таку вимогу:
1. Посилайтеся на законодавство. Почніть відповідь з чіткого посилання на положення ПКУ, які регулюють права та обов’язки податкових органів під час перевірки:
- ст. 20 ПКУ визначає повноваження контролюючих органів, але серед них немає права на прямий доступ до бухгалтерських програм;
- ст. 85 ПКУ передбачає, що податкова перевірка проводиться на основі документів платника податків: первинних документів, регістрів бухгалтерського обліку та фінансової звітності. Прямий доступ до бухгалтерської програми також не передбачений.
2. Надайте альтернативу. Поясніть, що підприємство готове надати всю необхідну інформацію для перевірки у формі, передбаченій законодавством:
- підготуйте, завірте та надайте роздруковані або електронні копії документів;
- запропонуйте додаткові роз’яснення або консультацію щодо структури наданих звітів, якщо це допоможе податковим інспекторам.
3. Посилайтеся на конфіденційність інформації. Зазначте, що програмне забезпечення компанії може містити конфіденційну інформацію (наприклад, комерційну таємницю або персональні дані), доступ до якої податкові органи можуть отримати лише у визначених випадках. Наголосіть, що відкриття повного доступу до програми може поставити під загрозу конфіденційність даних.
Судова практика на вашому боці. Щодо того, яких заходів підприємство може вживати для захисту своєї комерційної таємниці, судді зазначають:
діюче законодавство чітко не встановлює форми віднесення суб'єктами господарювання певних відомостей (інформації) до комерційної таємниці, а відтак, кожен суб'єкт господарювання, який володіє інформацією, що становить його комерційну таємницю, самостійно визначає перелік та обсяг відповідних заходів, яких має бути вжито для збереження секретності та які при цьому мають бути адекватними наявним обставинам здійснення ним господарської діяльності (постанова ВСУ від 23.11.2020 №910/1759/19).
4. Відповідайте у письмовій формі. Якщо вимога про доступ до програми була письмовою, або ж податківці наполягають на своєму, доцільно надати відповідь у письмовій формі. Відповідь має бути чіткою, обґрунтованою, із зазначенням конкретних положень ПКУ. Варто також зазначити готовність до співпраці шляхом надання необхідних документів.
Приклад письмової відповіді:
На вашу вимогу щодо доступу до програмного забезпечення підприємства для перевірки бухгалтерського і податкового обліку повідомляємо, що відповідно до статей 20 та 85 ПКУ, ми готові надати всі необхідні для перевірки первинні документи, регістри та звітність у вигляді друкованих копій або в електронному форматі. Проте пряма вимога доступу до програми не передбачена чинним законодавством, тому надавати такий доступ ми не маємо. Копії первинних документів і звітів з облікової програми дозволять забезпечити повноту перевірки без необхідності безпосереднього доступу до самої програми. Надання доступу до програми може розкрити інформацію, що є конфіденційною і не підлягає розголошенню відповідно до законодавства про комерційну таємницю та персональні дані. |
Висновки
- Податківці під час перевірки мають право отримувати первинні документи та інші документи, що підтверджують фінансові операції.
- Аналізувати звітні дані на підставі документів, які надає платник податків.
- Ознайомлюватися із системою обліку, але лише у форматі надання роздрукованих або електронних звітів і регістрів.
- Підприємство має надавати роздруківки, звіти та інші необхідні документи з програми обліку.
- Проте вимога щодо безпосереднього доступу до програми є необґрунтованою. Законодавство не передбачає для податківців права доступу до програмного забезпечення платника податків.
Читайте більше:
Перевірки держпраці 2025: штрафи для роботодавців
Як проводять та що перевіряють під час фактичної перевірки
Як облікова політика може захистити платника під час перевірки
Коли подавати та як оформити заперечення до акта податкової перевірки
Планова податкова перевірка: як діяти, якщо побачили себе у плані-графіку
Як успішно пройти перевірку військового обліку у 2025 році на підприємстві: поради експерта
Сервіс «Моніторинг перевірок»! Цей універсальний помічник допоможе знайти ваше підприємство в реєстрах запланованих перевірок у 2025 році не лише ДПС (з урахуванням останніх змін), ПФУ та інших держорганів у форматі комплексної перевірки, а й у графіках/планах ТЦК та СП. Спробуйте вже зараз!
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Бронювання, критичність
27.10.2026
Критичність через Координаційний центр: скільки чекати на рішення за Постановою №1328
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Податкова та фінзвітність
27.10.2026
Що потрібно знати про подання фінзвітності для платників податку на прибуток у 2026 році
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Форма №20-ОПП
27.10.2026
Заява №20-ОПП подавалася на папері, але даних в Е-кабінеті немає: як діяти платнику податків
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
Бронювання, критичність
27.10.2026
Що потрібно знати підприємствам за Постановою №1328: роз'яснення від Мінекономіки
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП
27.10.2026
Зіпсовані товари у ФОП: чи можна врахувати втрати у витратах
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Бронювання, критичність
27.10.2026
Скасували критерій – скасували критичність: як перегляд критеріїв вплине на вже існуючі статуси
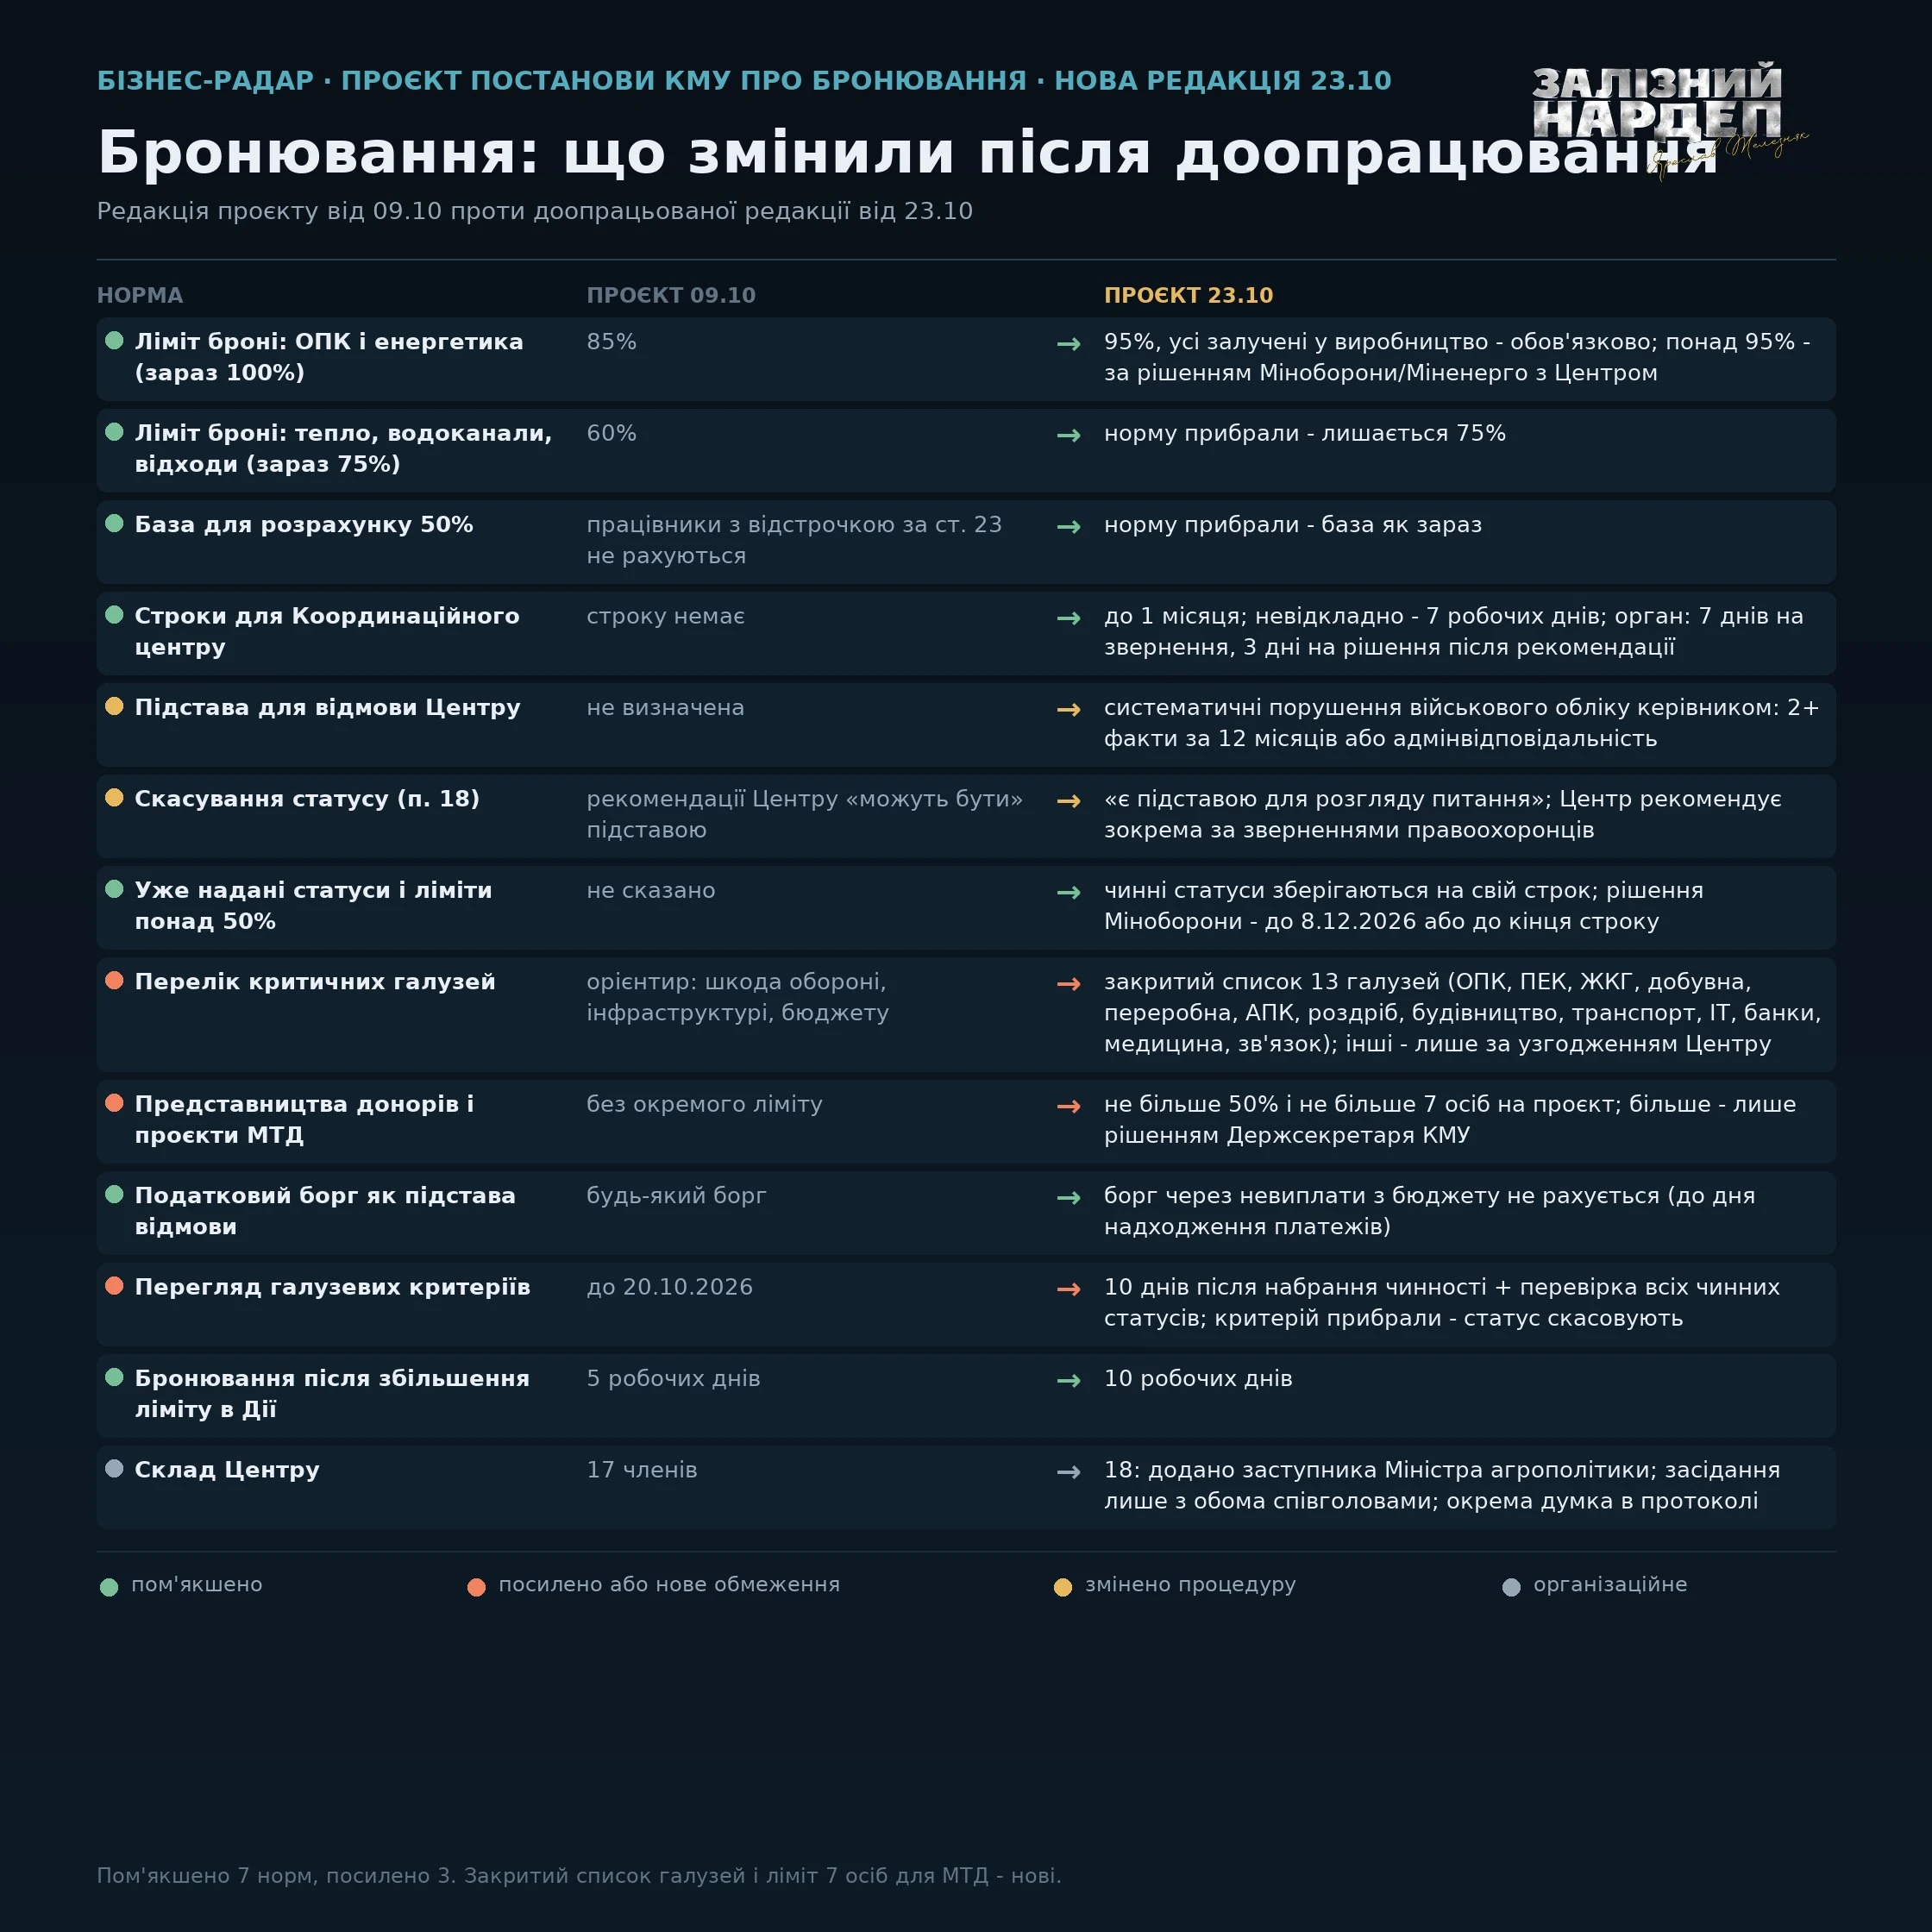
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Судова практика
27.10.2026
ВС роз’яснив нюанси звільнення за прогул після скасування надомної роботи в умовах воєнного стану
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Витрати діяльності
27.10.2026
Чи може незалежник включити до складу витрат суми оплаченої орендної плати за 2026 рік у 2025
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Бронювання, критичність
27.10.2026
Критичний статус під загрозою: коли Координаційний центр може ініціювати його скасування
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Оренда
27.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Календар бухгалтера
27.10.2026
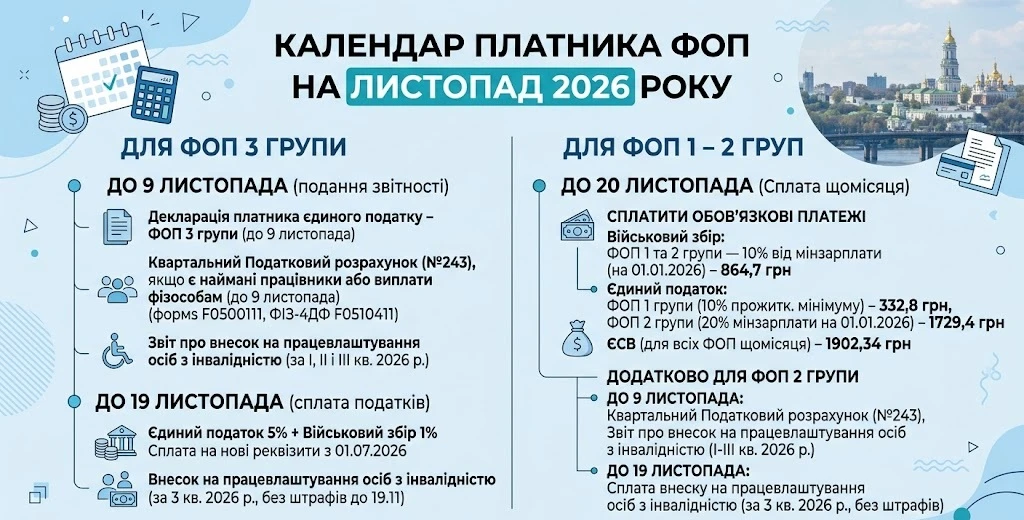
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОП
27.10.2026
Допомога ФОП на енергонезалежність до 30 000 грн: нові правила з 27 жовтня – як отримати та витрачати
ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Бронювання, критичність
27.10.2026
Нові правила бронювання з 27 жовтня 2026 року: що потрібно знати роботодавцям
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі


Бронювання, критичність
27.10.2026
Критичність підприємств переглянуть до 7 листопада: що робити роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

Цільове фінансування
27.10.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

Бронювання, критичність
27.10.2026
ДАР призупинив прийом заявок на визначення агропідприємств критично важливими
У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог